
ברודקום (AVGO) מנצחת בגדול בשבבי AI מותאמים אישית. אני חיובי
- ברודקום מחזקת את מעמדה בשבבי AI מותאמים אישית, בעיקר בזכות עסקת ענק רב-שנתית עם Anthropic בהיקף 125.2 מיליארד דולר, לצד צמיחה חדה בהכנסות משבבי AI ותחזית להמשך הכפלה בהכנסות בשנים 2027 ו-2028.
- למרות צמיחת ה-AI, התמחור של ברודקום ירד ביחס לשנים קודמות, בעוד שוול סטריט מעניקה למניה דירוג קנייה חזקה; עם זאת, הסיכונים המרכזיים נוגעים ליכולת המימון של Anthropic ולמעורבות של ברודקום במימון העסקה ולרמת החוב שלה.

ברודקום (AVGO) מצליחה מאוד בתחום שבבי הבינה המלאכותית (AI) המותאמים אישית, עם חוזים גדולים ורב-שנתיים ויעדים שאפתניים. זה כולל עסקה עם Anthropic, שהתחייבה לקיבולת מחשוב של 125.2 מיליארד דולר ביחידות עיבוד טנזור (TPU) לאורך חמש שנים. ברודקום משתפת פעולה בתכנון של יחידות TPU מותאמות אישית אלה, וגם מממנת את ההתרחבות באמצעות מסגרת מימון של 42 מיליארד דולר, מה שממצב את Anthropic להפוך ללקוחת השבבים המותאמים האישיים הגדולה ביותר שלה עד 2027.
העסקה פורצת הדרך הזו הופכת אותי לחיובי לגבי ברודקום. לצורך הקשר, הפעילות של ענקית המוליכים למחצה ותוכנות התשתית ברודקום נשענת על שני עמודי תווך: שבבי AI מותאמים אישית ותוכנת VMware. יש לה שישה לקוחות XPU (מאיץ AI מותאם אישית), כולל גוגל (גוגל), Anthropic ו-OpenAI.
ברודקום גם דיווחה על תוצאות חזקות לרבעון השלישי של שנת הכספים 2026. ההכנסות משבבי AI צמחו ב-221% לעומת השנה שעברה והגיעו ל-16.7 מיליארד דולר. ההנהלה מצפה שההכנסות השנתיות משבבי AI בערך יוכפלו לכ-115 מיליארד דולר בשנת הכספים 2027, ואז יוכפלו שוב לכ-230 מיליארד דולר בשנת הכספים 2028. גם וול סטריט תומכת בברודקום, כאשר UBS (UBS) חזרה על המלצת קנייה למניית AVGO לאחר שיחה עם ההנהלה.
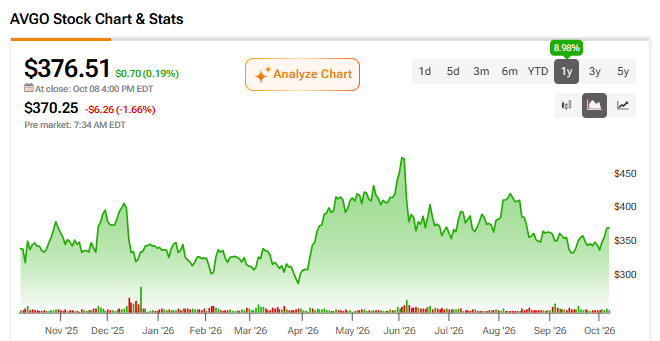
חוזי חכירה שלא ניתנים לביטול מחזקים את עסקת Anthropic
חוזי חכירה שלא ניתנים לביטול מחזקים את עסקת Anthropic. רבים מההסכמים של Anthropic מחייבים תשלומי מינימום ללא קשר להיקף השימוש, ועל פי הדיווחים גם הסכמי החכירה שלה עם ברודקום אינם ניתנים לביטול על ידי אף אחד מהצדדים, למעט במקרה של הפרת התחייבות. לדעתי, זה נותן לברודקום נראות חזקה במיוחד לגבי הביקוש הזה. העסקה היא חלק מיוזמה רחבה יותר של Anthropic בהיקף של 518 מיליארד דולר בתחום הענן, המחשוב והתחייבויות התשתית.
המנכ"ל הוק טאן אומר כי Anthropic בדרך להפוך ללקוחת ה-XPU הגדולה ביותר של ברודקום ב-2027 ולהישאר במקום הראשון גם ב-2028. ברודקום מצפה ש-Anthropic תפרוס ג'יגה-וואט אחד של יחידות Ironwood TPU ב-2026, חמישה ג'יגה-וואט של TPU v8i ב-2027, וכ-10 ג'יגה-וואט ב-2028.
התמחור של ברודקום ירד למרות הצמיחה ב-AI
התמחור של ברודקום ירד למרות הצמיחה שלה ב-AI. מכפיל הרווח (P/E) שלה, 48x על בסיס 12 החודשים האחרונים (TTM), נמוך משמעותית ממכפילי הרווח הגבוהים שבהם נסחרה ב-2024 (132x) וב-2025 (74x). מכפיל המכירות (P/S) שלה, 20.03x (TTM), נמצא בטווח האמצעי בין מכפיל מכירות של 15.11x ב-2024 לבין 26.74x ב-2025.
לאנבידיה (אנבידיה) יש מכפיל רווח של 30.09x (TTM), ירידה לעומת 37.82x ב-2025, ומכפיל המכירות שלה הוא 19.13x (TTM), ירידה לעומת 21.03x. מכפיל המכירות של ברודקום דומה, אבל מכפיל הרווח שלה גבוה יותר.
במבט קדימה, ברודקום נראית יקרה יותר, עם מכפיל רווח עתידי של 40.71x לעומת 23.75x אצל אנבידיה, ועם מכפיל מכירות עתידי של בערך 17x לעומת 14x. אני לא רואה בזה סיבה לדאגה, כי שתי המניות נסחרות מתחת למכפילים שלהן ב-2025.
ברודקום לא חייבת להיות טובה יותר מאנבידיה כדי שהמניה שלה תעלה. הביקוש ל-AI גדול מספיק עבור שתיהן, וההנהלה אומרת שהביקוש עולה על התחזית שלה ל-115 מיליארד דולר בשנת הכספים 2027. ברודקום גם נהנית מכך שלקוחות בוחרים ביחידות עיבוד גרפי (GPUs), משום ששבבי רשת Ethernet שלה כבר נמצאים בשימוש בחלק מאשכולות ה-GPU.
מה מספר לנו יחס ה-PEG של ברודקום?
גם יחס מחיר לרווח ביחס לצמיחה (PEG) של ברודקום, שעומד על 0.46x (TTM), מרמז שהמניה עדיין אטרקטיבית ביחס לקצב הצמיחה שלה, שכן יחס PEG נמוך מ-1x בדרך כלל מצביע על דיסקאונט בתמחור.
בהסתכלות קדימה, ברודקום צפויה להציג רווח למניה non-GAAP של בערך 11.50 דולר בשנת הכספים 2026. יעד ארוך הטווח של ההנהלה, לעבור את רף 30 הדולר ברווח למניה non-GAAP עד שנת הכספים 2028, מרמז על יותר מהתרחבות של פי 2.5 ברווחים בתוך שנתיים בלבד. במחירי המניה הנוכחיים, השגת רווח למניה של 30 דולר תוריד את מכפיל הרווח non-GAAP של ברודקום לשנת הכספים 2028 לכ-12x — לעומת מכפיל עתידי non-GAAP נוכחי של כמעט 32x (ומכפיל עתידי GAAP של 40.7x). אם ברודקום תתקרב אפילו חלקית ליעד הזה, התמחור של היום ייראה בדיעבד צנוע מאוד.
המימון של Anthropic והחוב של ברודקום הם הסיכונים המרכזיים
המימון של Anthropic והחוב הם הסיכונים המרכזיים שאני עוקב אחריהם. נתחיל במימון: Anthropic ייצרה הכנסות של כ-4.6 מיליארד דולר ב-2025, אבל רשמה הפסד תפעולי של כ-8.06 מיליארד דולר.
ברודקום הסכימה להלוות ל-Anthropic עד 42 מיליארד דולר באמצעות אג"ח להמרה, כדי לממן את התחייבויות החכירה שלה ל-TPU. סכום זה יכול לכסות בערך שליש מתוכנית החכירה של Anthropic ל-TPU בהיקף 125.2 מיליארד דולר. ברודקום יכולה לבחור שותף למימון, ו-Anthropic אינה מצפה שאג"ח כלשהן יימכרו לפני השלמת ההנפקה שלה.
בדיווח גם מזהירים מפני ניגודי עניינים אפשריים שנובעים מהתפקיד הכפול של ברודקום כספקית וכשותפת מימון. ההנהלה אומרת שהיא מוכרת שבבים ולא מוצרים פיננסיים, ושהיא מסייעת ללקוחות לקבל גישה למלווים מצד שלישי במקום לספק מימון ישיר. כך או כך, ברודקום קשורה באופן הדוק למימון של מה שצפויה להיות לקוחת ה-XPU הגדולה ביותר שלה ב-2027.
בנוגע לחוב, יחס החוב לנכסים של ברודקום עומד על 0.32 (TTM), ירידה לעומת 0.38 בשנת הכספים 2025, אך עדיין גבוה משמעותית מ-0.12 אצל אנבידיה. בנוסף, עליית ריביות תהפוך את עלות נשיאת החוב ליקרה יותר. עם זאת, יחס כיסוי הריבית שלה עומד על 14.20 (TTM).
איך וול סטריט רואה את ברודקום?
וול סטריט רואה את מניית ברודקום בצורה חיובית, עם דירוג קונצנזוס של האנליסטים של קנייה חזקה, בהתבסס על 27 המלצות קנייה, שתי המלצות החזק ואפס המלצות מכירה שניתנו בשלושת החודשים האחרונים. מחיר היעד הממוצע של ברודקום, 519.21 דולר, משקף פוטנציאל עלייה של 37.90%.
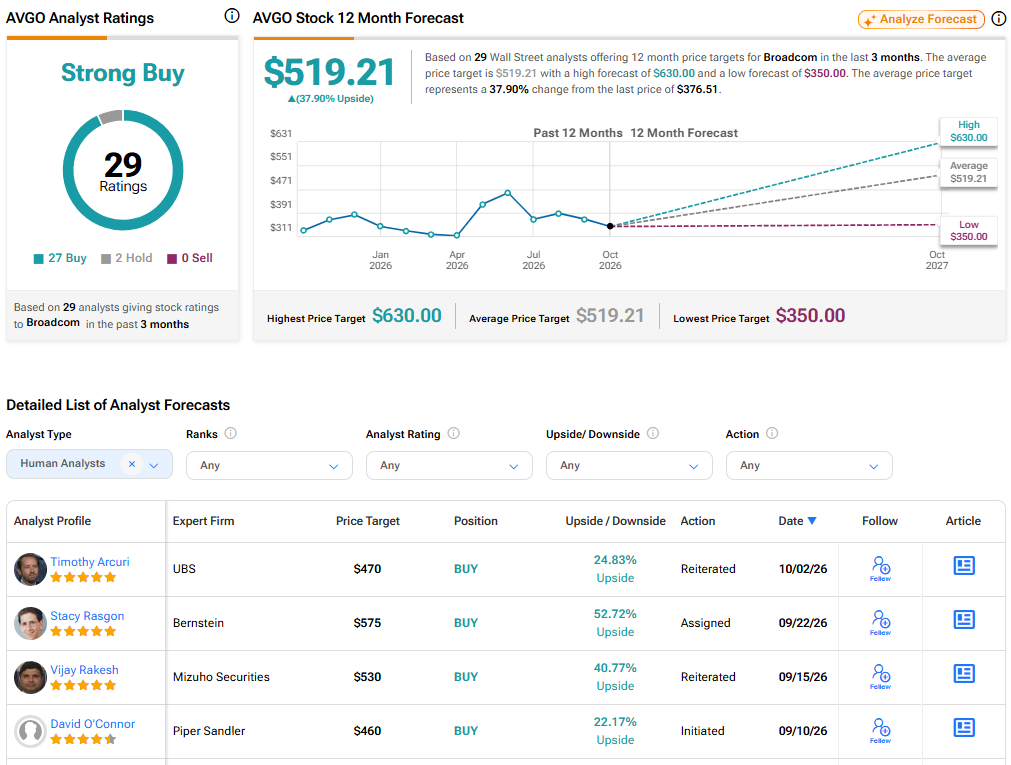
האנליסט טימותי ארקורי מ-UBS חזר לאחרונה על המלצת קנייה לברודקום ב-2 באוקטובר, עם מחיר יעד של 470 דולר, שמשקף פוטנציאל עלייה של 24.83%.
אחרי שיחה וירטואלית עם ההנהלה, ארקורי אמר שהוא בטוח יותר בכך שתחזית ההכנסות של ברודקום מ-AI לשנות הכספים 2027 ו-2028 יכולה לעלות עוד, ושההנהלה חזרה והדגישה כי חששות המשקיעים לגבי תוכנית ה-TPU המרכזית שלה הם "מוטעים". הוא גם טען שמשקיעים ממעיטים בהערכת הקושי של יצרניות שבבים מתחרות להשתוות לטכנולוגיית האריזה והקישוריות של ברודקום.
השורה התחתונה
השורה התחתונה היא שחוזי החכירה שלא ניתנים לביטול של Anthropic ותחזית ההכנסות של ההנהלה מ-AI יוצרים טיעון חזק לטובת ברודקום, והתמחור שלה ירד בזמן שהצמיחה ב-AI הואצה. אני עוקב אחר היכולת של Anthropic לשלם ואחר תפקידה של ברודקום במימון, אבל דירוג הקונצנזוס של האנליסטים בוול סטריט, קנייה חזקה, תואם את דעתי. אני נשאר חיובי על מניית ברודקום.