
התווית של מניית המם של גיימסטופ (GME) כבר לא מספרת את כל הסיפור
- גיימסטופ מציגה שיפור ביסודות העסקיים, כולל רווח תפעולי שיא, רווחיות גבוהה יותר ותמהיל מכירות חזק יותר בזכות צמיחה בפריטי אספנות, ולכן העלייה האחרונה במניה לא נובעת רק ממומנטום של מניית מם.
- ריאן כהן ממשיך לרכוש מניות GME ומקדם את גיימסטופ לכיוון של הקצאת הון, עם החזקה גדולה ב-eBay, מאזן חזק ואפשרות לתוספת מזומן ממימוש אופציות, מה שמוסיף פוטנציאל אפסייד לצד הסיכונים הקיימים.

לקרוא לגיימסטופ (GME) "מניית מם" כבר לא מספר את כל הסיפור. מאז סוף אוגוסט, המניה זינקה בכמעט 41%. אבל הפעם, יש מאחורי המהלך גם יסודות עסקיים.
תוצאות הרבעון השני, שפורסמו ב-8 בספטמבר, הציגו פעילות רזה ורווחית יותר, בזמן שתחום פריטי האספנות ממשיך לשפר את תמהיל העסק. במקביל, ריאן כהן ממשיך לקנות מניות מכספו האישי, והופך את קמעונאית משחקי הווידאו עם החנויות הפיזיות לסיפור שקשור יותר ויותר להקצאת הון. הפוזיציה הגדולה ב-eBay (EBAY), המאזן העמוס בנכסים והאופציות למימוש מוסיפים גם הם שכבה מבורכת של אפסייד פוטנציאלי.
התזה הנוכחית די פשוטה. ל-GME עדיין יש סיכונים ברורים, והיא נשארת תנודתית, בין השאר בגלל היקף משמעותי של שורט. אבל היום יש הרבה יותר תוכן אמיתי מאחורי הסימול. לכן אני נשאר בגישה חיובית.
יש יותר מאחורי העלייה האחרונה של GME
בהתחשב בהיסטוריה של GME, ההסבר הפשוט ביותר לעלייה האחרונה הוא עוד מהלך שמונע על ידי מניית מם. אבל הפעם, משהו אחר מניע את המניה. מאז שנגעה בשפל של 52 שבועות בסוף אוגוסט, מניית גיימסטופ רשמה ראלי חד במיוחד, ובשלב מסוים עלתה בכ-41%.
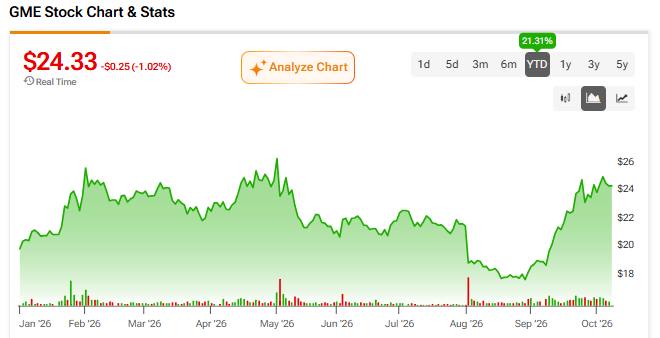
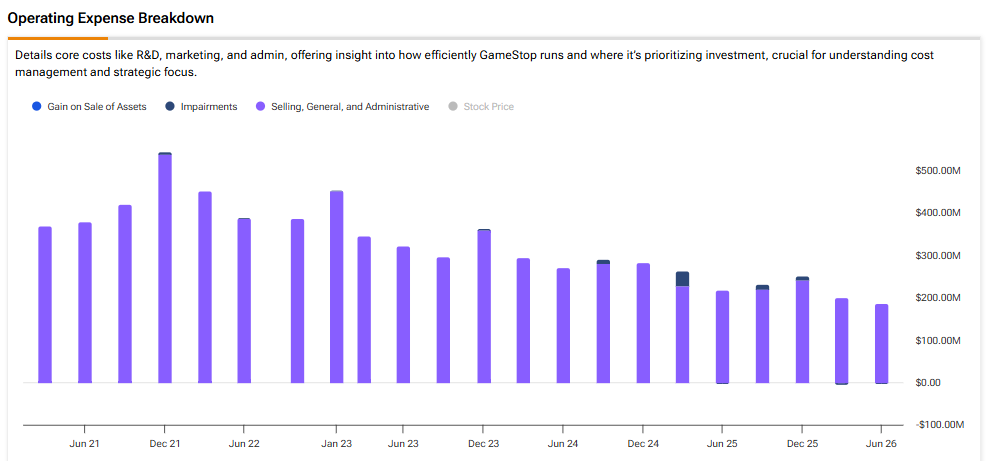
באופן ספציפי, הייתי אומר שהזרז המרכזי היה השיפור ביסודות העסקיים של גיימסטופ. החברה דיווחה על רווח תפעולי שיא ברבעון השני של 160.2 מיליון דולר. זה היה בערך פי 2.4 לעומת השנה שעברה. זה מחזק את הרעיון שתחת ההובלה של ריאן כהן, גיימסטופ הופכת לרזה ורווחית יותר. זה קורה גם בזמן שעסק הקמעונאות המרכזי שלה ממשיך להתכווץ.
חשוב יותר, גיימסטופ הופכת יותר ויותר לסיפור של הקצאת הון. החברה מחזיקה כיום כ-43.4 מיליון מניות של eBay, שמייצגות כמעט 10% מהחברה. שווי הפוזיציה הזאת עמד על כ-4.95 מיליארד דולר בסוף הרבעון השלישי, הרבה מעל עלות הרכישה של גיימסטופ, שעמדה על 4.39 מיליארד דולר.
להחזקה הזאת יש חשיבות, כי התזה הבסיסית הולכת לכיוון אחר. GME כבר לא נסחרת רק על בסיס מכירות בחנויות, ביקוש לחומרה או צמיחה בפריטי אספנות. חלק הולך וגדל מהשווי שלה נובע עכשיו מהאופן שבו ריאן כהן משתמש במאזן של החברה.
לכהן יש אינטרס אמיתי במשחק
עוד סיבה חשובה לכך שהראלי מחזיק מעמד היא ריאן כהן עצמו. מאז הרבעון השני, כהן רכש עוד 3.3 מיליון מניות GME בשוק הפתוח — השקעה של כ-74 מיליון דולר. חשוב עוד יותר, הוא המשיך לקנות מניות GME גם כשהמניה עלתה, כאשר הרכישה האחרונה שלו בוצעה במחיר ממוצע של יותר מ-24 דולר למניה.

זו גם לא רכישת בעל עניין קטנה. מנכ"ל גיימסטופ מחזיק כיום בכ-41.6 מיליון מניות, שמייצגות כ-8% מסך המניות של החברה. עלות הרכישה ההיסטורית שלו היא כ-203 מיליון דולר, בעוד שההחזקה שלו שווה כיום כמעט מיליארד דולר לפי המחירים הנוכחיים.
בנוסף לכהן, גם בעלי עניין אחרים, כמו הדירקטורים אלן אטל ו-לארי צ'נג — הקולגות של כהן מהתקופה שלהם ב-Chewy (CHWY) — רכשו לאחרונה גם הם מניות, בהיקף משולב של כ-2 מיליון דולר. אף שהרכישות האלה קטנות הרבה יותר, הן עדיין מחזקות את האיתות הרחב יותר של ביטחון מצד בעלי עניין. בסופו של דבר, בעלי עניין הם תיאורטית אלה שמכירים את החברה טוב יותר מכל שחקן אחר בשוק. לכן, כשהם קונים, ייתכן שקורה משהו חיובי.
למה הביטחון של בעלי העניין רלוונטי לתזה של GME
יש מי שמחזיקים בגישה שלילית ועשויים לטעון שרכישות בעלי העניין האלה הן לא יותר מ"מסך עשן" עבור העסק הפיזי של GME, שסובל מירידה מבנית, וגם עבור הזדמנויות השקעה מוגבלות יחסית ליצירת ערך. אבל לפחות, כהן והצוות שלו נראים יותר ויותר מיושרים עם בעלי המניות.
זה חשוב במיוחד משום שחלק הולך וגדל מהתזה החיובית על GME נשען עכשיו על הקצאת הון, ולא רק על עסק הקמעונאות הבסיסי. כהן למעשה מבקש מהמשקיעים לסמוך על היכולת שלו להקצות מיליארדי דולרים מההון של גיימסטופ, אם דרך eBay ואם דרך הזדמנויות אחרות.
אמנם כ-1 מיליארד דולר מהונו האישי קשורים ל-GME, אבל זה לא מבטיח שההחלטות האלה ייצרו ערך. עם זאת, זה כן מפחית בצורה משמעותית את בעיית הנציגות הרגילה.
ייתכן שעדיין לא מעריכים מספיק את תרחיש האפסייד
אחרי עלייה של 41%, קל יהיה להסיק שרוב האפסייד כבר מאחורינו. אני לא בטוח שזו הדרך הנכונה להסתכל על GME היום.
לחברה עדיין יש כרית נכסים משמעותית. בסוף הרבעון השני, גיימסטופ החזיקה ב-5.4 מיליארד דולר במזומן, ניירות ערך ונכסים דיגיטליים. היא גם החזיקה בהשקעה של כ-4.9 מיליארד דולר ב-eBay, בעוד שהחוב לטווח ארוך ירד לכ-2.8 מיליארד דולר.

במקביל, הפעילות התפעולית הופכת לפחות נטל. EBITDA מתואם יותר מהוכפל ברבעון השני. בינתיים, פריטי האספנות, שנושאים שולי רווח גולמי גבוהים משמעותית מחומרה ותוכנה, מייצגים כיום 45% מהמכירות. זאת בהשוואה ל-23.4% בלבד באותה תקופה בשנה שעברה.
עם זאת, ייתכן שהאפסייד הפוטנציאלי הגדול יותר נמצא מחוץ לעסק הליבה. יורקוויל אייבס החלה לאחרונה לסקר את GME אחרי תקופה ארוכה מאוד עם מעט מאוד סיקור מצד אנליסטים בוול סטריט. בפירמה טענו שהמשקיעים עשויים להמעיט בסיכוי לקשר עמוק יותר בין גיימסטופ ל-eBay ב-12 עד 18 החודשים הקרובים.
לבסוף, יש עוד זרז שאולי לא זוכה למספיק תשומת לב. אם GME תיסחר מעל 32 דולר לפני שאופציות המימוש שלה יפקעו ב-30 באוקטובר, מימושן יכול להכניס עד כ-1.9 מיליארד דולר נוספים במזומן. זה אמנם ידלל את בעלי המניות, אבל גם ייתן לכהן עוד יותר תחמושת להשקעות או לרכישות.
האופציונליות הזו גם מרחיקה את GME עוד יותר מהנרטיב הלא רצוי של הסתמכות על קמעונאות משחקי וידאו. במקום זאת, גיימסטופ עשויה להיראות יותר ויותר כמו חברת החזקות, עם חשיפה לעסקים קשורים — ואולי עם הזמן גם לעסקים לא קשורים.
האם GME היא קנייה, לפי וול סטריט?
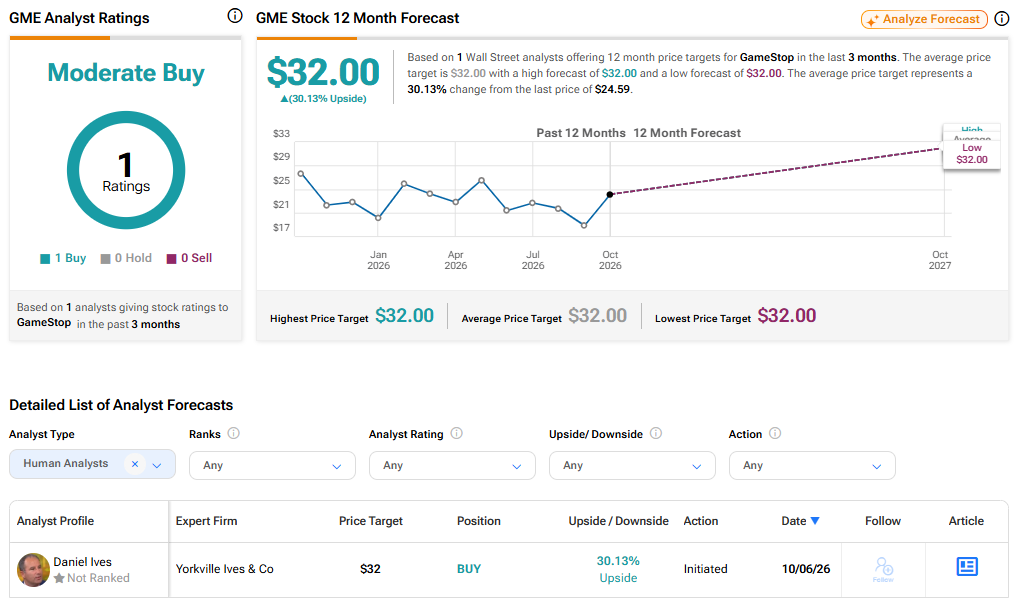
המלצת הקנייה היחידה בוול סטריט על גיימסטופ מגיעה מדן אייבס מיורקוויל & אייבס. התחזית שלו ל-GME מצביעה על 32 דולר למניה, מה שמרמז על אפסייד של כ-30.13% לעומת הרמות הנוכחיות. זה גם מציב את מחיר היעד של גיימסטופ על 32 דולר.
יש ב-GME יותר ממניית מם
מתייחסים כיום לתזה של גיימסטופ ברצינות רבה יותר על בסיס היסודות העסקיים, והנרטיב של מניית מם מתחיל לאבד רלוונטיות. החברה הפכה לרזה יותר, והרווחיות ממשיכה להשתפר בזמן שפריטי האספנות משנים את תמהיל ההכנסות.
במקביל, לריאן כהן יש אינטרס אישי משמעותי, והוא משתמש יותר ויותר בגיימסטופ ככלי להקצאת הון. ההחזקה ב-eBay, ההתפתחויות האסטרטגיות האפשריות והכסף הפוטנציאלי ממימוש האופציות מוסיפים עוד שכבה של אפסייד פוטנציאלי.
הסיכונים עדיין ברורים מאוד, במיוחד עסק הקמעונאות המרכזי שמתכווץ והדילול העתידי. עם זאת, GME גם הופכת לחברה שהרבה יותר קשה לפסול על בסיס היסודות בלבד.
עם עסק חזק יותר, מאזן עמוס וכהן שממשיך לקנות, אני נשאר בגישה חיובית.