
אלפאבית A או אנבידיה: מניית AI אחת היא קנייה אטרקטיבית, ואי אפשר להתעלם מהבעיות של השנייה, אומר משקיע מוביל
- Envision Research רואה באלפאבית A הזדמנות קנייה אטרקטיבית, בזכות פוטנציאל הצמיחה של Gemini, תשואה גבוהה על ההון ותמחור שנחשב סביר ביחס לקצב הצמיחה הצפוי.
- למרות הצמיחה החריגה של אנבידיה והתמחור שנחשב עדיין אטרקטיבי, Envision נוקט זהירות בגלל לחצי מלאי ושרשרת אספקה, ולכן מעניק למניה דירוג החזק, בעוד וול סטריט מדרגת את שתי המניות כקנייה חזקה.

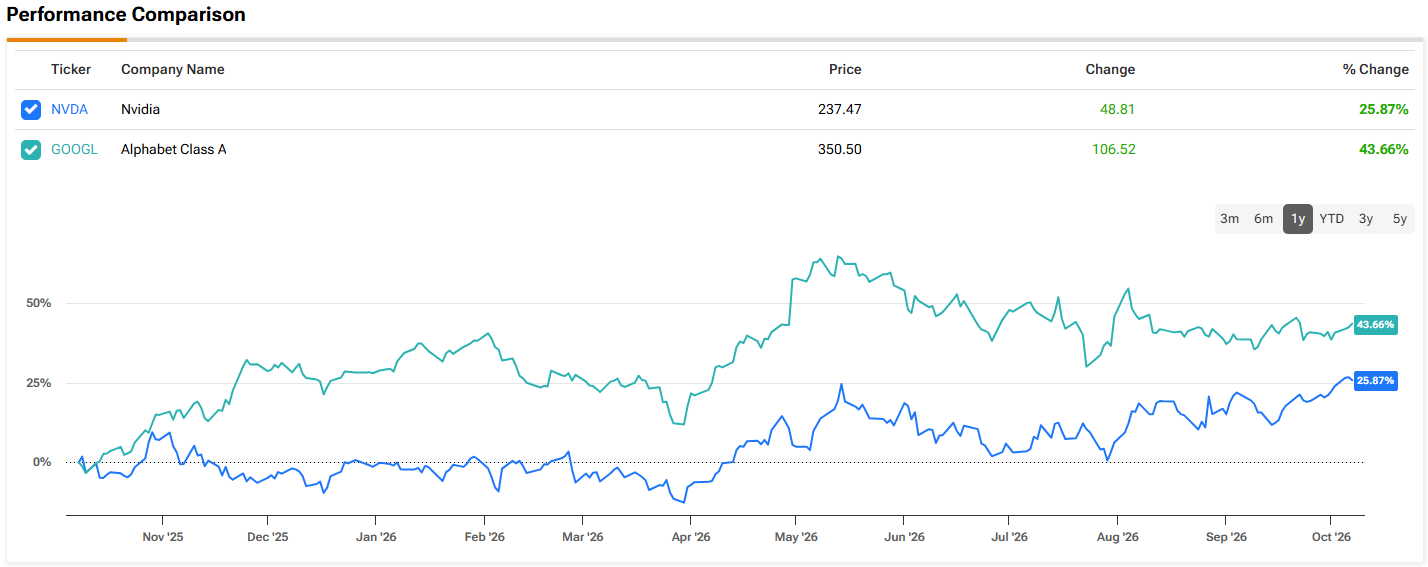
אלפאבית A (גוגל) ו-אנבידיה (אנבידיה) הן שתיהן שמות גדולים שמזוהים עם בום ה-AI, אבל הן מציעות למשקיעים שתי דרכים שונות מאוד להיחשף אליו. אלפאבית A מנסה להפוך את יכולות ה-AI שלה למנוע צמיחה נוסף בתחומי החיפוש, YouTube, הענן והשירותים הארגוניים. אנבידיה, מנגד, נשארת הספקית הדומיננטית של מאיצי AI שמניעים את בניית תשתיות הענף.
כשבוחנים את מקרה ההשקעה בשתי ענקיות ה-AI האלה, משקיע העל Envision Research סבור שהשאלה החשובה היא לא רק איזו חברה נמצאת בעמדה חזקה יותר בתחום ה-AI.
ההשוואה תלויה בכמה גורמים, כולל לא רק עוצמת ההזדמנות של כל חברה בתחום ה-AI, אלא גם היכולת שלה להפוך את ההזדמנות הזו לצמיחה ברווחים, וגם התמחור שהמשקיעים נדרשים לשלם. המשקיע בעל 5 הכוכבים רואה גם הבדלים חשובים בסיכונים שניצבים בפני שני העסקים, במיוחד היכולת של אלפאבית A לתרגם את ההתקדמות של Gemini לצמיחה מסחרית, והלחצים של אנבידיה בתחום המלאי ושרשרת האספקה.
לגבי אלפאבית A, Envision רואה במודל Gemini 4 Argon שלה זרז חשוב. המשקיע מצביע על ביצועים חזקים במדד ייחוס מול מודלים מתחרים בתחומים כמו עבודת ידע, קידוד מבוסס סוכנים וסייבר. עם זאת, העניין של Envision לא מסתכם בדירוגי מדד ייחוס. המשקיע סבור ש-Gemini עשוי להפוך לבעל ערך רב יותר כשהוא משולב עם המוצרים והתשתיות הקיימים של גוגל, ובכך אולי לעזור לאלפאבית A להשיג חוזים ארגוניים גדולים, תוך שיפור המעורבות והמוניטיזציה בחיפוש וב-YouTube.
המשקיע גם מתרשם במיוחד מהתשואה על ההון של אלפאבית A. Envision מחשב את ROCE (תשואה על ההון המועסק) של אלפאבית A ב-12 החודשים האחרונים ברמה של 64.7%, לעומת ממוצע של כ-56.6% בחמש השנים הקודמות. במקביל, אלפאבית A משקיעה סכומים גדולים בתשתיות AI, כאשר לפי ההערכה של Envision שיעור ההשקעה מחדש שלה כרגע קרוב ל-50%.
Envision לא מצפה ששיעור ההשקעה מחדש הזה יישאר גבוה כל כך. המשקיע בונה מודל שלפיו השיעור הממוצע יעמוד על כ-25% בחמש השנים הקרובות, מה שבשילוב עם התשואה הנוכחית על ההון, עשוי לתמוך בצמיחה אורגנית של כ-16%. זה חשוב משום ש-Envision לא סבור שהמשקיעים משלמים מחיר מופרז עבור פוטנציאל הצמיחה הזה.
המניה נסחרת במכפיל רווח עתידי של כ-16.6x לפי המודל של Envision. בקצב הצמיחה שהמשקיע מצפה לו, זה יוצר יחס PEG של בערך 1x, רמה ש-Envision רואה כאטרקטיבית עבור השקעת GARP (צמיחה במחיר סביר).
בהתאם לכך, Envision Research מעניק למניית גוגל דירוג קנייה. (כדי לעקוב אחר הרקורד של Envision Research, לחצו כאן)
אנבידיה מציגה תמונה מורכבת יותר. Envision מכיר בכך שהביצועים הפיננסיים של החברה ממשיכים להיות יוצאי דופן. ההכנסות עלו ב-105% לעומת השנה הקודמת ברבעון האחרון, והחברה שוב עקפה את הציפיות.
אבל המשקיע פחות מתמקד בצמיחת הכותרות של אנבידיה ויותר במה שקורה למלאי שלה. מחזור המלאי ירד הרבה מתחת לממוצע של כ-4x בשלוש השנים האחרונות, דבר שמצביע על כך שאנבידיה ממירה מלאי למכירות בפחות יעילות לעומת מה שהיה אופייני לה בעבר.
Envision סבור שיש סיבות לצפות להמשך הלחץ. מגבלות בזיכרון ובמצעים עשויות לחייב את אנבידיה להחזיק מלאי נוסף. המשקיע גם מציין שמחירים גבוהים יותר של HBM עשויים להגדיל את הערך הדולרי של המלאי של אנבידיה, גם אם החברה מחזיקה באותו מספר של יחידות פיזיות, ובכך אולי להפעיל לחץ נוסף על מדדי מחזור המלאי. Envision רואה בסוגיות האלה בשרשרת האספקה נקודות לחץ אפשריות עבור מדדי הרווחיות של אנבידיה.
Envision גם נוקט זהירות לגבי התמונה הטכנית של המניה בטווח הקרוב. מאחר ש-אנבידיה נסחרת קרוב לשיא כל הזמנים שלה, המשקיע סבור שהמניה עשויה לבלות זמן מסוים בהתבססות, ולאו דווקא להמשיך מיד לעלות.
זה לא אומר ש-Envision רואה את אנבידיה כיקרה. המשקיע מעריך ש-אנבידיה נסחרת במכפיל רווח עתידי של כ-25x, רק בפרמיה מתונה לעומת חציון הסקטור. חשוב יותר, צמיחת הרווחים של אנבידיה עשויה להצדיק את המכפיל הזה. ההנהלה מצפה לצמיחה של יותר מ-70% בשנת הכספים 2028, בעוד שהערכות הקונצנזוס מצביעות על צמיחה של כ-95% ברווח למניה. לכן, על בסיס מותאם צמיחה, Envision עדיין רואה את התמחור של אנבידיה כאטרקטיבי.
עם זאת, אף שאנבידיה מציעה צמיחה יוצאת דופן, המשקיע רואה בשאר הסוגיות סיבה לזהירות. "הצמיחה החיובית מתקזזת על ידי אי-ודאות בסיסית וגם על ידי אי-ודאות בסיסית בפעילות העסקית (כמו האטה במחזור המלאי, מגבלות בזיכרון ובוופרי מצעים וכו')", סיכם Envision. "בשילוב עם הסימנים הטכניים, אנחנו רואים סיכוי טוב להתבססות בטווח הקרוב."
בהתאם לכך, Envision מעניק ל-אנבידיה דירוג החזק (כלומר, ניטרלי).
וול סטריט, לעומת זאת, נוקטת גישה חיובית כלפי שתי המניות האלה, ומדרגת את שתיהן כקנייה חזקה. מחיר היעד הממוצע של אנבידיה עומד על 324.20 דולר, מה שמרמז על אפסייד של 38% ב-12 החודשים הקרובים. בינתיים, גוגל צפויה לעלות ב-21%, כאשר מחיר היעד הממוצע עומד על 427.04 דולר. (ראו תחזית מניית גוגל או תחזית מניית אנבידיה)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של המשקיע המוצג. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.