
לחשוב אחרת על מניית סנדיסק, אומר משקיע
- המשקיע High Alpha Professor טוען שסנדיסק נהנית משינוי מהותי בבסיס הלקוחות שלה, עם מעבר ללקוחות של ספקיות ענן ענקיות, מה שמחזק את כוח התמחור שלה ואת היציבות של הביקוש, לצד 93.9 מיליארד דולר בחוזי NBM וגיבוי פיננסי משמעותי מצד הלקוחות.
- לפי הניתוח, גם אחרי נטרול מקדמות מלקוחות תזרים המזומנים החופשי של סנדיסק נשאר חזק, ואם שיעורי הרווחיות הגבוהים יישמרו, המניה עשויה להישאר אטרקטיבית; גם קונצנזוס האנליסטים תומך בכך עם דירוג קנייה חזקה.

מנקודת מבט מסורתית, סנדיסק (NASDAQ:SNDK) היא מסוג מניות הזיכרון שמשקיעים ניגשים אליהן בזהירות. שוק ה-NAND ידוע כמחזורי מאוד, ותמחור חזק יכול להיעלם במהירות כשההיצע משיג את הביקוש. אבל השוק מתחיל להיראות אחרת, ככל שספקיות ענן ענקיות הופכות לחלק הרבה יותר גדול מבסיס הלקוחות.
מה שהיה פעם עסק מחזורי מאוד, שנשלט על ידי סמארטפונים, מחשבים אישיים ואלקטרוניקה צרכנית, הופך כעת לחשוב הרבה יותר מבחינה אסטרטגית, כשספקיות ענן ענקיות בונות תשתיות עצומות של מרכזי נתונים. השינוי הזה נותן לספקיות הזיכרון יותר כוח מיקוח, וללקוחות תמריץ חזק יותר להבטיח אספקה זמן רב מראש.
קשה כבר להתעלם מהיקף ההתחייבויות האלה. לסנדיסק יש כעת 93.9 מיליארד דולר של עסקי NBM בחוזים, שמכסים יותר ממחצית מהביטים הצפויים שלה לשנת הכספים 2027 וכשני שלישים מהביטים של שנת הכספים 2028. חשוב יותר, הלקוחות סיפקו כ-16.5 מיליארד דולר בפיקדונות, זיכויים וערבויות פיננסיות מצדדים שלישיים כנגד ההתחייבויות האלה, כש-2.5 מיליארד דולר כבר התקבלו במזומן. הגיבוי הפיננסי הזה מייצג כ-18% מערך החוזים שנותר, ומספק הגנה משמעותית אם הלקוחות לא יעמדו בהתחייבויותיהם.
משקיע המשתמש בשם העט High Alpha Professor (HAP) טוען שלהבחנה הזו יש חשיבות, משום שמימון מצד לקוחות עלול לגרום ליצירת המזומנים של סנדיסק להיראות חזקה יותר ממה שהיא באמת. החברה דיווחה על תזרים מזומנים חופשי של 11.49 מיליארד דולר בשנת הכספים 2026, אבל 2.48 מיליארד דולר מתוכם הגיעו מתשלומים מראש ופיקדונות של NBM. אחרי שמוציאים את הכסף הזה, יחד עם עוד 275 מיליון דולר הקשורים ל-Flash Ventures, תזרים המזומנים החופשי המתואם עמד על 8.74 מיליארד דולר. במילים אחרות, העסק הבסיסי עדיין מייצר מזומנים משמעותיים גם בלי להסתמך על מקדמות מלקוחות.
אותה מגמה מופיעה גם במיקרון, שם מספר הסכמי הלקוחות האסטרטגיים (SCA) וההתחייבויות הפיננסיות הנלוות גדל במהירות. אבל HAP רואה את המודל של סנדיסק כאטרקטיבי במיוחד, משום שהגיבוי הפיננסי מאחורי התחייבויות ה-NBM שנותרו עלה מהר יותר מספר החוזים עצמו.
הסיבה היא בסיס הלקוחות המשתנה. יצרנית סמארטפונים יכולה לדחות רכישות או להפחית את השימוש בזיכרון כשהמחירים עולים. ספקית ענן ענקית שבונה מרכז נתונים לא יכולה פשוט להשאיר את האחסון מחוץ למערכת. ההכנסות של סנדיסק ממרכזי נתונים זינקו מ-325 מיליון דולר בשנת הכספים 2024 ל-5.15 מיליארד דולר בשנת הכספים 2026, כך שהמגזר הזה מהווה בערך רבע מההכנסות השנתיות וכמעט שליש ברבעון האחרון.
השינוי הזה נותן ללקוחות סיבה טובה לשלם עבור אספקה אמינה, ונותן לסנדיסק יותר כוח השפעה על התמחור. לכן HAP מצפה שהיקפי החוזים ימשיכו להתרחב, כל עוד הספקים ישמרו על שליטה בשוק.
גם התמחור נראה פחות תובעני אם הכלכלה הנוכחית תימשך. התחזית האחרונה של סנדיסק מרמזת על מכפיל רווח של בערך 9.5 על בסיס שנתי של רווחי הרבעון. HAP מדגיש שבדרך כלל זו הייתה שיטה מסוכנת להערכת מניית זיכרון מחזורית, אבל חוזי ה-NBM ורצפות המחיר עשויים להפוך את רמת הרווחים הנוכחית לעמידה יותר לעומת מחזורים קודמים.
המבחן המרכזי הוא שיעורי הרווחיות. סנדיסק מצפה לשיעור רווח גולמי non-GAAP של כ-80% לאורך שנות הכספים 2028 עד 2030, בעוד שהתחזית לטווח הקרוב מצביעה על שחיקה מועטה בלבד למרות המשך הצמיחה בהכנסות. אם שיעורי הרווחיות האלה יישמרו, HAP מאמין שהמניה עדיין אטרקטיבית. אם הם יתחילו לרדת בחדות, תזת ההשקעה תהפוך לפחות משכנעת באופן משמעותי.
"לעת עתה," סיכם המשקיע, "אני נשאר בהמלצת קנייה, כי מודל החוזים עדיין מתרחב, בזמן שכלכלת רצפת המחיר נשארת חזקה בצורה יוצאת דופן." (כדי לצפות ברקורד של High Alpha Professor, לחצו כאן)
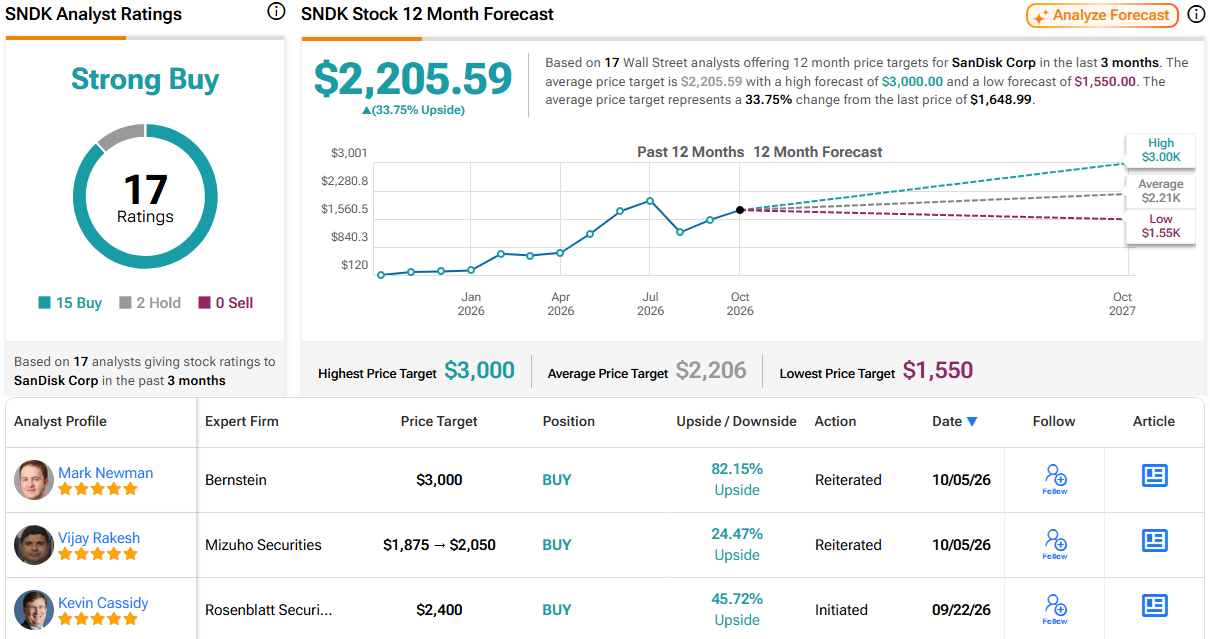
הגישה הזו מתיישבת היטב עם רוב האנליסטים בוול סטריט שמסקרים את המניה. על בסיס שילוב של 15 המלצות קנייה ו-2 המלצות החזק, דירוג הקונצנזוס של האנליסטים למניה הוא קנייה חזקה. במהלך השנה הקרובה, המניות צפויות לעלות ב-34%, כאשר מחיר היעד הממוצע עומד על 2,205.59 דולר. (ראו תחזית למניית SNDK)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של המשקיע המוצג. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.