
לאחר שירדה ביותר מ-50%, האם מניית Rocket Lab עכשיו מוכנה לזינוק? משקיע מוביל מציג את הזרז
- Rocket Lab Usa מציגה צמיחה חזקה בהכנסות ובצבר ההזמנות, ובונה פעילות חלל משולבת רחבה יותר משיגורי רקטות בלבד, כאשר תחום מערכות החלל מוסיף מקור הכנסות יציב יותר.
- הזרז המרכזי למניה הוא שיגור מוצלח של Neutron, אך זה גם הסיכון הגדול ביותר בשל עיכובים, שריפת מזומנים גבוהה ותחרות מצד SpaceX, למרות שאנליסטים רבים עדיין מעניקים למניה דירוג קנייה חזקה.

Rocket Lab Usa (NASDAQ:RKLB) הפכה לאחת מחברות החלל הייעודיות המעניינות יותר בשוק, עם שילוב של שיגורי רקטות לצד עסק רחב הרבה יותר של מערכות חלל.
ההכנסות מזנקות, צבר ההזמנות שלה הגיע לרמות שיא, והחברה בונה פעילות משולבת מקצה לקצה, מרכיבי לוויינים ועד שירותי שיגור.
הבעיה היא ש-Rocket Lab Usa עדיין מהווה סיפור צמיחה בסיכון גבוה. המניה ירדה ביותר מ-50% מהשיא שלה ב-2026, בזמן שהמשקיעים מעכלים את העיכובים ברקטת Neutron שלה, שלה ציפו מאוד, ואת העלות האדירה של הבאתה לשוק.
עם זאת, עבור המשקיע המוביל אנדרס קרדנל, הירידה הזו הופכת את יחס הסיכון-סיכוי לאטרקטיבי יותר, במיוחד אם Neutron תספק את הסחורה.
ל-Rocket Lab Usa יש שני תחומי פעילות עיקריים: שירותי שיגור ומערכות חלל. Electron נותרה רקטת השיגור הקל המבוססת של החברה, ומעניקה ללקוחות גישה ייעודית למסלול נמוך סביב כדור הארץ, במקום לאלץ אותם לחלוק שיגור ואז לתמרן את הלוויינים שלהם למיקום. החברה מפעילה גם את HASTE, גרסה מותאמת של Electron המשמשת לניסויים היפרסוניים, תחום שמקבל תשומת לב רבה מממשלת ארה"ב.
ההזדמנות הגדולה יותר היא Neutron. הרקטה הרב-פעמית לשיגור בינוני נועדה לשאת מטענים גדולים בהרבה ולהתחרות על שיגורים של מערכי לוויינים. הפיתוח שלה התעכב, מה שהופך טיסת בכורה מוצלחת לאחד הזרזים החשובים ביותר עבור המניה.
קרדנל, שנמנה עם 1% המשקיעים המובילים ב-TipRanks, רואה גם במערכות החלל חלק חשוב מהסיפור. Rocket Lab Usa מייצרת רכיבים, בהם פאנלים סולאריים, גלגלי תגובה ומערכות להפרדת לוויינים, בעוד שפלטפורמת Photon שלה מאפשרת לה לבנות חלליות שלמות עבור לקוחות. כך נוצר עסק שפחות תלוי בכלכלה של שיגור רקטות, ויכול לייצר הכנסות צפויות יותר על פני כמה שנים.
בינתיים, החברה ממשיכה להציג תוצאות פיננסיות חזקות. ההכנסות ברבעון השני זינקו ב-62% ל-234 מיליון דולר, בעוד שהחברה השיגה חוזי שיגור חדשים בהיקף של 437 מיליון דולר וסיימה את הרבעון עם צבר הזמנות של 2.36 מיליארד דולר, עלייה של 137% לעומת השנה הקודמת. הרכישה המתוכננת של Iridium עשויה לחזק עוד יותר את העסק, ובמקביל להוסיף לייצור תזרים המזומנים.
עם זאת, Rocket Lab Usa שורפת כמויות משמעותיות של מזומנים כדי לממן את Neutron, תשתיות שיגור חדשות וכושר ייצור. תזרים מזומנים חופשי צפוי להישאר שלילי מאוד ב-2026, לפני שישתפר ויהפוך לחיובי בהמשך העשור. המשקיע בעל 5 הכוכבים מאמין כי יתרת המזומנים וניירות הערך של החברה, בהיקף של 2.4 מיליארד דולר, מעניקה לה מרחב פעולה משמעותי לביצוע התוכנית.
ובכל זאת, למרות שזהו גם הזרז הגדול, Neutron נותרת הסיכון הגדול ביותר. העיכובים כבר דחו משמעותית את לוח הזמנים המקורי, וכעת השיגור הראשון עשוי להגיע רק בסוף 2026 או ב-2027. גם התחרות מצד SpaceX היא דאגה מרכזית, לאור קנה המידה האדיר שלה והשאיפות סביב Starship. גם הוצאות ממשלתיות חשובות כאן, משום של-Rocket Lab Usa יש חשיפה משמעותית לחוזי ביטחון.
מבחינת קרדנל, Rocket Lab Usa היא כמובן לא מניה דפנסיבית ולא מניית צמיחה יציבה וצפויה. זו השקעה בסיכון גבוה על התרחבות כלכלת החלל, אבל כזו שלדבריו שווה לקחת.
"החלק המרגש ביותר הוא שהחברה הופכת למובילה בחקר החלל עם אינטגרציה אנכית מלאה, והיא מתקרבת לנקודת מפנה בטווח הקרוב", סיכם המשקיע. "אם Neutron תטוס לפי התוכנית, גם מניית Rocket Lab Usa אמורה להמריא."
לכן, קרדנל מעניק למניית RKLB דירוג קנייה חזקה. (כדי לצפות ברקורד של קרדנל, לחצו כאן)
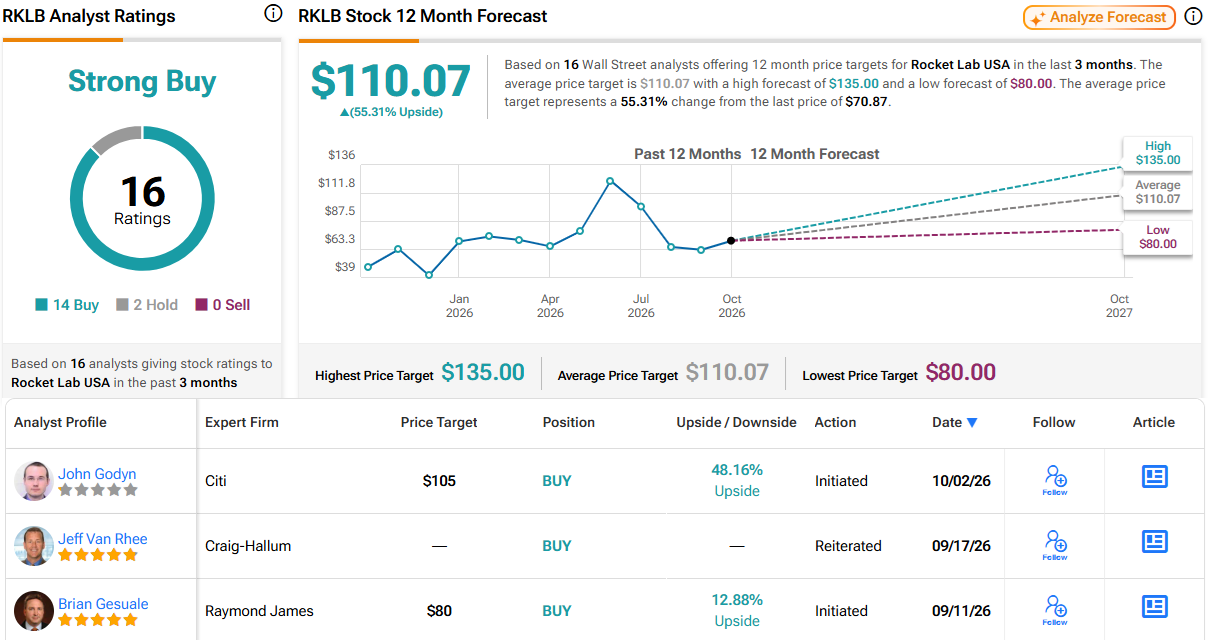
רוב האנליסטים בוול סטריט מסכימים עם ההערכה הזו. על בסיס שילוב של 14 המלצות קנייה ו-2 המלצות החזק, המניה מקבלת דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה. התחזית מצביעה על עלייה של 54.5% בשנה הקרובה, כאשר מחיר היעד הממוצע עומד על 110.07 דולר. (ראו תחזית למניית RKLB)
כתב ויתור: הדעות המובעות במאמר זה הן של המשקיע המוצג בלבד. התוכן מיועד לשימוש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.