
"תפקחו את העיניים", אומר משקיע מוביל על מניית אורקל
- משקיע מוביל ב-TipRanks נשאר חיובי מאוד לגבי אורקל, בזכות הצמיחה המהירה בפעילות תשתיות הענן וה-AI, היקף הצבר הגדול, וההערכה ש-OpenAI תוכל לתמוך בביקוש המחשוב שעליו נשענת החברה.
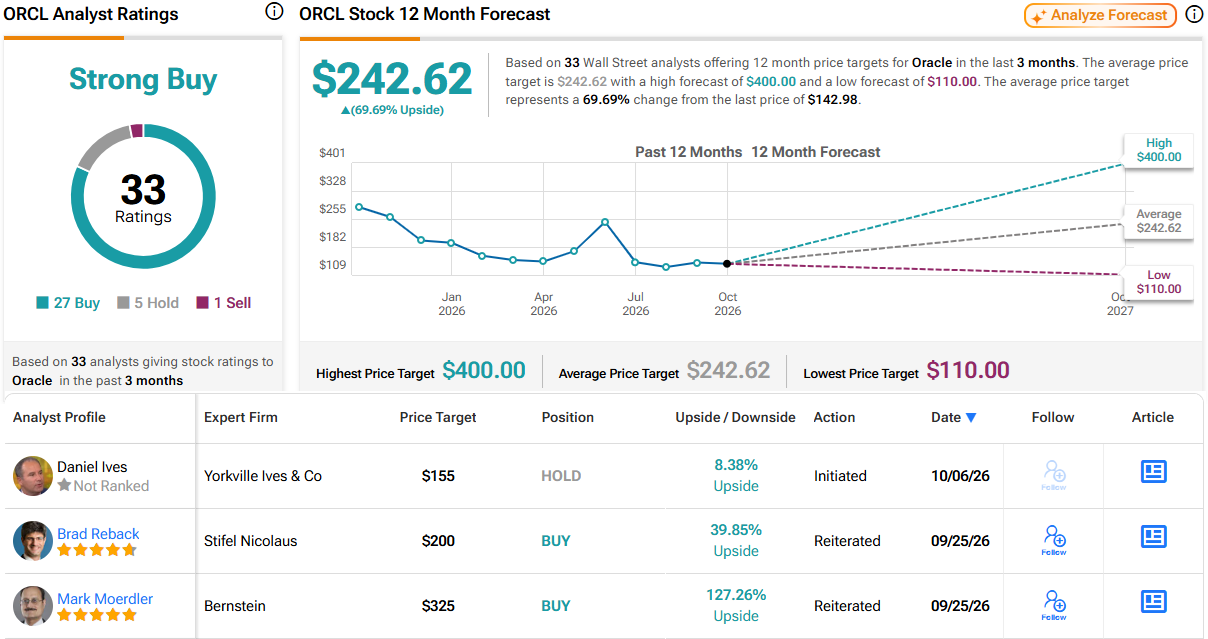
- למרות חוב גבוה, לחץ על תזרים המזומנים החופשי ותלות משמעותית ב-OpenAI, לין סבור שמניית ORCL מתומחרת בחסר, ומקבלת גם תמיכה מדירוג הקונצנזוס של האנליסטים עם פוטנציאל תשואה של 70% ב-12 החודשים הקרובים.

אורקל (NYSE:ORCL) עוברת שינוי גדול. פעם היא הייתה מוכרת בעיקר כחברת תוכנה לארגונים, אבל היום היא הופכת לשחקנית משמעותית הרבה יותר בתחום תשתיות הענן. הפעילות שלה הקשורה ל-AI צומחת בקצב מהיר בהרבה משאר החברה. למרות זאת, המניה עדיין נסחרת לפי שווי שמרמז כי המשקיעים נשארים ספקנים מאוד לגבי היכולת של אורקל לבצע את המעבר הזה בהצלחה.
הספקנות הזו מובנת. למרות שקשה להתעלם מנתוני הצמיחה הבסיסיים, אורקל לקחה על עצמה חוב משמעותי כדי לממן את הרחבת התשתיות שלה. בנוסף, חלק גדול מהצבר העצום שלה קשור ל-OpenAI.
אבל זו למעשה אחת הסיבות לכך שהמשקיע ג'וליאן לין, שנמצא בין 2% המשקיעים המובילים ב-TipRanks, חיובי במיוחד לגבי אורקל. הוא רואה שיפור בנתונים הבסיסיים של OpenAI, וסבור שההתקדמות האחרונה של חברת ה-AI מחזקת את ההערכה שאורקל תוכל בסופו של דבר לעמוד בהתחייבויות התשתית העצומות שלה.
הביטחון של לין מבוסס בחלקו על היקף הצבר של אורקל. ההנהלה מצפה לצמיחת הכנסות של עד 34% ברבעון הבא, וסיפקה תחזית להכנסות שנתיות של לפחות 90 מיליארד דולר, לצד הוצאות הון של עד 95 מיליארד דולר. מדובר בהוצאה עצומה, אבל לין טוען שהמשקיעים צריכים להתמקד במה שבניית התשתית הזו יכולה להפוך להיות כשהפרויקטים ייכנסו לפעילות, ולא רק בדרישות המזומנים בטווח הקצר.
תזרים מזומנים חופשי הוא כרגע נקודת חולשה מרכזית. המאזן של אורקל בסוף הרבעון כלל 37.1 מיליארד דולר במזומן ובניירות ערך סחירים, מול חוב של 125.3 מיליארד דולר. הרחבת התשתיות גם מפעילה לחץ על ייצור המזומנים. עם זאת, ההנהלה ציינה שככל שהפרויקטים יתקדמו, החברה מצפה להתקדם לעבר שיעור המרה חזק הרבה יותר של תזרים מזומנים חופשי, ובסופו של דבר להגיע למצב של מימון עצמי.
לין רואה את פוטנציאל השיפור הזה כחלק חשוב מתזת ההשקעה. ייתכן שלפעילות התשתיות של אורקל יש שיעורי רווח גולמי נמוכים יותר, אבל ההנהלה הדגישה שהיא גם דורשת הוצאה נמוכה משמעותית יותר על מו"פ ומכירות. לכן, לין מאמין שהמשקיעים צריכים לתת יותר תשומת לב לשולי הרווח התפעוליים, ולא להתמקד רק בשולי הרווח הגולמיים.
החשש הגדול השני הוא התלות של אורקל ב-OpenAI. חלק משמעותי מהצבר של החברה קשור לחברת ה-AI, מה שיוצר סיכון ברור של ריכוז לקוח. אם OpenAI לא תוכל לשמור על הצמיחה שלה או לעמוד בהתחייבויות המחשוב שלה, אורקל עלולה להיתקל בבעיה משמעותית.
עם זאת, לין סבור שההתפתחויות האחרונות ב-OpenAI גורמות לסיכון הזה להיראות פחות מאיים. לפי הדיווחים, קצב ההכנסות השנתי של OpenAI עלה ל-70 מיליארד דולר, בזמן שהחברה המשיכה להרחיב את ההיצע שלה לצרכנים ולעסקים. לין גם מעודד מהיכולת של OpenAI להתחרות ב-Anthropic בתחום הפיתוח הארגוני. לדעתו, השיפור האחרון במעמד התחרותי של OpenAI מגדיל את הסיכוי שהחברה תוכל לתמוך בביקוש המחשוב העצום שעומד בבסיס הצבר של אורקל.
בינתיים, אורקל ממשיכה להיסחר לפי שווי שנחשב מתון יחסית. המניה מתומחרת בערך במכפיל רווח עתידי של 17, בעוד שלין מעריך שהיא נסחרת רק סביב מכפיל רווח של 9 על הרווחים הצפויים ל-2029. מבחינת לין, הפער הזה הוא לב המקרה להשקעה: השוק מעניק שווי נמוך יחסית לעסק שהמגזר הצומח ביותר שלו מתרחב בקצבים תלת-ספרתיים, ושיש לו צבר שמספק נראות משמעותית להכנסות עתידיות.
אורקל עדיין נושאת סיכון גבוה משמעותית לעומת ספקיות ההייפרסקייל הגדולות האחרות. נטל החוב שלה מגדיל את ההשלכות של ביצוע חלש, בעוד שהתלות שלה בלקוח מרכזי אחד יוצרת אי-ודאות נוספת. החברה גם צריכה לבצע הרחבת תשתיות שאפתנית מאוד, בלי לאפשר למאזן שלה להפוך למגבלה גדולה עוד יותר.
אבל זה בדיוק הסיכון שבגללו המשקיע בעל 5 הכוכבים מאמין שהתמחור אטרקטיבי. מתייחסים לאורקל כאילו אסטרטגיית התשתיות שלה עלולה להיכשל, בזמן שהפעילות הצומחת ביותר שלה מתקדמת בכיוון ההפוך. אם אורקל תצליח להמשיך להמיר את הצבר העצום שלה להכנסות, לשפר את תזרים המזומנים החופשי ככל שפרויקטי התשתית שלה יתבגרו, ולשמור על OpenAI כלקוחה חזקה וצומחת, ייתכן שיהיה קשה להצדיק את השווי הנוכחי.
בהתאם לכך, לין מדרג את מניית ORCL כהמלצת קנייה חזקה. (לצפייה ברקורד של לין, לחצו כאן)
כך גם דירוג הקונצנזוס של האנליסטים, שמבוסס על 27 המלצות קנייה, 5 המלצות החזק והמלצת מכירה אחת. התחזית מצביעה על תשואה של 70% ב-12 החודשים הקרובים, כאשר מחיר היעד הממוצע עומד על 242.62 דולר. (ראו תחזית למניית ORCL)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של המשקיע המוצג. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.