
מניית נטפליקס (נטפליקס) ספגה ירידה חדה. הטיעון בעד קנייה עדיין עומד בעינו
- מניית נטפליקס ירדה בכמעט 45% מהשיא, אך הרווחים, תזרים המזומנים ושיעורי הרווחיות נותרו חזקים, והחברה נסחרת כיום לפי מכפיל של כ-18 על הרווח הצפוי בשנת הכספים 2027.
- למרות היחלשות המעורבות בארה״ב והאכזבה היחסית מההכנסות מפרסום, דירוג הקונצנזוס של האנליסטים נותר קנייה מתונה, ומחיר היעד הממוצע משקף פוטנציאל עלייה של כ-37.4%.

מניית נטפליקס (נטפליקס) ספגה ירידה חדה, אך העסק הבסיסי של החברה מצבו טוב יותר מכפי שהמניה משקפת. המניה ירדה בכמעט 45% מהשיא ההיסטורי שלה, בעוד שהערכות הרווח כמעט שלא השתנו. תזרים המזומנים נותר חזק, שיעורי הרווחיות ממשיכים להשתפר, וכעת נטפליקס נסחרת לפי מכפיל של כמעט פי 18 מהרווח הצפוי בשנת הכספים 2027.
בחודשים האחרונים השוק החל לבחון מקרוב יותר את ההאטה בצמיחה. ההכנסות מפרסום היו נמוכות מהציפיות עבור ענקית הסטרימינג, ורמת המעורבות נחלשה בארה״ב. במקביל, נראה כי זרזים עדכניים כמו שיתוף בתשלום והעלאות מחירים כבר סיפקו חלק ניכר מההשפעה שלהם.
התזה שלי פשוטה: המניה איבדה מערכה בקצב מהיר בהרבה מההיחלשות בפועל של העסק. ברמה הנוכחית, אני חיובי לגבי נטפליקס, מכיוון שנראה כי התמחור הנוכחי אינו משקף את חוזק הרווחים ותזרים המזומנים שלה. במאמר הזה אסביר בהמשך את הטיעון בעד קנייה.
נטפליקס עדיין חברה איכותית מאוד
כאשר חברה איכותית כמו נטפליקס נסחרת בכ-45% מתחת לשיא ההיסטורי שלה, השאלה המתבקשת היא: האם זו הזדמנות ל״קנות את הירידה״? המניה כבר איבדה 42% מערכה במהלך 12 החודשים האחרונים.
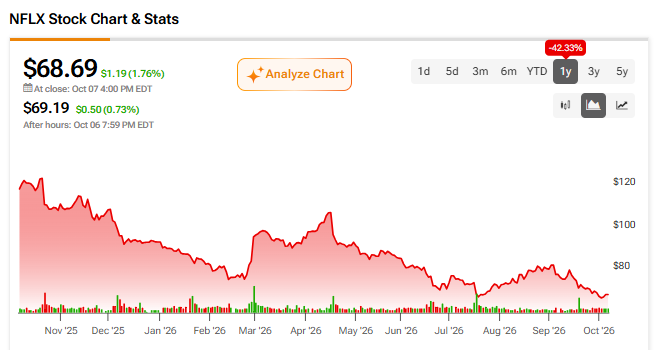
ראשית, כשאני אומר ״איכותית מאוד״, אני מתכוון לעסק בעל פעילות גלובלית רחבת היקף, כוח תמחור חזק, שיעורי רווחיות גבוהים, ייצור עקבי של מזומנים ופוזיציה תחרותית שקשה לשחזר.
נטפליקס עומדת כמעט בכל הקריטריונים האלה. שיעור הרווח התפעולי שלה עמד בממוצע על 27.3% בחמש השנים האחרונות. בנוסף, היא ייצרה 9.46 מיליארד דולר בתזרים מזומנים חופשי (FCF) בשנת הכספים 2025. מעבר לכך, לנטפליקס יש מותג גלובלי ובסיס משתמשים עצום. הדבר מאפשר לה לפרוס את עלויות התוכן על פני היקף פעילות שמעטים מהמתחרים מסוגלים להשתוות אליו.
ההכנסות צמחו ב-15.6% בשנת הכספים 2024 וב-15.8% בשנת הכספים 2025. בשנת הכספים 2026 ההערכות צופות האטה בצמיחה ל-13.3%. לאחר מכן, הצמיחה צפויה להאט עוד ל-11.2% בשנת הכספים 2027. עם זאת, האטה בצמיחת ההכנסות אינה אומרת שהרווחים יאטו באותו קצב. הקונצנזוס עדיין צופה שהרווח התפעולי יצמח בכ-21% בשנת הכספים 2026 וב-18.5% נוספים בשנת הכספים 2027.
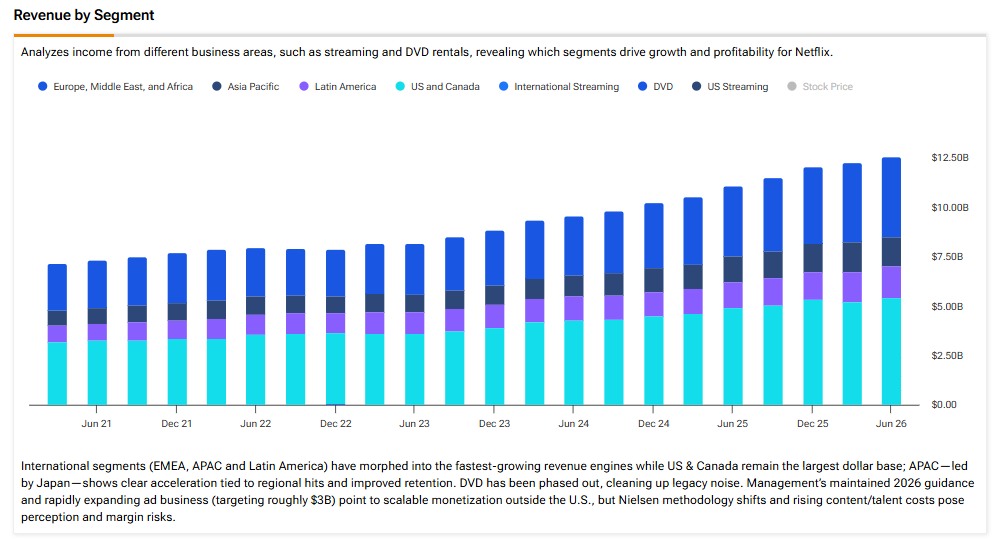
בעיית המעורבות של נטפליקס היא בעיקר סיפור אמריקאי
ההתמתנות בפרופיל הצמיחה של נטפליקס היא אחד הגורמים השליליים העיקריים שמכבידים על התזה. חלק גדול מכך קשור למעורבות, במיוחד בארה״ב. לדוגמה, גולדמן זאקס (GS) ציטט נתוני צד שלישי שהראו כי הזמן שהוקדש לצפייה בארה״ב ירד ב-20% לעומת הרבעון המקביל בשנה הקודמת. בעולם, הוא ירד ב-7%.
הירידה בזמן הצפייה היומי לכל מנוי מדאיגה. הביקורת היא שנטפליקס ממשיכה להשיק מגוון רחב של תכנים, אך הפיקה פחות להיטים גדולים ברמה של דברים מוזרים או ציידי שדי הקיי-פופ.
עם זאת, יש גם נקודה חשובה מהצד השני. נטפליקס דיווחה על 97 מיליארד שעות צפייה במחצית הראשונה של 2026, שיא למחצית ראשונה של שנה. דויטשה בנק (DB) מצביע על פיצול אזורי במעורבות במהלך אותה תקופה. לפי הניתוח שלו, סך דקות הצפייה ירד ב-8.6% לעומת השנה הקודמת בארה״ב, בעוד שהמעורבות הבינלאומית צמחה ב-5.4%.
הדבר מותיר את המשקיעים עם סדרה נוספת של שאלות שקשה לענות עליהן. האם נטפליקס פשוט עוברת תקופה חלשה יותר מבחינת התוכן בארה״ב, שיכולה להשתפר עם גל חדש של להיטים גדולים? או שהמעורבות הנמוכה מצביעה על שינוי מבני יותר?
הקהל האמריקאי מחלק כיום את זמנו בין שירותי סטרימינג, יוטיוב, רשתות חברתיות וצורות בידור אחרות. אי-הוודאות הזו היא סיבה מרכזית לכך שלמשקיעים יש כיום פחות תמריץ לצבור מניות נטפליקס.
הפרסום של נטפליקס עדיין לא סגר את הפער
הספקנות הכללית מתגברת משום שהצמיחה של נטפליקס מתמתנת בדיוק כאשר הציפיות מהפרסום הולכות ועולות. אחרי הכול, נטפליקס כבר מובילה את שוק הווידאו למנויים לפי דרישה (SVOD), עם יותר מ-325 מיליון מנויים משלמים. בהיקף כזה, קשה הרבה יותר לצמוח באמצעות צירוף מנויים חדשים.
קחו לדוגמה את הרבעון השני. ההכנסות צמחו ב-13%, אך ההנהלה צפתה צמיחה של כ-12% ברבעון השלישי. לפני שישה חודשים, הקונצנזוס צפה צמיחה של קרוב ל-13% ברבעון השלישי.
נטפליקס עדיין צופה הכנסות של כ-3 מיליארד דולר מפרסום בשנת 2026. מדובר בכמעט פי שניים מהרמה בשנה שעברה. עם זאת, ההכנסות מפרסום ברבעון השני הסתכמו בכ-618 מיליון דולר, כ-7% מתחת לקונצנזוס.
לכן, בקיצור, נראה שהשוק מתמחר את האפשרות ששיתוף הסיסמאות והמחירים הגבוהים יותר כבר סיפקו חלק ניכר מהתוספת שלהם.
במקביל, לפי הדיווחים, המעורבות נחלשה, בעוד שהפרסום עדיין לא סגר במלואו את הפער. זהו למעשה לב הטיעון השלילי.
התמחור של נטפליקס התאפס בקצב מהיר בהרבה מהרווחים
בשלב הזה, המיקוד עובר מהטיעון השלילי לתמחור. הטיעון החיובי המרכזי שאני רואה הוא פשוט. מחיר המניה ירד בקצב מהיר בהרבה מהערכות הרווח.
לפני כשלושה חודשים, הקונצנזוס צפה רווח של כ-3.83 דולר למניה (EPS) בשנת הכספים 2027. כיום ההערכה כמעט שלא השתנתה ועומדת על כ-3.81 דולר. למרות זאת, נטפליקס נסחרת כעת לפי מכפיל של כ-18 בלבד מהרווח הצפוי.
גם ייצור תזרים המזומנים נותר חזק מאוד. ההנהלה עדיין צופה תזרים מזומנים חופשי של כ-12.5 מיליארד דולר בשנת הכספים 2026. הרווח התפעולי צפוי גם הוא לצמוח בכ-20%.
בנוסף, נטפליקס סיימה את הרבעון השני עם 27.1 מיליארד דולר שעדיין זמינים במסגרת תוכנית רכישה חוזרת של מניות. הדבר אמור לספק דחיפה נוספת לרווח למניה לאורך זמן. ייתכן שחלק מכך עדיין אינו משתקף במלואו בהערכות הקונצנזוס.
לכן, הירידה החדה נראית הרבה יותר כמו התכווצות של המכפיל מאשר כמו קריסה ברווחים. זה לא הופך את נטפליקס להזדמנות ברורה של ״קנייה בירידה״. הסיכון האמיתי הוא שההערכות עדיין אינן משקפות ירידה מבנית במעורבות ובפרסום.
עם זאת, אם הגורמים השליליים האלה זמניים בלבד — כפי שאני חושב — תשלום של מכפיל של כ-18 על רווחי 2027 עבור עסק באיכות כזו מתחיל להיראות אטרקטיבי למדי.
האם נטפליקס היא מניית קנייה לפי תחזית האנליסטים בוול סטריט?
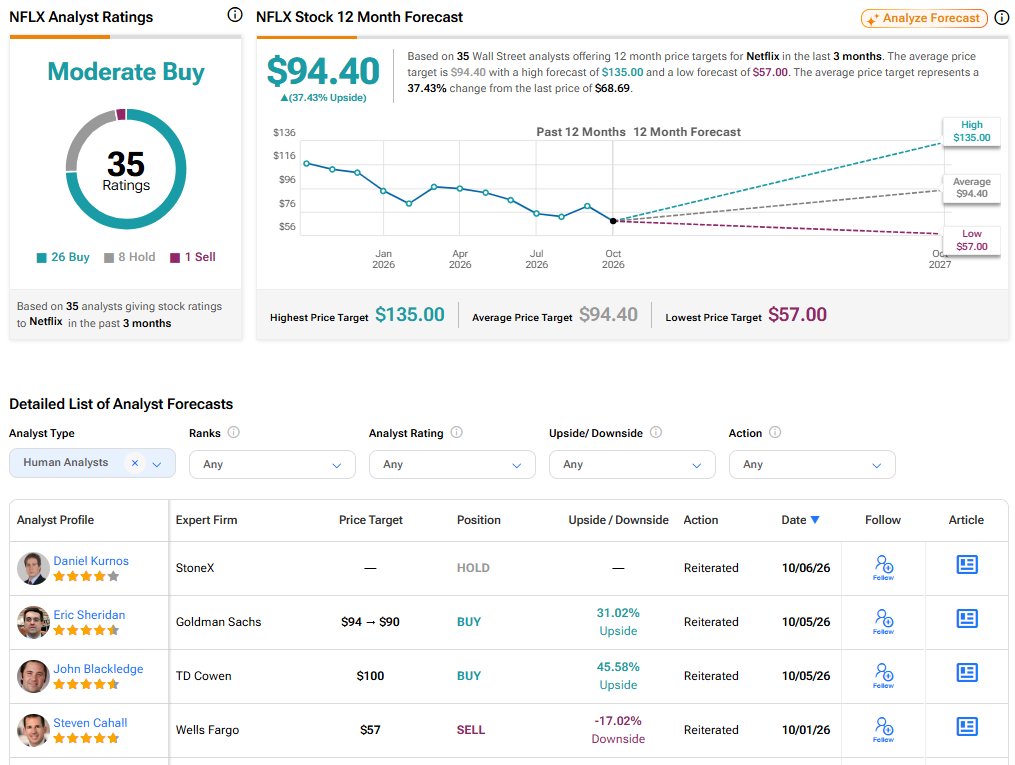
התחזית של וול סטריט לגבי נטפליקס נותרה ברובה חיובית, אף שעדיין נדרשת זהירות מסוימת. למניה יש כיום דירוג קונצנזוס של קנייה מתונה. מתוך 35 הדירוגים שניתנו בשלושת החודשים האחרונים, 26 הם קנייה, שמונה הם החזק ורק אחד הוא מכירה. מחיר היעד הממוצע של נטפליקס עומד על 94.40 דולר. חלק מהאנליסטים הורידו לאחרונה את מחירי היעד שלהם, אך הממוצע הנוכחי עדיין משקף פוטנציאל עלייה של כ-37.4% ממחיר המניה כיום.
נטפליקס שוב נראית אטרקטיבית
לנטפליקס יש בבירור כמה בעיות אמיתיות שעליה להתמודד איתן. המעורבות בארה״ב נחלשה, הפרסום עדיין לא עומד במלואו בציפיות, וצמיחת ההכנסות מאטה.
עם זאת, ייתכן שהשוק מתמחר תוצאה גרועה בהרבה מכפי שהנתונים הבסיסיים מצביעים כיום. תחזית הרווח נותרה עמידה, בעוד שהמניה איבדה כמעט מחצית מערכה מאז השיא.
הדבר יוצר מצב אטרקטיבי הרבה יותר בהשוואה ללפני כמה חודשים. אני לא רואה ב-נטפליקס מניית ״קנייה בירידה״ נטולת סיכון. עם זאת, במכפיל של כ-18 על רווחי 2027, אני מאמין שיחס הסיכון-תשואה תומך כעת בעמדה חיובית.