
ג׳ובי איוויישן מול ארצ'ר: מניית eVTOL אחת היא עכשיו קנייה, אבל לגבי השנייה עדיין אין בהירות, אומר משקיע
- ג׳ובי איוויישן עדיין מובילה בתהליך האישור הרגולטורי ומציגה התקדמות תפעולית, אך תזת ההשקעה שלה נשארת תלויה מאוד באישור, שעדיין אין לגביו לוח זמנים ברור.
- ארצ'ר הרחיבה משמעותית את מקורות ההכנסה הפוטנציאליים שלה דרך רכישת שלוש חברות בנות של בואינג, מה שתומך בהמלצת קנייה ספקולטיבית וביתרון יחסי בהערכת השווי לעומת ג׳ובי איוויישן.

ג׳ובי איוויישן (NYSE:JOBY) ו-ארצ'ר אביאיישן (NYSE:ארצ'ר אביאיישן) עדיין מתחרות על ביסוס מעמדן בשוק ה-eVTOL המתפתח, אבל תזת ההשקעה לגבי שתי החברות השתנתה.
השאלה כבר אינה רק איזו חברה תקבל קודם אישור רגולטורי לכלי הטיס שלה. מאחר שלוחות הזמנים לאישור עדיין לא ודאיים, ושיעורי ריבית גבוהים יותר הופכים תחזיות הכנסות רחוקות לפחות אטרקטיביות, משקיעים צריכים גם לבחון לאיזו חברה יש יותר דרכים לייצר הכנסות בזמן ההמתנה.
השינוי הזה שינה את האטרקטיביות היחסית של שתי המניות. ג׳ובי איוויישן עדיין מובילה בצורה ברורה יותר בכל הנוגע לאישור הרגולטורי, וכבר יש לה פעילות מסחרית משמעותית שנמצאת בעיצומה. אבל ארצ'ר הרחיבה משמעותית את עסקיה באמצעות הרכישה המתוכננת של שלוש חברות בנות של בואינג.
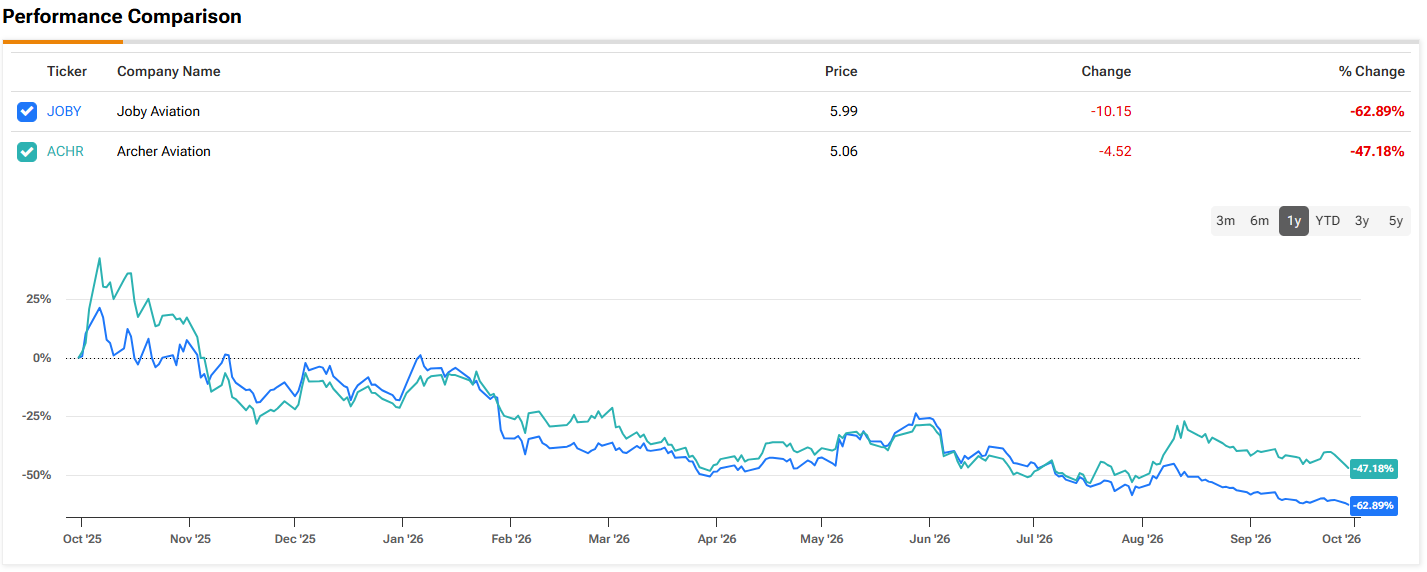
משקיע המשתמש בכינוי The Alpha Analyst (AA) המליץ בעבר על עסקת זוגות שכללה את ג׳ובי איוויישן ואת ארצ'ר, עם פוזיציה חיובית על ג׳ובי איוויישן ופוזיציית שורט על ארצ'ר כדי לגדר את הסיכונים הרחבים יותר שעומדים בפני תחום ה-eVTOL. באותו זמן, AA סבר שג׳ובי איוויישן ממוצבת טוב יותר משום שהיא הייתה מתקדמת יותר בתהליך האישור וקרובה יותר לפעילות מסחרית. מאז, עם זאת, שתי המניות ירדו בחדות, בעוד ארצ'ר שינתה את עסקיה באמצעות הרכישה המתוכננת של שלוש חברות בנות של בואינג. ההתפתחויות האלה שינו את המאזן בין שתי המניות, והובילו את AA לסגור את עסקת הזוגות.
נכון שג׳ובי איוויישן עדיין מקדימה בכל הנוגע לאישור רגולטורי. יש לה חמישה כלי טיס באוויר, כולל אחד שתואם את תקני ה-FAA, מה שמציב אותה בשלב מתקדם יותר בתהליך הרגולטורי לעומת ארצ'ר. ג׳ובי איוויישן גם מצפה להכנסות של כ-115 מיליון עד 125 מיליון דולר השנה, בעוד מספר המושבים שנמכרו עלה בכ-50% לעומת השנה שעברה ברבעון השני. אלה סימנים משמעותיים להתקדמות תפעולית.
הבעיה היא שהאישור הרגולטורי עדיין נשאר המשתנה המרכזי בהערכת השווי של ג׳ובי איוויישן, ועדיין אין תאריך סופי לשלב הגדול הבא בתהליך. גם תוכנית הפיילוט הפדרלית שלה ל-eVTOL עשויה להתחרות על משאבים עם עבודת האישור. במילים אחרות, ג׳ובי איוויישן אמנם התקדמה, אבל חלק גדול מתזת ההשקעה לטווח הארוך עדיין תלוי במעבר המשוכה הרגולטורית.
לארצ'ר יש עכשיו סיפור שונה. ההסכם שלה לרכישת העסקים Insitu, Wisk ו-SkyGrid של בואינג מעניק לחברה חשיפה שמעבר למוניות אוויר לנוסעים. Insitu חשובה במיוחד, משום שחברת הרחפנים הביטחוניים כבר רווחית ומייצרת יותר מ-200 מיליון דולר בהכנסות שנתיות. היא גם נותנת לארצ'ר כניסה לתחום הרחפנים הצבאיים והביטחון, בעוד Wisk מביאה טכנולוגיית eVTOL אוטונומית ו-SkyGrid מוסיפה עסק תוכנה לתעופה.
הגיוון הזה משנה את פרופיל הסיכון. ארצ'ר כבר לא תלויה לגמרי בהמתנה לכך שמונית האוויר שלה תקבל אישור לפני שתוכל לייצר הכנסות משמעותיות. השאיפות שלה בתחום הביטחון, פעילות הרחפנים ותוכנת התעופה מספקות מסלולים פוטנציאליים נוספים למוניטיזציה, אם כי העסקה עם בואינג גם מוסיפה סיכוני אינטגרציה וביצוע.
מבחינת הערכת שווי, AA סבור שגם כאן לארצ'ר יש יתרון. שווי השוק של ג׳ובי איוויישן, שעומד על כ-6.25 מיליארד דולר, מושווה לכ-119.5 מיליון דולר של הכנסות חזויות ל-2026, כלומר בערך פי 52 מהכנסות נראות לעין. שווי השוק של ארצ'ר לאחר העסקה יהיה בערך 5.17 מיליארד דולר, בעוד Insitu לבדה תורמת יותר מ-200 מיליון דולר בהכנסות שנתיות קיימות. זה יוצא בערך פי 26 מהכנסות נראות לעין.
אף אחת מהמניות אינה זולה על בסיס ההכנסות הנוכחיות, ושתיהן עדיין תלויות מאוד בצמיחה עתידית. לכן ארצ'ר עדיין נחשבת להשקעה ספקולטיבית. ובכל זאת, AA מאמין שהשילוב שלה בין מוניות אוויר, ביטחון, רחפנים, תוכנה והכנסות קיימות מספק נתיב רחב יותר קדימה לעומת הסיפור של ג׳ובי איוויישן, שתלוי יותר באישור רגולטורי.
מבחינת AA, המסקנה היא לסגור את עסקת הזוגות של ג׳ובי-ארצ'ר, להחזיק בהמלצת קנייה ספקולטיבית על ארצ'ר, ולהשאיר את ג׳ובי איוויישן על החזק (כלומר, נייטרלי) עד שתהיה נראות טובה יותר לגבי האישור הרגולטורי. ארצ'ר עדיין מתמודדת עם סיכונים של השלמת העסקה, אינטגרציה ושריפת מזומנים, בעוד ג׳ובי איוויישן שומרת על יתרון בכל הנוגע לאישור. ההבדל הגדול הוא שלארצ'ר יש עכשיו יותר ממסלול אחד ליצירת ערך בזמן שהתעשייה ממתינה לאישור eVTOL. (כדי לצפות בביצועי העבר של AA, לחצו כאן)
גם בוול סטריט נוקטים עמדה דומה. JOBY מקבלת דירוג קונצנזוס של האנליסטים מסוג החזק, אם כי באופן מעט פרדוקסלי, מחיר היעד הממוצע שלה, 11.50 דולר, משקף אפסייד של 87% ב-12 החודשים הקרובים. ארצ'ר אביאיישן מדורגת קנייה חזקה, ומחיר היעד הממוצע שלה, 11.60 דולר, מצביע על עלייה של 124% בשנה הקרובה. (ראו תחזית מניית JOBY או תחזית מניית ארצ'ר אביאיישן)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של המשקיע המוצג. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.