
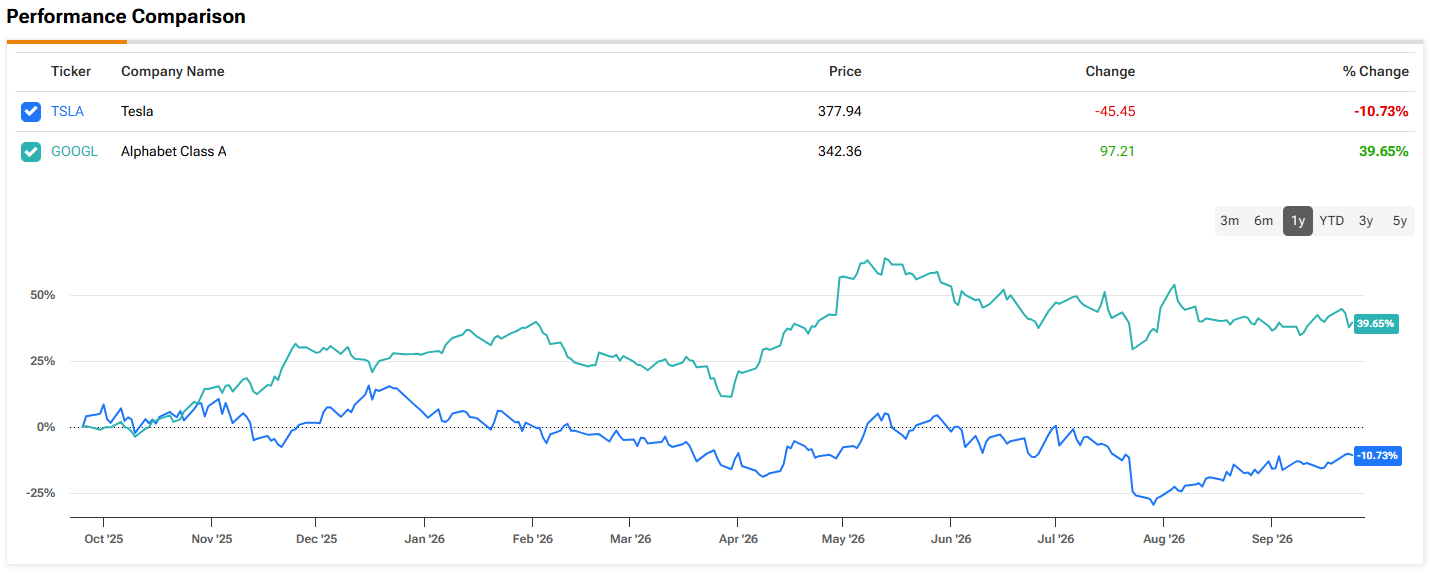
אלפאבית A מול טסלה: מניית Mag 7 אחת היא מנצחת, והשנייה מתמודדת עם יותר מדי סימני שאלה, אומר משקיע
- המשקיע Bohdan Kucheriavyi רואה ב-גוגל השקעה חזקה לטווח ארוך, בזכות הביקוש הגובר ל-TPUs של גוגל, צבר הזמנות ענן של 514 מיליארד דולר, התחזקות עסקי החיפוש והתרחבות פעילות ה-AI ו-Waymo.
- לדעת Kucheriavyi, טסלה ניצבת מול יותר מדי סימני שאלה, כולל חולשה בציפיות למסירות, תחרות גוברת, השקעות כבדות בפרויקטים חדשים ותזרים מזומנים חופשי שלילי, ולכן הוא מדרג את המניה במכירה.

אלפאבית A (גוגל) ו-טסלה (טסלה) הן שתיהן חלק מקבוצת Magnificent Seven, קבוצת ענקיות הטכנולוגיה האמריקאיות בעלות שווי השוק הגבוה, שהפכה לכוח מרכזי בשוק המניות. אבל שתי החברות מנסות לשכנע את המשקיעים שהעתיד שלהן מגיע הרבה מעבר לעסקים שהפכו אותן לענקיות טכנולוגיה.
עבור אלפאבית A, זה אומר להפוך את תשתית ה-AI שלה ואת השבבים שהיא מפתחת בעצמה למקורות הכנסה חדשים ומשמעותיים, ובמקביל להגן על פעילות החיפוש שעדיין מניעה את אימפריית הפרסום שלה. טסלה, מנגד, מקדמת חזון רחב הרבה יותר, שכולל נהיגה אוטונומית, רובוטיקה וייצור מוליכים למחצה לצד עסקי הרכב החשמלי המרכזיים שלה.
המצב הזה משאיר את המשקיעים מול שאלות שונות מאוד. כמה מההשקעה העצומה של אלפאבית A ב-AI תהפוך בעתיד להכנסות, והאם גוגל תוכל לשמור על הדומיננטיות שלה בחיפוש כאשר AI משנה את הדרך שבה אנשים מוצאים מידע? אצל טסלה, הדיון מתמקד בביקוש לרכבים, בתחרות שמתחזקת, ובשאלה האם הפרויקטים השאפתניים החדשים שלה יכולים להצדיק את הציפיות שכבר מגולמות בשווי שלה.
המשקיע Bohdan Kucheriavyi בחן את שתי החברות, כאשר שתי המניות מציעות סטים שונים מאוד של הזדמנויות וסיכונים.
הטיעון של Kucheriavyi לטובת אלפאבית A מתחיל במשהו שעדיין לא זוכה להערכה מספקת יחסית: יחידות עיבוד Tensor של גוגל, או TPUs. עד לאחרונה, לקוחות קיבלו גישה לשבבים האלה בעיקר דרך גוגל Cloud. כעת החברה החלה לספק מערכות TPU ישירות ללקוחות נבחרים, כאשר ההכנסות הראשונות מחומרה הופיעו ברבעון השני.
המשקיע מצביע על צבר ההזמנות של פעילות הענן של אלפאבית A, בהיקף של 514 מיליארד דולר, כהוכחה לכך שהביקוש כבר ננעל. לפי הדיווחים, Anthropic הסכימה להוציא כ-200 מיליארד דולר לאורך חמש שנים על גוגל Cloud ועל השבבים שלה, בעוד Crux AI, מיזם תשתיות AI הנתמך על ידי גוגל, הבטיח לאחרונה מימון בנקאי של 22 מיליארד דולר לרכישת ה-TPUs של גוגל. לטענת Kucheriavyi, המימון הזה מספק אינדיקציה מוחשית יותר לביקוש מאשר תחזיות בלבד.
עסק החיפוש המסורתי של גוגל הוא חלק חשוב נוסף בטיעון. סקר של Evercore מצא כי 78% מהמשיבים עדיין משתמשים בגוגל בתדירות הגבוהה ביותר לצורכי חיפוש, לעומת 70% בנקודת השפל ב-2024 ובתחילת 2025. גם ההכנסות של אלפאבית A בתחום Search & Other עלו ב-17% לעומת השנה שעברה ברבעון השני. במקביל, מוצרי ה-AI של גוגל צוברים משתמשים, כאשר גם AI Mode וגם אפליקציית Gemini עברו את רף מיליארד המשתמשים החודשיים.
Kucheriavyi מדגיש גם את ההתרחבות בהשקעות התשתית של אלפאבית A ואת פעילות הנהיגה האוטונומית של Waymo. האחרונה התרחבה ל-14 ערים בארה"ב ונערכת להיכנס לסינגפור, בעוד אלפאבית A ממשיכה להשקיע בהיקף גדול כדי להתמודד עם מגבלות על קיבולת המחשוב ל-AI.
כשמחברים את כל זה יחד, Kucheriavyi רואה ב-גוגל "השקעה חזקה לטווח ארוך". בהתאם לכך, המשקיע מדרג את המניה בקנייה. (לצפייה ברקורד של Kucheriavyi, לחצו כאן)
המצב של טסלה סובב סביב סט שונה של סוגיות. פעילות הרכב של החברה נמצאת תחת לחץ בשל ציפיות חלשות יותר למסירות, בעוד ריביות גבוהות יותר עלולות לייקר את מימון הרכב. גולדמן זאקס הפחיתה לאחרונה את תחזית המסירות שלה לרבעון השלישי ל-435,000 רכבים, מתחת לציפיות הקונצנזוס.
במקביל, טסלה מקצה משאבים משמעותיים לפרויקטים שמחוץ לעסקי הרכב המסורתיים שלה. החברה ו-SpaceX הודיעו על השקעה ראשונית של 16.8 מיליארד דולר ב-Terafab, מתקן מוליכים למחצה מתוכנן בטקסס. העלות הסופית עשויה להיות גבוהה בהרבה, אם כי ההתחייבות הכספית המדויקת של טסלה עדיין אינה ברורה.
Kucheriavyi מטיל ספק גם בתזמון של הוצאה כזו. טסלה דיווחה על שיעור רווח תפעולי של 1.4% ברבעון השני ועל תזרים מזומנים חופשי שלילי של 1.1 מיליארד דולר, בעוד ההנהלה מצפה להוצאה הונית של יותר מ-25 מיליארד דולר השנה.
ואז יש גם את נושא התחרות. יצרניות רכב סיניות, במיוחד BYD, התחזקו בשווקים מחוץ לסין, והאפשרות שיצרניות סיניות ייצרו בעתיד רכבים בארה"ב עשויה לשנות את מפת התחרות. הפרויקטים הקרובים של טסלה, Roadster ו-Optimus, מציעים אפיקי צמיחה פוטנציאליים חדשים, אך נכון לעכשיו אף אחד מהם אינו תורם באופן משמעותי לתוצאות הכספיות המרכזיות של החברה.
מאחר שהמניה ממשיכה להיסחר הרבה מעל השווי ההוגן של Kucheriavyi (שאינו גבוה מ-92 דולר למניה), המשקיע מדרג את מניית טסלה במכירה.
בוול סטריט, מניית גוגל מחזיקה בדירוג הקונצנזוס של האנליסטים קנייה חזקה, כאשר מחיר היעד הממוצע שלה, 428.88 דולר, מצביע על כך שהמניה תעלה ב-25% בשנה הקרובה. במקביל, ל-טסלה יש דירוג קונצנזוס של קנייה מתונה, בעוד שמחיר היעד הממוצע שלה, 388.85 דולר, מצביע על אפסייד מתון של 5% ב-12 החודשים הקרובים. (ראו תחזית מניית גוגל או תחזית מניית טסלה)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של המשקיע המוצג. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.