
UBS לוחצת על ההדק על 2 מניות AI, כש-Muse של מטא מעלה את הרף בתחום מחשוב ה-AI
- UBS טוענת ש-Muse של מטא מספקת הוכחה מוקדמת לכך שסוכני AI לצרכנים יכולים להגיע לאימוץ רחב, דבר שעשוי להרחיב את המונטיזציה של AI ולהגדיל את הביקוש לעוצמת מחשוב ולתשתיות AI.
- UBS ממליצה על קורוויב [CRWV] ועל Applied Digital [APLD], ומדגישה עבור שתיהן פוטנציאל צמיחה משמעותי על רקע ביקוש חזק למחשוב AI, התרחבות תשתיות והערכות אנליסטים חיוביות.

ה-AI הפך בהדרגה לחלק מחיי היומיום מאז ההשקה של ChatGPT. בתחילה ככלי למענה על שאלות וליצירת תוכן, ולאחרונה גם כדרך לבצע משימות בשם המשתמש. עסקים כבר החלו לאמץ את מערכות ה-AI האייג'נטיות האלה לשירות לקוחות ולתפקידים נוספים, וכעת מטא מביאה את הטכנולוגיה ישירות לצרכנים עם Muse.
Muse, שהושקה מוקדם יותר החודש, נועדה לטפל במגוון משימות יומיומיות לפי הוראות המשתמש. היא יכולה לשלוח מיילים מתוזמנים, להזמין נסיעות, להתאים תוכניות כשהנסיבות משתנות, ואפילו לעזור לקבוע מהי הדרך הטובה ביותר למכור רכב. במקום לדרוש מהמשתמשים לנהל כל שלב בעצמם, Muse מאפשרת להם להגדיר מטרה ואז מסייעת לבצע את המשימות הדרושות כדי להשיג אותה.
לטכנולוגיה הזו יש פוטנציאל גבוה להפוך ל"דבר הגדול הבא" ב-AI, ומשרד ההשקעות הראשי של UBS הציג בדיוק את הטענה הזו.
"Muse של מטא מספקת עדות מוקדמת לכך שסוכני AI לצרכנים יכולים להגיע לאימוץ רחב. זה לא רק יוצר הזדמנויות חדשות למונטיזציה של AI מעבר ליישומים ארגוניים, אלא גם תומך בביקוש גובר לעוצמת מחשוב ולתשתיות AI… אנחנו שומרים על תחזית חיובית לעסקת ה-AI, הנתמכת בעלייה באימוץ ובמונטיזציה, וכן בהתרחבות בהוצאות ההון. אנחנו מעדיפים חשיפה מגוונת לאורך שרשרת הערך, כולל מובילות איכותיות בתחומי השבבים והחומרה שמציעות נראות חזקה ברווחים ותשואה אטרקטיבית על ההון, לצד מוציאות ה-AI הגדולות ביותר, שהיקף הפעילות שלהן, זרמי הרווח המגוונים שלהן וההזדמנויות הגדלות למונטיזציה של AI אמורים לספק עמידות במגוון תרחישים," כתב ה-CIO.
האנליסטים של UBS פועלים לפי התזה הזו, והם ממליצים על מניות בעולם ה-AI, במיוחד בתחום מחשוב ה-AI ובטכנולוגיות סמוכות נוספות. באמצעות פלטפורמת TipRanks, שלפנו את הפרטים על שתי מניות כאלה. בואו נבחן אותן מקרוב, ונבין למה בדיוק UBS לחצה על ההדק בשמות האלה.
קורוויב (CRWV)
הראשונה היא קורוויב, חברה מניו ג'רזי שמספקת שירותי neocloud ברמה גבוהה, ומעניקה ללקוחותיה גישה לכלי AI ולפלטפורמות איכותיות. קורוויב בנתה את סביבת ה-neocloud שלה מאפס כדי לתמוך בטכנולוגיות ה-AI החדשות ביותר בכל קנה מידה, וכך לספק למעבדות AI, לסטארט-אפים ואפילו לארגונים גדולים את הכלים, הפלטפורמות והיישומים שהם צריכים כדי לבצע את עבודתם. החברה בנתה את התשתית ואת המומחיות – וכל מה שהלקוחות צריכים לעשות הוא להשתמש בהן.
זה הופך את קורוויב לשותפה חזקה במערכת האקולוגית של ה-AI. תשתיות הן דבר מורכב ויקר, במיוחד בעולם ה-AI שבו זמן סופר-מחשוב ודרישות אנרגיה גבוהות הם דבר שבשגרה. קורוויב הופכת את התשתית לנגישה, ומרחיבה את הנגישות הזו כל הזמן.
יתרון חשוב אחד שקורוויב מביאה ללקוחותיה הוא פלטפורמת SUNK. השם נגזר מ-Slurm on Kubernetes, והיא מחברת במקום אחד שתי פלטפורמות עבודה סטנדרטיות של תעשיית ה-AI. חשוב מכך, SUNK מאפשרת להשתמש ביכולות של שתי הפלטפורמות יחד.
החברה מתגאה במתן תשתית אמינה המותאמת ל-AI, כולל אספקת אשכולות GPU שהם אמינים, עמידים וניתנים להרחבה מלאה. קורוויב מתהדרת בשווי שוק של כמעט 49 מיליארד דולר, ומפעילה 51 מרכזי נתונים מתקדמים התומכים ב-AI. אלה מגובים ביותר מ-4.2 ג'יגה-ואט של קיבולת חשמל בחוזים, ועם 1.5 ג'יגה-ואט של חשמל פעיל.
הדוח האחרון של קורוויב כיסה את הרבעון השני של 2026, והחברה תיארה את התוצאות כ"חזקות". קורוויב דיווחה על הכנסות של 2.58 מיליארד דולר ברבעון, לעומת 1.21 מיליארד דולר ברבעון השני של 2025. השורה העליונה הרבעונית גם עקפה את התחזיות ב-20 מיליון דולר. עם זאת, החברה דיווחה על הפסד למניה; ברמה של (1.14$), ההפסד הזה היה חלש יותר בהשוואה ל-(0.60$) שדווחו ברבעון המקביל אשתקד.
האנליסט של UBS, קרל קירסטד, סבור שוול סטריט עדיין זהירה מדי כלפי קורוויב, וממעיטה גם בעמידות הביקוש למחשוב AI וגם ביכולת של החברה לייצר יותר הכנסות מהתשתית שלה.
"למרות איתותים יוצאי דופן של ביקוש למחשוב AI ועדויות חזקות לכך שמדד ההכנסות של קורוויב לכל ג'יגה-ואט ימשיך לעלות, הסנטימנט בוול סטריט זהיר מאוד (כפי שמשתקף במכפיל הכנסות של פי 3 בלבד על הכנסות 2027)… לדעתנו, וול סטריט עשויה להמעיט בערך החוזק והעמידות של הביקוש למחשוב AI (מצד ארגונים, לא רק מצד מעבדות החזית), במגמות תמחור ה-GPU (שמובילות לעלייה בהכנסות לכל ג'יגה-ואט מכ-11 מיליארד דולר כיום ל-15+ מיליארד דולר לאורך זמן), ובעובדה ש(בהתבסס על בדיקות המתוארות בדוח הזה) קורוויב ביססה מוניטין של אמינות וביצועים שמבדיל אותה מהמתחרות. המלצה חיובית על מניית קורוויב היא בפועל הימור על כך שמשקיעים יחזרו בקרוב למסחר ארוך ב-AI, תרחיש שנראה סביר יותר ויותר נוכח הסנטימנט המתון, איתותי הביקוש החזקים והצמיחה המדווחת של מעבדות החזית," כתב קירסטד.
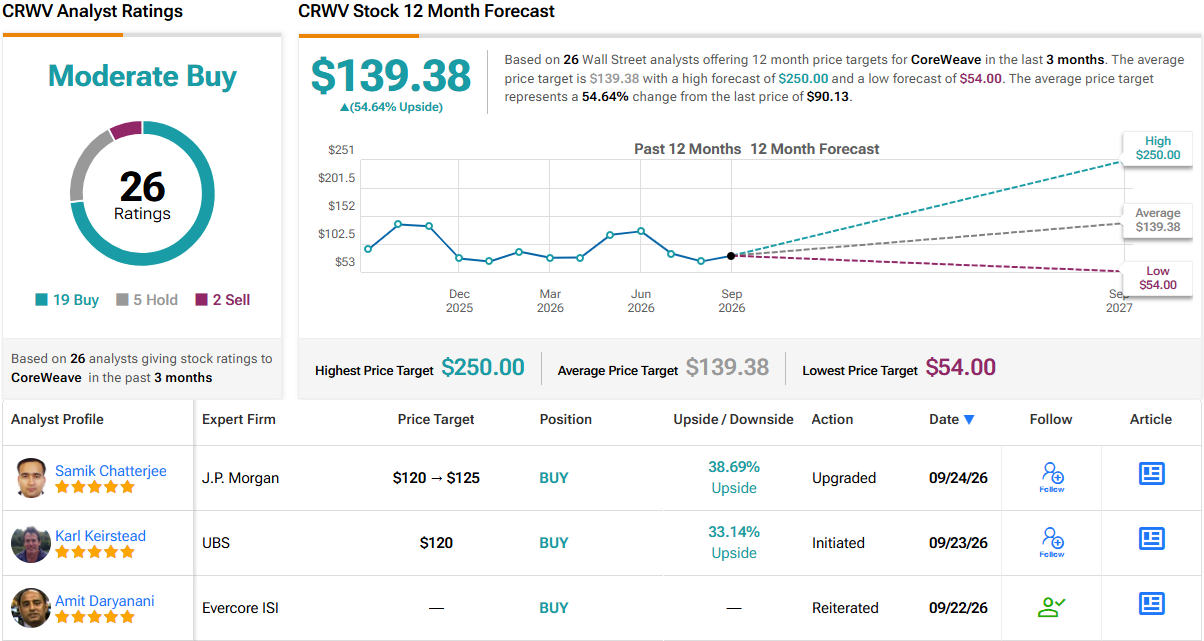
פוטנציאל הצמיחה הזה עומד מאחורי דירוג הקנייה של קירסטד למניית CRWV, יחד עם מחיר יעד של 120 דולר, שמצביע על אפסייד של 33% ב-12 החודשים הקרובים. (לצפייה ברקורד של קירסטד, לחצו כאן)
26 סקירות האנליסטים כאן כוללות 19 דירוגי קנייה, 5 דירוגי החזק, ו-2 המלצות מכירה. מחיר המניה עומד על 90.13 דולר, ומחיר היעד הממוצע שלה, 139.38 דולר, מרמז על פוטנציאל עלייה של כ-55% בשנה הקרובה. (ראו תחזית מניית CRWV)
Applied Digital (APLD)
החברה הבאה שנבחן כאן היא Applied Digital, חברת תשתיות AI שפועלת מדאלאס, טקסס, ומתמקדת בתכנון, בנייה והפעלה של הדור הבא של מרכזי הנתונים וסביבות המחשוב בצפיפות גבוהה של תעשיית ה-AI. המתקנים האלה נבנים מאפס כדי לתמוך באופן מלא ביישומי AI, למידת מכונה ומחשוב עתיר ביצועים (HPC).
תחום ההתמחות של Applied Digital הוא "מפעלי ה-AI" שלה – רשת של קמפוסים תשתיתיים ייעודיים, שתוכננו במיוחד כדי לקחת ייצור חשמל בקנה מידה גדול ולהפוך אותו לקיבולת AI תפעולית. המתקנים האלה נבנים מלכתחילה כדי לתמוך ולתחזק את עומסי העבודה בצפיפות גבוהה המובנים באימון ובהסקת מסקנות של AI, ולשמור אותם על פלטפורמה אחת.
מפעלי ה-AI תוכננו להיות ניתנים להרחבה, כדי לענות על הצרכים של ארגוני הטכנולוגיה הגדולים בתעשייה, וכן של ההייפרסקיילרים הענקיים. המשמעות היא תמיכה בשימוש אינטנסיבי בשרתים, מהסוג שמריץ עומסי עבודה כבדים באימון ובהסקת מסקנות של AI. תשתיות AI בגודל כזה צורכות הרבה חשמל ומייצרות הרבה חום, ו-Applied Digital מטפלת בכך ביעילות באמצעות טכנולוגיות קירור ייחודיות ללא מים, שמשולבות בהקמת מרכזי הנתונים.
ההתרחבות המהירה של ה-AI בשנה האחרונה הייתה חיובית מאוד עבור Applied Digital. החברה רשמה זינוק של יותר מ-400% בהכנסות ברבעון האחרון שעליו דיווחה, הרבעון הפיסקלי הרביעי של 2026, כשהשורה העליונה הסתכמה ב-258.7 מיליון דולר – ועקפה את התחזית ביותר מ-163 מיליון דולר. בשורה התחתונה, Applied Digital דיווחה על הפסד נקי המיוחס לבעלי מניות רגילות של 110.6 מיליון דולר – הפסד שהצטמצם ב-108% בהשוואה שנתית.
עלייה בהכנסות והצטמצמות בהפסדים מחזקות את התמונה, אבל אנליסט UBS ריאן גראבט סבור שההזדמנות של APLD חורגת בהרבה מעבר לשיפור בנתונים הפיננסיים שלה.
"אנחנו מאמינים שמניית APLD מציעה למשקיעים זרזי אפסייד דרך פלטפורמה שכבר הוכיחה אמינות בחתימות על חוזי שכירות ובאספקת קיבולת של מרכזי נתוני AI בקנה מידה גדול. אנחנו רואים פוטנציאל לחתימות חדשות על חוזי שכירות בטווח הקרוב דרך אפשרויות הרחבה של שוכרים, שאמורות גם להביא לשיפור בכלכלה של העסקאות, ולהדגיש את הערך של צנרת פיתוח משמעותית שנפרשת על פני אתרי גרינפילד, הרחבות של קמפוסים קיימים והתקדמות לעבר ייצור באתר. יותר ממניות אחרות של קולוקציית HPC, אנחנו רואים הזדמנות להפחתת פרמיית הסיכון ולהתרחבות מכפילים דרך (1) שינוי בבסיס השוכרים, ממצב שהוא כולו בתשואה גבוהה כיום למצב שבו הרוב יהיה בדירוג השקעה בתחילת 2028, (2) הזדמנויות למחזור חוב לאורך מבנה החוב והשותפות עם מקווארי, ככל שהפרויקטים יגיעו לייצוב, ו-(3) המרה עתידית ל-REIT. המניות גם מספקות אופציונליות דרך ההתרחבות והפרדה אפשרית של ChronoScale, ענן ה-GPU שנמצא בשליטת רוב החברה," הסביר גראבט.
גראבט רואה מספיק גורמים חיוביים כדי להישאר חיובי על המניה של APLD. אנליסט UBS מעניק למניה דירוג קנייה וקובע מחיר יעד של 38 דולר, שמצביע על עלייה של 40% ב-12 החודשים הקרובים. (לצפייה ברקורד של גראבט, לחצו כאן)
תשואה של 39% אולי נשמעת טובה, אבל למעשה היא מתונה לעומת מה שקהילת האנליסטים הרחבה יותר צופה. במחיר יעד ממוצע של 60.07 דולר, הנתון גבוה ביותר מפי שניים ממחיר המניה הנוכחי שעומד על 27.06 דולר, ומשאיר על השולחן פוטנציאל לעלייה של 122%. ל-APLD יש 7 דירוגי קנייה ו-2 דירוגי החזק מתוך 9 הסקירות האחרונות שלה, מה שמתורגם לדירוג קונצנזוס של קנייה חזקה. (ראו תחזית מניית APLD)

כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המופיעים בו. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.