
השקעות ה-AI השיא של אלפאבית A (גוגל) מתחילות להשתלם
- אלפאבית A הציגה ברבעון השני צמיחה חזקה במיוחד ב-גוגל Cloud, עם עלייה של 82% בהכנסות והתרחבות חדה בשולי הרווח התפעולי ל-35.6%, מה שמחזק את הטענה שהשקעות ה-AI שלה כבר מייצרות תשואה תפעולית משמעותית.
- למרות הוצאות הון שיא ותזרים מזומנים חופשי שלילי, החברה העלתה שוב את תחזית הוצאות ההון ל-2026, בעוד שהמניה עדיין נסחרת במכפילים נמוכים יחסית למתחרות, כשוול סטריט שומרת על דירוג קנייה חזקה ל-גוגל.

אלפאבית A (גוגל) מצליחה להפוך השקעות הון שיא בבינה מלאכותית (AI) לצמיחה מהירה יותר בענן ולרווחיות גבוהה יותר. על רקע זינוק בביקוש של ארגונים לפתרונות AI, ההכנסות של גוגל Cloud עלו ב-82% משנה לשנה, בעוד ששולי הרווח התפעולי התרחבו בחדות מ-20.7% ל-35.6% ברבעון השני.
ענקית הטכנולוגיה שעומדת מאחורי גוגל פרסמה דוח לרבעון השני, שמאשר בצורה ברורה את התזה החיובית לטווח הארוך. אלפאבית A ממירה השקעות שיא ב-AI להתרחבות בשולי הרווח, ולא רק לצמיחה בהכנסות. התוצאות האלה מחזקות את התזה החיובית עבור אלפאבית A, במיוחד בהשוואה לחברות ההייפרסקיילר המקבילות לה. כאשר המניה עלתה רק 9% מתחילת השנה, ייתכן שהשוק עדיין לא משקף במלואו את כוח הרווח שנובע מהשקעות ה-AI שלה. אני נשאר חיובי על גוגל.
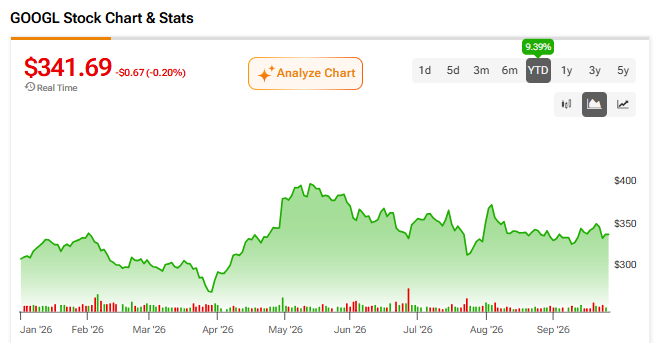
לאלפאבית A היה רבעון שיא, עם כוכבית חשובה אחת
לאלפאבית A היה רבעון שני שיא, אבל עם כוכבית חשובה אחת. 99 מיליארד דולר מהרווח לפני מס ברבעון הזה הגיעו מרווח לא ממומש וללא תזרים מזומנים על החזקות המניות של אלפאבית A בחברות כמו Anthropic ו-SpaceX, ולא מפעילות הליבה. אם מנטרלים את זה, הביצועים התפעוליים הבסיסיים עדיין חזקים, אבל הרבה פחות דרמטיים ממה שמשתמע מההפתעה החיובית ברווח למניה (EPS).
תוצאות הרבעון השני של 2026, שפורסמו ב-22 ביולי, עקפו כמעט את כל תחזיות המדדים. ההכנסות צמחו ב-24% משנה לשנה ל-119.8 מיליארד דולר, בערך 3 מיליארד דולר מעל 116.9 מיליארד הדולר שוול סטריט חזתה. שולי הרווח התפעולי התרחבו ל-34%, עלייה של שתי נקודות אחוז לעומת הרבעון המקביל אשתקד. הרווח המדולל למניה הגיע ל-9.11 דולר, הרבה מעל 2.88 הדולר שהאנליסטים ציפו להם.

הקפיצה בשולי הרווח של גוגל Cloud היא האיתות האמיתי
גוגל Cloud היה המגזר הבולט ביותר. ההכנסות צמחו ב-82% משנה לשנה ל-24.8 מיליארד דולר, ושולי הרווח התפעולי כמעט הוכפלו ל-35.6% לעומת 20.7% לפני שנה, לפי הודעת הרווחים של אלפאבית A. ההכנסה התפעולית של תחום הענן יותר משילשה את עצמה והגיעה ל-8.8 מיליארד דולר. זה גם היה הרבעון הראשון שבו אלפאבית A הכירה בהכנסות ממכירה ישירה של מערכות tensor processing unit (TPU) למרכזי הנתונים של לקוחות.
ההתרחבות הזאת בשולי הרווח היא ההוכחה החזקה ביותר לכך שהוצאות ההון של אלפאבית A עובדות. התשואה על ההון המושקע (ROIC) שלה ב-12 החודשים האחרונים עומדת על 21.82%. זה הרבה מעל אמזון (אמזון) עם 10.70% ואורקל (ORCL) עם 7.99%, וגם מעט מעל מיקרוסופט (מיקרוסופט) עם 20.56% ומטא (מטא) עם 17.95%. תקציב הון בשיא הוא הרבה פחות מדאיג כשהתשואה על ההון הזה תחרותית ולא מפגרת מאחור.
הוצאות ההון של אלפאבית A מעל תזרים המזומנים
הוצאות ההון של אלפאבית A הגיעו ל-44.9 מיליארד דולר ברבעון, ותזרים המזומנים החופשי (FCF) הפך לשלילי לראשונה בתולדות החברה כחברה ציבורית, וירד למינוס 5.9 מיליארד דולר. סמנכ"לית הכספים ענת אשכנזי אישרה בשיחת המשקיעים שהפער נבע מהוצאות ההון, גם בזמן שתזרים המזומנים התפעולי ב-12 החודשים האחרונים נשאר ברמה בריאה של 185.7 מיליארד דולר.
העלייה בריביות הופכת את זה לנושא שכדאי לעקוב אחריו. עלות ההון הממוצעת המשוקללת של אלפאבית A היא 10.32% על בסיס רבעוני, אם כי יחס החוב לנכסים שלה נשאר שמרני, ברמה של 0.12 ב-12 החודשים האחרונים. ההנהלה גם לא מאטה: תחזית הוצאות ההון לשנת 2026 כולה הועלתה שוב, הפעם ל-195–205 מיליארד דולר לעומת 180–190 מיליארד דולר קודם לכן.
מה שמונע מזה להפוך לדגל אדום הוא הדרך שבה ההנהלה מציגה את הדברים. כפי שאשכנזי אמרה בשיחת המשקיעים, המטרה של אלפאבית A היא "להשקיע כל עוד אנחנו רואים תשואה אטרקטיבית על ההשקעה הזאת." זו גישה שמציבה משמעת לפני הכול.
TPU מוסיפים לאלפאבית A מנוע צמיחה חדש, שעדיין נמצא בשלב מוקדם
אלפאבית A השתמשה במשך שנים בשבבי ה-TPU המותאמים אישית שלה בתוך החברה, אבל זה היה הרבעון הראשון שבו סיפקה מערכות TPU ישירות למרכזי הנתונים של לקוחות. המנכ"ל סונדר פיצ'אי גם קישר בין פיתוח TPU לבין התחרות בתחום הבינה המלאכותית הכללית, ואמר לאנליסטים שהקצאת כוח מחשוב מספק "כדי להתחרות בחזית פיתוח ה-AGI" היא העדיפות הראשונה של החברה.
המכירות החיצוניות של TPU עדיין קטנות ביחס להכנסות הכוללות של תחום הענן. ההנהלה צופה תרומה צנועה בלבד ב-2026, כאשר הרוב הגדול של הסכמי ה-TPU הקיימים יהפוך להכנסות רק ב-2027. זו הימור מוקדם, אבל כבר קיים ביקוש חיצוני אמיתי, וזה האיתות החשוב יותר בשלב הזה.
גוגל מגוונת את אספקת השבבים שלה עם Marvell
במשך שנים, ברודקום (AVGO) הייתה שותפת התכנון העיקרית של אלפאבית A עבור TPU. זה השתנה ב-29 ביולי, כאשר Marvell Technology (MRVL) חתמה על הסכם מסחרי עם גוגל לפיתוח משותף של סיליקון מותאם אישית בכל אקוסיסטם ה-TPU, כולל מאיצי הסקת AI, בקרי אחסון, בקרי ממשק רשת, בקרי ממשק זיכרון ומחשוב קרוב לזיכרון.
Marvell גם הנפיקה לגוגל כתב אופציה לעד 58,970,907 מניות במחיר של 206.58 דולר למניה, בשווי של בערך 12.2 מיליארד דולר אם ימומש במלואו, עם הבשלה בשלבים שקשורים לרכישות השבבים בפועל של גוגל דרך שנת הכספים 2033 של Marvell. השוק פירש את זה כאיום על ברודקום. מניית Marvell זינקה ביותר מ-11% בעקבות החדשות, בעוד שברודקום ירדה בכ-5%. חשוב להבהיר, ההסכם הקיים של גוגל עם ברודקום לגבי TPU עדיין בתוקף עד 2031, וברודקום אמרה שהשותפות נשארת חזקה מתמיד.
הערכת השווי של אלפאבית A היא בהנחה לעומת חברות הייפרסקיילר
למרות הצמיחה, אלפאבית A לא נסחרת כמו חברת ההייפרסקיילר עם קצב הצמיחה המהיר ביותר. מכפיל הרווח (P/E) ההיסטורי שלה הוא 17.2, נמוך מזה של אמזון שעומד על 20.06, אורקל עם 21.8, מטא עם 26.25 ומיקרוסופט עם 27.81, וגם נמוך משמעותית מהממוצע שלה עצמה בשנים האחרונות, 23.76. על בסיס תחזיות קדימה, אלפאבית A נסחרת במכפיל 16.6 על הרווח הצפוי, לעומת 17.14 עבור אורקל, 19.38 עבור אמזון, 25.07 עבור מטא ו-25.2 עבור מיקרוסופט.
ליחס PEG של אלפאבית A, שעומד על 0.15, יש מראה זול במיוחד, אם כי הנתון הזה מעוות בגלל רווח ההון החד-פעמי מהרבעון הזה ולא צריך לקחת אותו כפשוטו. גם בלי זה, מכפילי הרווח ההיסטוריים והחזויים לבדם מצביעים על כך שאלפאבית A היא כיום חברת ההייפרסקיילר הגדולה הזולה ביותר.

אלפאבית A בוול סטריט
וול סטריט נשארת חיובית מאוד על אלפאבית A. למניה יש דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה, על בסיס 24 המלצות קנייה וארבע המלצות החזק, בלי אף אנליסט שממליץ על מכירה. ברמות הנוכחיות, מחיר היעד הממוצע של גוגל, שעומד על 428.88 דולר, משקף אפסייד של כ-25.05%.
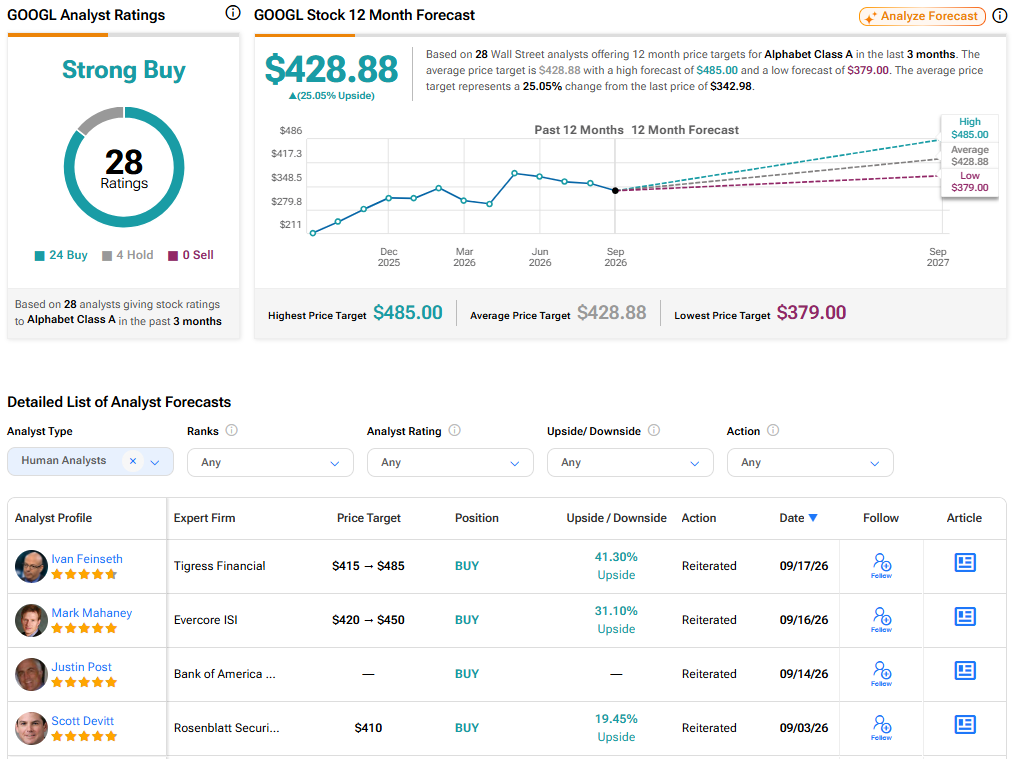
גם אנליסטים אחרים העלו לאחרונה את מחירי היעד שלהם, תוך ציון הקלה בחששות הרגולטוריים וחידוש המומנטום בענן לקראת הדוח הבא של החברה. איוון פיינסת' מTigress Financial, אחד האנליסטים שהיו הכי עקביים בגישה החיובית שלהם למניה, חזר לאחרונה על העמדה הזו, תוך ציון החוזקה בתחומי הענן, החיפוש וה-AI.
סיכום
תוצאות הרבעון השני של אלפאבית A מספקות הוכחה ברורה לכך שמחזור הוצאות ההון הגבוה של ביג טק יכול לייצר מינוף תפעולי מיידי. באמצעות הרחבת שולי הרווח בענן לכיוון אמצע אזור ה-30%, הבטחת מסחור קנייני של TPU ושמירה על ספי תשואה ממושמעים על ההון, ההנהלה ממשיכה לבצע בצורה כמעט מושלמת. כשהיא נסחרת במכפיל 16.6 בלבד על הרווח החזוי, אני רואה ב-אלפאבית A את חברת ההייפרסקיילר בעלת התמחור האטרקטיבי ביותר כיום, מה שמחזק מאוד את העמדה החיובית שלי.