
מיקרון מול אינטל: מניית שבבי AI אחת היא מציאה, והשנייה נמצאת מחוץ לתחום ההשקעה, לפי משקיע מוביל
- המשקיע The Asian Investor רואה במיקרון טכנולוג'י הזדמנות אטרקטיבית לקראת הדוח, בזכות ביקוש חזק לזיכרון, שיפור בנתח השוק, שולי רווח גבוהים ותמחור שנחשב נמוך יחסית.
- למרות הראלי האחרון ב-אינטל על רקע ההתלהבות מ-AI, המשקיע סבור שהתמחור שלה גבוה מדי ומעניק לה דירוג מכירה, בעוד שגם בוול סטריט הדעות חלוקות בין שתי המניות.

מיקרון טכנולוג'י (מיקרון) ו-אינטל (אינטל) נהנות שתיהן מהבום במוליכים למחצה שמונע על ידי AI, אבל בדרכים שונות מאוד. מיקרון טכנולוג'י ממוצבת סביב מוצרי הזיכרון שנדרשים כדי לתמוך בהתרחבות תשתיות AI, בעוד אינטל מנסה לתפוס נתח גדול יותר מהביקוש למעבדים המשמשים לעומסי עבודה מתקדמים יותר ויותר של AI.
שתי המניות גם משכו הרבה תשומת לב, כשמשקיעים מחפשים את הנהנות הבאות מהוצאות על AI. מיקרון טכנולוג'י מתקרבת לדוח שיפורסם ב-30 בספטמבר, עם ציפיות חזקות לביקוש לזיכרון, לתמחור ולשולי רווח. במקביל, אינטל זינקה בחדות, כשמשקיעים מעכלים את ההשקה והפופולריות הראשונית של העוזר האישי Muse AI של מטא, ומה זה יכול לומר על הביקוש למעבדים שמותאמים ל-AI.
על הרקע הזה, משקיע מוביל שפועל תחת הכינוי The Asian Investor (TAI), רואה את שתי ההזדמנויות בצורה שונה מאוד.
הטיעון בעד מיקרון טכנולוג'י מתחיל בשוק הרחב יותר של חומרת AI. למשל, לאחרונה TSMC דיווחה שההכנסות באוגוסט עלו ב-53.3% לעומת השנה שעברה וב-10% לעומת יולי, מה שמצביע על המשך חוזקה בביקוש לשבבים הקשורים ל-AI ולתשתיות מרכזי נתונים.
מיקרון טכנולוג'י גם ממשיכה להתחזק בשוק ה-DRAM. נתונים של Counterpoint הראו שנתח השוק שלה הגיע ל-24% ברבעון השני, עלייה של 2 נקודות אחוז לעומת הרבעון הקודם. במקביל, היצע ה-HBM עדיין הדוק, מה שיוצר תנאים נוחים ליצרניות זיכרון, בזמן שמפעילי מרכזי נתונים ממשיכים להרחיב את תשתיות ה-AI שלהם.
TAI מאמין שהסביבה הזו יכולה לתמוך גם בעלייה במחירי המכירה הממוצעים וגם בשולי רווח חזקים יותר עבור מיקרון טכנולוג'י. החברה רשמה שולי רווח גולמי non-GAAP של 84.9% ברבעון הפיסקלי השלישי שלה, ומנחה לכ-86% ברבעון הרביעי. גם ציפיות הרווח ממשיכות לעלות, עם 26 עדכוני EPS כלפי מעלה לעומת עדכון אחד בלבד כלפי מטה.
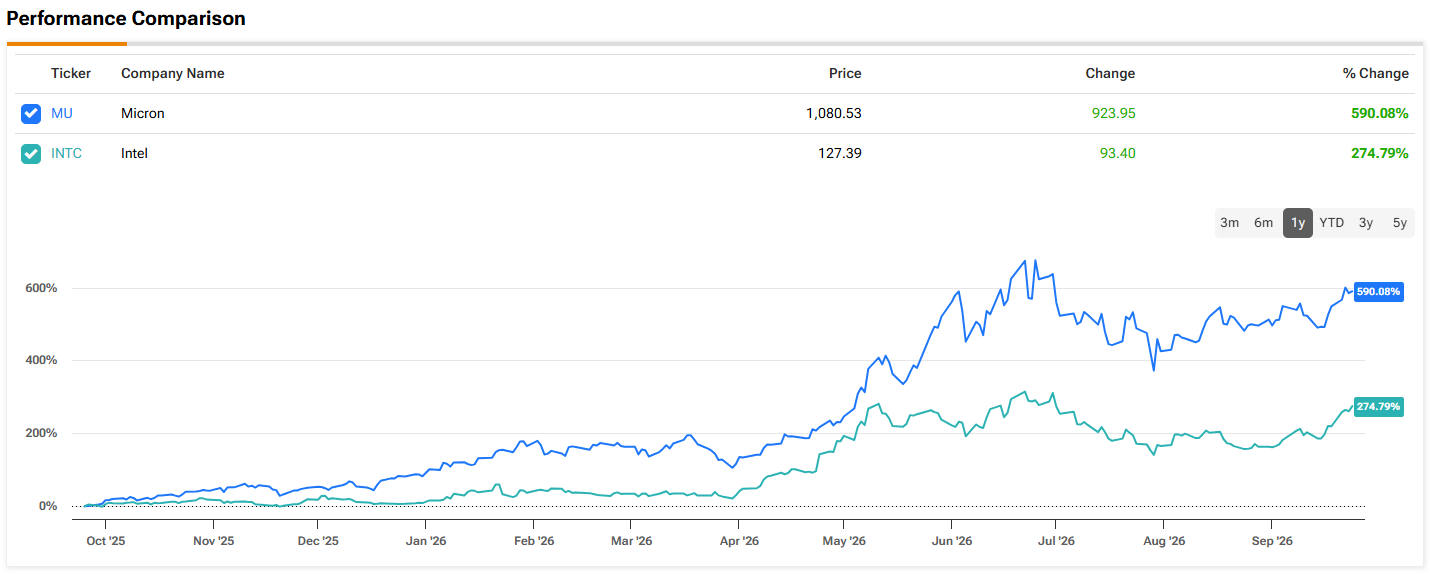
התמחור מוסיף עוד שכבה לטיעון בעד מיקרון טכנולוג'י. למרות העליות האדירות במניה (זינוק של 589% בשנה האחרונה), מיקרון טכנולוג'י נסחרת במכפיל רווח עתידי של כ-7 בלבד.
TAI סבור שמכפיל התמחור הנמוך הזה משקף ציפייה לכך שהרווחים של מיקרון טכנולוג'י ירדו בסופו של דבר, כפי שקרה במחזורי זיכרון קודמים. הטיעון של TAI הוא ש-AI עשוי לשנות את הדינמיקה הזו. הוצאות של ענקיות הענן, דרישות HBM שעולות והתחייבויות ארוכות טווח לזיכרון עשויות לתמוך בביקוש במשך כמה שנים, במקום ליצור מחזור קצר מועד כפי שנראה בעבר.
לכן, לקראת הדוח, TAI נוקט עמדה חיובית. “נראה שמיקרון טכנולוג'י בדרך לדוח רבעון רביעי מרשים מאוד, שבו חברת המוליכים למחצה צפויה לבלוט מבחינת מחירי מכירה ממוצעים ושולי רווח גולמי,” אמר TAI, שמדורג בין 1% העליונים של המשקיעים ב-TipRanks. “אני מצפה לשיפור בשני המדדים, ומאמין שהשוק לא מתמחר את הפוטנציאל להפתעת EPS גדולה מאוד וגם לתחזית חזקה לרבעון הבא.”
בהתאם לכך, TAI מעניק למניה דירוג של קנייה חזקה. (כדי לצפות ברקורד של The Asian Investor, לחצו כאן)
אינטל, מנגד, נסחפה בשבוע האחרון בראלי שמונע על ידי AI, עם זינוק של יותר מ-20%, והמשיכה את העליות האחרונות, לאחר שסוכן ה-AI Muse של מטא הצית מחדש את ההתלהבות ממעבדים.
ההתלהבות הזו הגיונית מבחינת המוצר. Muse נועד לבצע משימות תובעניות יותר מצ'אטבוט רגיל, ולכן הוא עשוי לדרוש יותר משאבי CPU לצורך הסקה ותזמור נתונים. חטיבת הדאטה סנטר וה-AI של אינטל כבר מציגה צמיחה חזקה, עם עלייה של 59% בהכנסות לעומת השנה שעברה ברבעון השני.
אינטל מנסה לנצל את העלייה ב-agentic AI דרך עסקי המעבדים שלה. בעוד שהמאמצים שלה במאיצי AI התקשו לצבור תאוצה, החברה מהמרת שעומסי עבודה מורכבים יותר של AI ייצרו ביקוש חדש למעבדים עתירי ביצועים.
אבל את ההתלהבות של השוק צריך לשקול מול התמחור של אינטל. החברה נסחרת במכפיל רווח עתידי של בערך 60, מכפיל גבוה שמשאיר מעט מאוד מקום לאכזבה. זה בולט במיוחד לאור העובדה ש-AMD ואנבידיה דיווחו ברבעונים האחרונים שלהן על צמיחה מהירה בהרבה בהכנסות, של 50% ו-106% בהתאמה.
המשמעות היא שהשוק מעניק פרמיה משמעותית ליכולת של החברה להפוך את ההזדמנות ב-AI וב-CPU לצמיחת רווחים מתמשכת. ברמות הנוכחיות, TAI חושב שתזת ההשקעה כמעט לא הגיונית. “לשלם מכפיל רווח עתידי של 60 על אינטל נראה מוגזם, ואני מזהיר כאן משקיעים מלהצטרף למהומה בתקווה שהראלי הנוכחי שמונע מ-FOMO יימשך,” אמר המשקיע בעל 5 הכוכבים.
בהתאם לכך, TAI מעניק למניית אינטל דירוג מכירה.
גם האנליסטים בוול סטריט מחזיקים בדעות שונות לגבי המניות האלו. למיקרון טכנולוג'י יש דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה, כאשר מחיר היעד הממוצע של 1,526.75 דולר מצביע על תשואה של 41% ב-12 החודשים הקרובים. אינטל מדורגת כהחזק, בעוד שהמניה צפויה להציג ירידה של 8% בשנה הקרובה, מאחר שמחיר היעד הממוצע עומד על 117.56 דולר. (ראו תחזית המניה של מיקרון טכנולוג'י או תחזית המניה של אינטל)
הצהרת אחריות: הדעות שמובעות במאמר הזה הן של המשקיע המוצג בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.