ל-3 קרנות הסל האלה יש פוטנציאל עלייה של יותר מ-10%, אומר אנליסט ה-AI
מניית סינופסיס קיבלה מחיר יעד חדש של 700 דולר מ-HSBC – הנה הסיבה
מניית ריביאן עשויה לקבל בקרוב זרז חדש… וזה לא קשור למסירות רכבים חשמליים
שוק המניות היום: SPY ו-QQQ עלו לאחר סיום פסגת טראמפ-שי; הנפט ירד ב-2%
המניות המובילות בעליות ב-S&P 500 היום, 25/9/26
ביל אקמן שואל אם בום ה-AI שובר את מודל האינפלציה של הפד
תחזית מניית מיקרון (מיקרון) – הנה מה ש-BMO Capital מצפה מדוחות הרבעון הרביעי ב-30 בספטמבר
החקירה בארה"ב נגד קראודסטרייק (CRWD) הסתיימה ללא הגשת כתבי אישום
למה שוק המניות עולה היום, 25/9/26?
אס-קיי הייניקס עשויה לגייס 15 מיליארד דולר בהנפקת Solidigm לפי שווי של 150 מיליארד דולר
ביטקוין (BTC) שומר על יציבות למרות שבוע מסחר תנודתי
מחוקקים זועמים לאחר שפולימרקט מאפשרת הימורים על קריסת בנקים בארה"ב: JPM, BAC, C
הסיכויים בפולימרקט: האם NKE, CCL ו-MTN יכו את תחזיות הדוח ביום שני?
מניית On Holding Class A קיבלה דירוג מכירה לאחר ש-Jefferies טוענת כי היעדים ל-2029 שאפתניים מדי
הקאמבק של אינטל (אינטל) אמיתי. האם השוק מוכן להאמין בזה?
2 מניות שאנליסטים בדיוק שדרגו לקנייה חזקה פה אחד: TRGP ו-PLXS
המשקיעים מריעים לאחר שטי מובייל (TMUS) העלתה את הדיבידנד הרבעוני ב-15%
דאו ג'ונס היום: ה-DJIA מתקדם כשהשיחות בין ארה"ב לאיראן מתקדמות; טראמפ מברך על "פגישה פרודוקטיבית" עם שי ג'ינפינג
ריקול של פולקסווגן עשוי להגיע ל-4 מיליון כלי רכב, ימים אחרי אזהרת רווח
"זה הגיוני," אומר משקיע על מניית Rocket Lab Usa
למה פני סטוק פליקאן אקויזישן (GLND) עולה היום?
3 קרנות הסל הטובות ביותר של ואנגרד לבניית תיק לפרישה מוקדמת
מיקרוסופט (מיקרוסופט): ביל גייטס קורא להציב מגבלות על AI ומזהיר מפני "מיליארד מקרי מוות" מהטכנולוגיה
מניית טסלה (טסלה) יורדת היום ביותר מ-1% למרות טיזר חדש ל-Roadster
טיסת Starship 14 של ספייס אקס מכוונת לכניסה ראשונה למסלול, עם שש הקפות סביב כדור הארץ
ברנסטיין נשארת חיובית לגבי מניית אפל (אפל), אך מזהירה מפני חששות לגבי שיעור הרווח הגולמי
מחיר ה-XRP מתקרב ל-1.59 דולר בזמן ש-ETF על XRP משכו 38 מיליון דולר בתוך חלון של 3 ימים. מה קורה כאן?
אפל (אפל) צפויה להשיק גרסה חדשה של הרמקול החכם ‘HomePod Mini’
נייק תדווח על רווחי הרבעון הראשון בשבוע הבא – מי מחזיק במניית [NKE]?
חמשת הסיפורים הגדולים ביותר השבוע במניות משחקי הווידאו
"הוזהרתם", אומר משקיע מוביל על מניית אדוונסד מיקרו דיווייסז
מיקרון תדווח על רווחי הרבעון הרביעי ב-30 בספטמבר. הנה מי עדיין מחזיק במניית מיקרון
מניית פייפאל (PYPL) מזנקת לאחר שצצו דיווחים חדשים על הצעת רכישה
שבוע המסחר הקרוב בשוק המניות: נתוני אינפלציה ותעסוקה מרכזיים על הפרק, בזמן שעונת הדוחות נמשכת
פלטפורמת ענן ה-AI בגיבוי אנבידיה Nscale גייסה 3.36 מיליארד דולר לקראת הנפקה
מיקרוסופט בונה מחדש את Copilot סביב העבודה אחרי שהתקשתה בבינה מלאכותית לצרכנים
אלפאבית A מול טסלה: מניית Mag 7 אחת היא מנצחת, והשנייה מתמודדת עם יותר מדי סימני שאלה, אומר משקיע
מניית IAC/InteractiveCorp (PPLI) מזנקת ביותר מ-9% לאחר שסיימה את העסקה לרכישת MGM Resorts
ספייס אקס מוכנה לבצע את מבחן הטיסה המרכזי ה-14 של Starship, בזמן שנאס"א משנה את לוח הזמנים של משימת ה-ISS
פולקסווגן (VOW3) דוחה את הייצור במפעל סוללות לרכב חשמלי בקנדה בהשקעה של 7 מיליארד דולר
רציו אנרגיות מודיעה על ביטול הסכם מכירת גז לדליה
סנטימנט הצרכנים בארה"ב ירד לשפל של ארבעה חודשים, כשמחירי הנפט הגבוהים מכבידים על התחזית
3 מניות טרנדיות שאנליסטים עוקבים אחריהן עכשיו – 25 בספטמבר
3 קרנות הסל של ואנגרד שטסות מתחת לרדאר עם אפסייד של 20%
"רחוק מלהסתיים," אומר משקיע מוביל על מניית סנדיסק
השקעות ה-AI השיא של אלפאבית A (גוגל) מתחילות להשתלם
מניית מטא מציגה את 'הסימנים הברורים ביותר עד כה' לתשואה פוטנציאלית מ-AI, אומר אנליסט בדירוג 4.5 כוכבים; מעלה את תחזית מניית מטא
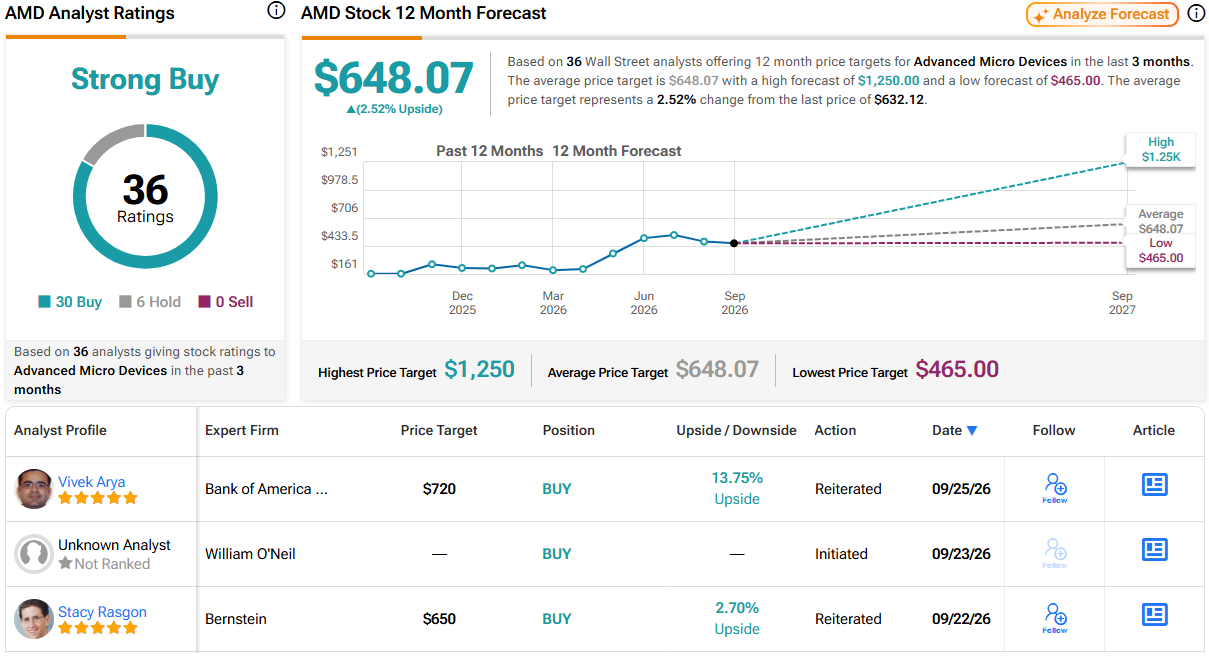
למה וול סטריט בדיוק העלתה את מחיר היעד של AMD ב-16%
3 המניות הטובות ביותר לקנייה היום, לפי האנליסטים המובילים בוול סטריט
טראמפ אומר ש"דברים אדירים יקרו" עם סין
מניית SPCX עולה לאחר שמיזוהו אומרת שספייס אקס יכולה לשמור על תמחור פרימיום לכוח מחשוב עד 2027
מניית AMD עולה לאחר הצגת כלי AI חדשים מבית Perplexity
3 מניות הצמיחה הטובות ביותר לקנייה עכשיו עם אפסייד של יותר מ-45%, לפי אנליסטים
מדד דאו ג'ונס עולה כשהראלי בנפט נעצר
"עוד סימן", אומר משקיע על מניית אורקל
מניית נייק יורדת היום ביותר מ-2% לאחר שבנק אוף אמריקה הוריד את ההמלצה ל'מכירה' לפני הדוח
למה פני סטוק מריגולד (MGLD) מזנקת היום ב-94%?
מיקרון מול אינטל: מניית שבבי AI אחת היא מציאה, והשנייה נמצאת מחוץ לתחום ההשקעה, לפי משקיע מוביל
למה מניית [RKLB] עולה היום ומה צפוי בהמשך?
למה מניות קורוויב ו-Nebius מאריכות היום את הראלי שלהן בטרום מסחר, 25 בספטמבר?
חוזים עתידיים על המניות עולים כשהנפט נרגע בעקבות עדכונים חיוביים
מניות טכנולוגיה יקרות מדי? אנליסטים רואים אפסייד של יותר מ-40% בשלוש המניות האלה עם מכפיל רווח גבוה
למה אלפאבית A (גוגל) עדיין נראית אטרקטיבית למרות סיכון ההגבלים העסקיים שלה
נופר אנרג’י מזמנת אסיפה למינוי רואי חשבון משותפים
המומנטום של המונטיזציה של ה-AI אצל מטא פלטפורמס (מטא) הולך ומתחזק
תחזית מחיר מניית ספייס אקס: התרחיש החיובי צופה אפסייד של 441% — בעוד התרחיש השלילי מזהיר מירידה של 49%
תחזית מניית SOFI – האם מניית הפינטק הזו היא קנייה אחרי הירידה האחרונה?
למה מניית מיקרון טכנולוג'י עולה היום ומה האנליסטים מצפים לקראת הדוחות ב-30 בספטמבר
תחזית מניית מיקרון לקראת הדוח: אינדיקטורים טכניים מאותתים על ‘קנייה חזקה’
3 מניות מחשוב קוונטי בדירוג קנייה חזקה עם פוטנציאל עלייה של יותר מ-57%, לפי אנליסטים
למה מניות שבבי ה-AI AMD, אינטל, מיקרון ו-SNDK עולות היום בטרום מסחר, 25 בספטמבר?
מה מוביל את מניות IONQ, QBTS ו-RGTI לירידות בטרום מסחר היום?
משק אנרגיה מעדכנת: מחלוקת סביב ביטול הסכם גז לוויתן
למה מניית אנבידיה עולה בטרום מסחר היום, ומי מחזיק ביצרנית שבבי ה-AI?
VTI מול VXUS: איזה ETF של ואנגרד מתאים יותר לתיק ההשקעות שלכם?
למה מניית ספייס אקס עשויה ליהנות כשגוגל ואנבידיה לוקחות את ה-AI למסלול
הבית הלבן מאלץ את OpenAI ואת Anthropic להפסיק לספק לבודקי הבטיחות בבריטניה גישה למודלי AI חדשים
למה מניות השבבים אנבידיה, AMD וברודקום עולות היום בטרום מסחר, 25 בספטמבר?
גוגל בחרה ב-SpaceX לשגר את הלוויין הראשון של Project Suncatcher, והמניות עולות
UBS לוחצת על ההדק על 2 מניות AI, כש-Muse של מטא מעלה את הרף בתחום מחשוב ה-AI
למה מניות הזיכרון מיקרון טכנולוג'י, SanDisk ו-SK Hynix עולות היום בטרום מסחר, 25 בספטמבר – ומה הלאה
שוק המניות היום, 25 בספטמבר – החוזים עולים לאחר ששיחות עם איראן משפרות את סנטימנט השוק
למה מניות אנבידיה ו-SpaceX עולות היום במסחר מוקדם, 25 בספטמבר
OpenAI צפויה להציג תצוגה מקדימה של GPT-6 Cyber על רקע גידול באיומי אבטחת AI
החוזים העתידיים על המניות בארה"ב נסחרים במגמה מעורבת בזמן שתשואות האג"ח נשארות גבוהות
טסלה מתחילה בייצור ה-Semi כשהמפעל בנבאדה מכוון ל-50,000 יחידות בשנה
למה מניית אקאמאיי טכנולוג'יז זינקה ביותר מ-20% במסחר מאוחר ביום חמישי?
3 תעודות הסל האלה עשויות לספק תשואה של יותר מ-11%, לפי אנליסט ה-AI
החוזים העתידיים על המניות יורדים בזמן שתשואות האג"ח הממשלתיות ממשיכות לטפס
מניית מיקרון טכנולוג'י (מיקרון) תנודתית לקראת דוחות הרבעון הרביעי ב-30 בספטמבר. הנה הסיבה
גוגל מגיעה להסכם ל-5 שנים עם BNP Paribas להרחבת הגישה למודלי Gemini
מניית קוסטקו (COST) יורדת בעקבות תוצאות כספיות רבעוניות מעורבות
עסקאות החלף להגנה מפני חדלות פירעון של אורקל מגיעות לשיא, כאשר תשואת האג"ח לפדיון ב-2056 חוצה 8%
שוק המניות היום: SPY ו-QQQ נעו בתנודתיות אחרי פסגת טראמפ-שי ה"מצוינת"; התשואות והנפט עלו
המניות המובילות בעליות במדד S&P 500 היום, 24/9/26
מניית פאראמונט סקיידנס (NASDAQ:PSKY) עולה על רקע אפשרות לחסימה של הסכם הפשרה
מניית פירסט סולר בשפל של 52 שבועות. לקנות בירידה או לצאת?
מניית מטא מקבלת גל של העלאות מחירי יעד מאנליסטים מובילים – הנה הסיבה
אנבידיה היא הזולה ביותר שהייתה זה עשור. אבל האם היא זולה מסיבה מוצדקת?
מניית פורד (NYSE:F) יורדת לאחר שאיבדה נתח שוק ברבעון השני
ניו יורק טיימס (NYT) נתבעת על ידי קרן הפנסיה הציבורית של פלורידה בטענה ל'הטיה מערכתית'
3 מניות "אריסטוקרטים של דיבידנדים" עם דירוג "קנייה חזקה" לאוקטובר, לפי האנליסטים המובילים
טראמפ משבח את ״החברות הגדולה באמת״ עם שי ג׳ינפינג
מחיר הביטקוין מטפס קרוב לשיא של 8 חודשים לאחר שקונים גדולים רכשו מטבעות נוספים; עדיין נדרשת זהירות
בדרך לרכישת צים: האפאג-לויד ופימי מציעות קו לאסיה והגנות חדשות לישראל
הקיץ החזיר את הנופשים למלונות אך התפוסה מתחילת השנה עדיין בירידה
החוזים בוול סטריט יורדים, תשואת האג”ח ל-30 שנה בשיא מאז 2004