
למה אלפאבית A (גוגל) עדיין נראית אטרקטיבית למרות סיכון ההגבלים העסקיים שלה
- אלפאבית A ממשיכה להציג צמיחה חזקה בחיפוש ובענן, כשהכנסות הרבעון השני עלו ב-24%, עסקי החיפוש צמחו למרות חששות מ-AI, וגוגל קלאוד הפכה למנוע רווח משמעותי עם צמיחה חדה ורווחיות גבוהה.
- למרות סיכון ההגבלים העסקיים והערעור המתמשך, פירוק החברה נראה פחות סביר, והמניה עדיין נראית אטרקטיבית יחסית בזכות תמחור נמוך, דירוג קנייה חזקה מוול סטריט, והערכה שהביצועים העסקיים יהיו חשובים יותר מהכותרות המשפטיות.

אלפאבית A (גוגל) עדיין נראית אטרקטיבית, משום שעסקי החיפוש שלה ממשיכים לייצר צמיחה חזקה ותזרים מזומנים, למרות סיכון ההגבלים העסקיים. גוגל נותרת מנוע החיפוש הדומיננטי, מה שנותן לאלפאבית A פעילות ליבה חזקה גם כשהרגולטורים מערערים על הדרך שבה היא שומרת על המעמד הזה.
כפי שציינתי במאמר קודם, כל חברה שהופכת לפועל בשפה היומיומית, כמו גוגל, נהנית מכוח הישרדות משמעותי. עם זאת, חברת האם של גוגל, אלפאבית A, עברה כמה שנים די תנודתיות. שופט פדרלי קבע ב-2024 שגוגל הפרה את חוקי ההגבלים העסקיים כששילמה לאפל (אפל) כדי שתהיה מנוע החיפוש שמוגדר כברירת מחדל, והתיק עדיין נמצא בערעור. זה יוצר סיכון אמיתי לענקית הטכנולוגיה, במיוחד אם התוצאה הסופית תשנה את הדרך שבה גוגל מפיצה את החיפוש שלה.
ובכל זאת, אני סבור שהסוגיות המרכזיות כבר טופלו במשפט, והחברה עדיין נראית כאחת החברות היותר משתלמות מבחינת עלות בקבוצת המגה-קאפ בשוק. לכן, אני חיובי למדי לגבי אלפאבית A בזמן שאנחנו ממתינים להכרעה הסופית.
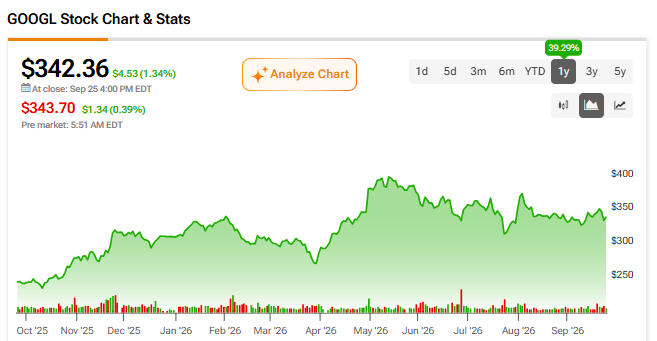
תהליך הערעור המתמשך של אלפאבית A
השוק בדרך כלל לא אוהב הליכים משפטיים ממושכים, אבל מבחינתי ערעור ארוך עדיף בהרבה על פירוק של מוצר הדגל של החברה. ב-2025, השופט מהטה פסק נגד דרישת משרד המשפטים לכפות על אלפאבית A למכור את כרום, וגם דחה הצעה להיפרד מפלטפורמת אנדרואיד. כחלק מהפסיקה הזו, הוא אסר על כל הסכמי בלעדיות נוספים והורה לגוגל להעניק רישוי לנתוני חיפוש למתחרות. המרכיב המרכזי בפסיקה הוא שגוגל עדיין יכולה לשלם לשותפים עבור מיקום בפלטפורמה, בתנאי שההסכם יימשך שנה אחת בלבד בכל פעם.
בינואר 2026, גוגל הגישה הודעת ערעור, ואחריה הגיע מהלך מצד הממשלה לסיים את הסכם ברירת המחדל עם אפל ולקדם את מכירת כרום. תשובת גוגל אמורה להיות מוגשת ב-29 בספטמבר, והטיעונים בעל פה של שני הצוותים המשפטיים צפויים בתחילת 2027. במקביל, השופטת ברינקמה בחרה שלא לכפות על גוגל למכור את בורסת הפרסום AdX, ובמקום זאת הציעה כמה תיקונים לפלטפורמה ולתהליכים. ברור שלהליכים האלה יש מורכבויות משלהם, אבל מה שאני רואה הוא שכעת שני שופטים נפרדים בחנו את פרטי הפירוק והציעו שיש פתרונות טובים יותר לבעיות שזוהו.
מבחינתי, הסיכונים המרכזיים כאן ירדו ברובם מהשולחן, וכעת מכירת כרום נראית פחות סבירה. אמנם אובדן אפל כמיקום ברירת מחדל יהיה בעייתי, אבל תנועת החיפוש האדירה ובסיס המשתמשים הקיים כנראה יעמדו גם בשינוי כזה.
גוגל חיפוש וגוגל קלאוד ממשיכים לספק תוצאות
בחזרה לעסק עצמו: גוגל חיפוש וגוגל קלאוד ממשיכים לספק תוצאות, ובעיניי זו התשובה החזקה ביותר לתזה השלילית. ברבעון השני, ההכנסות של אלפאבית A עלו ב-24% ל-119.8 מיליארד דולר, הרבה מעל צפי האנליסטים שעמד על 116.93 מיליארד דולר. זה היה גם הרבעון ה-12 ברציפות של החברה עם צמיחה דו-ספרתית. בתוך זה, ההכנסות מגוגל חיפוש ומקורות נוספים צמחו ב-17% ל-63.3 מיליארד דולר. הצמיחה הזו באמת חשובה, כי רבים חששו שצ'אטבוטים של בינה מלאכותית (AI) ינגסו בפעילות החיפוש.
עד כה, נראה שקורה ההפך. המנכ"ל סונדר פיצ'אי אמר שפיצ'רי ה-AI של גוגל מניעים צמיחה במספר שאילתות החיפוש, מה שמרמז שה-AI מחזק את עסקי הליבה במקום להחליף אותם.
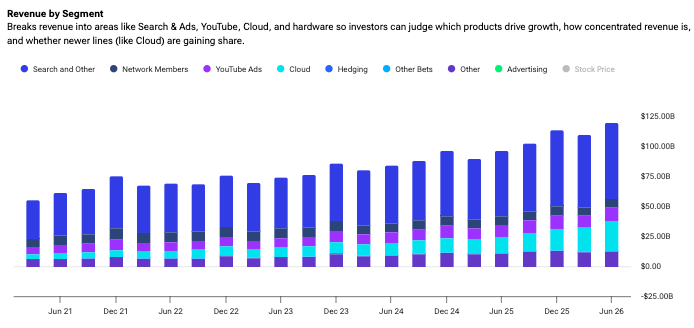
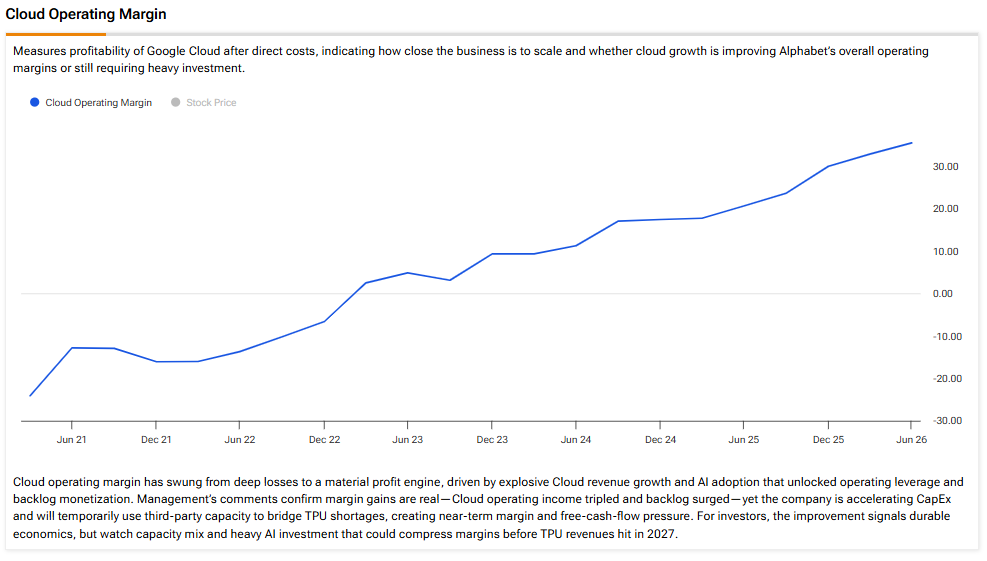
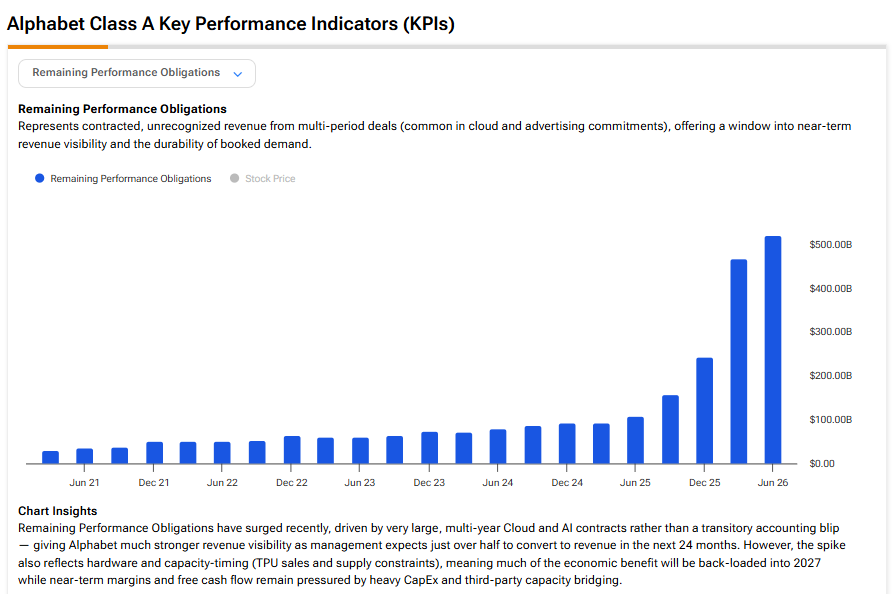
בינתיים, גוגל קלאוד הופכת במהירות למנוע צמיחה שני. הכנסות הענן זינקו ב-82% ל-24.8 מיליארד דולר, בעוד ששיעור הרווח התפעולי שלה עלה ל-35.6% לעומת 20.7% שנה קודם לכן. גם צבר ההזמנות של הענן הגיע ל-514 מיליארד דולר, וההנהלה מצפה להפוך קצת יותר ממחצית ממנו להכנסות במהלך השנתיים הקרובות.
לדעתי, זה החלק שלא מקבל מספיק תשומת לב בדיון המשפטי. הענן הוא עכשיו מנוע רווח עם מרווחים גבוהים. ככל שיותר רווח יגיע מהענן, כך כל סעד רגולטורי שייפגע בחיפוש ישפיע פחות על החברה כולה. בסך הכול, ההכנסה התפעולית של אלפאבית A עלתה ב-30% ל-40.8 מיליארד דולר, עם שיעור רווחיות בריא של 34%.
חשבון ההשקעות של אלפאבית A ב-AI הוא המבחן האמיתי
לטעמי, ההשקעות ההולכות וגדלות של אלפאבית A ב-AI חשובות הרבה יותר בטווח המיידי מההליכים המשפטיים שלה. החברה העלתה את תחזית הוצאות ההון שלה ל-2026 לטווח של 195 עד 205 מיליארד דולר, וההנהלה אמרה שהוצאות ההון יעלו משמעותית שוב ב-2027.
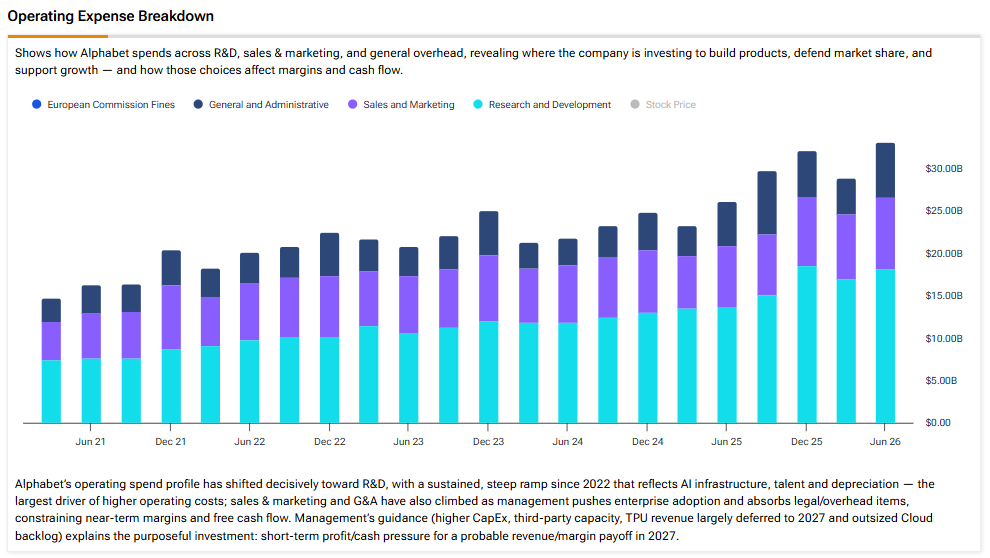
ההוצאות האלה כבר מתחילות לבוא לידי ביטוי במידה מסוימת בתזרים המזומנים. הוצאות הון של 44.9 מיליארד דולר ברבעון השני הובילו לתזרים מזומנים חופשי (FCF) שלילי של 5.9 מיליארד דולר בתקופה הזו. במבט מצטבר, תזרים המזומנים החופשי ירד לכ-53 מיליארד דולר, לעומת 73 מיליארד דולר ב-2025, גם כאשר תזרים המזומנים התפעולי צמח לכמעט 186 מיליארד דולר.
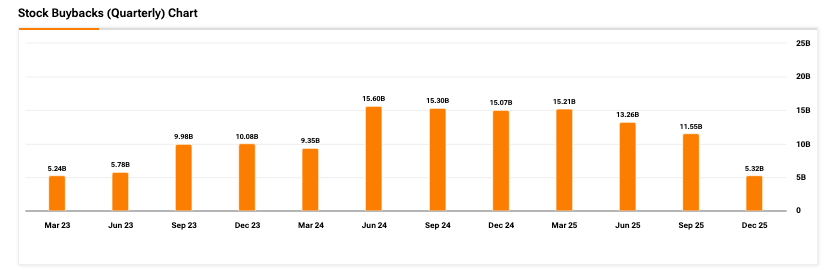
כדי לממן את ההתרחבות הנרחבת, אלפאבית A גם פנתה די באגרסיביות לשוקי ההון. ביוני 2026, היא פעלה לגייס כ-80 מיליארד דולר בהון, כולל הקצאה פרטית של 10 מיליארד דולר עם ברקשייר האת'וויי (BRK.B) ומניות בכורה חדשות להמרה חובה. לאחר מכן הגיע גיוס אג"ח של 25 מיליארד דולר באוגוסט. התמיכה של ברקשייר היא הבעת אמון, אבל מניות חדשות יוצרות דילול מסוים לבעלי המניות הקיימים. מניות הבכורה גם מגבילות רכישות עצמיות וחלוקת דיבידנדים אם הדיבידנדים שלהן עצמן לא משולמים.
בתוך הפעילות עצמה, יש גם כמה מהמורות קצרות טווח שכדאי לעקוב אחריהן. גוגל שוכרת קיבולת מצדדים שלישיים כדי לעמוד בביקוש, וההנהלה מצפה שזה ילחץ במידה מתונה על מרווחי הענן ברבעון השלישי. בנוסף, רוב ההכנסות מעסקאות שבבי ה-TPU שלה לא יוכרו עד 2027. למרות זאת, אני רואה בכך בעיקר ענייני תזמון ולא סימני אזהרה. הביקוש גבוה בהרבה מההיצע, וזו בעיה טובה בהרבה מהמצב ההפוך.
התמחור של אלפאבית A עדיין נראה סביר
רבים יטענו, ובצדק, שאלפאבית A נראית מתומחרת בחסר, אפילו עם שווי שוק של כ-4.27 טריליון דולר. עם זאת, משקיעים צריכים להיזהר מעט מהמספרים בכותרות. הרווחים ברבעון השני נופחו בשל רווח של כ-99 מיליארד דולר מהשקעות הוניות, כך שמכפיל הרווח ההיסטורי של 17.1 נראה כאילו המניה זולה יותר ממה שהיא באמת.
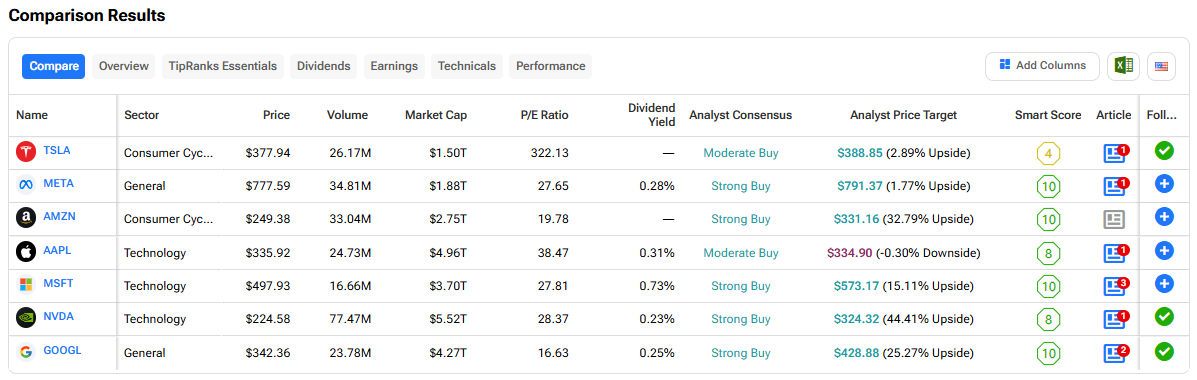
מכפיל הרווח העתידי נותן תמונה נקייה יותר. אלפאבית A ממשיכה להיסחר לפי מכפיל רווח עתידי של כ-16.6, הנמוך ביותר מבין שבע המופלאות לפי המדד הזה. המשמעות היא שהשוק מגלם באלפאבית A את הסיכון המשפטי ואת ההוצאות הכבדות. לדעתי, הפער הזה גדול מדי עבור חברה שמגדילה הכנסות בקצב של אמצע שנות ה-20 באחוזים, עם עסק ענן בצמיחה מהירה וברווחיות גבוהה. המניה גם התקררה, ונסחרת הרבה מתחת לשיא של כ-404 דולר ב-52 השבועות האחרונים, אחרי רצף הירידות החודשי הארוך ביותר שלה ביותר מעשור.
במבט קדימה, אלפאבית A תפרסם תוצאות לרבעון השלישי ב-27 באוקטובר, והתחזית לאלפאבית A היא לרווח של 3.04 דולר למניה על הכנסות של 126.85 מיליארד דולר. אם החברה תעבור את הרף הזה תוך שמירה על המומנטום בענן, ייתכן שהנחת התמחור תתחיל להצטמצם.
האם גוגל היא קנייה לפי וול סטריט?
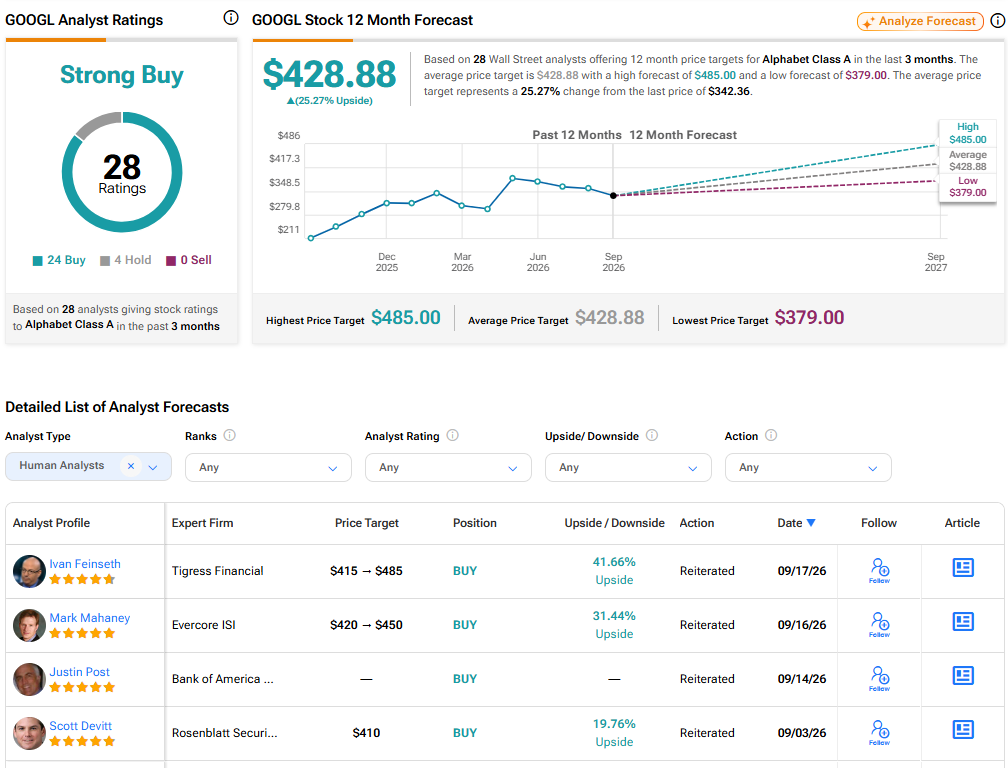
וול סטריט נשארת חיובית מאוד לגבי גוגל. ל-גוגל יש דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה, על בסיס 24 המלצות קנייה, ארבע המלצות החזק, ואפס המלצות מכירה שניתנו בשלושת החודשים האחרונים. מחיר היעד הממוצע של גוגל, שעומד על 428.88 דולר, משקף אפסייד בריא של 25.27% לעומת הרמות הנוכחיות.
השוק יכול להסתכל מעבר לאולם בית המשפט
אז מה קורה הלאה? התיק ממשיך לערעור ארוך, פירוק של החברה נראה לא סביר, והסעדים שנקבעו עד כה כמעט לא האטו את גוגל. הערעור עדיין מהווה סיכון אמיתי, במיוחד אם איסור על תשלומים יחזור לשולחן, אבל כרגע זה נראה יותר כמו עננה איטית מעל המניה מאשר איום על העסק עצמו.
במקביל, החיפוש ממשיך לצמוח, הענן הפך למנוע רווח אמיתי, והמניה נסחרת בהנחה לעומת רוב חברות הביג טק המקבילות לה. השאלה הגדולה יותר היא האם ההוצאות האדירות על AI, וההון שגויס כדי לממן אותן, יהפכו לתשואות חזקות. התחזית שלי לגבי אלפאבית A היא שתוצאות יציבות ישפיעו על מחיר המניה יותר מכותרות משפטיות במהלך השנה הקרובה. נכון לעכשיו, אני נשאר חיובי לגבי גוגל.