נייק (NKE) משתפרת, אבל הדרך להתאוששות עדיין ארוכה
3 מניות שווי שוק גדול שירדו ביותר מ-25% השנה ועדיין זוכות לאהדת האנליסטים
למה סיטיגרופ בדיוק העלתה את מחיר היעד של מניית AMD ל-800 דולר
אקסנצ'ור (ACN) עברה את מבחן Q4 שלה, והמניה עדיין נראית זולה
משקיעי מניית מיקרון מבולבלים עכשיו, אבל אנליסט בכיר זה רואה אפסייד של 80%
אחרי הודעת הביטול: אושר הסכם מכירת הגז של ניו-מד ורציו עם דליה
מניית קונסטליישן אנרג'י מזנקת בעקבות עסקת אנרגיה גרעינית עם גוגל
אנבידיה (אנבידיה) עדיין בקנייה, אבל השחיקה בערך ה-GPU מדאיגה אותי
3 המניות הטובות ביותר לקנייה היום, לפי האנליסטים המובילים בוול סטריט
תחזית מניית TSMC: הנה מה שהאנליסטים וסוחרי האופציות מצפים לו לקראת דוחות הרבעון השלישי
שופיפיי (SHOP) יכולה ליהנות מכל מנצח במסחר מבוסס סוכנים
החוזים העתידיים על המניות עולים כשהתשואות על אג"ח האוצר ומחירי הנפט יורדים
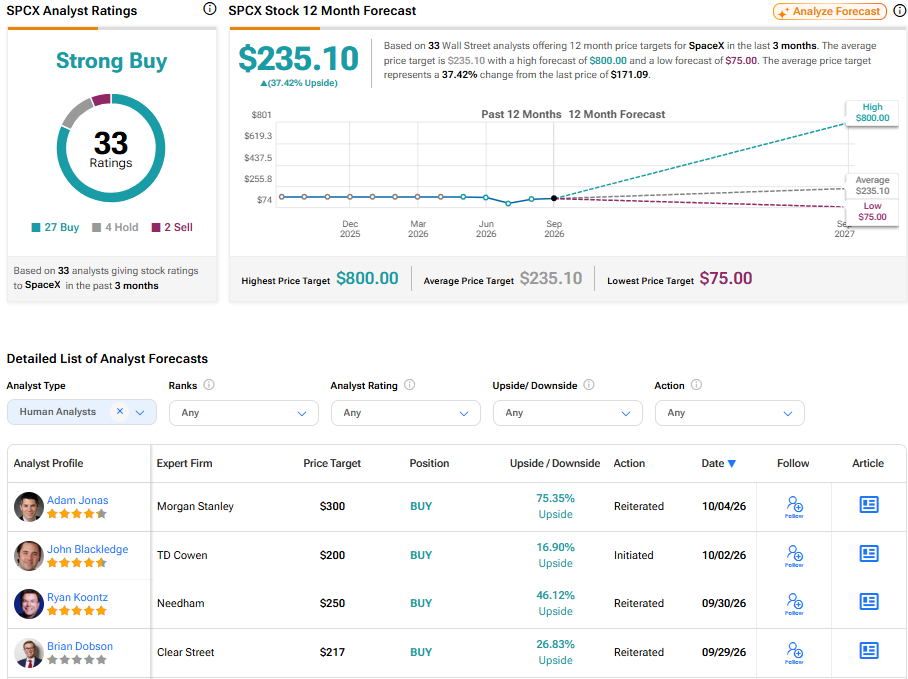
מחיר היעד של מניית ספייס אקס הועלה על ידי גולדמן זאקס — הנה הסיבה
בקטון דיקינסון ושות (BDX) מצטרפת למרוץ לקבלת פטור ממכסים של טראמפ עם תוכנית השקעה של 19 מיליארד דולר
מניית ספייס אקס עולה לקראת שחרור 328 מיליון מניות ב-9 באוקטובר. הנה מה שהמשקיעים צריכים לדעת
מניית קסאנדו (XNDU) מזנקת ב-7% בעקבות עסקת שבבים קוונטיים עם GlobalFoundries
ביינאנס בדיוק הסבירה למה הזינוק של 49% במחיר הביטקוין (BTC) עדיין עלול להישבר. הנה מה שצריך לדעת.
מטריקס אי.טי.: אסיפה מיוחדת אישרה מדיניות תגמול חדשה
Moonshot AI בדרך להנפקה בהונג קונג לפי שווי של 50 מיליארד דולר בתחילת 2027
מחיר המלחמה: המדינה שילמה פיצויים בהיקף של כ-38 מיליארד שקל מה-7 באוקטובר
תחזית מניית Rocket Lab: שתי קרנות סל שיכולות ללכוד את פוטנציאל העלייה של יותר מ-50% ב-RKLB, בזמן שקאתי ווד השקיעה 16.6 מיליון דולר
מיקרון מול אנבידיה: מניית AI אחת זולה יותר עם אפסייד של 50%
מניית מטא מתנדנדת כשההתנגדות הגלובלית למשקפי AI נמשכת
למה המשקיע הזה עם חמישה כוכבים נוקט זהירות לגבי מניית ארצ'ר אבייישן (ארצ'ר אביאיישן)
מקדונלד'ס מתמודדת עם תביעה ייצוגית בטענה לקביעת מחירים באמצעות בינה מלאכותית
למה מניית אס-קיי הייניקס [NASDAQ:SKHY] יורדת היום — ומה וול סטריט צופה בהמשך
מסירות הרכבים של לוסיד גרופ (LCID) ברבעון השלישי החמיצו את הציפיות, וכל העיניים נשואות לדוח ב-9 בנובמבר
מניות השבבים אנבידיה ו-מיקרון עשויות לעלות עד סוף השנה, אומרת Lynx Equity. הנה הסיבה
תנודתיות באופציות ותנועות רווחים משתמעות היום, 06 באוקטובר 2026
מניית Powerus (PUSA) אחרי המיזוג: חיל האוויר, אנרגיה ועסקאות בינלאומיות במקום אחד
למה מניות ארצ'ר אביאיישן, JOBY, EVTL ו-EH ירדו ביום שני, כש-EVTL צנחה ב-8.7%
מניית מטאל (MAT) נותרה ללא שינוי לאחר שמשקיע גדול אמר לדירקטוריון שהגיע הזמן למכור
הבנזין התייקר, הבלו הופחת: האם הורדת הריבית תצטרך לחכות?
מניית Bitmine עקפה את את'ריום ב-2026, כשיו"ר החברה טום לי מייחס זאת לרכישה חוזרת שיא של 21 מיליון מניות
למה מניות שבבי ה-AI של אדוונסד מיקרו דיווייסז, אנבידיה וברודקום עולות היום בטרום המסחר, 6 באוקטובר
בעלי עניין ב-Nebius Group מכרו מניות ב-19 מיליון דולר – האם למשקיעים יש סיבה לדאגה?
למה מניית אס-קיי הייניקס יורדת היום, 6 באוקטובר? אנליסטים רואים אפסייד של 30%
בנק אוף אמריקה מכניס 2 מניות IPO שפחות נמצאות באור הזרקורים לרשימת הקנייה שלו
סטארט-אפ ה-AI דיפסיק מתכנן הנפקה ב-2027, כש-Tencent ו-CATL משקיעות 12 מיליארד דולר בחברת ה-AI הסינית
שוק המניות היום, 6 באוקטובר – החוזים עולים אחרי הראלי השיאי של הנאסד"ק
למה מניות הזיכרון מיקרון טכנולוג'י, SanDisk ו-SK Hynix נסחרות בירידה בטרום מסחר היום, 6 באוקטובר?
מניית AMD עולה לאחר שהמנכ״לית ליסה סו אמרה שיצרנית השבבים תגדיל "באופן משמעותי" את ההיצע ב-2027
מניית סיגייט טכנולוג'י (STX) יורדת על רקע ספקולציות על קרב הצעות מול טושיבה על עסקת TDK
ווישור גלובלטק: אישור מלא להחלטות אסיפת איילון ביטוח
משק אנרגיה מדווחת על שינוי בהחזקות נושאת משרה
אילון מאסק חוזר למעמד של טריליונר כשמניות טסלה ו-SpaceX מזנקות — מה הלאה עבור המשקיעים
3 מניות Large-Cap עם Smart Score גבוה ואפסייד של יותר מ-40%
גוגל מתקרבת לעסקת ענק של מיליארד דולר עם קונסטליישן אנרג'י במסגרת הדחיפה לאנרגיה גרעינית; מניית CEG עולה
החוזים העתידיים על המניות בארה"ב עולים לאחר שנאסד"ק הגיע לשיא חדש
OpenAI מבקשת 30 מיליארד דולר מקרנות מאיחוד האמירויות ומבלאקרוק לפי שווי של 1.4 טריליון דולר
מניית מיקרון טכנולוג'י עשויה כמעט 'להכפיל את עצמה מכאן', אומרת ססקוהנה. הנה הסיבה
"תפסיקו לחלום", אומר משקיע על מניית מיקרון טכנולוג'י
תחזית מניית טסלה (טסלה) – למה ב-Truist נוקטים זהירות למרות מסירות חזקות ברבעון השלישי
3 תעודות הסל הטובות ביותר של בלאקרוק ל-2027 עם אפסייד של יותר מ-21%
חוזים עתידיים על המניות כמעט ללא שינוי לאחר שנאסד"ק נסגר ברמת שיא
למה מניית ספייס אקס עשויה לעלות עוד הרבה אחרי טיסת Starship 14
מניית זסקיילר עדיין נסחרת בדיסקאונט של 50% לקראת יום המשקיעים, אומרת אנליסטית 5 כוכבים
3 קרנות הסל המובילות שצפויות לעלות ב-11% או יותר, לפי אנליסט AI
שוק המניות היום: SPY ו-QQQ עלו בעקבות ראלי בטכנולוגיה, בזמן שמחיר הנפט ירד מתחת ל-100 דולר
המניות המובילות בעליות במדד S&P 500 היום, 10/5/26
ג'נרל מוטורס תשיק עוד רכבים היברידיים בארה"ב לאחר שהביקוש זינק ב-23%
מניית פאראמונט סקיידנס (NASDAQ:PSKY) עולה עם יתרון פוטנציאלי חדש בשוק פארקי השעשועים
מיקרוסופט (מיקרוסופט) ומטא מצמצמות את השימוש של עובדים ב־‘Claude Code’
מניית דראפטקינגס (DKNG) מזנקת אחרי שבנק אוף אמריקה אמר: 'המלך חזר להתקפה'
מניית פורד (NYSE:F) מטפסת לקראת פרסום נתוני הדוח
מניית דקרס אאוטדור (DECK) מזנקת לאחר שמייקל ברי פתח פוזיציה בחברת הנעליים
נאסד"ק 100 מטפס לשיא של כל הזמנים לאחר שמחירי הנפט נרגעים
מניית אינטל (אינטל) יורדת כשייתכן ש-Terafab תאבד
עסקת Groq של אנבידיה ב-20 מיליארד דולר נתקלת בתביעה מצד מהנדסים לשעבר
מניית אליי לילי (LLY) עולה בעקבות הישג רגולטורי לתרופה ניסיונית לסרטן
למה מניית הפני סטוק הארטבים (BEAT) מזנקת היום בכמעט 60%?
מניית פאראמונט סקיידנס (PSKY) עולה אחרי שאליסון חשף את צוות ההנהלה של ‘Skydance’
מניית בואינג (NYSE:BA) יורדת לאחר שה-FAA קובע כי תקלה בתוכנה אינה בעיית בטיחות
מניית וולמארט (WMT) עולה כשהשותפות עם Wing מתרחבת לדנוור ולסיאטל
סטיפל מעלה את מחיר היעד למניית AMD לקראת דוחות הרבעון השלישי, ומצפה ל"הפתעה חיובית והעלאת תחזית"
מניית מיקרוסופט (מיקרוסופט) עלתה ב-1.5% לקראת השקות משחקים חדשות ל-Xbox
טראמפ אומר שהשיבושים בהורמוז ‘כבר לא’ מעלים את מחירי הדלק
מניית טסלה זוכה לעסקת 50 משאיות Semi כש-IMC מרחיבה את צי הרכב החשמלי
מניית COST: למה בטלסי עדיין אוהבים את קוסטקו לקראת תוצאות המכירות של ספטמבר
מניית ספייס אקס (SPCX) מזנקת ביותר מ-5% אחרי שאלון מאסק מאשר שותפות אפשרית עם TSMC
'אחד בשביל הילדים,' אומר משקיע בכיר על מניית ספייס אקס
מניית מיקרוסופט (מיקרוסופט) עולה כשיעד הטיול הבא שלכם עשוי להיות מרכז נתונים
אנבידיה ומיקרון: מניית AI אחת מתקרבת לנקודת פריצה, והשנייה עדיין לא מוערכת מספיק, אומר משקיע מוביל
מחבר הספר 'אבא עשיר אבא עני' רוברט קיוסאקי מזהיר מפני 'דילול הדולר' וקורא למשקיעים להחזיק זהב, כסף וביטקוין
ווסטרן דיגיטל מול Sandisk: מניית אחסון AI אחת טובה, והשנייה טובה יותר, אומר משקיע מוביל
חברת הביוטק TRex Bio מתכוננת להנפקת נאסד"ק בהיקף של עד 133.3 מיליון דולר
דאו ג'ונס היום: ה-DJIA מטפס קלות למרות העלייה בתשואות האג"ח; נתוני השירותים מאכזבים
מניית אמזון (אמזון) נסחרת במכפיל רווח היסטורי נמוך של 20 – הנה הסיבה
מניית AMD יורדת לאחר שדלפו פרטים על מעבד Ryzen 9 5900X3D חדש בפורום סיני
"הימנעו מהפיתוי", אומר משקיע על מניית אורקל
מניית טסלה (טסלה) עולה למרות תכונה חסרה ולא צפויה במכוניות Model 3
"למה אוהדי הוקי צריכים לשלם יותר?" מניית קומקאסט (NASDAQ:CMCSA) יורדת על רקע מחלוקת סביב ההוקי
אנבידיה ו-AMD נמצאות בשיאי שיא. האם מניות הטכנולוגיה נמצאות בבועה?
מניית Armada Acquisition Ii מזנקת ב-273% לקראת המיזוג עם Evernorth ב-7 באוקטובר
מניית סטארבקס (SBUX) נחלשת לאחר שלקוחות תבעו אותה בטענה להצהרות כוזבות על משקאות 'ללא סוכר'
שברון (CVX) מקדמת את סמנכ"לית הכספים בזמן שדרמת הירושה מתחממת
מניית מטאפלנט זינקה ב-2.4% לאחר שחברת אוצר הביטקוין שינתה את כללי הנכסים כדי להשקיע מעבר לביטקוין
לקנות את מניית נייקי (NKE) אחרי ה'איפוס הסופי' של רווחי החברה, אומרת ברקליס
למה מניית נ״ו הולדינגס קלס איי מזנקת היום, ומה המשקיע הזה חושב על ההזדמנות לטווח הארוך
האם מניית קורוויב יכולה לזנק ביותר מ-180%? CRWV קיבלה מחיר יעד של 250 דולר, הגבוה ביותר בוול סטריט
תחזית מחיר מניית ספייס אקס: 3 סיבות מרכזיות לכך ש-SPCX מזנקת היום ביותר מ-5%
S&P 500 עולה כשהמגזר השירותים ממשיך ברצף ההתרחבות
דויטשה בנק: Muse של מטא עשוי להפוך לעסק של 36 מיליארד דולר עד 2030
מניית אנבידיה (אנבידיה) עולה ב-1% בעקבות תמיכה בסטארט-אפים בתחום ה-AI שחוקרים סרטן השד
סוחרי אופציות מהמרים שמניית אנבידיה (אנבידיה) תגיע לשווי שוק של 6 טריליון דולר
תחזית מניית קורוויב (CRWV) – הנה הסיבה שב-Compass Point רואים אפסייד משמעותי