
האם התחרות חיסלה את טסלה (טסלה) בסין?
- למרות ירידה של 9% במכירות טסלה בסין במחצית הראשונה של 2026, החברה מציגה ביצועים טובים יותר מהשוק הסיני הרחב, שירד ב-20.2%, ונהנית משולי רווח חזקים משמעותית לעומת רוב שוק הרכב החשמלי המקומי.
- הכתבה טוענת שהקונסולידציה הצפויה בשוק הרכב החשמלי בסין עשויה לחזק את טסלה בזכות המותג, הפעילות הגלובלית ו-FSD, בזמן שהמשקיעים מתמקדים יותר במנויי FSD, רובוטיקה ו-AI מאשר בפעילות החברה בסין בלבד.

טסלה (טסלה) לא חוסלה על ידי התחרות בסין, למרות מה שכמה כותרות רומזות. המכירות של טסלה בסין ירדו ב-9% לעומת השנה הקודמת במחצית הראשונה של 2026. עם זאת, שוק הרכב הסיני הרחב יותר ירד ב-20.2% לעומת השנה הקודמת באותה תקופה, לפי CNBC. המשמעות היא שטסלה אמנם מאבדת מכירות, אבל מחזיקה מעמד טוב יותר מהשוק כולו.
שולי הרווח של טסלה עדיין חזקים משמעותית מאלה של שוק הרכב החשמלי (EV) הסיני הרחב יותר. איגוד יצרני הרכב של סין (CAAM) מעריך ששולי הרווח הגולמי של שוק הרכב החשמלי הסיני הרחב עומדים על 1.5%, לעומת שיעור רווח גולמי גלובלי של 16.88% אצל טסלה. זה נותן לטסלה יותר מרחב להתמודד עם תחרות המחירים החריפה, שלוחצת על יצרניות רכב חשמלי חלשות יותר.
שוק הרכב החשמלי בסין גם מתקדם לעבר קונסולידציה אחרי שנים של התרחבות אגרסיבית. עם 129 מותגי רכב חשמלי שמתחרים על לקוחות, ומאות דגמים חדשים שמושקים השנה, חברות רבות עלולות להתקשות לשרוד בשוק חלש יותר. המותג של טסלה, קנה המידה שלה ועסקי השירותים הצומחים שלה עשויים להעניק לה יתרון ככל שהתהליך הזה יתקדם. אני נשאר חיובי לגבי טסלה, אם כי הגיאופוליטיקה נותרת סיכון מרכזי.

המיון מחדש בשוק הרכב החשמלי בסין עשוי להועיל לטסלה
המיון מחדש בשוק הרכב החשמלי בסין עשוי להועיל לטסלה. ייתכן ששוק הרכב החשמלי במדינה מתקרב לנקודה שבה תחרות עזה מתחילה לסנן שחקנים חלשים יותר. עם 129 מותגים שמתחרים על לקוחות וכ-650 דגמי רכב חשמלי חדשים וגרסאות מעודכנות שהושקו במחצית הראשונה של 2026, ההיצע גדל הרבה יותר מהר מהשוק עצמו. זהו מבנה קלאסי של בום-ובאסט, שבו התרחבות אגרסיבית מפנה בסופו של דבר מקום לקונסולידציה.
בסין קוראים למחזור הזה “involution”, מונח שמתאר תחרות שמובילה לייצור יתר בלי ליצור ביקוש מספיק שיתמוך בו. דפוסים דומים נראו בשיתוף אופניים, פאנלים סולאריים וסטרימינג, שבהם התרחבות מהירה הובילה בהמשך ליציאה או לקריסה של חברות רבות. בפשטות, מדובר בייצור יתר שמונע על ידי מדיניות תעשייתית.
עבור טסלה, המיון הזה עשוי להקל חלק מהלחץ שנובע מהשוק הצפוף של היום. לחברה יש מותג מזוהה, עסק גלובלי שתומך בשולי הרווח שלה, והזדמנות צומחת בתחום השירותים דרך Full Self-Driving (FSD). סין אחראית ל-22.11% מהמכירות של טסלה. לכן השוק הזה נשאר חשוב, אבל מכירות רכב מחוץ לסין מגינות על שולי הרווח הגולמי שלה.
זה עשוי להיות משמעותי כאשר מתחרות חלשות יותר מתקשות לשרוד. טסלה עשויה לצאת מתהליך המיון עם נתח גדול יותר בשוק רציונלי יותר, אם כי הגיאופוליטיקה נותרת סיכון שנמצא במידה רבה מחוץ לשליטת החברה.
טסלה והשוק הסיני
יצרניות הרכב הסיניות אחראיות ליותר מ-60% מהמכירות העולמיות ולכמעט 70% מייצור הסוללות הגלובלי. לכן חברות סיניות שולטות בהרכבת הרכב החשמלי ובשרשרת האספקה העולמית שלו. הן גם מובילות את המעבר לעבר ‘סמארטפונים על גלגלים’ שמבוססים על תוכנה.
בהמשך להובלה של טסלה בהתמקדות בתוכנה, מותגים סיניים הפכו כעת לכוח המרכזי מאחורי מכוניות מבוססות תוכנה. יצרניות רכב חשמלי טהורות כמו Nio (NIO), Zeekr (ZK), ו-XPeng (XPEV) מתחרות בקונגלומרטים טכנולוגיים כמו BYD (BYDDF), DongFeng, Xiaomi (XIACF), ו-Huawei, רק כדי לציין כמה. מספר מותגי הרכב החשמלי הסיניים התכווץ מיותר מ-200 לפני כמה שנים ל-100 לאחרונה, והוא צפוי להצטמצם בהמשך לכ-15 בלבד בעתיד.
תחזיות שניתנו ב-2017 העריכו שהשוק המקומי בסין היה אמור להתרחב ל-35 מיליון כלי רכב עד 2025; התחזית ל-2026 עומדת על מכירות של 20 מיליון. התחזית מ-2017 נבלמה, אך מנגנוני המדינה עדיין קיימים, ותעשיית הרכב הסיטה את הקיבולת הזאת ליצוא, לפחות בקרב המותגים הגדולים ובעלי המימון הטוב יותר.
היצוא צפוי להגיע ל-10 מיליון כלי רכב עד סוף השנה, מה שמעורר דאגה רצינית אצל שחקנים ותיקים כמו Toyota (TM) ו-Volkswagen (VWAGY), שכן רכבים חשמליים סיניים יכולים להיות זולים ב-30% עד 40% לעומת דגמים דומים שמוצעים על ידי מותגים לא-סיניים באירופה. בהתחשב בדינמיקת השוק בסין, אין זה מפתיע במיוחד שהמכירות של טסלה נלחצו.

בארה"ב, גיל הרכב הממוצע עלה ל-12.8 שנים, אם כי בכלי רכב חשמליים מבוססי סוללה (BEVs) הוא נמוך בהרבה ועומד על 3.7 שנים, לפי S&P Global Mobility (SPGI). בסין, הגיל הממוצע של צי הרכב החשמלי הקיים נמוך מ-2 שנים, מה שמשקף בום אדיר ברישום רכבים ולא בהכרח גריטה מהירה. אחת הביקורות הנפוצות היא שפחד מהתיישנות גורם לצרכנים לשדרג מהר יותר בעידן המכוניות מבוססות התוכנה. נרטיב נגדי טוען שבעיות איכות גורמות לנהגים לשדרג מהר יותר מכפי שהיו עושים אפילו עם הטלפון שלהם.
כתבה recente של Bloomberg שהציגה שדות של רכבים חשמליים נטושים דומה לתמונות ויראליות של ערימות אופניים להשכרה בצדי דרכים, בדומה למקרי בום-ובאסט קודמים. בתגובה, הרגולטורים בסין הגבירו את ביקורות הבטיחות והאיכות בענף, מה שאמור להועיל לטסלה ולמותגים סיניים מבוססים כמו BYD, שכן לקוחות יחפשו אמינות.
נראה ששולי הרווח הגולמי הם מדד מפתח שהמשקיעים מתמקדים בו, בגלל מתקפה של דגמים חדשים וקיבולת ייצור גדולה בסין. כאשר חברות כמו Nio, Xpeng ורבות אחרות רואות את שולי הרווח שלהן מצטמצמים או נתונים ללחץ כבד יותר, גם מחירי המניות שלהן נפגעים. כדי להצית מחדש התלהבות מהמניות שלהן, הן פנו לגוון את הפעילות אל נושא ההשקעות החם ביותר כיום: רובוטים דמויי אדם. נכון לעכשיו, נראה שטסלה ממוצבת טוב יותר בזכות ההשקעות המוקדמות הרבה יותר שלה ברובוטיקה, ולמרות הירידה בשולי הרווח, הם עדיין נמצאים בטווח הגבוה של העשרה אחוזים.

איך סין משפיעה על השווי של טסלה
סין נתפסה במקור כגורם שיתמוך במחיר המניה של טסלה בזכות הצמיחה המהירה שלה. כיום, המשקיעים במידה רבה ניתקו בין הפעילות של טסלה בסין לבין מחיר המניה, ובמקום זאת מתמקדים במנויי FSD, רובוטים ובינה מלאכותית (AI).
הבטא של טסלה, 1.81, מרמזת שמשקיעים לא צריכים להמתין הרבה כדי לראות תנועה ב-טסלה, למעלה או למטה. מכפיל הרווח (P/E) שלה ב-12 החודשים האחרונים עומד על 344.7x, והוא בהחלט גבוה בהשוואה לתעשיית הרכב, ועוד יותר בהשוואה לחברות Magnificent 7. עם זאת, מכיוון שהמשקיעים נותנים להנהלה מרחב פעולה לא קטן לגבי איך המאזן נראה, זה לא חריג מבחינת המניה הזו.
גם יחס ה-PEG השלילי ב-12 החודשים האחרונים, שעומד על -8.09, נראה מפתיע בהתחלה. עם זאת, זהו תוצר מתמטי של צמיחת רווחים שנתית שלילית, שנובעת מהורדות מחירים בתחום הרכב ומשולי רווח מצומצמים יותר ברכב החשמלי. מכפילים מסורתיים שמבוססים על העבר מתקשים להעריך את טסלה, משום שהשקעות ההון האדירות באשכולות AI, מפעלי שבבים ורובוטקסי מכוונות לערך אופציונלי עתידי שעדיין לא בא לידי ביטוי ברווח הנקי של 12 החודשים האחרונים.

אנחנו צפויים לשמוע את הדוח הבא של טסלה ב-28 באוקטובר 2026, כאשר תחזית הקונצנזוס הנוכחית לרווח למניה (EPS) עומדת על 0.46. כפי שמראה גרף ה-EPS המשוער/מדווח, לא עולה מגמה ברורה. המשקיעים יתעניינו בעיקר במכירות בסין, בהתקדמות בהוצאות ההון ובשיפור במספר מנויי ה-FSD. כפי שמצביעים דיווחים קודמים, מודלי המנויים החדשים של טסלה, שהושקו מוקדם יותר השנה, נמצאים בקצב שנתי של 1.8 מיליארד דולר.

תחזית האנליסטים עבור טסלה
לטסלה יש מספר נאה של אנליסטים שמסקרים אותה, עם 12 המלצות קנייה, 12 המלצות החזק ושתי המלצות מכירה. התמונה המצרפית מצביעה על קנייה מתונה ועל מחיר יעד של 392.77 דולר ל-12 חודשים, כלומר אפסייד של כ-5.55% ביחס למחיר של היום.
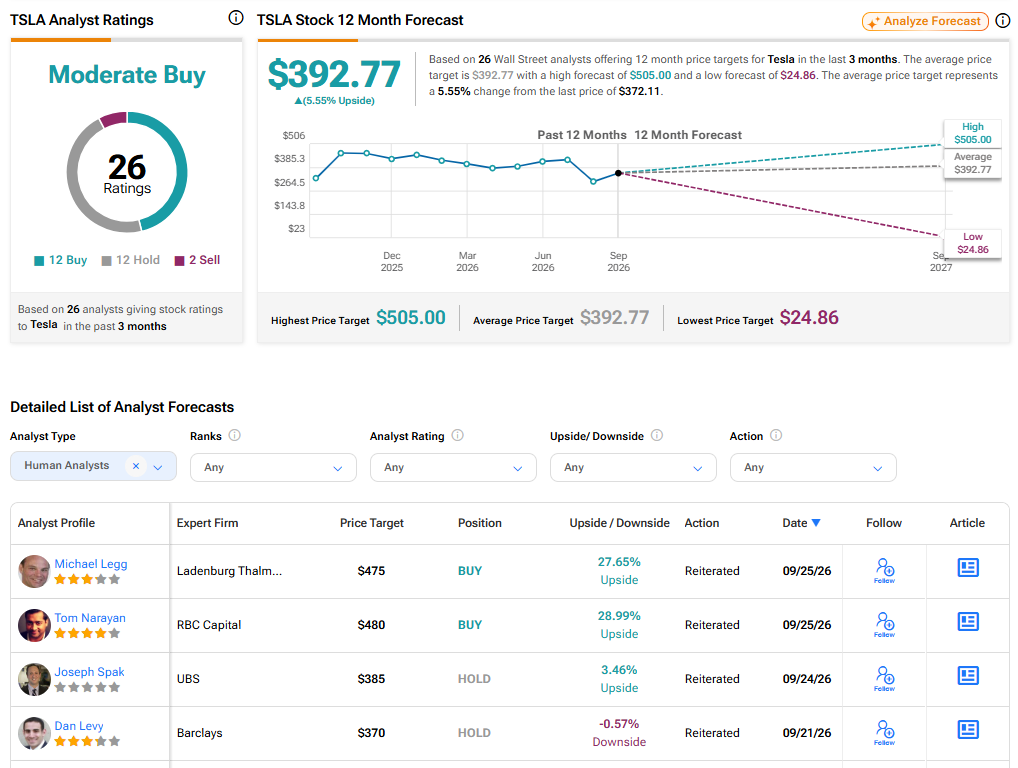
כדי ללכוד את ההתלהבות שעדיין יש לשוורים מטסלה, אפשר להסתכל על מייסד Baron Capital, רון ברון. Baron Capital מחזיקה בערך ב-5 מיליארד דולר ב-טסלה. בראיון récent ל-CNBC, הוא אומר ש"עכשיו זה הזמן לקנות" את טסלה. האופטימיות שלו לגבי טסלה מבוססת ספציפית על שולי הרווח הגולמי של טסלה, שירות ה-FSD ועסקי אגירת האנרגיה שלה, בלי להביא בחשבון את הפוטנציאל של עסקי הרובוטים דמויי האדם של טסלה.
טסלה היא יותר מחברת רכב חשמלי
שוק הרכב החשמלי נמצא כרגע בנקודת מפנה. מלחמות המחירים יוצרות מרוץ לתחתית ומביאות לתרחיש של הישרדות החזקים ביותר. מותגים ותיקים רבים מחוץ לסין החליטו לשבת בחוץ בסבב הזה ולהתמקד בקו הרכבים המונעים בבנזין שלהם. עם זאת, ככל שמלחמות המחירים בשוק הסיני יתפתחו בשנים הקרובות, מותגים שכבר ביססו נוכחות מעבר לים ירוויחו מאוד.
טסלה מתאימה באופן טבעי לתיאור הזה. טסלה תמשיך לתמוך בשולי הרווח שלה עם ההשקה העתידית של FSD, וכך תחזק עוד יותר את המוניטין שלה כיותר מסתם חברת רכב חשמלי.