
למה ה-S&P 500 עדיין יכול להגיע לשיאים חדשים למרות תשואות אג"ח של 5%
- למרות שתשואת אג"ח ממשלת ארה"ב ל-10 שנים עלתה ל-5.11% ועולה על תשואת הרווחים של SPY, מדד ה-S&P 500 נשאר קרוב לשיאיו בזכות ביצועי ענקיות הטכנולוגיה, ההתלהבות מ-AI והמשך שיפור בתחזיות הרווח.
- הכותב נשאר חיובי על SPY לטווח הארוך בגלל עדכוני רווח חיוביים ותמיכה רחבה יחסית בסקטורים ובאנליסטים, אך סבור שלטווח הקצר עדיף להמתין לירידות ולא לרדוף אחרי הקרן ברמות השיא.

מדד ה-S&P 500 (SPX), שאחריו עוקבת קרן הסל SPDR S&P 500 ETF Trust (SPY), מתמודד עם מתחרה לא פשוט: אג"ח ממשלת ארה"ב, ששוב מציעות תשואה של יותר מ-5%.
גם כשהפד שומר על קו ניצי ומחירי הנפט מעל 100 דולר לחבית, המדד נשאר קרוב לשיא כל הזמנים שלו. זאת בזכות חברות הטכנולוגיה הגדולות וההתלהבות סביב בינה מלאכותית (AI). תחזיות הרווח ל-2026 ממשיכות להתעדכן כלפי מעלה, אפילו כש-SPY נסחרת במכפיל רווח עתידי של כ-21.3. לכן, זה לא רק הייפ.
הטענה שלי היא שלמרות שריביות גבוהות הופכות את האפיק הסולידי לחלופה אטרקטיבית יותר ויותר, צמיחת הרווחים עדיין תומכת ב-S&P 500. לכן אני נשאר חיובי על SPY, אבל מעדיף לנצל ירידות כדי להגדיל חשיפה.
למה SPY ניצבת בפני בחירה קשה יותר כשהתשואה על אג"ח היא 5%
התמונה המאקרו-כלכלית בספטמבר 2026 מציגה כמה נתונים מעניינים, כשמשווים בין תשואות האג"ח הממשלתיות ברמות הגבוהות ביותר שלהן כמעט שני עשורים לבין התשואות של ה-S&P 500.

התשואה על אג"ח ממשלת ארה"ב ל-10 שנים, שמשמשת כמדד ייחוס לעלות האלטרנטיבית של השקעה, הגיעה לאחרונה ל-5.11%. משקיעים יכולים להיחשף לחלק הזה של שוק האג"ח דרך קרן הסל iShares 7–10 Year Treasury Bond ETF (IEF). במקביל, SPY נסחרת במכפיל רווח עתידי של 21.3, ששווה לתשואת רווחים של 4.69%. זה קורה למרות שהשוק מצפה לצמיחה מצטברת של 24.5% ברווח למניה (EPS) של ההחזקות בקרן במהלך שלוש עד חמש השנים הבאות.
זה יוצר ניגוד מעניין: תשואת הרווחים של SPY נמוכה בכ-42 נקודות בסיס מהתשואה על אג"ח ל-10 שנים. זה לא אומר אוטומטית שפרמיית הסיכון במניות היא שלילית. הרי ההשוואה הפשוטה הזו לא מביאה בחשבון צמיחת רווחים עתידית, דיבידנדים, והבדלים בסיכון ובמח"מ.
ובכל זאת, זה מעלה שאלה שמשקיעים כנראה ישאלו יותר ויותר: כמה מהצמיחה העתידית כבר מגולמת באותו מכפיל רווח של 21.3?
למה SPY לא יורדת?
ה-S&P 500 נשאר עמיד משום שהרווחים החזקים של חברות הטכנולוגיה הגדולות וההתלהבות המתמשכת מ-AI גוברים על הלחץ של ריביות גבוהות ומחירי נפט. נראה גם שהמשקיעים מרגישים נוח יותר עם רקע מאקרו ברור ומתמשך, מאשר עם חזרה לאי-ודאות. כל עוד ציפיות הצמיחה נשארות גבוהות, אפילו סימנים מתונים של הקלה מאקרו-כלכלית עשויים להספיק כדי להמשיך לתמוך ב-SPY.
העמידות הזו מעט מנוגדת לאינטואיציה. האפיק הסולידי שוב הפך לאטרקטיבי יותר, עם תשואות אג"ח ברמות שיא של כמעט שני עשורים, בזמן שהפד נשאר ניצי במאבק באינפלציה, ומחירי הנפט מעל 100 דולר לחבית. ובכל זאת, במקום תיקון עמוק, ה-S&P 500 נשאר קרוב לשיאי כל הזמנים שלו.

חברות הטכנולוגיה הגדולות היו מקור התמיכה המרכזי. במהלך יום המסחר של 21 בספטמבר, ה-S&P 500 עלה ב-1.49%, בעוד הנאסד"ק הגיע לשיא חדש. ראונד-היל מגניפיסנט סבן (MAGS) לבדה הוסיפה באותו יום בערך 475 מיליארד דולר לשווי השוק. ההתלהבות המחודשת סביב AI ממש לא חדשה, אבל היא ממשיכה לתמוך במדד כל עוד צמיחת הרווחים נשארת חזקה.

השאלה הגדולה יותר היא כמה זמן התמיכה הזו יכולה להימשך. אם ציפיות הצמיחה ייחלשו או שהלחץ המאקרו-כלכלי יתגבר, הפער בין תשואות האג"ח לשווי המניות עלול להפוך לקשה יותר להתעלמות.
הרווחים של SPY ממשיכים להשתפר
מה שהופך את העמידות של SPY למעניינת במיוחד הוא שהיא לא תלויה רק בסנטימנט סביב AI. אמנם יש שאלות מוצדקות לגבי התשואה על השקעות ענק בתשתיות AI, אבל תחזיות הרווח של ה-S&P 500 ממשיכות להתעדכן כלפי מעלה. בכנות, קשה להמר נגד קבוצת נכסים שהתחזית שלה ממשיכה להשתפר.
למשל, נתונים עדכניים מראים שתחזית ה-EPS המצרפית של ה-S&P 500 ל-2026 עלתה ב-6.1% בין סוף יוני לאוגוסט, מ-340.49 דולר ל-361.38 דולר. גם התחזיות לרבעון השלישי עלו ב-1.2% באותה תקופה, בניגוד למגמה ההיסטורית של עדכונים כלפי מטה במהלך רבעון. במילים אחרות, למרות הלחץ מצד הריביות ומחירי הנפט, הציפיות לרווחי החברות ממשיכות להשתפר.
בסופו של דבר, הרבעון השני נתן לשוק סיבה לצפות ליותר מ-SPY. עד תחילת אוגוסט, 86% מחברות ה-S&P 500 שפרסמו תוצאות עקפו את תחזיות ה-EPS. זה כלל גם צמיחה משמעותית בעסקים שקשורים ל-AI. אלפאבית (גוגל), למשל, דיווחה על צמיחה של 82% בהכנסות של גוגל Cloud, בעוד ש-AWS של אמזון (אמזון) צמח ב-37%.
בנוסף, זה לא נוגע רק ל-Mag 7. שבעה מתוך 11 הסקטורים במדד ראו עדכונים כלפי מעלה בתחזיות הרווח ל-2026 בין יוני לאוגוסט.
מה אומרים האנליסטים בוול סטריט על SPY?
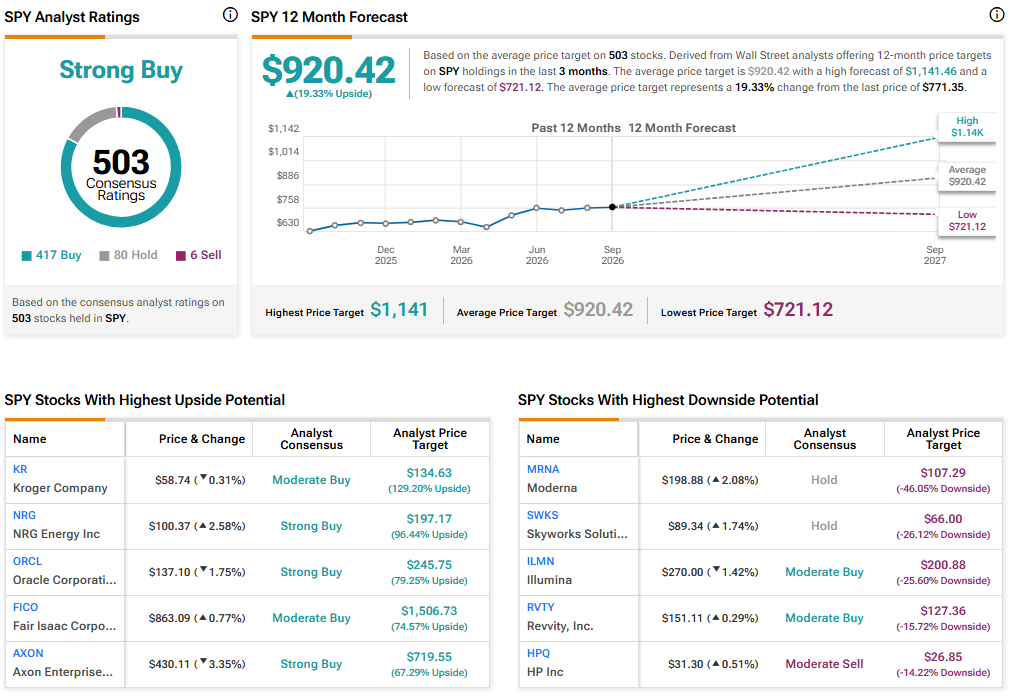
מתוך 503 ההחזקות הנוכחיות של SPY, ל-417 יש דירוג קונצנזוס של האנליסטים של קנייה, 80 מדורגות כהחזק, ורק שש מדורגות כמכירה. מבין ההחזקות האלה, חברות כמו Kroger (KR), NRG Energy (NRG) ו-Fair Isaac (FICO) מציעות את פוטנציאל העלייה הגדול ביותר לפי מחירי היעד של האנליסטים. מנגד, Moderna (MRNA), Skyworks Solutions (SWKS) ו-Illumina (ILMN) נתקלות בספקנות הרבה ביותר מצד אנליסטים בצד המוכר, עם פוטנציאל הירידה המשתמע הגבוה ביותר.
עם זאת, התחזית של וול סטריט ל-SPY נשארת חיובית מאוד. מחיר היעד הממוצע של SPY עומד על 920.42 דולר, מה שמרמז על פוטנציאל עלייה משמעותי של 19.33% מהרמות הנוכחיות.
SPY עדיין מצדיקה את הפרמיה שלה
אז האם עדיין הגיוני להשקיע ב-SPY כשהתשואות על אג"ח הן 5% ויש סיכון לריביות גבוהות עוד יותר בגלל מחירי נפט גבוהים? הייתי אומר שהתשובה לא כל כך פשוטה, במיוחד אם מבדילים בין משקיעים שמחפשים הזדמנויות לטווח קצר לבין כאלה שמעדיפים גישה ארוכת טווח ויותר פסיבית.
למי שמחפש תשואה מיידית יותר, אני לא רואה הרבה אפסייד ברדיפה אחרי SPY כשהיא קרובה לשיא. במכפיל רווח עתידי של 21.3, נראה שחלק גדול מהתחזית החיובית כבר מגולם במחיר, בעוד שקרנות אג"ח כמו IEF מציעות למשקיעים חלופה תחרותית באפיק הסולידי. במקרה כזה, הגיוני יותר לשמור על נזילות ולנצל ירידות כדי לצבור יחידות, במקום להמר על הרחבה נוספת של מכפילי השווי.
לעומת זאת, למי שרוצה להישאר מושקע לטווח הארוך, הדיון שונה. גם אני לא רואה כרגע סיבה מספקת לצפות להיפוך בעדכונים החיוביים של ה-EPS בזמן הקרוב. הרבעון השני הראה שחברות מספקות תוצאות מעל הציפיות, הביקוש ל-AI כבר מופיע בהכנסות וברווחים, והעדכונים כלפי מעלה מתפשטים מעבר למגניפיסנט 7.
כל עוד המגמה הזו נמשכת, SPY יכולה להמשיך להתקדם, גם בלי ירידה משמעותית בריביות. לכן, העמדה שלי נשארת חיובית.