
הקאמבק של אינטל (אינטל) אמיתי. האם השוק מוכן להאמין בזה?
- אינטל הציגה ברבעון השני של 2026 תוצאות חזקות מהצפוי, עם הכנסות של 16.1 מיליארד דולר, שיפור במרווחים ורווח למניה חיובי, מה שמחזק את הטענה שההתאוששות שלה מתחילה להופיע בפועל במספרים.
- למרות שוול סטריט עדיין מעניקה למניה דירוג החזק, הכתבה טוענת שהצמיחה במחשבי AI, ההזדמנות בתהליך ה-18A והמשך השיפור בעסקי הליבה עשויים לתמוך בהמשך התאוששות של אינטל.

אינטל (אינטל), יצרנית שבבי המחשב שפעם הייתה אהובת המשקיעים, עושה קאמבק, והמספרים שלה תומכים בכך. למרות שבארבע השנים האחרונות היא סבלה מירידה בהכנסות, משחיקה במרווחים ומהפסדים הולכים וגדלים, קשה להתעלם מכך שהחברה פרסמה ביולי את תוצאות הרבעון השני של 2026 והכתה כמעט בכל מדד. בוול סטריט עדיין מדרגים את אינטל כהחזק מובהק, אבל משקיעים שלא יפעלו עכשיו עלולים לשלם בהמשך פרמיה על מחיר המניה של היום. אינטל נראית כמו קנייה, והטיעון להיכנס למניה עכשיו חזק יותר ממה שדירוגי האנליסטים הזהירים מרמזים.
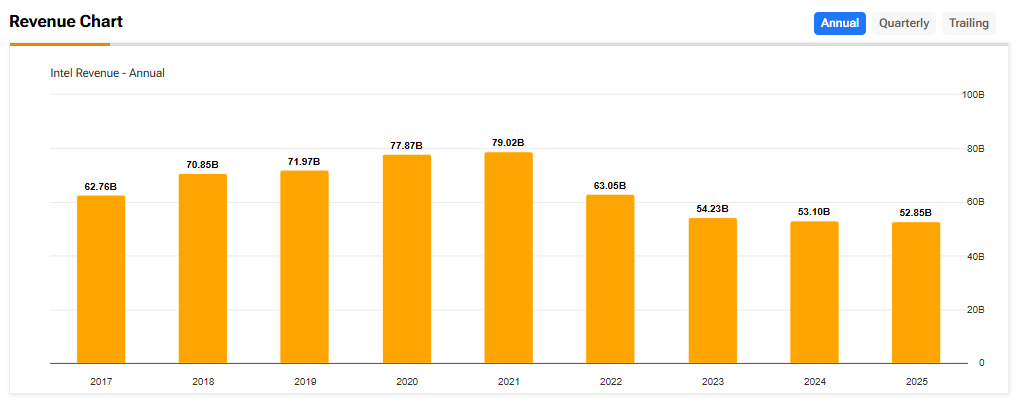
מה שתומך בתרחיש הקנייה הוא שאינטל בילתה את ארבע השנים האחרונות בהתמודדות עם ירידה שהייתה שוברת חברות חלשות יותר. ההכנסות ירדו מ-79 מיליארד דולר ב-2021 ל-52.8 מיליארד דולר בשנה שעברה. הרווח למניה עבר מ-4.89 דולר להפסדים עמוקים, בעוד שהמרווח הגולמי נשחק בהדרגה מרמה של יותר מ-45% לפחות מ-39%.
אינטל אולי מגלמת בדיוק מה קורה כששם טכנולוגי דומיננטי מפספס מחזור ומשתנה מול הרגלי צריכה חדשים, אבל עכשיו הסיפור הזה מתחיל להשתנות לטובה. הכניסה שלה לבינה מלאכותית (AI) צפויה לעזור להפוך את יצרנית השבבים שהייתה פעם ענקית, לענקית המחשוב הבאה.
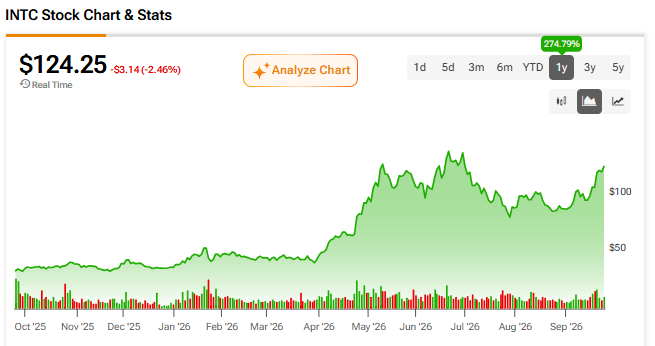
המסע של אינטל מענקית שנפלה למתחרה בתחום ה-AI
אינטל מתחילה מסע של מעבר מענקית שנפלה לשחקנית מתחרה בתחום ה-AI. בשנים האחרונות החברה איבדה קרקע חשובה למתחרות כמו AMD (AMD) ואנבידיה (אנבידיה), בזמן שהשאיפות היקרות שלה בתחום הייצור השבבי צרכו הון רב, אך עדיין לא הראו תשואה משמעותית. זה הוביל לארבע שנים של ירידה בהכנסות, וכל התאוששות נדחתה שוב ושוב.
אינטל מפורסמת בזכות תכנון מיקרו-מעבדים, שנחשבים כנראה למוצר המזוהה ביותר שלה, אבל היא גם מייצרת מוליכים למחצה ומספקת פלטפורמות מחשוב ללקוחות במרכזי נתונים, בתשתיות AI ובמחשוב קצה ברחבי העולם. עכשיו החברה מנסה לבנות את עצמה מחדש סביב תהליך הייצור 18A, הבסיס הייצורי לדור הבא של מוצרי אינטל. שבב Series 3, שנבנה על 18A, כבר צובר הצלחות בשווקי הלקוחות ומחשוב הקצה.
הביקוש למחשבי AI מתחיל לעלות, כאשר צרכנים וארגונים משדרגים חומרה כדי להתמודד עם עומסי עבודה שמבוצעים על המכשיר עצמו, מחזור שפועל ישירות דרך עסקי הליבה של אינטל. שני מנועי הצמיחה האלה עדיין בשלבים מוקדמים, אבל דירוג הקונצנזוס הנוכחי של החזק לא מתמחר אף אחד מהם.
המספרים שמאחורי הקאמבק
ברבעון השני של 2026, אינטל נתנה למשקיעים הרבה סיבות לאהוב את מה שהם רואים. ההכנסות הסתכמו ב-16.1 מיליארד דולר, עלייה של 25.4% לעומת שנה קודם לכן, ויותר מ-1.8 מיליארד דולר מעל התחזית של החברה מאפריל. אינטל גם רשמה שיפור במרווחים הגולמיים, שהגיעו ליותר מ-41% על בסיס Non-GAAP. מדובר בעלייה של יותר מ-12% משנה לשנה וב-2.8 נקודות אחוז מעל התחזית. אחרי כמה רבעונים קשים שנשארו מאחור, אלה סימנים משמעותיים לכך שהמהפך של אינטל באמת מתחיל להופיע במספרים שהיא מספקת למשקיעים.

הרווח למניה (EPS) על בסיס Non-GAAP עמד על 0.42 דולר, והיכה את התחזית מאפריל ב-0.22 דולר. הוא גם היה גבוה ב-0.52 דולר לעומת שנה קודם לכן. כל המספרים המרכזיים הגיעו מעל הציפיות. הכתה רחבה כזו בהכנסות, במרווחים וברווחים לא קורית במקרה. קבוצת המחשוב ללקוחות והפלטפורמות ייצרה הכנסות של 8.9 מיליארד דולר, לעומת 7.9 מיליארד דולר שנה קודם לכן, עם רווח תפעולי מגזרי של 2.3 מיליארד דולר ובמרווח של 26.4%.

בנוסף, המומנטום במחשבי AI והחוסן בשוק סייעו להניע את התוצאות, גם בזמן שאינטל התמודדה עם אינפלציה ברכיבים. זהו המגזר הגדול ביותר של אינטל, ולראשונה מזה שנים, הוא נע בכיוון הנכון.
התחזית לרבעון השלישי כעת מצביעה על הכנסות של 15.8–16.8 מיליארד דולר, עלייה של בערך 2.6 מיליארד דולר משנה לשנה, עם מרווח גולמי של 42% על בסיס Non-GAAP ורווח למניה של 0.38 דולר על בסיס Non-GAAP, שניהם שיפורים לעומת השנה שעברה. כשגם ההכנסות, גם המרווחים וגם הרווחים משתפרים יחד, כך נראית התאוששות אמיתית לפני שהשוק מתמחר את כולה.
מחזור ה-AI שאינטל בנויה עבורו
עד כה, רוב הבום בתשתיות AI התמקד במעבדים גרפיים ובמרכזי נתונים ענקיים בענן. לא מפתיע שאינטל לא הייתה אחת המרוויחות המרכזיות מההוצאה הזו. עם זאת, השלב הבא של מחזור ה-AI עשוי להיראות אחרת.
בין התחומים שבהם אינטל משקיעה הכי הרבה, AI על המכשיר עצמו, מחשוב קצה, מחשבים אישיים עם יכולות AI ושדרוגי חומרה ארגוניים — כולם משתלבים בתחומים שבהם אינטל בנתה את עסקיה במשך עשרות שנים.
חשבו מה זה אומר בפועל. דוגמה חזקה אחת היא חברות שמשדרגות צי מחשבים אישיים כדי להתמודד עם עומסי AI באופן מקומי. יצרנים מוסיפים הסקת AI לציוד במפעלים. עסקים מקרבים מחשבים למקום שבו הנתונים שלהם נוצרים. אינטל כבר מכירה היטב את השווקים האלה ומוכנה לתפוס בהם נתח.
תהליך ה-18A של אינטל יכול גם לפתוח לה דלת בעסקי הייצור השבבי. חברות כבר מחפשות חלופה ל-Taiwan Semiconductor (TSM) בתחום הייצור המתקדם, וזה יכול לגרום להן לבחון את אינטל מקרוב יותר. אם אינטל תתחיל לזכות בעסקי ייצור משמעותיים, בזמן שעסקי המחשבים האישיים שלה מתאוששים, תרחיש העלייה הופך למעניין הרבה יותר.
הצמיחה והתמחור של אינטל
תוצאות 12 החודשים האחרונים של אינטל מציגות צמיחה של 55.56% ברווח למניה וצמיחה של 7.47% בהכנסות. אם אינטל — וזהו 'אם' מלא תקווה — תצליח לבנות על האחיזה הראשונית הזו ולשמור את התאוששות הרווחים במסלול, תמחור המניה עדיין משאיר מקום לכך שצמיחת הרווחים תוביל לעלייה במחיר המניה. זאת, גם כאשר מכפיל הרווח העתידי של 83.79, המבוסס על תחזית לרווח למניה של 1.52 דולר ב-2026, יתמתן לכ-26.8 לפי תחזית לרווח למניה של 4.74 דולר ב-2029.
אינטל כבר הבטיחה בעבר מהפך ולא הצליחה לספק, וזה מעלה חששות מובנים. המרווחים הגולמיים עומדים על 41.8%, ועדיין נמוכים מרמות של 45% ומעלה שהחברה הציגה בשנים החזקות שלה. גם AMD ואנבידיה ממשיכות להתחרות באגרסיביות בכל שוק השבבים.
נקודת הבדיקה המרכזית הבאה תגיע ב-21 באוקטובר 2026, כאשר החברה תפרסם את הדוח הבא שלה. הדוח הזה אמור לתת למשקיעים תמונה טובה יותר בשאלה האם המומנטום נמשך מהרבעון השני אל תוך המחצית השנייה של השנה.
האם כדאי לקנות את אינטל עכשיו?
נכון לספטמבר 2026, 31 אנליסטים מסקרים את אינטל, כאשר שבעה מדרגים את המניה כקנייה. עוד 22 אנליסטים מדרגים את אינטל כהחזק, בעוד ששניים מדרגים אותה כמכירה. מחיר היעד הממוצע של האנליסטים לאינטל הוא 117.56 דולר, מול מחיר מניה של כ-124 דולר כיום. לכן, גם עם מחיר היעד הגבוה ביותר של 200 דולר, האנליסטים רואים ירידה מתונה.
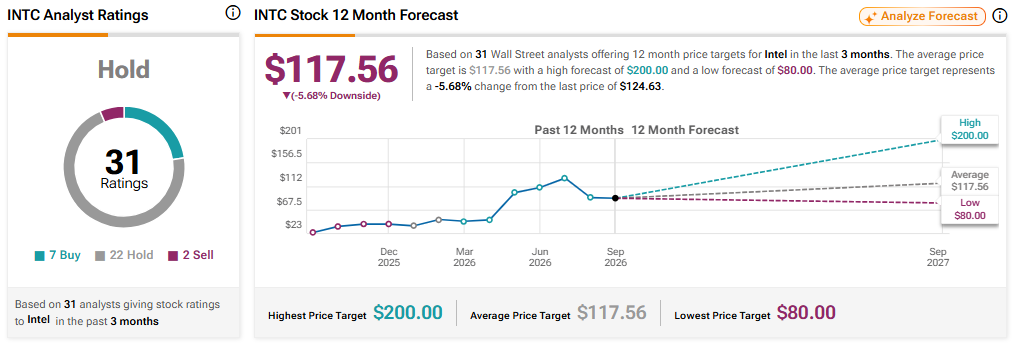
באותו זמן, לאינטל יש Smart Score מושלם של 10 ב-TipRanks, שמשקף איתותים טכניים ופונדמנטליים חזקים, שעדיין לא תורגמו לקונצנזוס אנליסטים חיובי.
יכול להיות שהחלק הקשה כבר מאחור
לעת עתה, אפשר לומר בבטחה שהמספרים של אינטל נעים בכיוון הנכון. בצד החיובי, ההכנסות צומחות, המרווחים משתפרים, והרווח למניה חזר להיות חיובי. למחזור מחשבי ה-AI עדיין יש מקום להתפתח, בעוד שהזדמנות הייצור השבבי של אינטל ב-18A עדיין לא תרמה תרומה משמעותית לשורה התחתונה של החברה.
זה יוצר פער מעניין בין השיפור בפונדמנטליים של החברה לבין העמדה הנוכחית של וול סטריט. אם אינטל תמשיך לבצע, ייתכן שבסופו של דבר האנליסטים יצטרכו לבצע התאמות נחוצות מאוד בתחזיות שלהם. עד אז, חלק מההתאוששות כבר ישתקף במחיר המניה.
הרבעון השני כבר מראה לעולם שאינטל עדיין יודעת לבצע, כאשר כל החלקים שלה מתחילים לנוע בכיוון הנכון. דוח הרווחים של אוקטובר יראה האם ההתקדמות הזו סימנה את תחילתה של התאוששות מתמשכת, או פשוט הייתה רבעון חזק.