ספייס אקס, AMD או Kratos Defense: קאת'י ווד מוכרת מניות של שתי חברות ב-18.7 מיליון דולר, וקונה את השלישית ב-6.7 מיליון דולר
- קרן ARK של קאת'י ווד מכרה ביום חמישי מניות של ספייס אקס ו-AMD בשווי כולל של כ-18.7 מיליון דולר, ובמקביל רכשה מניות של Kratos Defense בכ-6.7 מיליון דולר.
- למרות לחצים נקודתיים על שלוש המניות, וול סטריט שומרת על גישה חיובית: SPCX עם דירוג קנייה מתונה ואפסייד של כ-34%, AMD עם דירוג קנייה חזקה ואפסייד של 7%, ו-Kratos עם דירוג קנייה חזקה ואפסייד של 126%.

קאת'י ווד ביצעה היום כמה מהלכים מעניינים בשלוש מניות מתחומים שונים בשוק: חקר החלל עם אילון מאסק ו-ספייס אקס (NASDAQ:SPCX), שבבי AI עם היריבה של אנבידיה Advanced Micro Devices (NASDAQ:AMD), וטכנולוגיות ביטחוניות עם Kratos Defense (NASDAQ:KTOS).
קרן ARK של ווד מכרה ביום חמישי 29,048 מניות של ספייס אקס בשווי של כ-4.7 מיליון דולר, יום אחד בלבד אחרי שמכרה עוד 54,873 מניות. גם AMD הייתה ברשימת המכירות, כש-ARK נפרדה מ-22,500 מניות בשווי של כמעט 14 מיליון דולר. יחד, שתי העסקאות האלה הביאו את סך המכירות ביום חמישי לכ-18.7 מיליון דולר.
אבל ווד לא רק מימשה רווחים. בזמן שהיא צמצמה את הפוזיציות שלה בספייס אקס וב-AMD, ARK השקיעה כ-6.7 מיליון דולר ברכישת 159,918 מניות של Kratos Defense.
מעבר לעסקאות האחרונות, לכל אחת משלוש החברות יש התפתחויות משלה שכדאי לבחון. ספייס אקס מחפשת הזדמנויות חדשות עבור Starlink, תוך התמודדות עם עיכובים רגולטוריים. AMD ממשיכה להרחיב את הנוכחות שלה בשוק שבבי ה-AI. Kratos פועלת לבנות על הצמיחה שלה בטכנולוגיות ביטחוניות, אחרי שנה קשה למניה.
ספייס אקס נתקלת במכשולים בהודו, אבל יש לה תוכניות גדולות יותר עבור Starlink
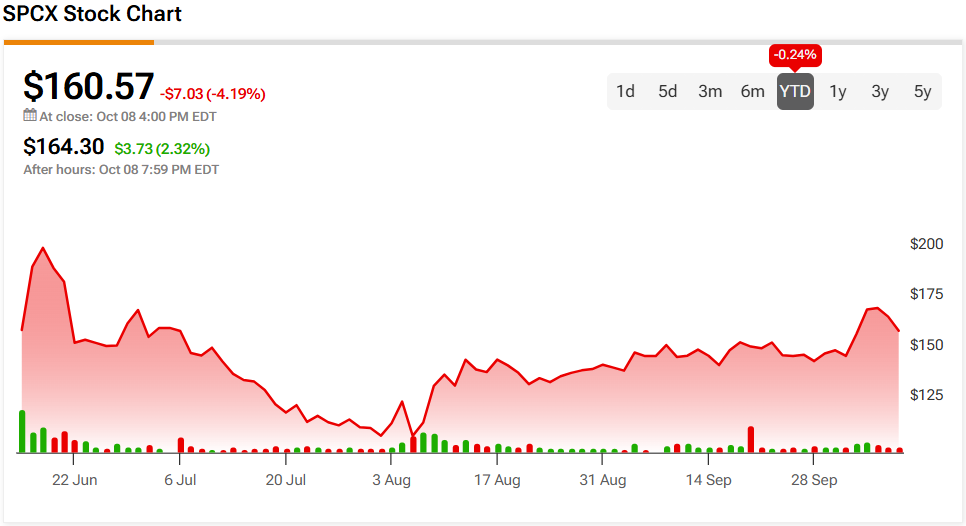
מניית ספייס אקס ירדה ביותר מ-4% ביום חמישי, לאחר ששירות האינטרנט הלווייני Starlink נתקל בעוד מכשולים בהודו. למרות שהחברה כבר הקימה חלק גדול מהתשתית הדרושה כדי להתחיל לפעול, אישורים רגולטוריים קריטיים עדיין לא התקבלו, כולל הקצאת תדרי לוויין. העיכובים האלה העלו חששות לגבי השאלה מתי החברה של מאסק תוכל להיכנס לאחד משוקי האינטרנט הגדולים בעולם.
עם זאת, אחרי נעילת המסחר ביום חמישי, המשקיעים קיבלו חדשות מעודדות, כשספייס אקס הודיעה על הסכם לרכישת תדר אלחוטי ארצי של 800 מגה-הרץ מ-Grain Management. הרכישה עשויה לאפשר ל-Starlink Mobile להתחרות בצורה ישירה יותר מול AT&T, Verizon ו-T-Mobile, באמצעות שילוב בין קישוריות לוויינית לכיסוי אלחוטי מסורתי מהקרקע. עם זאת, העסקה עדיין דורשת אישור רגולטורי לפני שהחברה תוכל ליישם את התוכניות האלה.
במבט על הציפיות בוול סטריט, האנליסטים נשארים אופטימיים לגבי הסיכויים של SPCX בשנה הקרובה. מתוך 34 אנליסטים שמסקרים את SPCX, 27 ממליצים על קנייה, 5 נשארים על הגדר, ו-2 ממליצים למכור. זה נותן למניה דירוג קונצנזוס של קנייה מתונה, בעוד שמחיר היעד הממוצע ל-12 חודשים, 215.72 דולר, מצביע על אפסייד של כ-34% לעומת מחיר הסגירה של יום חמישי. (ראו תחזית מניית SPCX)
ההתרחבות של AMD בתחום ה-AI נמשכת
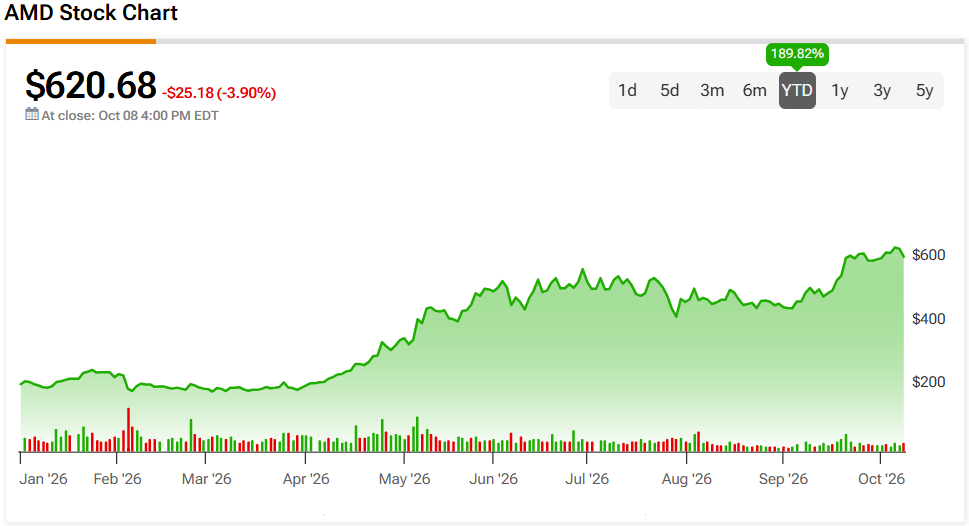
מניית AMD ירדה בכמעט 4% ביום חמישי יחד עם מניות שבבים נוספות, לאחר שדיווח הצביע על כך שההכנסות השנתיות בקצב שנתי של OpenAI היו נמוכות ב-20 מיליארד דולר מהציפיות המוקדמות. החדשות העלו חששות שהכנסות חלשות מהצפוי עלולות בהמשך להוביל לצמצום בהוצאות על תשתיות AI, מה שעלול לפגוע בביקוש לשבבים מתקדמים. גם עליית תשואות האג"ח הממשלתיות ועליית מחירי הנפט הכבידו על מניות הטכנולוגיה, והוסיפו לחששות סביב אינפלציה ועלויות מימון. למרות הירידות ביום חמישי, AMD עדיין עלתה בכ-190% השנה.
למרות זאת, AMD ממשיכה להבטיח התחייבויות משמעותיות מחברות AI מובילות שמחפשות חלופות למעבדים של אנבידיה. השותפות שלה עם Anthropic כוללת תוכניות לפריסה של עד שני ג'יגה-ואט של מעבדי Instinct MI450 GPU החל מ-2027. גם Oracle נערכת להשתמש במעבדים האלה בתשתית הענן שלה, מה שעשוי להרחיב את הנוכחות של AMD בשוק מרכזי הנתונים הרווחי.
ייתכן ש-AMD כבר מימשה חלק גדול מהאפסייד שוול סטריט ציפתה לו, אבל האנליסטים עדיין רואים סיבות טובות להחזיק במניה. מתוך 36 אנליסטים שמסקרים את יצרנית השבבים, 30 ממליצים לקנות את המניה, בעוד 6 נשארים על הגדר, מה שמותיר ל-AMD דירוג קונצנזוס של קנייה חזקה. עם זאת, מחיר היעד הממוצע ל-12 חודשים, 662.38 דולר, מרמז שלמניה נותר לעלות בעוד 7% בלבד לעומת מחיר הסגירה של יום חמישי. (ראו תחזית מניית AMD)
Kratos Defense: למה המניה איבדה 45% השנה?
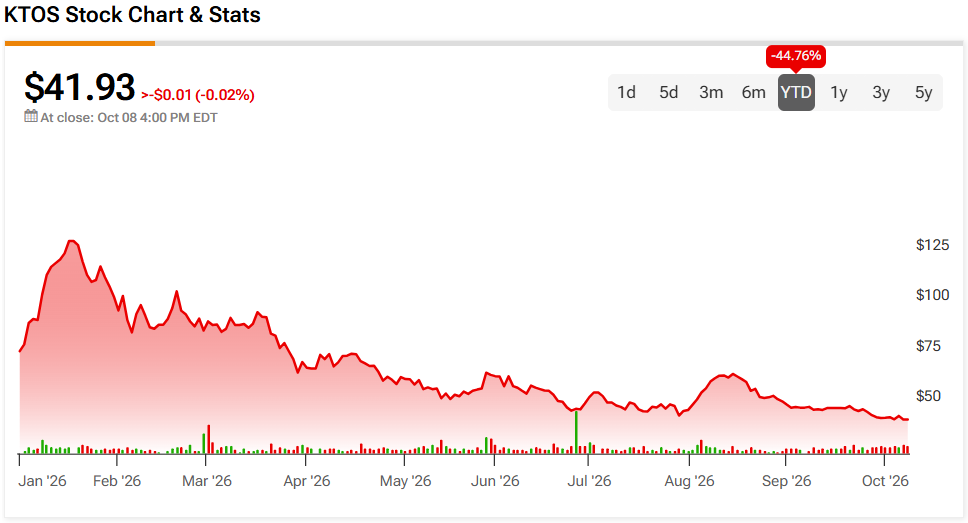
Kratos עברה שנה קשה, למרות שהיא פועלת בשווקי ביטחון שבהם ההוצאות הצבאיות ממשיכות לגדול. המשקיעים מודאגים מהוצאות ההון המשמעותיות של החברה, מצריכת המזומנים שלה, ומהזמן שיידרש להשקעות שלה בכלי טיס בלתי מאוישים ובנשק היפרסוני כדי לייצר תשואות חזקות יותר. החששות האלה תרמו לירידה של 45% במניה מתחילת השנה, והשאירו את השווי שלה הרבה מתחת לרמות קודמות.
ובכל זאת, Kratos ממשיכה לדווח על התקדמות תפעולית טובה, מה שמרמז שהחולשה במחיר המניה לא מספרת את כל הסיפור. ההכנסות ברבעון השני עלו ב-30.5% לעומת התקופה המקבילה אשתקד, ל-458.8 מיליון דולר, מה שהוביל את החברה להעלות את תחזית הצמיחה האורגנית השנתית שלה לטווח של 18% עד 23%. הזדמנויות שקשורות לרחפן הקרב Valkyrie, למערכות רקטיות ולטכנולוגיות היפרסוניות עשויות גם הן לתמוך בהתרחבות עתידית.
וול סטריט רואה ב-Kratos אפסייד גבוה בהרבה מאשר בספייס אקס או ב-AMD, למרות הביצועים המאכזבים שלה השנה. לקבלנית הביטחונית יש דירוג קונצנזוס של קנייה חזקה, עם 16 המלצות קנייה ורק המלצת החזק אחת. מחיר היעד הממוצע שלה ל-12 חודשים, 95 דולר, מצביע על אפסייד מרשים של 126% לעומת מחיר הסגירה של יום חמישי. (ראו תחזית מניית KTOS)