
בעלי עניין קונים את 2 המניות האלה בדירוג ‘קנייה חזקה’ עם אפסייד של מעל 60%
- בכתבה מודגשות שתי מניות שקיבלו רכישות משמעותיות מצד בעלי עניין בהיקף של יותר ממיליון דולר, וששתיהן מחזיקות בדירוג קונצנזוס של קנייה חזקה ובמחירי יעד שמצביעים על אפסייד של יותר מ-60%.
- אורקל הציגה צמיחה חזקה בהכנסות וברווחים על רקע זינוק בפעילות הענן, בעוד Xenon Pharmaceuticals קיבלה תמיכה מצד הנהלת החברה והאנליסטים למרות ירידה במניה בעקבות עצירה זמנית במחקרי דיכאון והגשת NDA ל-FDA עבור AZK.

פעילות של בעלי עניין יכולה לתת למשקיעים רמזים שימושיים לגבי האופן שבו הנהלות החברות רואות את החברות שלהן. למנהלים ולדירקטורים יש היכרות ישירה עם הפעילות העסקית, ולכן כדאי לעקוב אחרי עסקאות המניה שהם מדווחים עליהן.
מכירות של בעלי עניין יכולות לקרות מסיבות רבות, כולל תכנון מס, פיזור תיק ההשקעות או צורך בנזילות אישית. לעומת זאת, רכישות של בעלי עניין עשויות לשאת משקל גדול יותר. כשמנהלים או דירקטורים משקיעים סכומים משמעותיים מהכסף האישי שלהם במניות החברה, זה יכול להעיד על ביטחון בתחזית של המניה.
רכישות גדולות יכולות להיות מעניינות במיוחד, כי הן מראות שבעלי עניין מוכנים להגדיל את החשיפה האישית שלהם לחברה במחירים הנוכחיים.
עם זה בראש, פתחנו את כלי Insiders’ Hot Stocks של TipRanks, כדי לאתר חברות שראו לאחרונה רכישות של בעלי עניין בהיקף של יותר ממיליון דולר. שני שמות בולטים במיוחד, ושניהם נושאים דירוג קונצנזוס של האנליסטים בוול סטריט של קנייה חזקה, עם מחירי יעד ממוצעים שמצביעים על אפסייד של יותר מ-60%. בואו נבחן אותם מקרוב.
אורקל (ORCL)
נתחיל עם אחת מחברות הוותק הבולטות בתעשיית התוכנה, אורקל. החברה הזאת, עם שווי שוק של 440 מיליארד דולר, נמצאת בבירור בקטגוריית המגה-קאפ. אמנם היא עדיין לא באותה ליגה של מובילות השוק בשווי טריליון דולר, אבל אורקל מחזיקה בעמדה מבוססת ובולטת בקרב שחקניות התוכנה, הענן וה-AI הגדולות מהשורה השנייה. אורקל פועלת כבר כמעט 50 שנה, וממוקמת במדינת טקסס, שנחשבת למנוע צמיחה כלכלי מהיר.
אורקל גם בנתה פעילות גדולה בתחום מחשוב הענן, ומציעה ללקוחות מגוון רחב של תשתיות, יישומים ושירותים דרך Oracle Cloud Infrastructure ויישומי הענן שלה. במקביל, החברה שמה את ה-AI במרכז כנס הלקוחות והשותפים השנתי שלה, שבעבר היה מוכר בשם Oracle CloudWorld.
אחד השינויים המרכזיים הוא דגש גדול יותר על AI. בהמשך החודש אורקל תקיים את כנס הלקוחות והשותפים השנתי שלה תחת שמו החדש, Oracle AI World. האירוע, שמתוכנן ל-25 עד 28 באוקטובר בלאס וגאס, יציג את המוצרים והטכנולוגיות החדשים של אורקל שמבוססים על AI, כולל התפתחויות בתחומי תשתיות הענן, פלטפורמות הנתונים, היישומים, ו-AI גנרטיבי ו-AI סוכני.
בגזרת בעלי העניין, אנחנו רואים שסטיבן רוסקובסקי, חבר בדירקטוריון, ביצע לאחרונה ‘רכישת דיווח’, כשקנה 25,000 מניות של ORCL ב-29 בספטמבר. רוסקובסקי שילם יותר מ-3.48 מיליון דולר על הרכישה הזו, וההחזקה הנוכחית שלו בחברה עומדת עכשיו על 3.62 מיליון דולר.
אורקל פרסמה לאחרונה את התוצאות הכספיות שלה לרבעון הראשון של שנת הכספים 2027, ודיווחה על צמיחה חזקה. השורה העליונה, בהיקף של 19.3 מיליארד דולר, עלתה ב-30% לעומת השנה הקודמת, והייתה גבוהה מהתחזית בכמעט 216 מיליון דולר. בשורה התחתונה, הרווח למניה non-GAAP של אורקל, שעמד על 1.92 דולר, גם עלה ב-30% והיה גבוה ב-18 סנט למניה מהצפוי.
הצמיחה של אורקל הונעה על ידי הכנסות הענן שלה, שדווחו כשיא לרבעון ראשון של 11.6 מיליארד דולר, ועלו ב-62% לעומת השנה הקודמת. תשתיות ענן (IaaS), שרשמו עלייה של 121%, הובילו את הצמיחה והגיעו ל-7.4 מיליארד דולר. אורקל דיווחה גם על צבר עבודה — “remaining performance obligations” — של 664 מיליארד דולר, עלייה של 209 מיליארד דולר לעומת השנה הקודמת.
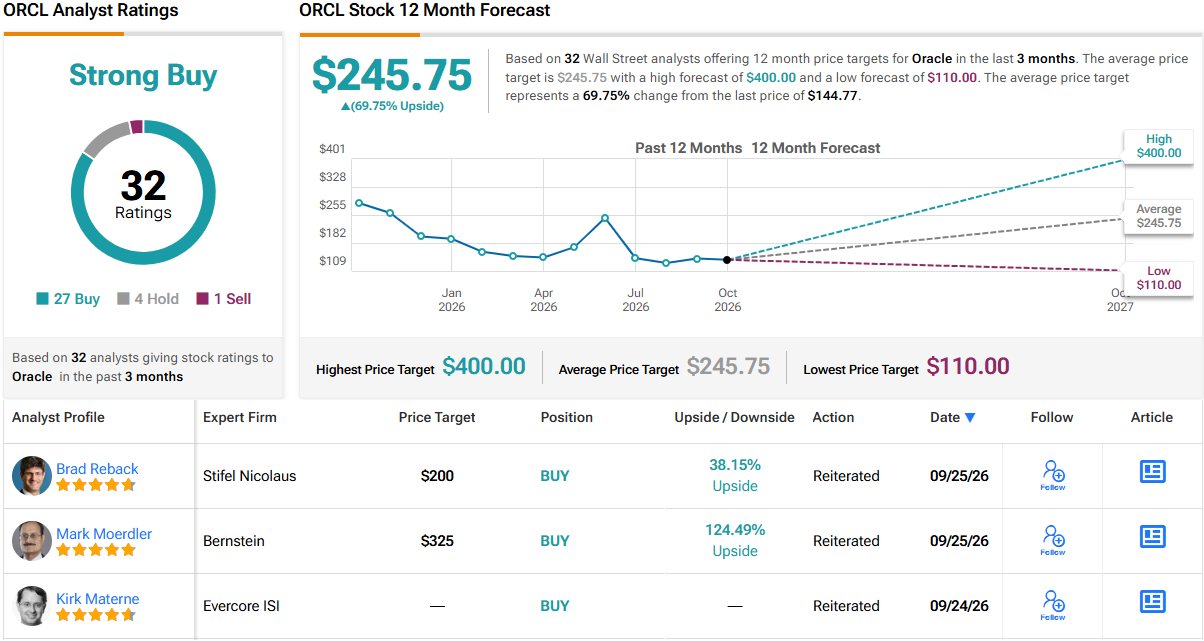
מגזר הטכנולוגיה מושך תשומת לב רבה מצד אנליסטים, ואורקל תפסה את תשומת הלב של מומחה המגזר בדירוג 5 כוכבים של Evercore, קירק מטרן. מטרן רואה את אורקל בעמדה חזקה, עם פוטנציאל משמעותי להמשך עליות, וכותב: “אורקל היא עדיין עסק תוכנה צומח עם תזרים מזומנים חופשי חזק שתומך באפשרות לאפסייד מצד ה-AI. לדעתנו, אם החברה הייתה מספקת תוצאה חלשה ברבעון הפיסקלי הראשון, היכולת לייצב או לשנות את הנרטיב ביום האנליסטים הייתה הרבה יותר קשה. לכן, אנחנו חושבים שתוצאות הרבעון הראשון היו צעד חיובי ומשמעותי באיזון הדיון של המשקיעים סביב חברה שמציגה האצה בצמיחת ההכנסות (אמצע טווח ה-30%), ובהיקף גדול. אמנם רמת החוב של החברה היא דאגה לגיטימית, אבל אנחנו מאמינים שהדברים החיוביים בעסק קצת הלכו לאיבוד, ולדעתנו יחס הסיכון-סיכוי עדיין נוטה לאפסייד מהרמות הנוכחיות.”
כשמטרן אומר ש”יחס הסיכון-סיכוי נוטה לאפסייד”, הכוונה היא שלדעתו המניה ראויה לדירוג קנייה, והוא מצרף לכך מחיר יעד של 245 דולר — מה שמרמז על פוטנציאל עלייה של 69% בשנה הקרובה. (לצפייה בביצועי העבר של מטרן, לחצו כאן.)
32 חוות הדעת האחרונות של אנליסטים על אורקל מתחלקות ל-27 המלצות קנייה, 4 המלצות החזק והמלצת מכירה אחת, מה שמעניק למניה דירוג קונצנזוס של קנייה חזקה. אורקל נסחרת כרגע במחיר של 144.77 דולר, בעוד שמחיר היעד הממוצע שלה, 245.75 דולר, כמעט תואם את ההערכה של Evercore. (ראו תחזית מניית ORCL)
Xenon Pharmaceuticals (XENE)
עכשיו נעבור לחברת הביופארמה Xenon Pharmaceuticals. חברת המחקר הביופארמצבטית הזו מתמקדת בתחום מדעי המוח, ובפרט בפיתוח טיפולים חדשים לאפילפסיה. החברה קידמה את מועמדת התרופה המובילה שלה, azetukalner, פותחת תעלות אשלגן Kv7 שמוכרת גם בשם AZK, דרך ניסוי שלב 3 מרכזי בהתקפים מוקדיים ועד לשלב הגשת הבקשה לרשויות.
Azetukalner היא מועמדת לתרופה עם פוטנציאל רב, ו-Xenon בוחנת אותה בכמה שימושים נוירולוגיים ונפשיים. אלה כוללים אפילפסיה, שבה azetukalner נבדקת כטיפול בהתקפים מוקדיים (FOS) ובהתקפים טוניים-קלוניים כלליים ראשוניים. בנוסף, התרופה נמצאת בניסויי שלב 3 לטיפול בדיכאון מז'ורי ובדיכאון דו-קוטבי.
מסלולי הפיתוח האלה הציבו את Xenon לאחרונה בכותרות, מסיבות סותרות. בצד השלילי, ב-17 בספטמבר הודיעה החברה על עצירה מרצון של גיוס מטופלים נוסף למחקרים הקליניים המתמשכים שלה בתרופה עבור דיכאון מז'ורי ודיכאון דו-קוטבי. הצעד הזה, שאמור להיות זמני עד להשלמת הערכת בטיחות של התרופה בטיפול בהפרעות דיכאוניות, נבע מניתוח של אירועים חריגים נוירו-פסיכיאטריים במחקרים האלה. ניסוי X-NOVA2, שבוחן את azetukalner בטיפול בדיכאון מז'ורי, כבר הגיע לכ-80% מיעד הגיוס המקורי שלו, שלדברי Xenon מספיק כדי לתמוך סטטיסטית במחקר, והחברה מצפה לפרסם נתוני topline ברבעון הראשון של 2027.
מהצד החיובי יותר, Xenon הודיעה שהיא הגישה ל-FDA בקשת NDA, כלומר בקשה לתרופה חדשה, עבור azetukalner לטיפול בהתקפים מוקדיים. גם ההודעה הזו פורסמה ב-17 בספטמבר, והיא התבססה על תוצאות חיוביות מניסוי שלב 2b X-TOLE ומניסוי שלב 3 X-TOLE2. אם ה-FDA יקבל את הבקשה, ה-NDA תעבור לתהליך הבדיקה הרשמי של הסוכנות, מה שיקרב את Xenon עוד צעד לאפשרות למסחר את azetukalner, אם התרופה תאושר בסופו של דבר.
ההתפתחויות האלה קשורות לביצועים המיידיים של המניה — המניה צנחה בחדות מיד אחרי ההודעות, מכיוון שהעצירה מרצון נתפסה באופן רחב כגורם שמעיב על אבן הדרך של ההגשה הרגולטורית. בסך הכול, מניית XENE ירדה בכ-19% מתחילת השנה, כאשר רוב הירידה התרחשה ב-18 בספטמבר.
עם זאת, ב-30 בספטמבר השוק ראה הבעת אמון משמעותית בחברה. המנכ"ל, איאן מורטימר, וסמנכ"ל הכספים, תומאס פטריק קלי, ביצעו שניהם רכישות משמעותיות של בעלי עניין. מורטימר ביצע את הרכישה הגדולה יותר, של 30,000 מניות, שעליה שילם 1.12 מיליון דולר. הרכישה של קלי, בהיקף של מעט יותר מ-559 אלף דולר, הייתה של 15,000 מניות. חשוב לציין שבעוד שלמורטימר כבר הייתה החזקה משמעותית בחברה, הרכישה הזו סימנה את הקנייה הגדולה הראשונה של קלי במניות XENE.
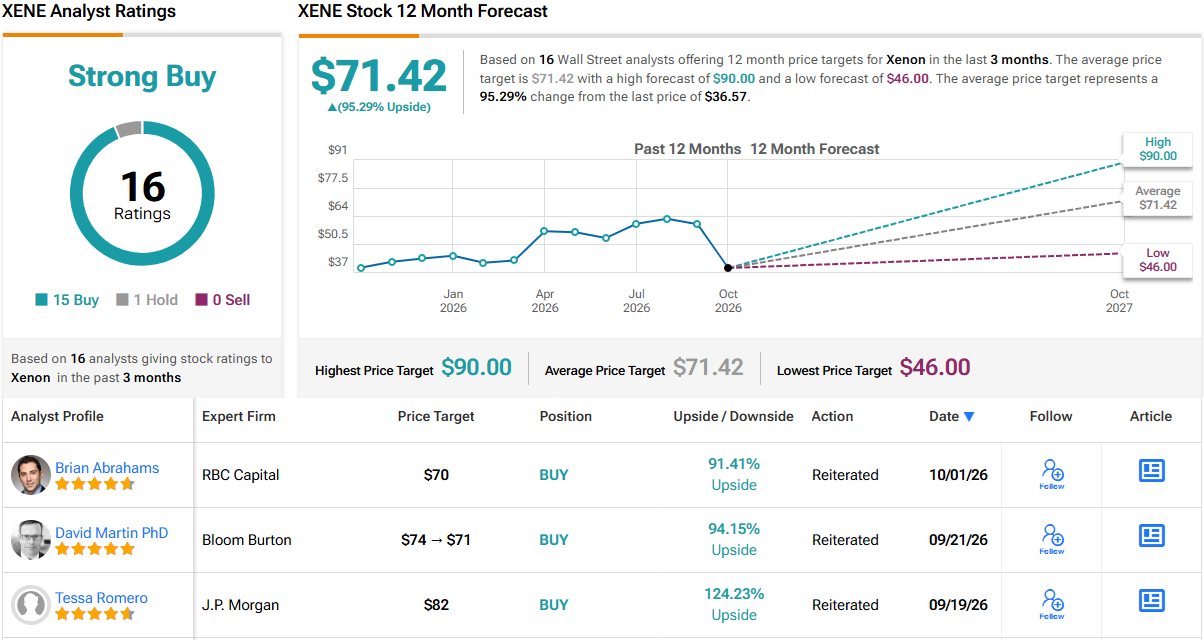
המניה הזו משכה גם את תשומת הלב של אנליסט בדירוג 5 כוכבים, בריאן אברהמס מ-RBC. אברהמס מציין את החששות האחרונים, אבל גם מביע ביטחון משלו בתוכנית AZK, וכותב על החברה: “העדכונים האחרונים מתוכנית הפסיכיאטריה של XENE העלו חששות בקרב משקיעים לגבי האפשרות שהאירועים החריגים הנוירו-פסיכיאטריים שנצפו יובילו לכך שה-FDA יוסיף אזהרה (ייתכן שאף במסגרת boxed warning) ו/או יציין את אירועי הבטיחות בתווית של FOS באופן שעלול לפגוע באימוץ המסחרי של AZK, מה שהכביד על המניה. אמנם ה-FDA אכן בוחן את מכלול נתוני הבטיחות בכל התוכניות, אך אנחנו לא מאמינים שסביר ש-AZK תישא boxed warning ייחודית למולקולה, בהתבסס על הניתוח שלנו של תקדימים היסטוריים ועל הנתונים של AZK עד כה. בנוסף, לאור זאת ולאור משוב עדכני מרופאים, אנחנו לא רואים סיכון משמעותי לאישור או לאימוץ המסחרי. אנחנו ממשיכים לראות פוטנציאל של 1.5 מיליארד דולר בארה"ב ב-FOS (+ אופציונליות מסוכנת יותר ב-MDD), מה שמצדיק שווי גבוה יותר. וגם אם ייקח זמן עד שהמשקיעים יירגעו, אנחנו רואים את החולשה האחרונה כהזדמנות כניסה טובה.”
במבט קדימה, מומחה RBC מעניק ל-XENE דירוג קנייה, וקובע מחיר יעד של 70 דולר שמצביע על פוטנציאל עלייה חזק של 91% בשנה הקרובה. (לצפייה בביצועי העבר של אברהמס, לחצו כאן)
דירוג הקונצנזוס של האנליסטים של Xenon ברמת קנייה חזקה מבוסס על 16 חוות דעת אנליסטים אחרונות, שמציגות חלוקה ברורה של 15 המלצות קנייה מול המלצת החזק אחת. המניה נסחרת במחיר של 36.57 דולר, ומחיר היעד הממוצע שלה, 71.42 דולר, מרמז על אפסייד של 95% בטווח של שנה. (ראו תחזית מניית XENE)
הצהרת אחריות: הדעות המובעות במאמר הזה הן אך ורק של האנליסטים המוזכרים בו. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.