
טענת ה"דחיסת מרווחים" המבנית נגד דל טכנולוג'יז מתחילה להיסדק
- דל טכנולוג'יז הפיגה חששות לגבי דחיסת מרווחים מבנית בעסקי שרתי ה-AI שלה: מרווחי התפעול במגזר ISG התאוששו לאחר ירידה חדה, ההנהלה צופה צמיחה חזקה בהכנסות וברווח למניה לשנת הכספים 2027, וממשיכה להציג מנוף תפעולי משמעותי.
- למרות עליית המניה לאחר הדוחות, דל עדיין נסחרת במכפילים שנחשבים נמוכים יחסית לקצב צמיחת ה-EPS הצפוי; יחס PEG של כ-0.7 ותמיכת קונצנזוס אנליסטים בדירוג קנייה חזקה מצביעים על כך שהמניה נתפסת כאטרקטיבית ומוצדק שתיסחר במכפיל גבוה יותר, כאשר הכותב ממשיך להמליץ על קנייה.

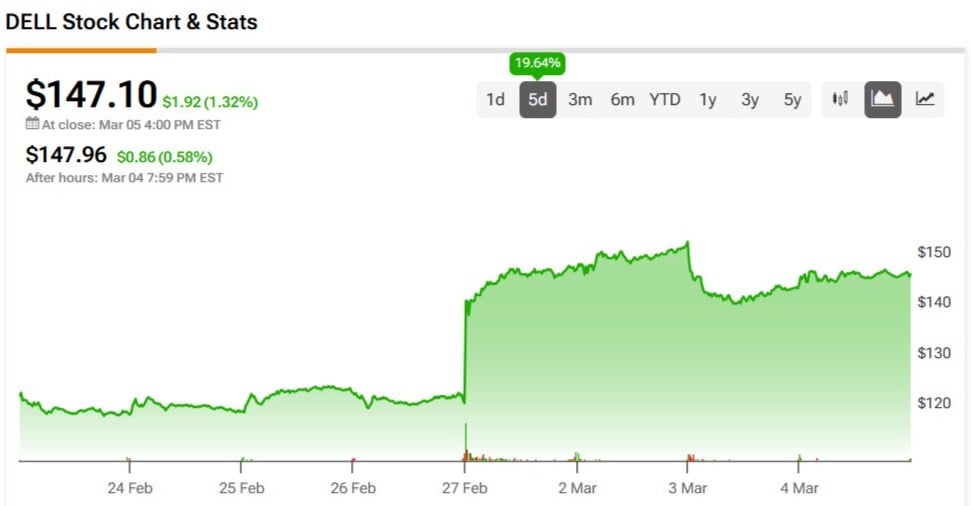
דל טכנולוג'יז (DELL) דיווחה על תוצאות לרבעון הרביעי הפיסקלי שהשאירו את השווקים מרוצים מאוד, במיוחד בכל הקשור למרווחים ולתחזית לשנה הפיסקלית הקרובה. כתוצאה מכך, המניה זינקה בשיעור דו־ספרתי אחרי פרסום תוצאות הרבעון הרביעי.
בנוסף להפתעה חיובית חזקה בכל המדדים, דל הצליחה להפיג את הדאגות לגבי דחיסת מרווחים מבנית שנבעה ממודל עסקי של שרתי בינה מלאכותית (AI) – תחום שלעתים נתפס כבעל כוח תמחור מוגבל. סימנים להאצה מחדש במרווחי התפעול ביחידת Infrastructure Solutions Group (ISG), יחד עם תחזית חיובית לכך שהמגמה הזו תימשך ברבעונים הקרובים, מציבים את הדאגות הקודמות יותר בצד של "תמהיל" ופחות כפגיעה מבנית במודל עצמו.
במילים אחרות, מה שבהתחלה נראה כמו דילול קבוע במרווחים, נראה כעת יותר כחיכוך זמני בתקופת האצה אגרסיבית של פעילות ה-AI. בהכרה בכך שמדובר בהפחתת סיכון מהותית – ושייתכן שזה פותח לדל דלת להיסחר במכפיל גבוה יותר באופן קבוע, אולי בלי דיסקאונט קבוע – התיזה לגבי המניה עדיין חיובית. לאור ציפיות הצמיחה בשורה התחתונה והרוח הגבית המתמשכת ממנוף תפעולי, אני ממשיך לראות את המניה באור חיובי.
מקומה של דל בשרשרת הערך של ה-AI
מניית דל נסחרה בצורה בינונית למדי לאחר שהגיעה לשיא באוקטובר, ובשתי נקודות שונות ירדה ביותר מ-30% מהשיא שלה. בעיניי, הסיבה העיקרית לביצועים החלשים של דל בתקופה הזו הייתה קשורה לחששות מדחיסת מרווחים – אולי עקב אכילס של התזה על החברה בתוך בום ה-AI.

למרות שהביקוש לשרתי AI עולה על ההיצע (כפי שציין המנכ"ל מייקל דל), דל פועלת בעיקר בשכבת האינטגרציה של המחזור הזה, שהיא פחות רווחית באופן מבני. כדי להבין את התמונה: יחידות עיבוד גרפי (GPU) ותוכנה הן מנועי הצמיחה העיקריים של אקוסיסטם ה-AI. שם נכנסות לשחק חברות כמו אנבידיה (אנבידיה) ו-AMD (AMD), שנחשבות במידה רבה למנצחות האמיתיות במירוץ ה-AI – כי הן יכולות לקבוע מחירים בהתאם לחשיבות הקריטית שלהן בשרשרת הערך, ולכן לתפוס את המרווחים הגבוהים ביותר.
ברבים משרתי ה-AI, יותר ממחצית מעלות החומרה קשורה ל-GPU, שלרוב מסופק על ידי אנבידיה. בערך רבע מהיתרה עשוי ללכת למעבד (CPU), שם מתחרות חברות כמו אינטל (אינטל), והיתר מתחלק לזיכרון, DRAM, HBM – שם מיקרון (מיקרון) בולטת – ספקי כוח ורכיבים נוספים. דל לוקחת את כל החלקים האלה, מרכיבה, בודקת ומפיצה את המערכת הסופית, אבל בסופו של דבר תופסת את המרווח הקטן ביותר בערימה – מה שמגביל באופן טבעי את כוח התמחור שלה.
מדחיסת מרווחים למנוף תפעולי
אם דל הייתה נועדה להפוך רק למרכיבה שמעבירה הלאה את העלות בתוך בום ה-AI, המספרים הראשוניים אכן תמכו בתזה הזו. לאורך שנת הכספים 2026, הכנסות דל משרתי AI אופטימליים זינקו בשיעור תלת-ספרתי לעומת השנה הקודמת, בעוד שמרווחי התפעול של יחידת ה-ISG ירדו מכ-18% ברבעון הרביעי של שנת הכספים 2025 לפחות מ-9% ברבעון השני של שנת הכספים 2026 – והשווקים פירשו זאת כדילול מבני.
החדשות הטובות הן שהמשך הדרך חשוב יותר. ברבעון האחרון, הרבעון הרביעי של שנת הכספים 2026, מגזר ה-ISG דיווח על רווח תפעולי של 2.9 מיליארד דולר – עלייה של 41% לעומת השנה הקודמת – בעוד שהמרווחים התאוששו ל-14.8%. השינוי הזה מרמז שהדחיסה הראשונית הייתה קשורה הרבה יותר לשינוי בתמהיל ולחוסר יעילות בשלב ההאצה, ופחות לפגיעה קבועה במרווחים. חשוב מכך, המספרים האחרונים של ISG מראים שהמנוף התפעולי עדיין חי ובועט.

דל גם פרסמה תחזית לרבעון הבא ולשנת הכספים 2027, שמרמזת על הכנסות של 35.2 מיליארד דולר ורווח למניה (EPS) של 2.90 דולר בנקודת האמצע – צמיחה שנתית של 51% ו-87%, בהתאמה. זה נתון אגרסיבי למדי, במיוחד מאחר שה-EPS צומח מהר יותר מההכנסות – סימן ברור למנוף תפעולי.

יתרה מכך, התחזית לשנת הכספים 2027 במלואה מדברת על הכנסות של 140 מיליארד דולר (עלייה של 23% לעומת השנה הקודמת) ו-EPS של 12.90 דולר (עלייה של 25% לעומת השנה הקודמת), מה שמחזק את אותה דינמיקה. ההנהלה הוסיפה שמרווחי הרווח הגולמי צפויים לעלות משנה לשנה – ובכך התייחסה ישירות לדאגות סביב דחיסת מרווחים מבנית ולחץ תמהילי.
הסיכון ירד, אבל המניה עדיין בדיסקאונט
התוצאה של ירידת תפיסת הסיכון סביב סיפור המרווחים של דל בתוך ISG הייתה שינוי תמחור חד לאחר הרבעון הרביעי של שנת הכספים 2026, כאשר המניה עברה מכ-8 פעמים מכפיל רווח צפוי Non-GAAP בתחילת פברואר לכ-12 פעמים מכפיל רווח צפוי Non-GAAP כיום – עדיין מעט מתחת לממוצע של שלוש השנים, שעומד על 13.5.

לטעמי, אלו עדיין מכפילים צנועים מאוד, אבל הם תואמים פחות או יותר את המודל העסקי של דל, שבאופן טבעי נושא מרווחים נמוכים יותר לעומת חברות שבבים וחברות הענן הגדולות (hyperscalers).
אם נבחן את תחזית הקונצנזוס לצמיחת ה-EPS לטווח הארוך (קצב צמיחה שנתי ממוצע ל-3–5 השנים הבאות) של כ-15.7%, המכפיל הנוכחי משקף יחס PEG של כ-0.7, וכל דבר מתחת ל-1 בדרך כלל מסמן עסק שייתכן שהוא מתומחר בחסר יחסית למסלול צמיחת השורה התחתונה שלו.
עבורי, זה כשלעצמו אומר הרבה על המיצוב של דל כחברה שנסחרת במכפילים שבהם הסיכון ירד, ועדיין מגדילה את הרווחים בקצב של אמצע העשרה אחוזים – משהו שבדרך כלל היה מצדיק תמחור קרוב יותר למכפיל של השוק הרחב, ולא דיסקאונט מבני קבוע.
האם DELL היא קנייה, החזק או מכירה לפי אנליסטים בוול סטריט?
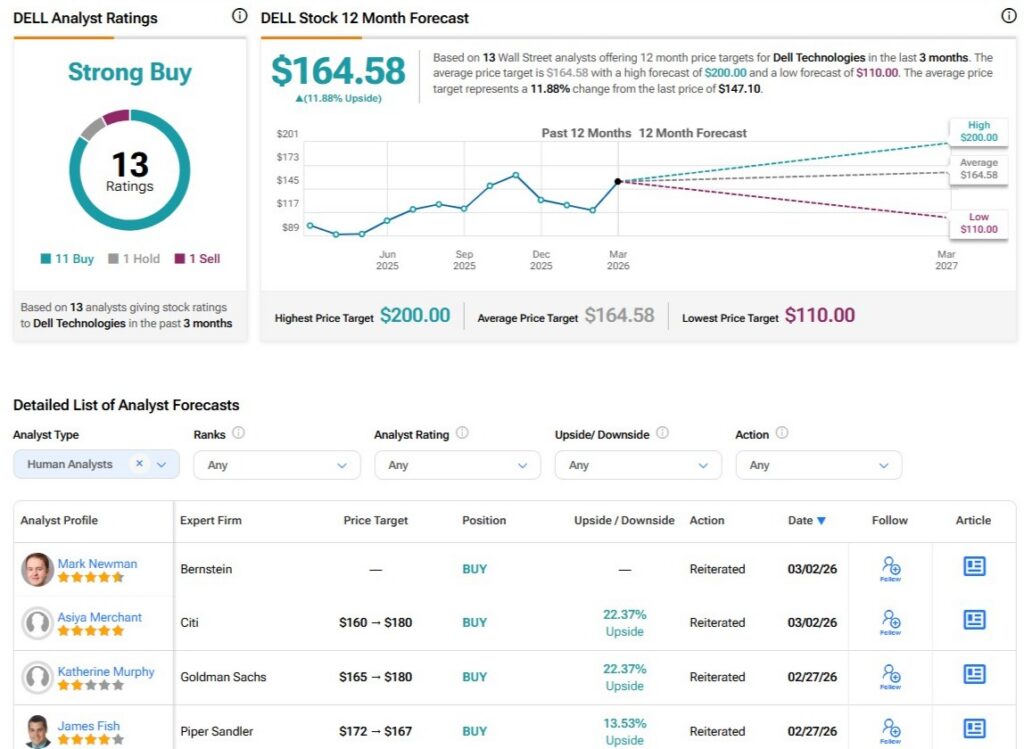
הקונצנזוס על DELL נשאר חיובי למדי. מתוך 13 דירוגי אנליסטים שפורסמו בשלושת החודשים האחרונים, 11 הם המלצות קנייה, אחת היא החזק, ואחת היא מכירה – מה שמוביל לדירוג כולל של קנייה חזקה (קנייה חזקה). לאחר הרבעון הרביעי, כמה אנליסטים העלו את מחירי היעד שלהם, והביאו את מחיר היעד הממוצע ל-164.58 דולר. זה משקף אפסייד של כ-12% ממחיר המניה הנוכחי.
שינוי תמחור מוצדק ל-DELL
דל תומחרה מחדש באופן משמעותי אחרי דוחותיה, אך בעיניי – בצדק ועל בסיס מוצק. ההאצה מחדש במרווחי התפעול בעסקי ה-ISG שלה – שמראה שהרוחות הנגדיות היו בעיקר עניין של תמהיל ולא בעיה מבנית במודל – יחד עם התחזית לרבעון הראשון ולשנת הכספים 2027, מדגישים שעדיין קיימת אופציה משמעותית למנוף תפעולי בתוך התזה על החברה. זה, בתורו, תומך ברעיון של מסחר במכפיל גבוה יותר באופן מבני, ולא בדיסקאונט קבוע.
גם אחרי הזינוק האחרון במחיר המניה, אני עדיין רואה את DELL נסחרת ברמות יחסית זולות כשמסתכלים על ההערכות קדימה. מנקודת מבט של סיכון מול סיכוי, הא-סימטריה עדיין אטרקטיבית, ותסריט חיובי ממשיך להיראות הגיוני בעיניי. מסיבות אלו, אני ממשיך לראות ב-DELL מניה בקנייה.