החוזים העתידיים על המניות שטוחים לאחר ראלי חד בוול סטריט
פיבי אחזקות: הנפקה אפשרית בהיקף של עד 1.4 מיליארד שקל
דוראל: פרויקט אינדיאנה דרום החל הפעלה מסחרית
אפל מקצצת את תקציבי הבינה המלאכותית לעובדים כשעלויות המחקר קפצו ב-32%
קיסטון אינפרא דיווחה על סגירה פיננסית לתחנת הכוח שורק
מניית קוואלקום (QCOM) יורדת ב-5% בעקבות תחזית חלשה
סיכום שוק המניות: S&P, Nasdaq 100 זינקו אחרי בחירות האמצע, בזמן שהנפט ירד מתחת ל-100 דולר
מניית ג׳ובי איוויישן מזנקת אחרי זינוק של 144% במכירות ברבעון השלישי
המניות המובילות בעליות ב-S&P 500 היום, 4.11.26
מניית פאראמונט סקיידנס (NYSE:SKYD) מזנקת בעקבות שינויים בזרוע ההפצה
GTA 6 עשוי לשבור שיאים כאשר ההזמנות המוקדמות הגיעו ל-751 מיליון דולר
מניית פורד (NYSE:F) עולה, וה-Fathom נשאר מציאה
3 מניות בסיכון גבוה בדירוג קנייה חזקה שעשויות להציע תשואות מפתות
טראמפ מהלל את העליות בשוק המניות לאחר תבוסת הרפובליקנים בבחירות האמצע
האם הגיע הזמן לקנות את הירידה במניית אינטל (אינטל)?
דן אייבס מזהיר כי 40 עד 100 מרכזי נתונים של AI עלולים להיות בסיכון לאחר שהדמוקרטים השתלטו על בחירות האמצע
למה מניית לייל אימונופארמה (LYEL) זינקה ביותר מ-43% היום?
אלפאבית A (גוגל): וויימו מאשרת פרידה מהשותפה "הגרלתית" אובר (UBER)
מניית בלוק (XYZ) זינקה ב-16% לאחר שעקפה את תחזיות הרבעון השלישי ומשכה כמה דירוגי קנייה
מניית סוני עולה למרות הדחייה של God of War: Laufey בפלייסטיישן
הסיכויים בפולימרקט: האם NET, ABNB, OPEN יכו את התחזיות בדוחות מחר?
מיקרון טכנולוג'י מול SpaceX: מניה אחת מתאימה לקנייה והחזקה, והשנייה עלולה לבחון את הסבלנות שלכם, אומר משקיע
חדשות מיזוגים ורכישות: מטא פלטפורמס (מטא) תרכוש את סטארט-אפ קידוד ה-AI Conductor
וול סטריט מגיבה להשתלטות הדמוקרטים עם טלטלה בין הסקטורים
בדיקות מכלי דלק והזמנות חדשות שולחות את מניית בואינג (NYSE:BA) לעליות
תחזית מניית AMD – אנליסטים מובילים מעלים את מחירי היעד לאחר עקיפה חזקה ברבעון השלישי ותחזית חיובית
מניות הנפט שברון (CVX), מרתון פטרוליום (MPC) ואקסון מוביל (XOM) סופגות מכה בעקבות תוצאות בחירות האמצע
מנכ"ל אינטל (אינטל) רוכש מניות של החברה ב-10 מיליון דולר
"אות שגוי", אומר משקיע בכיר על מניית מיקרון טכנולוג'י
מניית חברת האם של Truth Social, טראמפ מדיה אנד טכנולוג'י גרופ (DJT), צנחה ב-15% לשפל שיא לאחר שהדמוקרטים ניצחו בקונגרס
מניית מיקרוסופט (מיקרוסופט) מזנקת כשפיתוח הבינה המלאכותית עשוי להשתלם
בעלי המניות תובעים את פיוסל אנרג'י (FCEL) בעקבות עסקת אספקה יקרה
מניות דל טכנולוג'יז והיולט פקארד אנטרפרייז (HPE) יורדות לאחר שניצחון של הדמוקרטים מכביד על מגזר הטכנולוגיה
דוח אמצע היום של דאו ג'ונס: ה-DJIA מטפס לשיא של חודשיים אחרי שהדמוקרטים השיגו שליטה בקונגרס
מניית קוינבייס גלובל (COIN) מזנקת אחרי שחשפה איך היא מגנה על 377 מיליארד דולר מפני פריצות בסגנון בינאנס
מניית טסלה (טסלה) יורדת כשהחברה מתמודדת עם בעיה משפטית בדרום קוריאה
אג"ח קורוויב צונחות לאחר שהדמוקרטים מכוונים לבניית מתקני AI
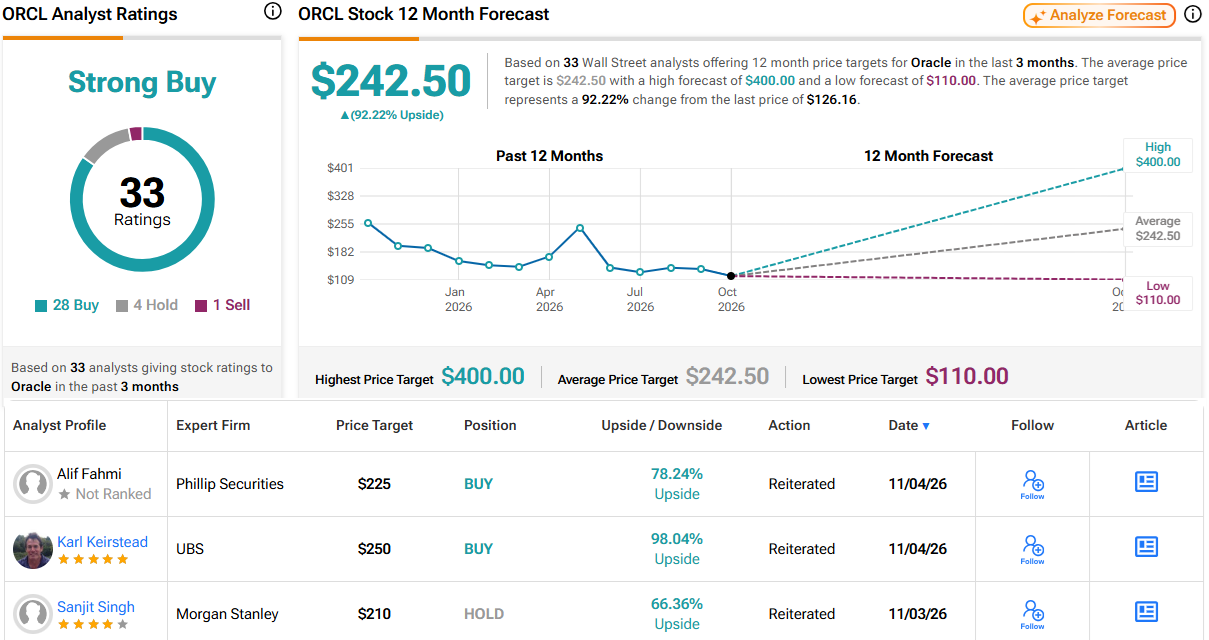
"הזמן יעשה את השאר", אומר משקיע מוביל על מניית אורקל
מניית אירן צונחת ב-11%, אבל בברנשטיין אומרים קנייה לקראת דוחות הרבעון הראשון — הנה הסיבה
אמזון ווולמארט מתמודדות עם אתגרים חדשים כאשר בוטי קניות מבוססי AI מאיימים על הכנסות הפרסום שלהן
מניית דיסני (NYSE:DIS) מזנקת כשبرنامج הסטארט-אפ מתמקד בבינה מלאכותית
מחיר הביטקוין מטפס מעל 80,000 דולר בזמן שמחירי הנפט בארה"ב יורדים לשפל של שלושה שבועות
חדשות מיזוגים ורכישות: אריי טכנולוג'יס (ARRY) מזנקת ב-17% אחרי מיזוג סולארי עם שואלס (SHLS)
גוגל (גוגל) משיקה את "AI Checkout" בקנדה
קוואלקום (QCOM) חתמה על הסכם רב-שנתי לאספקת ציוד רשת 5G עבור Starlink Mobile של SpaceX
טסלה מקצצת את מרווח מגבלת המהירות של FSD מ-50% ל-10%
למה מניית אנבידיה (אנבידיה) לא הצליחה לשמור היום על העליות שלה בטרום מסחר?
מניית ניו יורק טיימס (NYT) יורדת לאחר הדוח
3 קרנות סל של Vanguard שעשויות לספק עליות של יותר מ-28%
מניית AMD יורדת לאחר הדוח, עדכוני האנליסטים ותוצאות הבחירות שמזיזים את מניית יצרנית השבבים
למה שוק המניות עולה היום, 4/11/26?
אלה המניות שמדווחות על דוחות היום – 4 בנובמבר, 2026
ביטקוין (BTC) מזנק בחזרה מעל 80,000 דולר אחרי בחירות האמצע בארה"ב
למה מניית אמזון מזנקת היום, בעוד ש-Vistra צונחת — ומה וול סטריט צופה בהמשך
מניית RIOT מזנקת ב-14% ומתריסה מול גל המכירות במניות AI אחרי ניצחון הדמוקרטים בקונגרס — הנה הסיבה
"בהצלחה בלשבור את זה," אומר משקיע מוביל על מניית סנדיסק
מי מחזיק במניית SoundHound AI Class A לקראת דוחות הרבעון השלישי מחר?
מניית מקדונלד'ס (MCD) טעימה יותר ב-5% למרות ירידה במכירות בארה"ב
S&P 500 מזנק לאחר שהדמוקרטים רשמו ניצחון אדיר בבחירות אמצע הקדנציה
"יש אפשרות זולה יותר", אומר משקיע בכיר על מניית AMD
טסלה (טסלה) מול ריביאן (ריביאן): איזו מניית רכב חשמלי מציעה יותר אפסייד, לפי האנליסטים?
מניית מקדונלד'ס (MCD) מזנקת ב-5% לאחר הדוחות
מניות AI וטכנולוגיה עלולות להיות בבעיה עכשיו כשהדמוקרטים שולטים בסנאט
"שימו לב לתאריך הזה", אומר משקיע בכיר על מניית ספייס אקס
דאו ג'ונס מזנק לאחר שהדמוקרטים גרפו ניצחון בבחירות אמצע הכהונה
קוואלקום תדווח היום על תוצאות הרבעון הרביעי. הנה מה שהאנליסטים מצפים ממניית QCOM
מניית Oklo עשויה לזוז ביותר מ-12% אחרי דוחות הרבעון השלישי, לפי סוחרי אופציות
מניית אינטואיטיב סרג׳יקל (ISRG) עדיין נראית שווה את הפרמיה שלה
למה הסנאטור ברני סנדרס מאשים את גוגל (גוגל) בסחיטה סביב כלי AI לתלמידים?
למה מניות קורוויב, IREN ו-Nebius צונחות היום — ולמה ג'ים קריימר מעריך שיש עוד מקום לירידות
דוח הרבעון השלישי של SoundHound AI Class A יתפרסם מחר: סוחרי האופציות מצפים לתנועה של 13% במניית SOUN
תחזית מחיר מניית Rocket Lab Usa: מה סוחרי האופציות והאנליסטים הפיננסיים מצפים לקראת דוחות הרבעון השלישי
אס-קיי הייניקס מול מיקרון: מניית זיכרון אחת בתחום ה-AI שווה קנייה, ועל השנייה עדיף בינתיים להמתין, אומר משקיע מוביל
למה מניות מיקרון טכנולוג'י, SanDisk ו-SK Hynix יורדות למרות דוחות חזקים של AMD, 4 בנובמבר
IREN מול CRWV – איזו ניאו-קלאוד היא קנייה טובה יותר לקראת התוצאות?
אייץ'.פי ממנה את מנכ"לית GSK לשעבר למנכ"לית על רקע מחסור בשבבי זיכרון; מניית HPQ מזנקת
אנבידיה (אנבידיה) מתמודדת עם צבר הזמנות של שבבי AI מסין בהיקף של 70 מיליארד דולר, כשההיצע לא עומד בביקוש
מניית קראפט היינץ (KHC) מתחממת לאחר שעסק הקפה הופך לפרטי בעסקה של 650 מיליון דולר
רוקט לאב Usa (RKLB) מול AST SpaceMobile (ASTS): לאיזו מניית חלל יש יותר אפסייד לקראת דוחות הרבעון השלישי?
התראת רווחים ברגע האחרון של קוואלקום לרבעון הרביעי: סוחרי האופציות מצפים לתנועה גדולה במניית QCOM
3 פני סטוק שכדאי לעקוב אחריהן היום, 4 בנובמבר
החוזים העתידיים עולים אחרי הניצחון הגדול של הדמוקרטים בבחירות אמצע הקדנציה בארה"ב
מניית CRCL יורדת לאחר שסירקל אינטרנט גרופ קלאס א קיצצה 5% מהעובדים, כשירידת הריבית לוחצת על הכנסות הרזרבה של הסטייבלקוין
די־וייב קוונטום (QBTS) אומרת שפותר הקוונטים המשודרג מספק תוצאות טובות פי 500
FSLR, RUN, SPWR: למה מניות האנרגיה המתחדשת עולות בטרום מסחר אחרי הניצחון של הדמוקרטים?
מניות הטכנולוגיה נופלות למרות הדוחות החזקים: האם המשקיעים מגזימים?
סטארט-אפ המכירות מבוסס ה-AI נוקס חותם על עסקת מימון של 500 מיליון דולר
מניית UBER עולה לאחר שההזמנות ברבעון השלישי זינקו ב-20%, אבל תחזית הרווח אכזבה
מניות קורוויב, Nebius ו-IREN יורדות בטרום מסחר ב-4 בנובמבר — הנה הסיבה
התראת דוח ברגע האחרון של AMC: האם ‘ספיידרמן’ ו‘האודיסאה’ יכולים להוביל להפתעה חיובית ברבעון השלישי?
מניות שבבי ה-AI אנבידיה, AMD ואחרות עולות למרות הניצחון הדמוקרטי; התחזית החזקה של AMD מחזקת את האופטימיות
תנודתיות באופציות ותנועות רווחים משתמעות היום, 04 בנובמבר 2026
איך מחיר הביטקוין (BTC) עשוי להתנהג תחת קונגרס דמוקרטי?
תחזית מניית Rocket Lab Usa: 2 קרנות סל בתחום החלל עם אפסייד של יותר מ-65% שכדאי לעקוב אחריהן לפני הדוח
מניית סופר מיקרו קומפיוטר מזנקת בכמעט 8% אחרי שעקפה בגדול את תחזיות ההכנסות
נפח המסחר של אורקל (ORCL) זינק ב-44% לשיא של שנה — הנה הסיבה
למה מניית בלום אנרג'י (BE) עולה בטרום מסחר היום, 4 בנובמבר?
טסלה (טסלה), SpaceX (SPCX) יורדות ב-4% לאחר שההימור של מאסק על הבחירות בסך 474 מיליון דולר נכשל
מניית מיקרון טכנולוג'י (מיקרון) מדורגת ב"ראש המשפך", אבל טום סוסנוף מזהיר שלמכירת מניות השבבים עדיין יש לאן להמשיך
AMD היא "Top Pick": ב-TD Cowen רואים מומנטום חזק ב-AI אחרי עקיפה בדוחות הרבעון השלישי והעלאת תחזית
נייס עקפה את התחזיות ברבעון אבל הצמיחה בענן נחלשת והרווחיות נשחקה
ירידות בפתיחת המסחר בת”א: המדדים המובילים מאבדים כ-1%, מניות הקלינטק מזנקות
מורגן סטנלי: בחירות אמצע הקדנציה עשויות לסיים את ירידות השוק