וולמארט (WMT) מואשמת בחיסול הקניון האמריקאי הגדול
מיזוהו חותך את מחיר היעד של מניית קרדו טכנולוג'י גרופ הולדינג. הנה למה הוא עדיין חיובי
מניית אנבידיה (אנבידיה) עולה בעקבות דגשים חדשים בנושא בטיחות של AI פיזי
3 מניות בסיכון גבוה עם פוטנציאל תשואה גבוה של יותר מ-100%, לפי אנליסטים
אמזון (אמזון) חוסמת את Muse AI מקניות באתר שלה
דאו ג'ונס היום: ה-DJIA עולה כשמחיר הנפט יורד מתחת ל-100 דולר; הסיכויים להעלאת ריבית נחלשים
מניית טסלה (טסלה) מזנקת כשפיקדונות של 50,000 דולר על הרודסטר חוזרים
מניית מיקרוסופט (מיקרוסופט) יורדת קלות בעקבות פטנט של Xbox לפרסומות בתוך משחקי וידאו
AMD או אינטל: פייפר סנדלר בוחרת את מניית שבבי ה-AI העדיפה לקנייה אחרי הזינוק של היום
״שימו לב לזה״, אומר משקיע מוביל על מיקרון טכנולוג'י לקראת הדוח
מניית קומקאסט (NASDAQ:CMCSA) מתחזקת לאחר עסקה עם פאסטלי
מחיר XRP מזנק לכיוון 1.50 דולר, כאשר הפקדות גדולות של XRP מגיעות לבינאנס בלי לחץ מכירה
מניית אלפאבית A: מחשבי הגוגלבוק החדשים מתחילים ב-899 דולר וכוללים את Gemini
ג׳נרל מילס מדווחת על תוצאות הרבעון הראשון השבוע – מי מחזיק במניית GIS?
מדוע מניית מיקרון עולה היום ומה וול סטריט צופה לקראת דוחות הרבעון הרביעי
3 תעודות סל של ואנגרד עם פוטנציאל עלייה של יותר מ-18% למשקיעים מתחילים
מניית אירן מזנקת למרות שרוטשילד רואה סיכון לירידה של 15% ואומרת החזק — הנה הסיבה
האם מניית ת׳ור אינדסטריז (THO) תזנק או תרד לאחר הדוח?
מניית Bitmine Immersion Technologies (BMNR) מזנקת ב-5.5% בעקבות רכישת ETH חדשה, כשטום לי מהמר בגדול על נהירת מוסדות לקריפטו בסוף השנה
למניית מטא יש בעיית מונטיזציה של AI. לפי Truist, ייתכן ש-Muse היא התשובה
3 מניות הטכנולוגיה הקטנות הטובות ביותר לקנייה, לפי אנליסטים
אמזון (אמזון) מציידת את נהגי המשלוחים במשקפיים חכמים במסגרת מאמציה להגברת היעילות
האם מניית אוטוזון (AZO) תעלה או תרד אחרי דוחות הרבעון הרביעי של 2026?
האינפלציה תוכל לרדת רק בדרך הקשה, מזהיר גולסבי מהפד
מניית אינטל ומניית Arm החזקות מזנקות ביותר מ-11% כשאפליקציית הבינה המלאכותית Muse של מטא מניעה צמיחה גדולה במעבדי שרתים
מנכ״ל אנבידיה אומר: "סיכוי של 0%" לכך ש-AI יביא לקץ העולם עד 2030
מדוע מניית Syntec Optics החזקות (OPTX) עולה היום ב-23%?
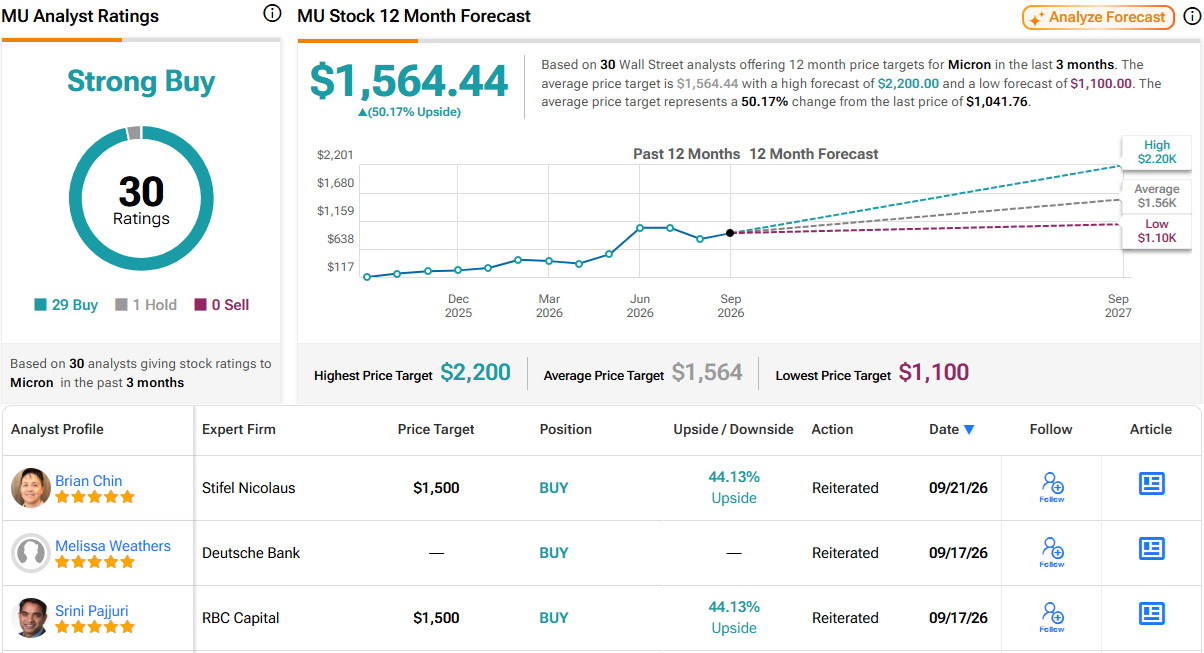
מניית מיקרון טכנולוג'י (מיקרון) היא "קנייה", אומר אנליסט 5 כוכבים מסטיפל לקראת דוח הרבעון הרביעי
מניית פולקסווגן (DE:VOW3) יורדת בפתיחת שבוע המסחר. זו הסיבה
מניית AMD מגיעה לשיא כל הזמנים חדש בעקבות זרזים בתחום שבבי ה-AI
3 מניות מובילות עם פוטנציאל עלייה של יותר מ-150% שכדאי לקנות השבוע, לפי האנליסטים
מניית סטרטג'י (MSTR) מזנקת ב-9% בעקבות הפטור ממסחר של ה-SEC ורכישת 950 ביטקוין
למה שוק המניות עולה היום, 21/9/26?
תחזית מחיר מניית AMD: מה אומר הניתוח הטכני נכון לעכשיו (21 בספטמבר)
למה מניות מטא פלטפורמס ואינטל מזנקות היום — ומה וול סטריט צופה בהמשך
מניית אייץ'.פי (בחלק מהאתרים כותבים - היולט פקארד -אני פחות אוהבת) (HPQ) יורדת לאחר שהחברה השעתה את התחזית והזהירה ממכירות חלשות
קורוויב מול נביוס: איזו חברת ניאו-קלאוד מציעה יותר פוטנציאל עלייה למרות המלצות המכירה האחרונות?
SCHD נראה משעמם, אבל עושה בדיוק את מה שתיקים עם חשיפה כבדה לטכנולוגיה צריכים
למה מניית גרייל (GRAL) עולה היום ב-22%?
מניית אליי לילי (LLY) עולה כשאסטרטגיית הצמיחה של נובו לא מצליחה להרשים את וול סטריט
טראמפ אוסר על CNN, פוליטיקו ו-MS NOW להיכנס לבית הלבן
מניית נובו (NVO) צונחת למרות שניצחה את אלי לילי בניסוי ההשמנה החדש של CagriSema
אדוונסד מיקרו דיווייסז מול אורקל: למניית AI אחת יש עוד מקום לעלות, בעוד פוטנציאל העלייה של השנייה מוגבל, אומר משקיע
3 מניות טכנולוגיה בתחום ה-AI עם פוטנציאל עלייה של יותר מ-50%, לפי אנליסטים
האם מניות מיקרון טכנולוג'י וסנדיסק יפרצו קדימה או יוותרו על העליות האחרונות? הנה מה שוול סטריט מצפה
חברת ADARx Pharmaceuticals, המפתחת תרופות נגד אלצהיימר, בדרך להנפקה של כמעט 2 מיליארד דולר
מניית אקסנצ'ור (ACN) מזנקת בעקבות הסכם בטיחות ב-AI עם Anthropic
אחרי זינוק אדיר, האם מניית MSTR רק מתחילה? כך חושב המשקיע המוביל הזה
מניית אנבידיה עשויה לזנק לשיאים חדשים כשפסגת טראמפ-שי מתמקדת בעסקת AI של 30 מיליארד דולר בסין
גלובל איקס דאו 30 קוברד קול עולה בעוד הנפט מתקרב ל-100 דולר
מיקרון טכנולוג'י מול אנבידיה: איזו מניית שבבי AI מציעה פוטנציאל עלייה גדול יותר לקראת הדוח של מיקרון ב-30 בספטמבר?
מניית ספייס אקס (SPCX) עולה מעט למרות דחיית טיסת הניסוי של סטארשיפ ל-28 בספטמבר
תחזית מניית מיקרון — האם דוחות הרבעון הרביעי ישמרו על הראלי של ה-AI?
קורוויב או נביוס: האנליסט הזה צופה ירידה גדולה יותר במניית ענן חדשה אחת
תחזית מחיר מניית Rocket Lab Usa — קנטור רואה "נקודת כניסה טובה" לקראת שני זרזים מרכזיים
מניית פלאנטיר (פלנטיר) ללא שינוי מתחילת השנה. האנליסטים צופים עליות, אך החששות לגבי התמחור נמשכים
האם מניית סנדיסק היא קנייה כשהיא מצטרפת ל-S&P 100? משקיע בכיר מסביר
מדוע מניית הפני סטוק פריוריטי טכנולוג'י הולדינגס (PRTH) עולה היום?
יצרנית הטבעות החכמות אורה מוכנה להנפקה של 2.2 מיליארד דולר בארה״ב
למה מניות שבבי הזיכרון של מיקרון טכנולוג'י וסאנדיסק עולות היום, ומי מחזיק בהן?
מדוע אופציות על מניית מיקרון טכנולוג'י מאותתות על תנועה של 10.3% לאחר תוצאות הרבעון הרביעי
חוזי המניות עולים ב-21 בספטמבר בעקבות ירידת מחירי הנפט ותשואות האג"ח הממשלתיות
פלאנטיר (פלנטיר) תמשיך לנצח ככל שבינה מלאכותית ריבונית תתבסס
מחיר ה-XRP מזנק ביותר מ-5.3% ל-1.48 דולר, לאחר חיסולים של 300 מיליון דולר בקריפטו שהובילו ל-Short Squeeze
טסלה (טסלה) ניצבת בפני משפט גדול בתיק מתמשך של גזענות נגד שחורים
מניות HOOD, CRCL ו-COIN מזנקות בטרום מסחר היום, 21 בספטמבר — אנליסטים רואים רווחים מכלל ה-SEC למניות טוקניזציה
מניות השבבים אנבידיה, AMD ואינטל עולות היום – 3 גורמים מאחורי העלייה במניות שבבי ה-AI
קורוויב (CRWV) או IREN: אנליסט אומר למכור מניית ניאוקלאוד אחת ולהחזיק בשנייה
מניית אפל: ג'יי פי מורגן רואה ביקוש חזק יותר ל-iPhone 18 Pro, כשזמני ההמתנה מזנקים
אלוף השחמט האמריקאי נשאר מעל מדד S&P 500 בזכות שלוש השקעות לוהטות בקיץ – מיקרוסופט, NOW ו-XLE
מנכ״ל SoundHound AI Class A מוכר מניות בשווי 868 אלף דולר, ומניית SOUN יורדת — האם המשקיעים צריכים לדאוג?
הביטקוין מזנק מעל 84,500 דולר והמניות עולות, בעוד מחירי הנפט יורדים לקראת פגישתם של טראמפ ושי בוושינגטון
אוטוזון (AZO) תדווח מחר על תוצאות הרבעון הרביעי — למה לצפות מקמעונאית הרכב
תנודתיות באופציות והתנועות המשתמעות לקראת הדוחות השבוע, 22 בספטמבר – 24 בספטמבר 2026
וושינגטון הופכת למשקיעה בקוונטים: מבט מבפנים על תעודת הסל Defiance QTUM כשהקצאות CHIPS עוברות ממכתבי כוונות לחוזים
מדוע מניית נובו נורדיסק (NVO) יורדת בטרום המסחר היום, 21 בספטמבר?
למה מניות מיקרון טכנולוג'י, SanDisk ו-SK Hynix עולות היום בטרום מסחר, 21 בספטמבר
מניית ספייס אקס (SPCX) עולה בטרום מסחר היום, 21 בספטמבר. הנה הסיבה
ההובלה של מניית מיקרון טכנולוג'י (מיקרון) בתחום ה-AI מתרחבת מעבר ל-HBM. אני חיובי
מניות CRML, GLND ו-GRML מזנקות היום בטרום מסחר, 21 בספטמבר — הנה הסיבה
קת'י ווד מוכרת את מניות הטכנולוגיה המועדפות פלאנטיר ו-AMD; רוכשת מניית ארצ'ר אביאיישן עבור קרן ARK Innovation ETF
שוק המניות היום, 21 בספטמבר – החוזים העתידיים עולים כשוול סטריט עוקבת אחרי שיחות הסחר והנפט
מניית מטא פלטפורמס מזנקת למרות תקלה קצרה בפייסבוק ובאינסטגרם — הנה הסיבה
סופטבנק מתכננת לגייס יותר מ-10 מיליארד דולר באג"ח זבל כדי לממן את ההחזקה שלה ב-OpenAI
3 מניות ביטחוניות עם דירוגי קנייה עדכניים ופוטנציאל עלייה של יותר מ-20%
חוזים עתידיים על מניות ארה״ב עולים לאחר השבוע השלילי השלישי ברציפות של הדאו
למה ג'פריס גרופ צופה שה-S&P 500 יגיע ל-9,000 עד 2027
מניות שבבי הזיכרון מיקרון ו-SK הייניקס במוקד, לאחר ש-CXMT הסינית התחילה בייצור המוני
סנדיסק או CoreWeave: המיליארדר קליף אסנס רוכש מניית AI אחת ומצמצם את השנייה
אנליסט מוביל של גולדמן זאקס מציב את הרף למניית מיקרון טכנולוג'י לפני הדוח
פיצולי המניות הצפויים השבוע (21–25 בספטמבר) – הישארו מושקעים
השבוע שהיה, השבוע הקרוב: מאקרו ושווקים, 20 בספטמבר
אלקטרה בע”מ: תביעות הדדיות בפרויקט המגורים בראשית בבבלי
האם מניית מיקרון טכנולוג'י (מיקרון) היא קנייה לפני דוח הרווחים ב-30 בספטמבר? כך סבורים בוול סטריט
האם מניית SOFI היא קנייה לאחר ירידה של 35%? כך מצפים בוול סטריט
3 קרנות סל שעשויות להניב תשואה של יותר מ-10%, לפי אנליסט ה-AI
המהפך של גיימסטופ (GME) נראה משכנע יותר בזכות רכישות של בעלי עניין
רווחי S&P 500 זינקו ב-51% כשגולדמן אומרת שהרווחים רצים מעל המגמה
אמזון ניצבת תחת בדיקה של האיחוד האירופי בנוגע לכללים שעלולים להגביל מחירים נמוכים יותר במקומות אחרים
3 מניות 'אריסטוקרטיות דיבידנד' עם דירוג 'קנייה חזקה' ליצירת תזרים מזומנים יציב
סיכום השוק: המניות מסיימות שבוע תנודתי כששיעורי הריבית ותשואות האג"ח עולים
ארגו פרופרטיז מפרסמת טיוטת שטר נאמנות מעודכנת לסדרה א’
ישראמקו נגב 2 מעדכנת על פרסום הדוח הסופי בעניין הגז
טאואר מתחילה לספק שבבים להעברת מידע מהירה במרכזי AI
פחות דירות יוצאות לדרך: התחלות הבנייה ירדו ב-7%
ועדת דיין ממליצה להרחיב את הפקת הגז והייצוא מישראל