
המהפך של גיימסטופ (GME) נראה משכנע יותר בזכות רכישות של בעלי עניין
- גיימסטופ שיפרה משמעותית את שיעורי הרווח וההכנסה התפעולית, כאשר פריטי האספנות הפכו למנוע הכנסות מרכזי למרות הירידה במכירות הכוללות.
- רכישת מיליון מניות בידי ראיין כהן והאפשרות לרכישת יתרת איביי מחזקות את טענת המהפך, אך החברה עדיין ניצבת בפני ירידה בהכנסות והיעדר כיסוי אנליסטים.

גיימסטופ (GME) מציגה סימנים למהפך, ורכישות של בעלי עניין מחזקות את הטענה. בניגוד למניות אחרות בעלות הכרה דומה בשם, לגיימסטופ אין דירוג רשמי של אנליסטים נכון ל-19 בספטמבר 2026. המניה איבדה כ-15% במהלך השנה האחרונה, בעוד מדד S&P 500 (SPX) עלה ביותר מ-15%.
לפי רוב המדדים, וול סטריט כבר המשיכה הלאה מגיימסטופ, או לפחות החליטה שלא כדאי לדון בה. אך בזמן שוול סטריט הסתכלה לכיוון אחר, משהו השתנה בתוך גיימסטופ. שיעורי הרווח הגולמי של החברה התרחבו מ-29.1% ל-43.7% בתוך 12 חודשים. ההכנסה התפעולית הוכפלה לשיא של 160.2 מיליון דולר, בעוד הרווח למניה (EPS) צמח ב-145.76% — מהפך משמעותי לאחר שנים של הפסדים.
ייתכן שהדבר הבולט ביותר הוא שהמנכ"ל ראיין כהן שוב מאותת על מחויבותו לעסק, לאחר שציין כי רכש מיליון מניות נוספות בסכום כולל של 20.3 מיליון דולר. הרכישה שלו במחיר של 20.38 דולר למניה מעידה על אמונה אמיתית במהפך של גיימסטופ ובמיקוד החדש שלה בפריטי אספנות, בלי קשר להתעניינות מצד וול סטריט. זו הסיבה שהסיפור של גיימסטופ עדיין מעניין, ומדוע אני חיובי לגבי המניה.
גיימסטופ היא רשת חנויות קמעונאיות שמוכרת משחקי וידאו, קונסולות משחק, אביזרים, מוצרי אלקטרוניקה לצרכן ופריטי אספנות.
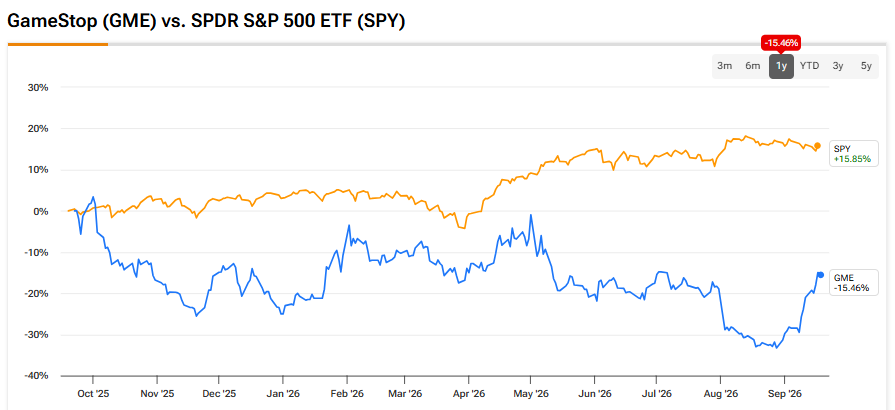
כיצד GME עברה ממניית מם למכונת רווחיות
כדי להבין את המעבר של GME ממניית מם למכונת רווחיות, כדאי לזכור שהמנכ"ל שלה בנה בעבר את צ'ואי (CHWY) מסטארט-אפ לאקזיט של 3.35 מיליארד דולר, והוכיח שהוא יכול להרחיב עסק בעולם הנשלט בידי אמזון (אמזון). כשכהן הצטרף לגיימסטופ ב-2021, החברה נתפסה באופן נרחב כחברת קמעונאות שנידונה להיפגע, עם תוכנית פעולה ברורה. זו כללה, בין היתר, סגירת חנויות בעלות ביצועים חלשים, קיצוץ בעלויות מנופחות והסטת העסק לקטגוריות בעלות שיעורי רווח גבוהים יותר שיתמכו טוב יותר ברווחיות — במיוחד באמצעות הפחתת התלות בהשקות של קונסולות.
השינוי מתחיל להתבהר, שכן החברה שמה דגש כבד על קטגוריית פריטי האספנות שלה, הכוללת צעצועים, קלפי אספנות ומוצרי תרבות פופ מורשים מזיכיונות של משחקים, טלוויזיה וקולנוע. קטגוריה זו עברה ממקור הכנסה משני לחזית מודל ההכנסות שלה.
גיימסטופ למדה במהירות שקטגוריה זו מונעת מתשוקה, עם רכישות מצד בסיסי לקוחות נאמנים ושיעורי רווח גבוהים יותר מאשר בתוכנות משחקי וידאו. חשוב מכך, הביקוש לפריטי אספנות אינו נעלם עם כל דור חדש של קונסולות.
המספרים שמאחורי הסיפור של GME
במבט על המספרים, המכירות נטו של גיימסטופ ברבעון השני הסתכמו ב-790.2 מיליון דולר, ירידה של 18.7% לעומת השנה הקודמת. הירידה נבעה בעיקר מהשקת Switch 2 של נינטנדו (NTDOY) בשנה הקודמת, מסגירות מתוכננות של חנויות וממכירת הפעילות של החברה בצרפת. עבור משקיעים, לפחות על פני השטח, זהו מספר שקשה למדי להסתכל עליו.
אולם כשמתחילים לבחון לעומק, התמונה נראית שונה מאוד. הכנסות מפריטי אספנות זינקו ב-57% לעומת השנה הקודמת, ל-356.3 מיליון דולר, והעלו את משקל הקטגוריה ל-45.1% מרשים מסך המכירות נטו. שיעור הרווח הגולמי התרחב ל-43.7%, בעוד ההכנסה התפעולית ברבעון השני הגיעה לשיא של 160.2 מיליון דולר, כמעט 100 מיליון דולר יותר מאשר שנה קודם לכן. בעקבות הכיוון החיובי הזה, הנהלת גיימסטופ העלתה את תחזית ה-EBITDA שלה לשנת הכספים 2026 ליותר מ-650 מיליון דולר.
המאזן מספר סיפור די טוב: החברה סיימה את הרבעון האחרון שלה עם 5.4 מיליארד דולר במזומן, ניירות ערך סחירים ונכסים דיגיטליים, ובמקביל ייצרה 688.2 מיליון דולר בתזרים מזומנים חופשי עם המרה של כ-98% לרווח נקי. בסוף הרבעון השני, החוב הכולל של גיימסטופ, כולל חכירות תפעוליות, עמד על 4.33 מיליארד דולר, או כ-71% מההון העצמי. מאז חל שיפור: בתחילת ספטמבר, החברה פרעה כ-1.4 מיליארד דולר באג"ח להמרה, והורידה את החוב לטווח ארוך לכ-2.8 מיליארד דולר
בסופו של דבר, במכפיל רווח (P/E) של 14.93x ב-12 החודשים האחרונים (TTM), גיימסטופ נסחרת בהנחה משמעותית לעומת חברות מקבילות, כולל איביי, שנסחרת במכפיל רווח של 23.6x, בעוד חציון מכפיל הרווח בענף הוא 17.76x.
הקלף הלא צפוי של איביי
למרות שהשינוי הקמעונאי של גיימסטופ הוא הסיפור שתופס את הכותרות, משהו אורב ברקע. זו חברה שמחזיקה באחזקת הון של 4.9 מיליארד דולר באיביי (EBAY), פוזיציה המייצגת כמעט 45% משווי השוק הנוכחי שלה, 11.09 מיליארד דולר שווי שוק. החברה הגישה לאיביי במאי 2026 הצעה לא מחייבת לרכוש ב-125 דולר למניה את יתרת מניות איביי שאינה מחזיקה, מהלך שיהפוך את גיימסטופ מקמעונאית מתמחה למפעילה מרכזית של זירת מסחר מקוונת.

אפשר להיות בטוחים שבעלי המניות תומכים בעסקה, לאחר ש68.7% מהם הצביעו בעד הרחבת מספר מניות Class A הרגילות ל-2.5 מיליארד ביולי. מהלך זה ייצור בדיוק מספיק יכולת הון כדי לאפשר את עסקת איביי. אם העסקה תושלם, רכישת איביי תעניק לגיימסטופ דריסת רגל בתחום בעל צמיחה גבוהה משמעותית מזו שקמעונאות פיזית יכולה להציע.
ראוי לציין שכהן ויתר על מענק הביצועים שלו כמנכ"ל כדי לשמור על עסקת איביי במסלול. מדובר במנכ"ל שנוקט עמדה אישית עם כספו שלו ומשתמש באמינות שלו כדי לגרום לכך לקרות, ולא רק באדם שמבקש לאסוף משכורת.
האם כדאי לקנות את GME כעת?
לאחר רכישת מיליון המניות בידי כהן, פוזיציית האחזקות שלו עומדת כעת על כ-39.3 מיליון מניות גיימסטופ. רמת ביטחון כזו, הנתמכת בכספים אישיים לאחר דוח רבעוני, נושאת משקל רב הרבה יותר מאשר היעדר כיסוי של אנליסטים לגיימסטופ כיום.
טיעון הנגד כאן די פשוט: ההכנסות עדיין יורדות במונחי 12 החודשים האחרונים, בירידה כוללת של 7.71%, אך הצמיחה בתחום פריטי האספנות מסייעת לקזז הפסדים מעסקי משחקי הווידאו הוותיקים של המותג.
המבחן האמיתי הבא למשקיעים יהיה ב-9 בדצמבר 2026, אז גיימסטופ צפויה לפרסם דוח. הדבר יראה אם התנופה של החברה נשמרה לאורך עונת הסתיו הקריטית, ויספק את הראייה הממשית הראשונה לגבי כיוון עסקת איביי. למשקיעים שמאמינים ברקורד של כהן מצ'ואי וכעת מגיימסטופ, יש טיעון אמיתי ברמות המחיר הנוכחיות של המניה, לאור הנחת התמחור ביחס לחברות המקבילות לגיימסטופ.
מי שזקוקים לצמיחה בהכנסות בטווח הקרוב או לכיסוי מצד גופים מוסדיים, יתקשו הרבה יותר להרגיש בנוח עם התמונה של גיימסטופ.
מהפך שעדיין נמצא בעיצומו
המסקנה העיקרית כיום היא שגיימסטופ אינה החברה שהייתה לפני שלוש שנים. שיעורי הרווח אמיתיים, וכך גם תזרים המזומנים; האדם שיש לו הכי הרבה על הכף ממשיך להביע את אמונתו האישית בחברה בצורה ברורה ורמה. המעבר לפריטי אספנות הפך מתזה אפשרית למנוע הכנסות אמיתי, והאפשרות לחיבור עם איביי מוסיפה פוזיציה אסטרטגית שנראה כי מחיר המניה הנוכחי אינו משקף. עבור משקיעים סבלניים שמוכנים להמר על חברה שעוברת שינוי, בהחלט כדאי לעקוב אחר גיימסטופ.