החוזים העתידיים על המניות בארה"ב עולים לאחר ההפסד השבועי השלישי ברציפות של הדאו
למה ג'פריס גרופ צופה שה-S&P 500 יגיע ל-9,000 עד 2027
מניות שבבי הזיכרון מיקרון ו-SK הייניקס במוקד, לאחר ש-CXMT הסינית התחילה בייצור המוני
סנדיסק או CoreWeave: המיליארדר קליף אסנס רוכש מניית AI אחת ומצמצם את השנייה
אנליסט מוביל של גולדמן זאקס מציב את הרף למניית מיקרון טכנולוג'י לפני הדוח
פיצולי המניות הצפויים השבוע (21–25 בספטמבר) – הישארו מושקעים
השבוע שהיה, השבוע הקרוב: מאקרו ושווקים, 20 בספטמבר
אלקטרה בע”מ: תביעות הדדיות בפרויקט המגורים בראשית בבבלי
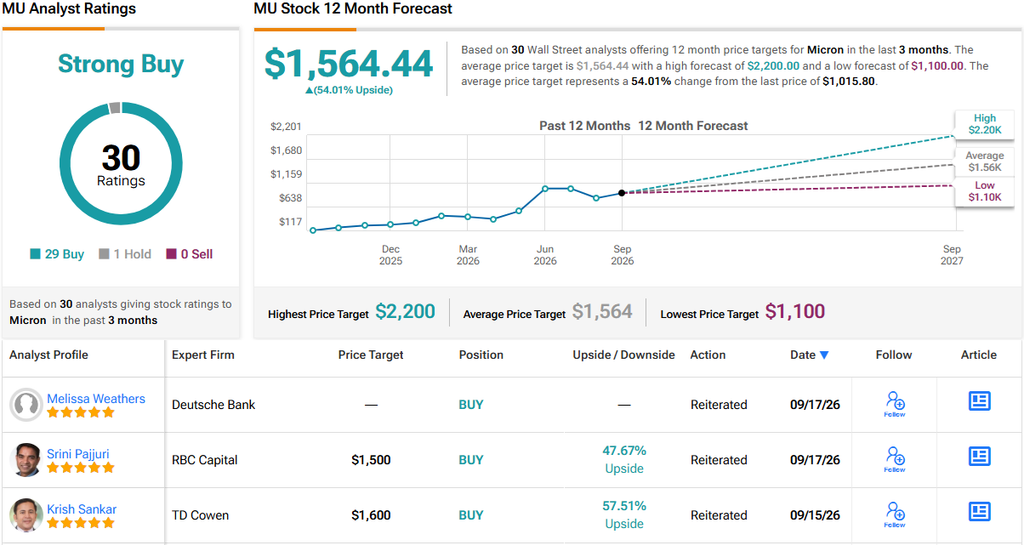
האם מניית מיקרון טכנולוג'י (מיקרון) היא קנייה לפני דוח הרווחים ב-30 בספטמבר? כך סבורים בוול סטריט
האם מניית SOFI היא קנייה לאחר ירידה של 35%? כך מצפים בוול סטריט
3 קרנות סל שעשויות להניב תשואה של יותר מ-10%, לפי אנליסט ה-AI
המהפך של גיימסטופ (GME) נראה משכנע יותר בזכות רכישות של בעלי עניין
רווחי S&P 500 זינקו ב-51% כשגולדמן אומרת שהרווחים רצים מעל המגמה
אמזון ניצבת תחת בדיקה של האיחוד האירופי בנוגע לכללים שעלולים להגביל מחירים נמוכים יותר במקומות אחרים
3 מניות 'אריסטוקרטיות דיבידנד' עם דירוג 'קנייה חזקה' ליצירת תזרים מזומנים יציב
סיכום השוק: המניות מסיימות שבוע תנודתי כששיעורי הריבית ותשואות האג"ח עולים
מניית פאראמונט סקיידנס (NASDAQ:PSKY) יורדת לאחר שה-FCC אישר החזקת בעלות זרה של 49.5%
המניות הפעילות ביותר: אורקל (ORCL) בראש עם פוטנציאל עלייה של 70% ודירוג קנייה חזקה
מניית אפל (אפל): סקר משתמשי אייפון מצביע על עלייה של 28% במחיר המכירה הממוצע
מניית פורד (NYSE:F) יורדת כשוושינגטון מחריפה את הרטוריקה סביב השותפויות הסיניות
Muse של מטא פלטפורמס עוקפת את ChatGPT והופכת לאפליקציה מספר 1 ב-App Store בארה"ב
מניית אינטל (אינטל) יורדת למרות תגובת SK הייניקס לעסקה עם אינטל
יצרניות הרכב בארה"ב קוראות לטראמפ לשמור על האיסור על כלי רכב סיניים: GM, F, STLA
מניית קוינבייס גלובל (COIN) מזנקת ב-12% לאחר שביירד אמרה שהפטור של ה-SEC הופך את היצע הנכסים שלה ל״דומה יותר״ לזה של רובינהוד
משקיעים תובעים את עליבאבא (BABA) בשל קשר לצבא הסיני וטענות למתקפות בינה מלאכותית
מניית בואינג (NYSE:BA) עולה מעט עם שובו של סטארליינר
מושל קליפורניה גאווין ניוסום חותם על צו ביצועי לריסון חברות AI: אנבידיה, אפל, גוגל
סיפורי החדשות של מניית אמזון (אמזון) ביום שישי: No Kid Hungry, העלאת שכר המינימום, מבצעי Prime ועוד
ג׳ובי איוויישן הטיסה מטוס למרחק של 3,199 מייל ברחבי אמריקה ללא שום קלט מהטייס
האם מניית אביבאקס (ABVX) תעלה או תרד אחרי דוחות הרבעון השני?
מניית אוטוזון (AZO) עשויה לזוז בכמעט 10% אחרי דוחות הרבעון הרביעי, לפי סוחרי האופציות
"הגניבה הגדולה ביותר של עבודה בהיסטוריה האנושית": מניית מיקרוסופט (מיקרוסופט) יורדת כשמשמעויות אתיות של אימון AI מתחילות לחלחל
תחזית מניית מיקרון לקראת דוחות הרבעון הרביעי — RBC צופה "עוד רבעון חזק" כשהעלייה במחזור נמשכת
למה מניית נטפליקס יורדת היום ולמה ייתכן שיש מכאן עוד "סיכון לירידה"
מניית ON עולה לאחר שקיליאן אמבפה עוזב את נייקי לטובת עסקת הון
מדוע מניות הקריפטו סטרטג'י (MSTR), קוינבייס (COIN), MARA וביטדיר טכנולוג'יז (BTDR) זינקו היום?
"'הכירו בשינוי', אומר משקיע על מניית סנדיסק"
יחידת DWS של דויטשה בנק מצמצמת את קרן הנדל"ן שלה בארה"ב, בזמן שקרנות הסל Xtrackers מושכות זרימות חזקות
אוורקור מעלה את מחיר היעד למניית אפל (אפל) ל-380 דולר. הנה הסיבה
מניית טסלה (טסלה) יורדת למרות זכייה חדשה בתואר "הרכב החשמלי הזול והבטוח ביותר באמריקה"
3 קרנות הסל הטובות ביותר של Vanguard לבניית תיק פרישה מוקדמת
החששות מדילול באקסון אנטרפרייז (AXON) נראים מוגזמים
מניית וולמארט (WMT) עולה למרות אזהרה מפני עלייה באינפלציה לקראת חג המולד
מניית אירן מזנקת לאחר שנורת'לנד העניקה המלצת קנייה; אנליסט 5 כוכבים מעריך ששוק AI מרכזי יגיע ל-4 טריליון דולר
השווקים בצהריים: מניות ארה״ב יורדות כש#תשואת אג״ח האוצר ל-10 שנים חוזרת מעל 5%
מניית ניוקור יורדת ב-5.8% לאחר שתחזית רווח מאכזבת לרבעון השלישי פגעה ביצרניות הפלדה
מניית אמזון (אמזון) עולה מעט עם כלי גיוס ה-AI החדש, אמזון Connect Talent
5 הכתבות המובילות על מניות משחקי וידאו שכדאי להשלים השבוע
מניית נטפליקס יורדת היום ב-5% — מי מחזיק ב-נטפליקס
Vine Hill Capital Investment Class A צופה שביטקוין יישאר מתחת ל-80,000 דולר עקב העלאות הריבית שמגבילות את העליות בשוק הקריפטו; BTC מתעלם מהתחזית
מניית ספייס אקס יורדת לאחר שהטיסה המסלולית הראשונה של Starship נדחתה
הבנק המרכזי של יפן מעלה את הריבית לשיא של 31 שנה
מניית אנבידיה (אנבידיה) יורדת כש-Huawei מאיצה את השקת שבב ה-AI
ממשלת ארה״ב מאשרת מכירת מטוסי הקרב F-35 של לוקהיד מרטין (LMT) לסעודיה
מניית טסלה (טסלה) יורדת למרות שהחברה החלה לחפש ספקי Optimus מסין
מניית קוסטקו: 'המחסן הזה עדיין מלא היטב', אומר אנליסט 5 כוכבים של UBS לקראת דוחות הרבעון הרביעי
קורוויב מגדילה את עסקת החוב להמרה ל-3.7 מיליארד דולר וקובעת מחיר המרה של 97.85 דולר
מניית AMD עולה בעקבות פרטים על תוכניות מערך ה-AI של יצרנית השבבים
3 מניות שבבים ל-AI עם אפסייד של יותר מ-40% ודירוגי 'קנייה' מהתקופה האחרונה
ג׳יי פי מורגן (JPM) זונחת את תחזית מחיר הנפט לאחר ש"הקווים האדומים נחצו"
מניית שניר אנרג'י יורדת ב-2.8% בתוך 5 ימים בעקבות חשד למתקפת סייבר על מכלית LNG
״תראה לי את הכסף״, אומר משקיע על מניית אורקל
תחזית מחיר מניית SOUN: מה אומר הניתוח הטכני נכון לעכשיו (18 בספטמבר)
מיקרוסופט מול אלפאבית: מניית AI אחת מקבלת שדרוג, אבל משקיע בכיר אומר שלהשנייה עדיף להישאר על הגדר
ענקית הטבק פיליפ מוריס (PM) מעלה את הדיבידנד ב-9% ומגבירה את התגמול לבעלי המניות
ספייס אקס מול רוקט לאב – לאיזו מניית חלל יש פוטנציאל עלייה גבוה יותר, לפי האנליסטים?
מניית אדוונסד מיקרו דיווייסז עולה בעקבות שמועות שלפיהן רק GPU אחד יושק ב-2027
תחזית מחיר מניית מיקרון — מה האנליסטים המובילים צופים לקראת הדוחות ב-30 בספטמבר
S&P 500 יורד ביום שישי; המדד בדרך לירידה שבועית
מחיר XRP עולה ב-2% לאחר שריפל מאפשרת תשלומי בינה מלאכותית ב-XRP וב-RLUSD באמצעות Stripe
3 מניות טרנדיות שאנליסטים עוקבים אחריהן עכשיו – 18 בספטמבר
3 מניות מחשוב קוונטי שאנליסטים מצפים שיציגו ביצועי יתר ב-2027
מדד דאו ג'ונס יורד בעוד תשואות האג"ח עולות
מוחות של רובוטים דמויי-אדם עשויים להגיע ל‘פריצת דרך’ עד הקיץ הבא – אבל אל תבקשו מהם בקבוק בירה
מדוע מניית הפני סטוק ג'נריישן אינקאם פרופרטיס (GIPR) עולה היום ב-152%?
מניית ברקשייר האת'וויי יורדת לאחר שוורן באפט פורש מתפקיד היו"ר — זה מי שיחליף אותו
3 מניות שבבי AI מובילות שהאנליסטים מצפים שיציגו ביצועי יתר ב-2027
מניית COST: האם שוק האופציות מגזים בהערכת התגובה של קוסטקו אחרי דוחות הרבעון הרביעי?
מניות בריאות יקרות מדי? אנליסטים צופים אפסייד ב-3 מניות עם מכפיל רווח גבוה
אסטרטגיית השבבים הפנימית של אפל מניעה את מהירות ה-iPhone 18 Pro ואת תכונות הבינה המלאכותית החדשות
"'האם אתם מוכנים?' אומרת משקיעה מובילה על מניית מיקרון טכנולוג'י"
מיקרון, SanDisk ו-SK Hynix ניצבות מול מתחרה חדשה בתחום ה-NAND, כש-CXMT מסין מתרחבת — מה המשקיעים צריכים לדעת
מניית נטפליקס (נטפליקס) יורדת ב-18 בספטמבר לאחר שוולס פרגו הפך לשלילי, ואומר שמגמות המעורבות "נראות מדאיגות"
מניית פייפאל (PYPL) עלתה ב-24.5% בתוך שלושה חודשים – הנה מי מחזיק במניה
מניית רובינהוד מרקטס (HOOD) נראית יקרה מדי למרות צמיחה חזקה ברווחים
למה מניות שבבי הזיכרון לבינה מלאכותית מיקרון טכנולוג'י, SanDisk ו-SK Hynix עולות היום בטרום מסחר, 18 בספטמבר?
מניית OKLO עולה שוב — מה מניע את העלייה?
חוזי המניות נסחרים במגמה מעורבת לאחר ההתאוששות ביום חמישי
אנתרופיק מקימה מעבדת ביולוגיה בסן פרנסיסקו לקידום פיתוח תרופות באמצעות בינה מלאכותית
מניית מקדונלד'ס (MCD) נראית אטרקטיבית יותר לקראת שינוי נוסף בארוחות הערך
מניות הגרעין Oklo, NuScale Power ו-X-Energy זינקו ב-17 בספטמבר — זו הסיבה
מניות הקריפטו HOOD, MSTR ו-Coinbase ממשיכות לעלות היום בטרום המסחר, 18 בספטמבר — הנה הסיבה
מניית גוגל: טיגרס מעלה את מחיר היעד לשיא חדש בוול סטריט של 485 דולר, ומשאירה דירוג קנייה חזקה
למה מניית אלפאבית A עולה היום במסחר המוקדם, 18 בספטמבר?
מניית קוינבייס (COIN) נראית אטרקטיבית בחורף הקריפטו
מדוע מניות השבבים אנבידיה, AMD, אינטל וברודקום עולות היום בטרום המסחר, 18 בספטמבר?
מניית אס-קיי הייניקס מזנקת כשסולידיגם שוקלת להקים מפעל NAND בארה״ב
מנכ״ל פלאנטיר, אלכס קארפ: מעבדות הבינה המלאכותית צריכות לעבור הלאמה, ״כי כל אחד מהלקוחות שלי עומד לתבוע״
הנה הסיבה שמניית פיוסל אנרג'י (FCEL) זינקה ב-14% ב-17 בספטמבר ומה צופה וול סטריט בהמשך
מניית טמפוס איי איי (TEM) מזנקת ב-40% בשבוע — האם צפוי עוד אפסייד?
קורוויב (CRWV) או Brera החזקות (SLMT): קת'י ווד קונה מניה אחת ב-19.9 מיליון דולר ומוכרת את השנייה
ארגו פרופרטיז מפרסמת טיוטת שטר נאמנות מעודכנת לסדרה א’
ישראמקו נגב 2 מעדכנת על פרסום הדוח הסופי בעניין הגז
טאואר מתחילה לספק שבבים להעברת מידע מהירה במרכזי AI
פחות דירות יוצאות לדרך: התחלות הבנייה ירדו ב-7%
ועדת דיין ממליצה להרחיב את הפקת הגז והייצוא מישראל