
סנדיסק או CoreWeave: המיליארדר קליף אסנס רוכש מניית AI אחת ומצמצם את השנייה
- AQR Capital של קליף אסנס צמצמה ברבעון השני את ההחזקה בסנדיסק (SNDK) בכ-36%, למרות ביצועים חזקים, צמיחה חדה במניה, תוצאות כספיות טובות והצטרפות ל-S&P 100.
- במקביל, AQR הגדילה את ההחזקה ב-CoreWeave (CRWV) ב-6,111%, לאחר צמיחה חזקה בהכנסות והעלאת תחזית, למרות רמות חוב גבוהות, הוצאות הון כבדות וסיכוני דילול.

הבינה המלאכותית פתחה מרחב רחב של הזדמנויות למשקיעים שמחפשים חשיפה להתרחבות המהירה שלה. יצרניות שבבים מספקות את המעבדים שנדרשים לאימון מודלים מורכבים, בעוד שמומחיות זיכרון מספקות את קיבולת האחסון הדרושה כדי להתמודד עם כמויות עצומות של מידע. ספקיות נאו-קלאוד מציעות מסלול נוסף, ובונות תשתית מחשוב ייעודית שמעניקה למפתחים גישה למשאבי GPU בלי צורך במתקנים יקרים משלהם.
כל נישה כזו מספקת חשיפה לחלק אחר בבניית התשתית הטכנולוגית הזו, ולכן מהלכי תיק ההשקעות של משקיעים בולטים מעניינים במיוחד. אחד מהם הוא המיליארדר קליף אסנס, שבנה את המוניטין שלו בהשקעות כמותיות במשך יותר משלושה עשורים בוול סטריט. אחרי שעבד בגולדמן זאקס, הוא ייסד יחד את AQR Capital Management בשנת 1998, שהפכה בהמשך לאחת מקרנות הגידור הכמותיות המוכרות בעולם.
לאחרונה, AQR ביצעה מהלכים בכיוונים מנוגדים בשתי מניות מאותן נישות AI: סנדיסק (NASDAQ:SNDK) ו-CoreWeave (NASDAQ:CRWV). הקרן של אסנס הגדילה את ההחזקה במניה אחת, ובו בזמן צמצמה את החשיפה לאחרת.
בואו נבחן מקרוב את שתי מניות ה-AI האלה, ונבדוק מה עשוי לעמוד מאחורי המהלכים האחרונים של אסנס.
סנדיסק
סנדיסק תופסת מקום חשוב בתשתית ה-AI, ומספקת אחסון NAND פלאש שנמצא בשימוש במרכזי נתונים, שם גדלים של מודלים, חלונות הקשר ארוכים יותר, עומסי עבודה של הסקה ויישומים מבוססי סוכנים דורשים שכמויות עצומות של מידע יישארו זמינות ונגישות.
התפקיד הזה חורג מעבר לאחסון של יותר נתונים בלבד, מאחר שסנדיסק מפתחת טכנולוגיות NAND בצפיפות גבוהה יותר כמו BiCS10, ובמקביל מכוונת לכונני SSD ארגוניים שמיועדים לסביבות מחשוב תובעניות, שבהן ביצועים, קיבולת, יעילות אנרגטית ואמינות הם כולם גורמים חשובים.
בהנהלה רואים פוטנציאל משמעותי להמשך, ומעריכים שהשוק הכולל שניתן לפנות אליו בתחום הפלאש למרכזי נתונים ארגוניים עשוי להגיע ל-1.2 זטאבייט עד 2030, ככל שה-AI משנה את האופן שבו מידע מאוחסן, נשלף, מעובד ומועבר בתוך תשתיות מחשוב.
המשקיעים בהחלט עברו תקופה תנודתית בחודשים האחרונים. מניית SNDK ירדה ב-23% מהשיא של סוף יוני, ואז זינקה ב-76% מהשפל של סוף יולי. עלייה מרשימה של 655% מתחילת השנה מראה עד כמה רחוק המניה התקדמה במהלך 2026.
סנדיסק קיבלה גם אבן דרך נוספת מוקדם יותר החודש, כאשר S&P Dow Jones Indices הודיעה על צירופה למדד S&P 100, במקום החברה הוותיקה קולגייט-פלמוליב, לפני פתיחת המסחר ביום שני, 21 בספטמבר.
התוצאות הכספיות האחרונות מספקות מעט הקשר להתלהבות המשקיעים. ההכנסות ברבעון הפיסקלי הרביעי הגיעו ל-8.97 מיליארד דולר, ועקפו את התחזיות ב-580 מיליון דולר. הרווח non-GAAP עמד על 39.25 דולר למניה, מעל הצפי ב-4.73 דולר. במבט קדימה, ההנהלה מצפה שהמכירות ברבעון הראשון של שנת הכספים 2027 יהיו בין 10.3 מיליארד דולר ל-10.8 מיליארד דולר, לצד רווח מתואם למניה בטווח של 44 עד 46 דולר.
נראה שהמיליארדר קליף אסנס מוכן לחפש הזדמנויות במקום אחר, אחרי הראלי הגדול של השנה. AQR Capital מכרה 248,538 מניות SNDK במהלך הרבעון השני, וצמצמה את הפוזיציה שלה בכ-36%.
האנליסט Srini Pajjuri מ-RBC, שנמנה עם 1% האנליסטים המובילים בוול סטריט, רואה כמה סיבות לאהוב את המיצוב ארוך הטווח של סנדיסק, אבל הוא רוצה לראות יותר הוכחות לכך שהעליות שלה יוכלו להחזיק גם לאורך הירידה המחזורית הבאה בענף.
“מפת הדרכים של BiCS מניעה את רמת ההשקעה ההונית הנמוכה ביותר בענף ואת תזרים המזומנים החופשי החזק, כאשר ההנהלה מתחייבת להחזיר 100% מהמזומן העודף לבעלי המניות. HBF הודגש כמנוע צמיחה מבני מתפתח, עם יעד לייצור דוגמאות במהלך 2027 הקלנדרית. אנחנו משאירים את התחזיות ללא שינוי, ומצפים שהביקוש וההיצע בענף ה-NAND יגיעו לאיזון טוב יותר במחצית השנייה של 2027. בעוד ש-NBMs עשויים לספק תמחור קבוע ליותר מ-50% מהיקף המכירות של SNDK עד שנת הכספים 2028, אנו מצפים שהמניה תיסחר לפי מדדי ענף מסורתיים עד שהעמידות שלה, גם לאורך ירידה מחזורית, תהיה ברורה יותר,” ציין Pajjuri.
בהתאם לכך, Pajjuri מעניק ל-SNDK דירוג Sector תשואת שוק (כלומר נייטרלי), בעוד שמחיר היעד שלו, 1,600 דולר, משקף ירידה של כ-11% מהרמות הנוכחיות. (לצפייה ברקורד של Pajjuri, לחצו כאן)
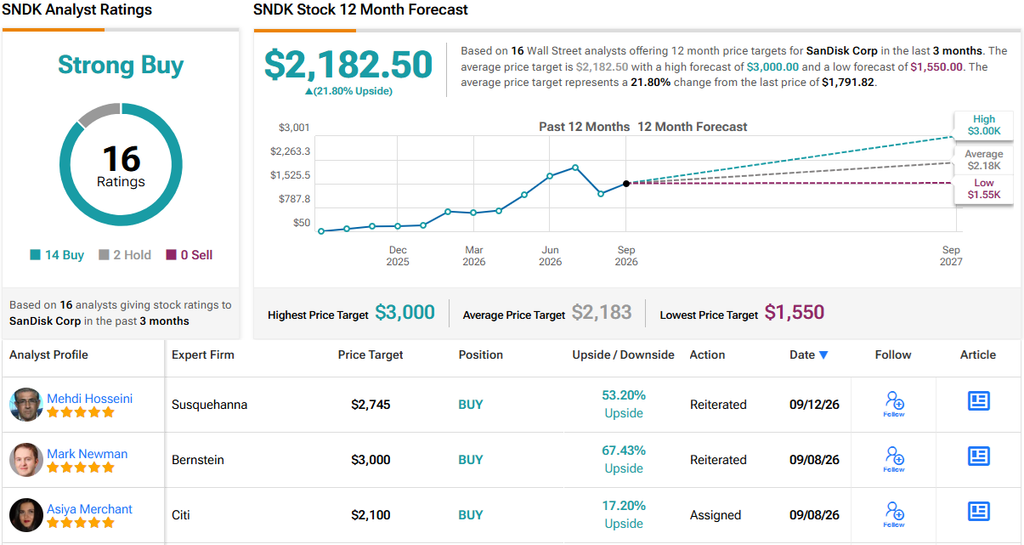
הזהירות של Pajjuri מציבה אותו הרחק מהעמדה הרווחת בוול סטריט. מתוך 16 אנליסטים, 14 ממליצים על קנייה של SNDK ורק שניים נשארים על הגדר. מחיר היעד הממוצע, 2,182.50 דולר, מצביע על אפסייד של כמעט 22% ממחיר הסגירה של יום שישי. (ראו תחזית מניית SNDK)
CoreWeave
CoreWeave ביססה לעצמה תפקיד ייחודי בתוך בום תשתיות ה-AI, עם שירותי מחשוב ענן שנבנו לעומסי עבודה תובעניים. במקום לתכנן מוליכים למחצה, CRWV מספקת למפתחים גישה ל-GPU בעלי ביצועים גבוהים, לאחסון, לרשתות ולתוכנה שנדרשים כדי לאמן מודלים מתוחכמים בקנה מידה רחב.
הגישה הזו מבדלת את CoreWeave מספקיות ענן מסורתיות, שמשרתות מגוון רחב הרבה יותר של צרכי מחשוב. הפלטפורמה שלה תוכננה מלכתחילה סביב עומסי עבודה עתירי GPU, מה שמאפשר ללקוחות להבטיח לעצמם קיבולת מחשוב עצומה בלי להקים בעצמם מרכזי נתונים יקרים.
אנבידיה גם ממלאת תפקיד חשוב בסיפור של CoreWeave, לאור הקשר ההדוק בין החברות והשימוש הנרחב שלה בחומרה של יצרנית השבבים. CRWV הייתה לא פעם בין ספקיות הענן הראשונות שהטמיעו את מערכות ה-GPU החדשות ביותר של אנבידיה, וכך סיפקה למפתחי AI נתיב נוסף למשאבי מחשוב מתקדמים.
ועדיין, החזקה ב-CRWV הייתה רחוקה מלהיות מסע קל בשנה האחרונה, כשמניות החברה איבדו כ-33% בתקופה הזו. חלק גדול מהדאגה בשוק התמקד בהוצאות ש-CoreWeave חייבת להוציא כדי להמשיך להרחיב את התשתית שלה תוך עמידה בקצב הביקוש. התחייבויות החוב העיקריות הגיעו ל-35.6 מיליארד דולר בסוף הרבעון השני, בעוד שהוצאות הריבית הסתכמו ב-985 מיליון דולר במהלך ששת החודשים הראשונים של 2026. המזומנים ששולמו עבור רכוש וציוד הגיעו ל-14.1 מיליארד דולר בתקופה הזו. במקביל, הפסדים מתמשכים, ריכוז לקוחות, תחרות מצד היפרסקיילרים ודילול פוטנציאלי העניקו למשקיעים כמה סיכונים לשקול.
החששות האלה חזרו בשבוע שעבר, אחרי שההנהלה השיקה הנפקת אג"ח להמרה, שהוגדלה לאחר מכן ל-3.7 מיליארד דולר, לצד תוכנית ATM שכוללת עד 35 מיליון מניות.
ובכל זאת, הדוח האחרון של CoreWeave הראה שהביקוש ממשיך לתרגם את עצמו לצמיחה מהירה בהכנסות. המכירות ברבעון השני זינקו ב-112% לעומת השנה שעברה והגיעו ל-2.58 מיליארד דולר, מעל התחזיות ב-20 מיליון דולר, בעוד שה-EPS לפי GAAP, שעמד על מינוס 1.14 דולר, היה טוב ב-0.33 דולר מההערכות.
ההנהלה גם העלתה את תחזית ההכנסות השנתית לטווח של 12.4 מיליארד דולר עד 13.2 מיליארד דולר, לעומת הטווח הקודם של 12 מיליארד דולר עד 13 מיליארד דולר. ההכנסה התפעולית המתואמת צפויה כעת לעמוד על בין 960 מיליון דולר ל-1.15 מיליארד דולר, לעומת תחזית קודמת של 900 מיליון דולר עד 1.1 מיליארד דולר. לגבי הרבעון השלישי, ההנהלה מצפה למכירות של בין 3.45 מיליארד דולר ל-3.6 מיליארד דולר, כך שנקודת האמצע של 3.525 מיליארד דולר קרובה להערכת הקונצנזוס של וול סטריט, 3.54 מיליארד דולר.
ברור שהמיליארדר קליף אסנס רואה כאן הזדמנות שכדאי לרדוף אחריה, לפי הדיווח האחרון על תיק ההשקעות של AQR Capital. במהלך הרבעון השני, הקרן שלו הגדילה את ההחזקה ב-CRWV ב-6,111%, ורכשה עוד 1,050,817 מניות.
האנליסט John McPeake מרוזנבלט מחזיק בעמדה חיובית אפילו יותר לגבי הסיכויים של CoreWeave, ונמצא הרבה מעל כל אנליסט אחר שמסקר את CRWV בוול סטריט. McPeake מעניק למניית CRWV דירוג קנייה, לצד מחיר יעד של 250 דולר, שמשקף אפסייד של כ-207% מהרמות הנוכחיות. (לצפייה ברקורד של McPeake, לחצו כאן)
“הבדיקות שלנו מצביעות באופן עקבי על כך ש-CoreWeave היא החברה שיכולה לספק קיבולת GPU משמעותית בזמן ובהתאם למפרט. אנחנו חושבים שאם השקעות הוניות של 47 מיליארד דולר ב-GPU מסוג Vera Rubin, לפי ההערכה שלנו, יכולות להניב הכנסות שנתיות בקצב של 40 מיליארד דולר, אולי 20 מיליארד דולר עבור חוזים ארוכי טווח, אז הפניית כל דולר השקעה אפשרי למשוואה הזו היא הגיונית לחלוטין. זה נכון במיוחד משום שאורך החיים השימושי של אותם GPU כנראה ארוך בהרבה מלוחות הפחת של 6 שנים שלהם,” העריך McPeake.
“CoreWeave אמורה לראות את המינוף שלה יורד, הן כתוצאה מהמימון הצפוי בקרוב והן בזכות רווחיות טובה יותר ומינוף טוב יותר מול הוצאות ההון שלה בקנה מידה רחב,” הוסיף האנליסט.
יכול להיות ש-McPeake מכוון הרבה יותר גבוה מהעמיתים שלו, אבל וול סטריט ממש לא מוותרת על CRWV. מתוך 23 אנליסטים שמסקרים את המניה, 16 מעניקים דירוג קנייה, לעומת 6 דירוגי החזק ודירוג מכירה אחד בלבד. מחיר היעד הממוצע, 143.57 דולר, משאיר אפסייד של 76% מהרמות הנוכחיות. (ראו תחזית מניית CRWV)

כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המופיעים בו. התוכן מיועד לשמש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.