
SCHD נראה משעמם, אבל עושה בדיוק את מה שתיקים עם חשיפה כבדה לטכנולוגיה צריכים
- SCHD עקפה את SPY ב-2026 עם עלייה של 23.2% לעומת 14.4%, למרות תשואת חלוקה נמוכה יותר, בזכות חשיפה לחברות איכותיות, ייצור מזומנים והרכב סקטוריאלי שונה משמעותית מזה של S&P 500.
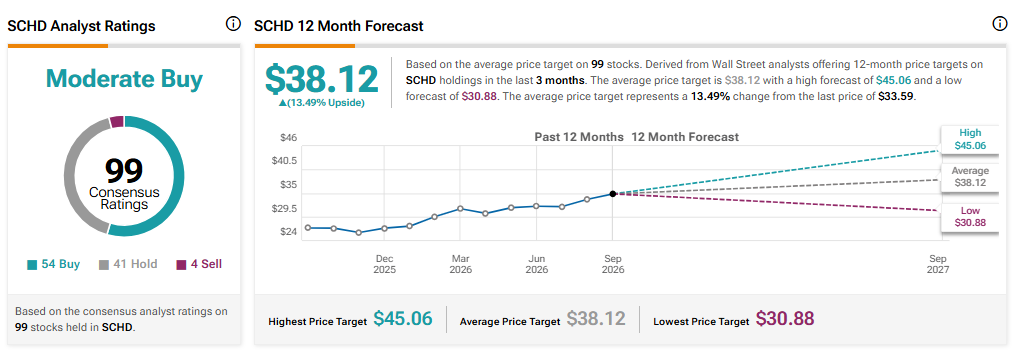
- האיזון מחדש במרץ הפחית את החשיפה לאנרגיה והגדיל בעיקר את תחום הבריאות והטכנולוגיה, בעוד שסנטימנט האנליסטים כלפי SCHD נשאר חיובי עם דירוג קונצנזוס של קנייה מתונה ומחיר יעד ממוצע שמרמז על אפסייד של 13.49%.

קרן הסל Schwab U.S. Dividend Equity ETF (SCHD) אולי נראית משעממת, אבל התשואות האחרונות מספרות סיפור שונה מאוד. עד סוף אוגוסט, מדד Dow Jones U.S. Dividend 100 — המדד שאחריו SCHD עוקבת — עלה ב-23.2% בשנת 2026. זה משתווה ל-14.4% של SPDR S&P 500 ETF Trust (SPY).

זה קרה למרות ש-SCHD הציעה תשואה של כ-3.1% בלבד, הרבה מתחת לתשואה של 5% על אג"ח ממשלת ארה"ב ל-10 שנים. במקביל, האיזון מחדש האחרון שינה לא מעט את התמהיל של הקרן. הוא הפחית את החשיפה לאנרגיה, והגדיל אותה בעיקר בתחום הבריאות ובטכנולוגיה. בעיניי, זה חשוב יותר מהתשואה לבדה.
היום, SCHD נראית פחות כמו הימור פשוט על הכנסה, ויותר כמו דרך לקבל חשיפה לאיכות, לייצור מזומנים ולסקטורים שנראים שונים מאוד מאלה ששולטים כרגע בשוק. לכן אני נשאר חיובי על SCHD.
SCHD לא נראית כל כך אטרקטיבית במבט ראשון
נקודת הפתיחה של SCHD כיום לא חיובית במיוחד. קרן הסל מציעה תשואת חלוקה של כ-3.1%, בעוד שאג"ח ממשלת ארה"ב ל-10 שנים נותנת תשואה של 4.9%. המשמעות היא שמשקיעים מוותרים על בערך 180 נקודות בסיס של הכנסה שוטפת כדי לקחת על עצמם סיכון מנייתי. אם מסתכלים רק מהזווית הזאת, SCHD נראית כחלופה פחות תחרותית.

אבל פער התשואות הזה מספר רק חלק מהסיפור. SCHD נסחרת במכפיל רווח של כ-19.6 ובמכפיל תזרים מזומנים של 11.3, עם תשואה מצרפית על ההון (ROE) של בערך 27.8%. היא גם מעניקה חשיפה לחברות שיכולות להגדיל את הדיבידנדים ואת הרווחים שלהן לאורך זמן.
גם ההרכב שלה שונה מאוד מזה של S&P 500. הטכנולוגיה מהווה כ-38% מ-SPY, לעומת רק כ-9% ב-SCHD. תחום הבריאות ומוצרי הצריכה הבסיסיים מהווים כל אחד כ-21%, בעוד שאנרגיה מייצגת עוד 14%.
זה משנה את התזה, כך שלא מדובר רק בהשוואה פשוטה בין תשואת חלוקה של 3.1% לבין תשואת אג"ח של 4.9%. במקום זאת, SCHD נראית יותר כמו הימור הגנתי יותר על מקור תשואה שונה מאוד ממה ששולט כרגע בשוק.
הקרן עושה יותר מאשר רק לשלם דיבידנדים
ההרכב הנוכחי של SCHD לוקח צעד אחד מעבר לאיתור חברות שמחלקות דיבידנדים. התהליך מתחיל ביקום של בערך 2,500 מניות אמריקאיות. הוא מוציא החוצה קרנות REITs, ודורש לפחות 10 שנים רצופות של תשלומי דיבידנד.
אחרי החלת מסנני גודל ונזילות מינימליים, רק המחצית עם תשואות הדיבידנד הגבוהות ביותר ממשיכה לשלב הבא. הבחירה הסופית בוחנת אז ארבעה גורמים עם משקל שווה: (1) תשואה; (2) צמיחת דיבידנד בחמש שנים; (3) ROE; ו-(4) תזרים מזומנים חופשי ביחס לחוב.
התוצאה היא תיק מאוד ספציפי של חברות אמריקאיות. SCHD מחזיקה 102 פוזיציות, אבל כ-42% מהנכסים שלה יושבים בעשר ההחזקות הגדולות. מרק ושות' (MRK), Abbott (ABT), ו-Amgen (AMGN) לבדן מהוות בערך 13.6%. גם Chevron (CVX), Coca-Cola (KO), ו-ConocoPhillips (COP) מחזיקות במשקלים של יותר מ-4%. מעבר לכך, 72% מהתיק מושקעים בחברות עם שווי שוק של יותר מ-70 מיליארד דולר.

במילים אחרות, למרות שהיא מחזיקה יותר מ-100 מניות, SCHD רחוקה מאוד מהימור שמפוזר באופן שווה על פני השוק. כיום, היא נראית הרבה יותר כמו תיק שנבנה סביב רווחיות של חברות גדולות, צמיחת דיבידנדים וייצור מזומנים מחברות שלפחות בתיאוריה מציעות מודלים עסקיים צפויים יותר.
האיזון מחדש האחרון הפך את SCHD למעניינת יותר
האיזון מחדש של מרץ הפך את התמונה לעוד יותר מעניינת. בין התוספות המרכזיות היו UnitedHealth (UNH), Abbott, Procter & Gamble (PG), Qualcomm (QCOM) ו-Accenture (ACN). במקביל, Cisco (CSCO), AbbVie (ABBV), Valero (VLO) ו-Halliburton (HAL) הוסרו.
השינוי הגדול ביותר היה בחשיפה הסקטוריאלית. אנרגיה ירדה בכשמונה נקודות אחוז. הקיטון הזה קוזז בעיקר על ידי תוספת של כארבע נקודות בתחום הבריאות ושלוש בטכנולוגיה. נכון ל-30 ביוני, ל-SCHD עדיין יש בערך 21% בתחום הבריאות, 20% במוצרי צריכה בסיסיים ו-14% באנרגיה. לשם השוואה, הטכנולוגיה עומדת על 9% בלבד.
מה שמעניין הוא עד כמה הסקטורים האלה הציגו ביצועים שונים. נכון ל-10 בספטמבר, אנרגיה, כפי שהיא מיוצגת על ידי Energy Select Sector SPDR Fund (XLE), עלתה בכ-44% בשנת 2026. במקביל, תחום הבריאות (XLV) ומוצרי הצריכה הבסיסיים (XLP) עלו רק בכ-7% ובכ-6%, בהתאמה.

למרות זאת, עד סוף אוגוסט, מדד Dow Jones U.S. Dividend 100 עלה ב-23.2% מתחילת השנה. זה משתווה ל-14.4% של S&P 500. לכן, אפקט ה"משקל הנגדי" כבר מתחיל להופיע.
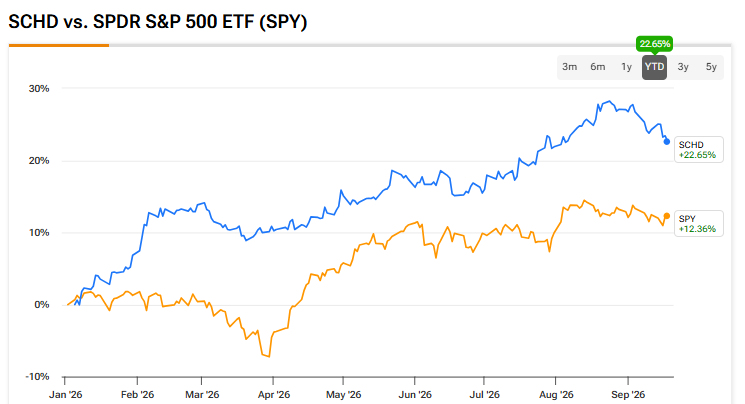
במבט קדימה, אני רואה את חוסר הסימטריה הגדול ביותר בתחום הבריאות ובמוצרי הצריכה הבסיסיים. SCHD לא צריכה שהסקטורים האלה יובילו את השוק. זה גם נראה לא סביר בשוק שורי שמונע על ידי AI. היא רק צריכה שהם יסגרו חלק מהפער הרחב שהותירה העלייה במניות צמיחה ובמניות אנרגיה.
האם SCHD היא קנייה, לפי אנליסטים בוול סטריט?
גם הסנטימנט בוול סטריט כלפי SCHD נשאר די חיובי. על בסיס דירוגי הקונצנזוס של 99 מניות שמוחזקות בקרן הסל, 54 מדורגות קנייה, 41 החזק ורק ארבע מכירה, מה שנותן ל-SCHD דירוג קונצנזוס כולל של קנייה מתונה. מחיר היעד הממוצע של SCHD עומד על 38.12 דולר, מה שמרמז על אפסייד של כ-13.49% לעומת הרמות הנוכחיות.
למה SCHD עדיין הגיונית
בסופו של דבר, אני עדיין רואה ב-SCHD קנייה. התזה קשורה יותר לשילוב של איכות, שווי נמוך יותר ותיק שנראה שונה מאוד מ-S&P 500, ולא רק לתשואה של 3%, שהיא לא אטרקטיבית במיוחד כיום.
ההסתייגות המרכזית ברורה. אם טכנולוגיית מגה-קאפ תמשיך להוביל את רוב הצמיחה והמומנטום בשוק, בזמן שסקטורים הגנתיים יותר יישארו ללא זרזים ברורים, SCHD עלולה להמשיך לפגר מאחור.
אבל זה גם כל הרעיון. SCHD משעממת בכוונה. היא לא נשענת על נרטיב חדש, על מכפילים שעולים בלי סוף, או על קומץ חברות שסוחבות את כל התיק. בשוק מרוכז מאוד, ייתכן שזה בדיוק מה שהופך חשיפה חלקית לקרן הסל לאטרקטיבית.