
פלאנטיר (פלנטיר) תמשיך לנצח ככל שבינה מלאכותית ריבונית תתבסס
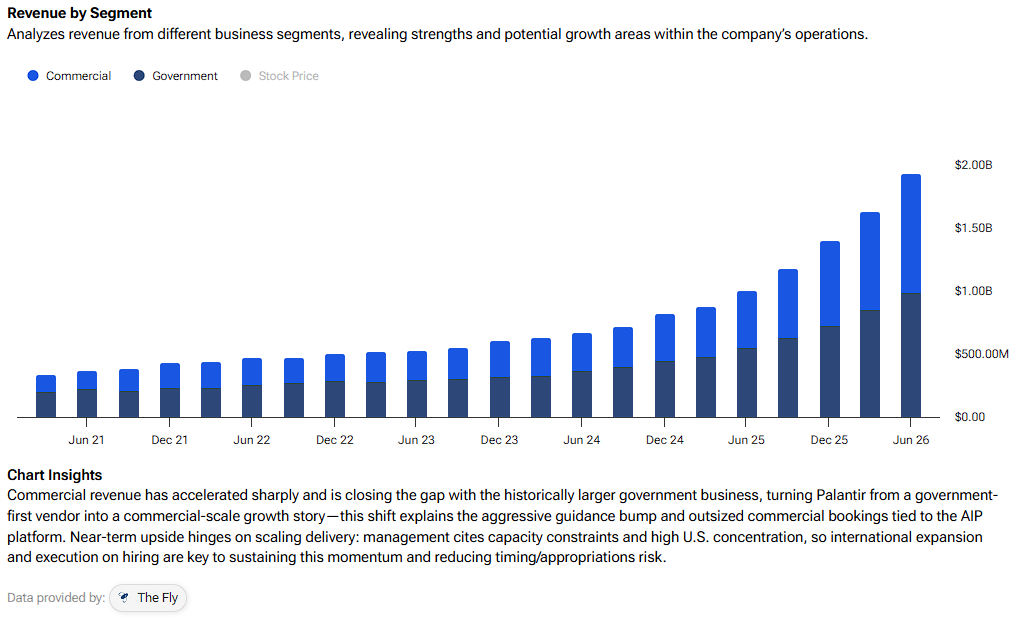
- פלאנטיר הציגה ברבעון השני צמיחה חזקה בהכנסות ובפעילות החוזית, כולל עלייה של 93% בהכנסות ועלייה של 149% בהכנסות המסחריות בארה״ב.
- הכותב סבור שבינה מלאכותית ריבונית, לצד צמיחה מסחרית וביקוש ממשלתי, תחזק את היתרון התחרותי של פלאנטיר ותסייע לה לצמוח אל תוך השווי הנוכחי שלה.

פלאנטיר טכנולוגיות (פלנטיר) צפויה להמשיך לנצח, לאור הרצינות שבה היא מתייחסת לבינה מלאכותית (AI) ריבונית, לדעתי. חברת התוכנה, שמציעה שירותי מודיעין, הציגה ביקוש מרשים מאוד בתוצאותיה האחרונות. ההכנסות ברבעון השני זינקו ב-93% ל-1.94 מיליארד דולר, בעוד שההכנסות המסחריות בארה"ב עלו ב-149% ל-764 מיליון דולר. שיעור הרווח התפעולי המתואם הגיע ל-62%.
ועדיין, אני מאמין שהאמירה החשובה ביותר של המנכ"ל אלכס קארפ לא עסקה בנתונים הכספיים. הוא הדגיש כי “היתרון התחרותי שלהם לעולם לא צריך להפוך לנתוני האימון של מודלים עתידיים.” זו נקודת המפתח מאחורי הגישה החיובית שלי. לדעתי, פלאנטיר מתבססת כפלטפורמה שמאפשרת לארגונים להשתמש בבינה מלאכותית עוצמתית, בלי לוותר על המידע שהופך אותם לבעלי ערך.
בינה מלאכותית ריבונית יכולה להפוך לחפיר התחרותי של פלאנטיר
הזווית של בינה מלאכותית ריבונית יכולה להפוך לחפיר התחרותי של פלאנטיר. זאת משום שהיתרון האמיתי של חברה נמצא באופן שבו הנתונים מתחברים לתמחור, לייצור, לספקים, ללקוחות ולשנים של שיקול דעת שנצבר.
העברת כל אלה לספק חיצוני של מודלים תהיה דרך מוזרה לבנות יתרון בר-קיימא. הלקוחות מסתכנים בוויתור על ההקשר שמבדיל אותם מהמתחרים. קארפ התנגד שוב ושוב לגישה הזו. מחנה האימונים הראשון של פלאנטיר בנושא ריבונות, Sovereignty Bootcamp, איגד יותר מ-150 לקוחות סביב הרעיון של “בעלות על האלפא שלהם.”

מה שחשוב לזכור הוא שפלאנטיר לא צריכה לבנות את מודל הבסיס העוצמתי ביותר. פלטפורמת הבינה המלאכותית (AIP) מחברת מודלים שונים לסביבה התפעולית של הלקוח, בעוד שהאונטולוגיה ממפה את אופן הפעולה של הארגון. פלאנטיר מציינת שהיא אינה שומרת ואינה משתמשת בהנחיות ובתשובות שנשלחות למודלים של צד שלישי לצורך אימון מחדש. ההרשאות ועקבות הביקורת נשארים בתוקף.
אני מאמין שהעמדה שאינה תלויה במודל מסוים תתברר כיתרון מרכזי. לקוחות יכולים לאמץ מודלים טובים יותר בלי לבנות מחדש את שכבת הנתונים והממשל הבסיסית. כל תהליך עבודה נוסף שמוטמע בפלאנטיר גם הופך את הפלטפורמה לשימושית יותר וקשה יותר להחלפה. בעיניי, זו עמדה טובה יותר מאשר להתחרות בשכבת המודלים הצפופה.
כמה זרזים יכולים לשמר את התנופה
במקביל, כמה זרזים צפויים לשמר את התנופה הכוללת. לדעתי, זה המצב משום שהצמיחה האחרונה של פלאנטיר נתמכת בפעילות חוזית חזקה מאוד.
החברה סגרה חוזים בהיקף כולל של 3.37 מיליארד דולר במונחי שווי חוזים כולל (TCV) במהלך הרבעון השני. ה-TCV המסחרי בארה"ב עלה ב-153% לשיא של 2.13 מיליארד דולר, בעוד ששווי העסקאות הנותר בתחום המסחרי בארה"ב עלה ב-124% ל-6.24 מיליארד דולר. פלאנטיר גם חתמה על 73 עסקאות בשווי של לפחות 10 מיליון דולר. אפשר לומר בבטחה שאלו אינם הנתונים של עסק שנשען על כמה ניסויי AI קטנים כדי למצוא את מקומו.

מצגות לקוחות מהתקופה האחרונה תומכות במסקנה הזו. אנבידיה (אנבידיה) דנה בשימוש בארכיטקטורת הבינה המלאכותית הריבונית של פלאנטיר לאורך שרשרת אספקת המחשוב שלה, בכנס AIPCon 11. פריסות כאלה מעמיקות את שילוב AIP בפעילות היומיומית, שבה התקציבים גדולים יותר והקשרים נוטים להימשך זמן רב יותר.
אני גם אוהב את העובדה שביקוש ממשלתי יציב ועולה מציע מנוע צמיחה שני. הכנסות ממשלת ארה"ב צמחו ב-90% ברבעון השני, והצבא העביר לאחרונה את TITAN לייצור באמצעות הזמנה שכללה 127 מיליון דולר עבור פלאנטיר. סוכנויות ביטחון ימשיכו להזדקק לתוכנה שמשלבת נתונים רגישים ותומכת בקבלת החלטות מהירה יותר. פלאנטיר השקיעה שנים בהוכחת יכולותיה בתחום הזה, ולכן הצלחת החברה בו אינה מפתיעה אותי.
ההנהלה צופה כעת הכנסות של 8.15 עד 8.16 מיליארד דולר ב-2026. הדבר משקף צמיחה של כ-82%. ההכנסות המסחריות בארה"ב צפויות לעלות בלפחות 134%. השילוב של אימוץ מסחרי והתרחבות תוכניות ההגנה גורם לתנופה הזו להיראות רחבה יותר מגל זמני של הוצאות על AI.
פלאנטיר יכולה לצמוח אל תוך השווי שלה
פלאנטיר נסחרה היסטורית במכפילים גבוהים למדי. עם זאת, אני מאמין שהיא יכולה לצמוח אל תוך השווי הנוכחי שלה, גם אם צריך לקבל את הסיכון בטווח הקרוב שנלווה לכך.

במחיר המניה הנוכחי, פלנטיר נסחרת במכפיל של 110.5 על פי אומדן הקונצנזוס לרווח למניה (EPS) ב-2026, העומד על 1.61 דולר. במנותק מהקשר, זה נראה קיצוני. עם זאת, קונצנזוס ה-EPS עולה ל-2.32 דולר ב-2027, ל-3.34 דולר ב-2028, ל-5.43 דולר ב-2029 ול-9.11 דולר ב-2030. מכפיל הרווח העתידי המקביל יורד ל-76.47, 53.12, 32.73 ו-19.5, בהתאמה.
הקונצנזוס צופה צמיחה של כ-44% ב-EPS גם ב-2027 וגם ב-2028. לאחר מכן צפויות צמיחה של 62% ב-2029 ושל 68% ב-2030. למען האמת, התחזיות האלה נמצאות רחוק בעתיד ועלולות להיראות מעט מנופחות. מצד שני, ציון כלל ה-40 של פלאנטיר ברבעון השני הגיע ל-155%.
בנוסף, שיעור תזרים המזומנים החופשי המתואם שלה הגיע ל-63%. מעולם לא נתקלתי בחברה אחרת שיכולה לייצר צמיחה ויצירת מזומנים כה יוצאות דופן. לכן, תחזית כה חזקה לצמיחת רווחים בטווח הבינוני אינה מופרכת.
השווי מותיר מעט מקום לאכזבה. המרה איטית יותר של חוזים, תחרות, התנגדות פוליטית לפעילות הממשלתית של פלאנטיר או המשך תגמול מבוסס מניות עשויים ללחוץ על המניה. ובכל זאת, איני סבור שהמניה יקרה כפי שמרמז המכפיל של 2026. אם הרווחים יישארו קרובים לקונצנזוס, הזמן אמור לעשות חלק ניכר מעבודת השווי.
האם מניית פלנטיר היא קנייה, מכירה או החזק?
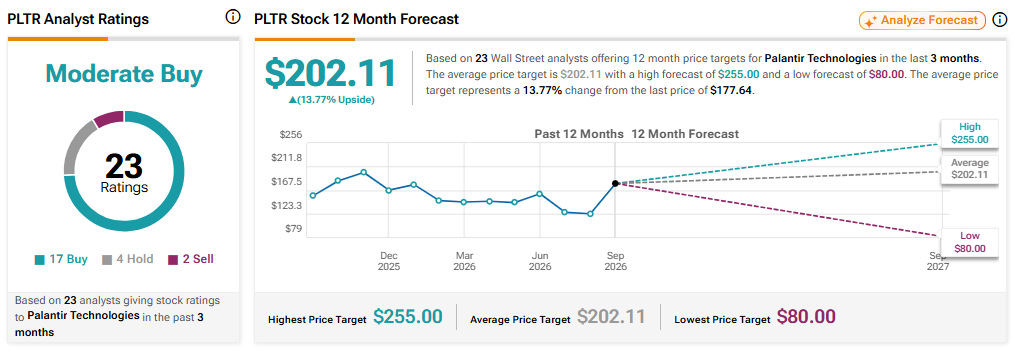
בפנייה לוול סטריט, מניית פלנטיר מקבלת דירוג קונצנזוס של קנייה מתונה. הדירוג מבוסס על 17 המלצות קנייה, ארבע המלצות החזק ושתי המלצות מכירה שניתנו בשלושת החודשים האחרונים. מחיר היעד הממוצע של פלאנטיר, 202.11 דולר, משקף אפסייד של כ-14% לעומת רמות המחיר הנוכחיות של המניה.
מחשבות לסיכום
פלאנטיר מוכרת לחברות ולממשלות דרך ליהנות מבינה מלאכותית, תוך שמירה על שליטה בידע שמעניק להן יתרון. ההצעה הזו כבר מתורגמת לצמיחה יוצאת דופן ולחוזים גדולים יותר. במקביל, שיעורי הרווח שלה מתרחבים, מה שהופך את התמונה כולה למרשימה מאוד.
המניה תישאר תנודתית, והשווי שלה מחייב המשך ביצוע מוצלח. למרות זאת, מסלול הרווחים מצביע על כך שפלאנטיר יכולה לצמוח אל תוך המכפיל הנוכחי. אני מאמין שבינה מלאכותית ריבונית תחזק את מעמדה התחרותי, ולכן תחזית מניית פלנטיר שלי נותרת חיובית.