
AMD או אינטל: פייפר סנדלר בוחרת את מניית שבבי ה-AI העדיפה לקנייה אחרי הזינוק של היום
- פייפר סנדלר מעדיפה את אדוונסד מיקרו דיווייסז על פני אינטל, בזכות פוטנציאל צמיחה משמעותי במעבדי שרתים ובמאיצי AI, ותומכת במניה עם דירוג קנייה למרות שהיא כבר מעל מחיר היעד של 600 דולר.
- למרות שאינטל מקבלת שבחים על שיפור פנימי, ביקוש לשרתי CPU ופוטנציאל בפעילות הייצור, האנליסט סבור שמחיר המניה כבר מגלם הרבה מהאופטימיות ולכן שומר על דירוג ניטרלי ומחיר יעד של 110 דולר.

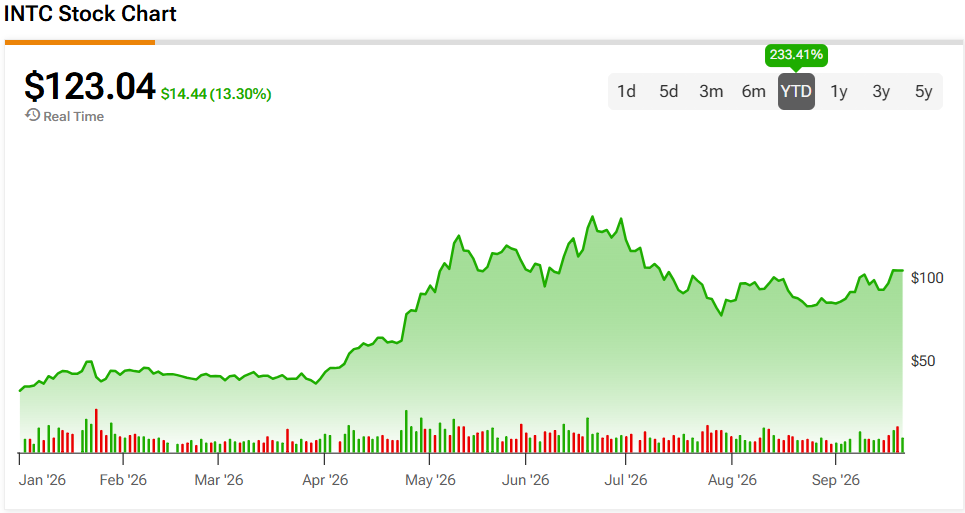
אדוונסד מיקרו דיווייסז (NASDAQ:AMD) ואינטל (אינטל) נתנו למשקיעים מעט מאוד סיבות להתלונן ביום שני. אדוונסד מיקרו דיווייסז עלתה בכ-9%, בעוד אינטל זינקה ב-13%, כשסביב ההתלהבות מ-AI סוכני שתי היריבות הוותיקות קיבלו עוד סיבה לעלות.
מטא מילאה תפקיד חשוב בהתרגשות של יום שני, בזכות הפופולריות המוקדמת של סוכן ה-AI שלה, Muse. לפי נתוני Sensor Tower, Muse הפכה לאפליקציית האייפון החינמית שהורדה הכי הרבה בארה"ב בשלושת הימים האחרונים. האימוץ המוקדם הזה גורם למשקיעים לחשוב על דרישות המחשוב שנוצרות כשסוכני AI מבצעים משימות בשם המשתמשים.
הקשר הזה חשוב עבור אדוונסד מיקרו דיווייסז ואינטל, משום שהרצת מודלי AI דורשת מעבדי CPU לצד מאיצים בתוך מרכזי נתונים. לכן, אימוץ רחב יותר של סוכנים אוטונומיים עשוי להגדיל את הדרישה למעבדי שרתים, ולתת למשקיעים עוד סיבה לבחון מחדש את שתי יצרניות השבבים.
גם ירידה בתשואות האג"ח הממשלתיות בארה"ב וחוזקה רוחבית במגזר השבבים סיפקו תמיכה נוספת במהלך המסחר ביום שני.
כששתי המניות מזנקות, אנליסט פייפר סנדלר דייוויד אוקונור רואה הבדלים משמעותיים בין מקרי ההשקעה שלהן.
אוקונור סבור שלאדוונסד מיקרו דיווייסז עדיין יש פוטנציאל משמעותי, ככל שדרישות המחשוב ממשיכות להתרחב. "עם אדוונסד מיקרו דיווייסז, שמגיעה מבסיס נתח שוק נמוך, אנחנו רואים הרבה מקום לצמיחה בשוק שרעב לעוד כוח מחשוב", אמר האנליסט. התחזיות שלו מצביעות על עליות משמעותיות במעבדי שרתים ובמאיצי AI לאורך שארית העשור.
אוקונור מעריך כ-1.5 מיליון משלוחי Instinct בשנת 2027, מה שייצג 6% משוק XPU חזוי של 25 מיליון יחידות, שכולל GPUs ו-ASICs. האנליסט מצפה שמכירות מאיצי AI בכל התעשייה יגיעו ל-2 טריליון דולר עד 2030, מה שנותן לאדוונסד מיקרו דיווייסז שטח צמיחה משמעותי מהעמדה הקטנה יחסית שבה היא נמצאת כיום.
פיתוח התוכנה הוא סיבה נוספת לכך שאוקונור מאמין שאדוונסד מיקרו דיווייסז תוכל להרחיב את נוכחותה בתחום המאיצים בשנים הקרובות. "עם ההבשלה של תוכנת ROCm של אדוונסד מיקרו דיווייסז, ההיצע הוא המגבלה העיקרית בדרך להמשך שיפור בצמיחת ההכנסות", אמר האנליסט. לכן, זמינות גדולה יותר של מוצרים עשויה לספק נתיב נוסף להתרחבות המכירות ככל שאימוץ הלקוחות יתקדם.
אוקונור גם מצפה שאדוונסד מיקרו דיווייסז תמשיך להגדיל את נתח השוק שלה במעבדי CPU לשרתים, ככל שהביקוש יתרחב בשנים הקרובות. לפי ההערכות שלו, נתח היחידות יגיע ל-49% עד 2030, לעומת טווח של אמצע 30% כיום. זה מוסיף מנוע צמיחה נוסף לצד מאיצי Instinct.
ההנחות האלה מתורגמות לתחזיות פיננסיות חזקות במיוחד לאורך שארית העשור. אוקונור צופה שההכנסות של אדוונסד מיקרו דיווייסז יצמחו בקצב שנתי מורכב של 50% בין שנות הכספים 2026 ל-2030, בעוד הרווח למניה יעלה בקצב של 65% עד לרמה של 53 דולר.
אוקונור תומך בתחזית הזו עם דירוג קנייה על אדוונסד מיקרו דיווייסז. יש רק הסתייגות אחת: הזינוק של יום שני כבר העלה את מניית אדוונסד מיקרו דיווייסז מעל מחיר היעד שלו, שעומד על 600 דולר. כשהמניה עברה את היעד שלו, אבל התזה החיובית ארוכת הטווח נותרה בעינה, ייתכן שמשקיעים כעת עוקבים לראות אם אוקונור יעדכן מחדש את רמת ה-600 דולר הזו. (לצפייה ברקורד של אוקונור, לחצו כאן)

אינטל גם זוכה לשבחים מצד אוקונור, במיוחד בנוגע לשינויים שמתרחשים בתוך הארגון. "ההנהלה עושה עבודה מצוינת בבנייה מחדש של תרבות החברה, המוצרים ואמון הלקוחות", אמר האנליסט.
הביקוש למעבדי CPU לשרתים מספק גם הוא גורם חיובי נוסף, כאשר זמינות מוגבלת עשויה לתמוך בצמיחה של פעילות מרכזי הנתונים לעוד כמה שנים.
גם פעילות הייצור בחוזה מציעה פוטנציאל נוסף, בזמן שחברות טכנולוגיה בולטות בוחנות את תהליך הייצור 14A של אינטל. לפי אוקונור, אמזון, אפל, אדוונסד מיקרו דיווייסז, גוגל, טסלה, מיקרוסופט, אנבידיה וקוואלקום מבצעות בחינות, והוא אומר שהתוצאות הטכניות עלו על הציפיות המוקדמות. עם זאת, המרה של הבדיקות האלה להתחייבויות עוגן בסוף 2026 או בתחילת 2027 נותרת קריטית, לפני העלאות הייצור המתוכננות ב-2028.
למרות זאת, הזינוק החד במחיר המניה של אינטל משאיר את אוקונור פחות נלהב מקנייה ברמות הנוכחיות.
"אנחנו מעריכים שמחיר המניה כבר מגלם עלייה של כ-15% בנתח השוק של פעילות הייצור, שזה מודול מפעל מלא אחד (Fab-62) ומהווה 45% ממחיר המניה", אמר האנליסט. לכן, המשקיעים כבר משלמים היום על התקדמות ייצור משמעותית, שעדיין מחייבת המרה מוצלחת של לקוחות.
בהתאם לכך, אוקונור נשאר על הגדר עם דירוג ניטרלי ומחיר יעד של 110 דולר, שמשקף ירידה אפשרית של כ-11% מהרמות הנוכחיות.
הצהרה: הדעות המובעות במאמר זה הן אך ורק של האנליסט המוצג. התוכן מיועד לשימוש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.