
מאופנה ועד בטון: ג'יי פי מורגן אומרת לקנות את 2 המניות האלה
- ג'יי פי מורגן מציינת ששוק המניות ממשיך להיתמך על ידי דוחות חזקים, וממליצה על שתי מניות מסקטורים פחות שגרתיים: רפורמיישן ו-Martin Marietta Materials.
- רפורמיישן הציגה תוצאות ראשונות כחברה ציבורית עם צמיחת הכנסות ורווח מעל הציפיות, בעוד Martin Marietta נהנית מצמיחה חזקה, מרכישת LNA ומתחזיות לאפסייד משמעותי לפי אנליסטי ג'יי פי מורגן.

שוב, עונת הדוחות הותירה את עוקבי השוק עם תחושה חיובית. בכל רחבי מדד S&P 500, ההכנסות עלו ב-16% לעומת השנה הקודמת, וצמיחת הרווחים הגיעה כמעט ל-52%. שולי הרווח נמצאים ברמות שיא או קרוב לכך, ועוד יותר טוב מכך, העליות הן רחבות. כ-86% מהחברות שדיווחו עקפו את ציפיות הרווחים, סימן ברור לשוק שורי בריא.
בעוד שבינה מלאכותית, מוליכים למחצה ומחשוב ענן עדיין מניעים את המגמה החיובית, רוחב העליות בשוק אומר שמשקיעים יכולים למצוא הזדמנויות במגוון רחב של סקטורים. בהתייחסות למצב הנוכחי בג'יי פי מורגן, אסטרטגית ההשקעות הגלובלית קריטי גופטה כתבה בסוף אוגוסט: “נכון לעכשיו, הסיפור הפונדמנטלי נשאר שלם. הרווחים ממשיכים לעקוף את הציפיות, השוליים נשארים קרובים לרמות שיא, והשקעות ב-AI מראות מעט מאוד סימנים להאטה. אם תשואות האג"ח יהפכו לפחות רוח נגדית, ותתגבש יותר ודאות לגבי יתרונות הפריון ארוכי הטווח של AI, שוק המניות יוכל להדביק את הקצב ולשקף את צמיחת הרווחים החזקה הצפויה בהמשך.”
אנליסטי המניות של ג'יי פי מורגן ממשיכים את הקו הזה, וממליצים על מניות מסקטורים שלא תמיד זוכים למבט שני. “מאופנה ועד בטון” – אלה לא הזדמנויות ההשקעה הרגילות בימים אלה, אבל בג'יי פי מורגן בחרו שתי מניות שלדעתם המשקיעים צריכים לקנות. פתחנו את מאגר הנתונים של TipRanks כדי להסתכל מקרוב על הבחירות של ג'יי פי מורגן; הנה הן, יחד עם הערות האנליסטים.
רפורמיישן (REF)
הראשונה ברשימה שלנו היא מניית האופנה, רפורמיישן. החברה מציגה את עצמה כמותג הגדול בעולם לאופנת נשים בת קיימא, ומתגאה ביצירת בגדים וסגנונות על-זמניים ויפים תוך שמירה על טביעת רגל פחמנית ניטרלית. רפורמיישן משתמשת בחומרים ידידותיים לסביבה במוצרים שלה, ואף עושה שימוש מחדש בבגדי וינטג'. בין המוצרים שהיא מציעה אפשר למצוא שמלות, חצאיות, מכנסיים, חולצות, נעליים, דנים, בגדי ים, ואפילו קולקציה ייעודית לכלות ולחתונות.
החברה, שממוקמת בקליפורניה, פועלת ברחבי העולם דרך כמה ערוצים. אלה כוללים את האתר שלה, לצד מגוון ערוצי מכירה ישירה לצרכן ורשת חנויות קמעונאיות בצפון אמריקה, בריטניה וצרפת. בסך הכול, לחברה יש יותר מ-70 סניפים פיזיים.
רפורמיישן פועלת מאז 2009, והפכה לציבורית מוקדם יותר השנה. החברה ביצעה הנפקה ראשונית לציבור ביולי, ומניית REF החלה להיסחר ב-30 ביולי. במסגרת ההנפקה, רפורמיישן הציעה לשוק בסך הכול 14,062,500 מניות. מתוך זה, 9,478,821 הוצעו ישירות על ידי החברה, ו-4,583,679 מניות הוצעו על ידי קבוצת בעלי מניות קיימים. החברה קבעה מחיר התחלתי של 15 דולר למניה, בקצה התחתון של הטווח הצפוי, וגייסה 210.9 מיליון דולר ברוטו בהנפקה. מאז ההנפקה, מניית REF ירדה ב-13%. שווי השוק הנוכחי של החברה עומד על 776 מיליון דולר.
רפורמיישן פרסמה כעת את סט התוצאות הכספיות הציבוריות הראשון שלה, עבור הרבעון הפיסקלי השני של 2026, שהסתיים ב-27 ביוני 2026.
ההכנסות הסתכמו ב-155.2 מיליון דולר, עלייה של 24.1% לעומת השנה הקודמת, ועקפו את הציפיות ב-0.77 מיליון דולר. גם הרווח למניה, שעמד על 0.23 דולר, עלה על התחזיות, עם תוצאה גבוהה ב-0.03 דולר מהערכת הקונצנזוס.
לשנת הכספים המלאה 2026, רפורמיישן צופה הכנסות נטו של 602 מיליון עד 606 מיליון דולר, מעט מעל תחזית השוק שעמדה על 601.33 מיליון דולר.
מניית האופנה הזו, שהפכה לציבורית לא מזמן, קיבלה כיסוי ממתיו בוס מג'יי פי מורגן, שמציג שורה של סיבות לקנייה. בוס כותב: “אנחנו רואים את REF בשלב מוקדם של צמיחה, הנתמכת בצמיחת הכנסות בשיעור אמצע עד גבוה של בני העשרה (מול FY15-25 של 34%+ ו-TTM של 19%+) ובצמיחה של יותר מ-40% ב-EBITDA מתואם עד FY28, כשההנהלה ממוקדת בצמיחה עמידה לאורך זמן (דרך עדשה פיננסית של איכות > כמות). באופן ספציפי, רפורמיישן פועלת עם תמהיל הכנסות של 90% ממכירה ישירה לצרכן, ועם זמני הובלת מוצר מהירים של עד 30 יום מהקונספט לשוק. היא משיקה מוצרים חדשים בערך פעמיים בשבוע אונליין ופעם בשבוע בחנויות, מה שמניע מעורבות גבוהה מצד לקוחות קיימים (70% מתמהיל ההכנסות השנתי) ומודל מלאי של ‘מחסור’ שתומך בצמיחת הכנסות עמידה וגלויה לאורך כמה שנים ובשולי רווח גולמי של יותר מ-60%, עם מכירה במחיר מלא בשיעור של כ-80% בכל אחת מחמש השנים האחרונות.”
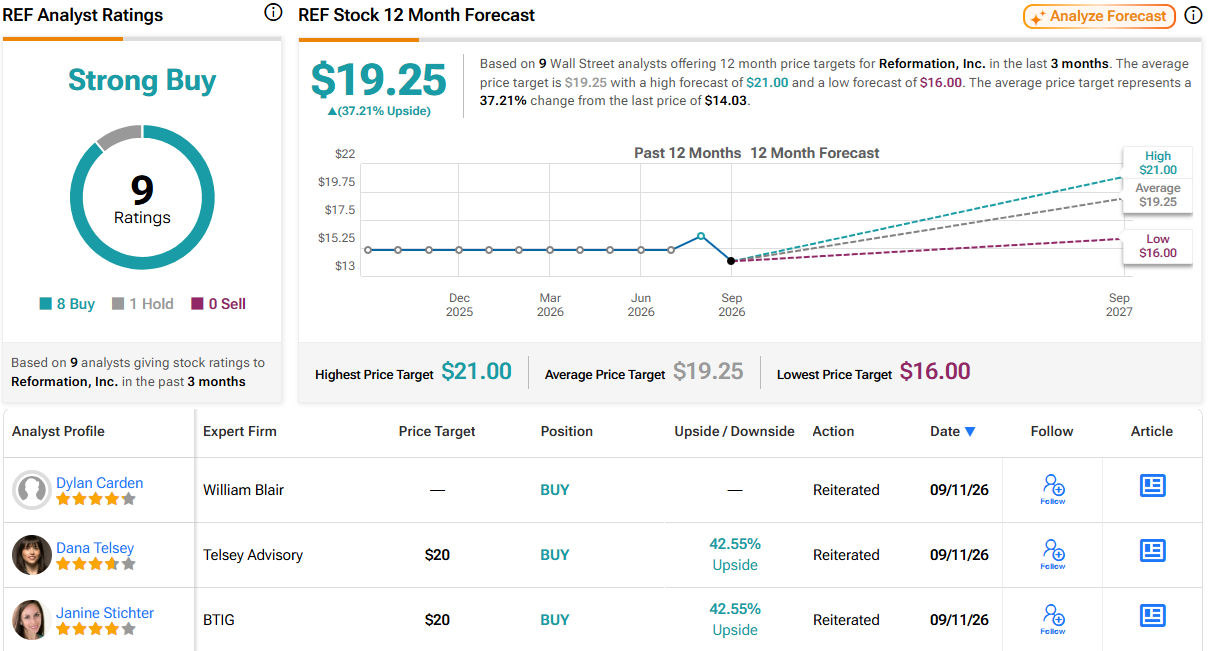
בסופו של דבר, מבחינת בוס, זה מתורגם לדירוג קנייה, יחד עם מחיר יעד של 21 דולר, שמצביע על עלייה של 50% בשנה הקרובה. (לצפייה ברקורד של בוס, לחצו כאן.)
מניית רפורמיישן נסחרת כעת ב-13.15 דולר, ומחיר היעד הממוצע שלה, 19.25 דולר, מרמז על אפסייד של 37%. דירוג הקונצנזוס של האנליסטים למניה הוא קנייה חזקה, והוא מבוסס על 9 סקירות אנליסטים עדכניות, עם חלוקה של 8 מול 1 לטובת קנייה על פני החזק. (ראו תחזית מניית REF.)
Martin Marietta Materials (MLM)
כעת נעבור לבטון – או ליתר דיוק, ל-Martin Marietta Materials, אחת מספקיות חומרי הגלם הגדולות בענף הבנייה. החברה נושאת שמות של כמה מענקיות התעשייה האמריקאיות האגדיות, ושורשיה מגיעים לתחום התעופה בשנות ה-30 של המאה הקודמת. Martin Marietta הייתה בעבר חלק מחברת לוקהיד מרטין המפורסמת, והתפצלה ממנה ב-1996, כשהיא לוקחת איתה את פעילות האגרגטים והחומרים של הקונגלומרט כישות עצמאית. כיום, Martin Marietta Materials היא אחת החברות הגדולות ביותר בתחום חומרי האגרגטים בארה"ב.
לחברה יש יותר מ-550 אתרים ברחבי צפון אמריקה, בעיקר בארה"ב אך גם בנובה סקוטיה ובקולומביה הבריטית. הנוכחות הגדולה ביותר שלה היא בדרום-מזרח ארה"ב, באזור טקסס-לואיזיאנה-אוקלהומה, ובאזור המיסיסיפי העליון. רשת המתקנים מייצרת חומרי אגרגטים, בטון מוכן, ומלט אספלטי, וכן CTM ומגנזיה. כל אלה הם מוצרים חיוניים ובעלי ביקוש גבוה בתחום הבנייה, והם מהווים את הליבה של עסקי החומרים של Martin Marietta.
מעבר לייצור, לחברה יש גם רשת של מתקני אחסון, והיא מחזיקה בנכסי הובלה כדי להעביר מוצרים מהאחסון ללקוחות. Martin Marietta ממוקמת בצפון קרוליינה, במרכז העסקים הצומח של ראלי. לחברה יש יותר מ-9,000 עובדים, והיא מתגאה בשווי שוק של יותר מ-35 מיליארד דולר.
בסוף אוגוסט הודיעה Martin Marietta כי השלימה את רכישת Lhoist North America (LNA) תמורת 13.5 מיליארד דולר. Lhoist היא יצרנית גדולה של סידן עתיר סידן, סיד דולומיטי ומוצרי מינרלים תעשייתיים, המשמשים תעשיות כמו תשתיות, ייצור פלדה ובנייה כבדה שאינה למגורים. העסקה בוצעה באמצעות 7 מיליארד דולר במזומן ו-6.5 מיליארד דולר במניות.
לפני כן, בסוף יולי, החברה פרסמה את תוצאות הרבעון השני של 2026. סך ההכנסות ברבעון הגיע ליותר מ-1.9 מיליארד דולר, עלייה של 21% ושיא חדש לחברה. ההכנסות הרבעוניות היו גבוהות ב-23.3 מיליון דולר מהצפוי. בשורה התחתונה של Martin Marietta, שדווחה כ"רווח מתואם למניה בדילול מלא מפעילות נמשכת" בגובה 5 דולר, נרשמה עלייה לעומת 4.84 דולר בתקופה המקבילה אשתקד, והתוצאה עקפה את התחזית ב-24 סנט למניה.
בהצגת עמדת ג'יי פי מורגן בנושא, האנליסט אדריאן הוארטה מציין את הרכישה ואת הפוטנציאל הגבוה של עסקי Martin Marietta. הוארטה אומר: “לאור הרכישה האחרונה של LNA, אנחנו רואים זרזים חיוביים משמעותיים בהמשך, כאשר החברה תיישם את סינרגיות העלויות הצפויות (85 מיליון דולר עד השנה השנייה), שלדעתנו יש להן פוטנציאל לעלייה, ותייצר סינרגיות מסחריות שלפי ההערכות שלנו עשויות להוסיף 100–175 מיליון דולר ל-EBITDA, תפחית את המינוף לאחר העסקה, והמשקיעים יקבלו הבנה עמוקה יותר של תעשיית הסיד. חשוב לציין שהמשקיעים עדיין חדשים יחסית לתעשיית הסיד, שכעת תהווה בערך 23%–25% מהפעילות של MLM, ואנחנו מאמינים שהפעילות הזו עשויה להצדיק לאורך זמן מכפיל גבוה יותר מעסקי האגרגטים הליבתיים, בזכות חסמי כניסה גבוהים יותר, שווקי קצה מגוונים, ביקוש פחות מחזורי, מיקום גיאוגרפי נוח, שולי רווח גבוהים יותר והמרה חזקה יותר לתזרים מזומנים חופשי.”
כל זה חיובי, והאנליסט ממשיך להסביר למה משקיעים צריכים לכוון ל-MLM, בהמשך לדברים האלה: “בעוד שהביקוש למגורים נשאר חלש, אנחנו רואים הזדמנות לעליית ביקוש מפרויקטים של מרכזי נתונים, אנרגיה וייצור בתוך תחום הלא-מגורים, וגם המשך חוזקה בהוצאות על תשתיות בטווח הקצר והארוך. במקביל, המניה הציגה ביצועי חסר מול המתחרה הקרובה ביותר שלה, VMC, ונראית אטרקטיבית למדי מבחינת שווי...”
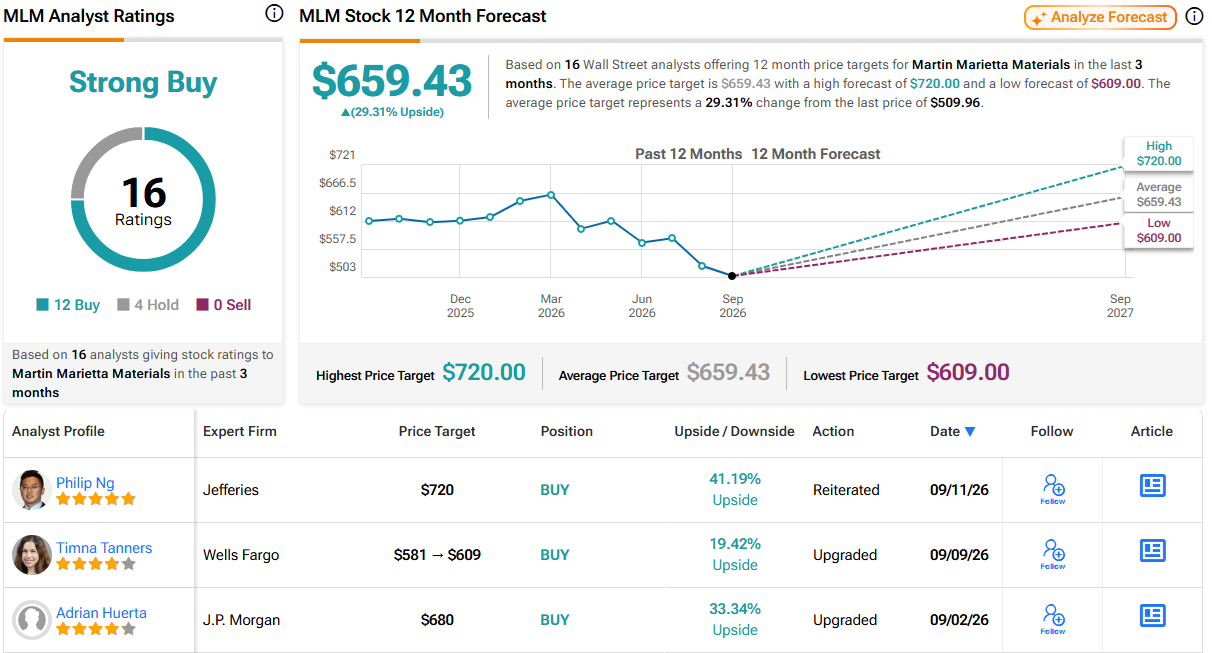
לדעת הוארטה, כל זה מסתכם בדירוג קנייה, יחד עם מחיר יעד של 680 דולר, שמרמז על עלייה של 33% בשנה הקרובה. (לצפייה ברקורד של הוארטה, לחצו כאן.)
16 סקירות האנליסטים האחרונות על חברת האגרגטים/חומרים הזו כוללות 12 המלצות קנייה ו-4 המלצות החזק, מה שתומך בדירוג הקונצנזוס של האנליסטים קנייה חזקה. המניה נסחרת ב-502.47 דולר, ומחיר היעד הממוצע שלה, 659.43 דולר, מצביע על אפסייד של 29% ב-12 החודשים הקרובים. (ראו תחזית מניית MLM.)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המוצגים בו. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי משלכם לפני קבלת כל החלטת השקעה.