
מניית ספוטיפיי (SPOT): רווחים חזקים יותר, אבל האם התמחור שלה במכפיל 39 גבוה מדי?
- ספוטיפיי מציגה שיפור חד ברווחיות, עם רווח נקי של 545 מיליון אירו ותזרים מזומנים חופשי של 797 מיליון אירו ברבעון השני, אך דוח הרבעון השלישי צפוי להיבחן בעיקר דרך ביצועי תחום הפרסום והמשך הצמיחה ב-ARPU ובשירותים בעלי ערך גבוה יותר.
- למרות ההתפתחויות החיוביות, הכותב נשאר ניטרלי על ספוטיפיי בגלל תמחור גבוה של מכפיל רווח עתידי 39, סימנים להאטה בצמיחת המנויים, קושי להגדיל נתח שוק ותחרות גוברת מצד אפל, אמזון ו-YouTube.

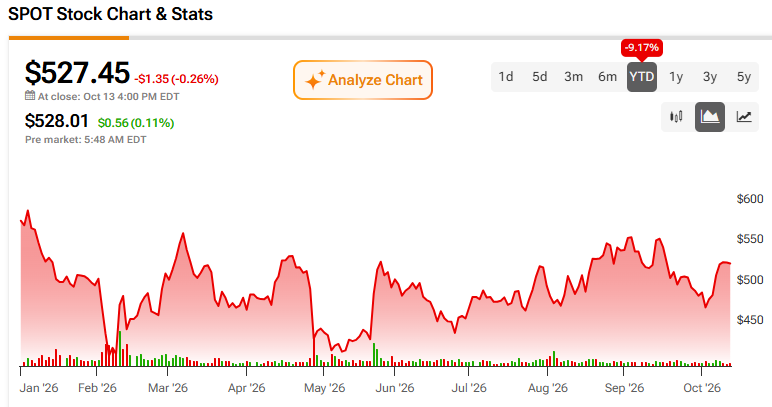
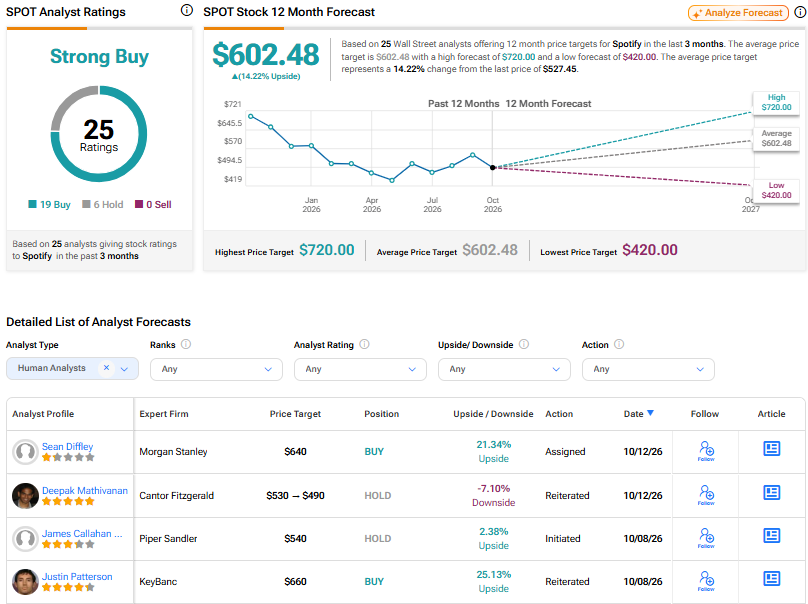
ספוטיפיי (SPOT), ענקית הזרמת המוזיקה הגלובלית, איבדה כ-24% משווי השוק שלה ב-12 החודשים האחרונים, על רקע חששות של משקיעים לגבי התמחור הגבוה שלה. למרות הביצועים החלשים האלה, ספוטיפיי עדיין נסחרת לפי מכפיל רווח עתידי של 39, שנראה יקר. ספוטיפיי צברה מעט מומנטום בכמה ימי המסחר האחרונים אחרי שחידשה את הסכם הפודקאסט עם ג'ו רוגן, הרחיבה את פעילות ספרי האודיו ליותר מ-180 שווקים, וקיבלה מחיר יעד של 540 דולר מאנליסט פייפר סנדלר ג'יימס קלהאן. למרות ההתפתחויות החיוביות האחרונות, אני סבור שספוטיפיי מתומחרת באופן מושלם, כך שנותר מעט מאוד מרווח לטעויות. לכן, אני ניטרלי לגבי ספוטיפיי.
דוח הרבעון השלישי עשוי לאשר את המומנטום ברווחיות
העמדה הניטרלית שלי לגבי ספוטיפיי נובעת בעיקר מהתמחור שלה. אני סבור שהחברה הוכיחה שצמיחת הרווחים שלה בת קיימא. ברבעון השני החברה דיווחה על רווח נקי של 545 מיליון אירו, ותזרים המזומנים החופשי הסתכם ב-797 מיליון אירו. הרווחיות התפעולית של החברה השתפרה בצורה חדה מאז 2022. אז, ספוטיפיי נהגה להקריב רווחים כדי לגייס מנויים חדשים בצורה אגרסיבית, להשקיע במוצרים חדשים ולהתרחב גיאוגרפית.
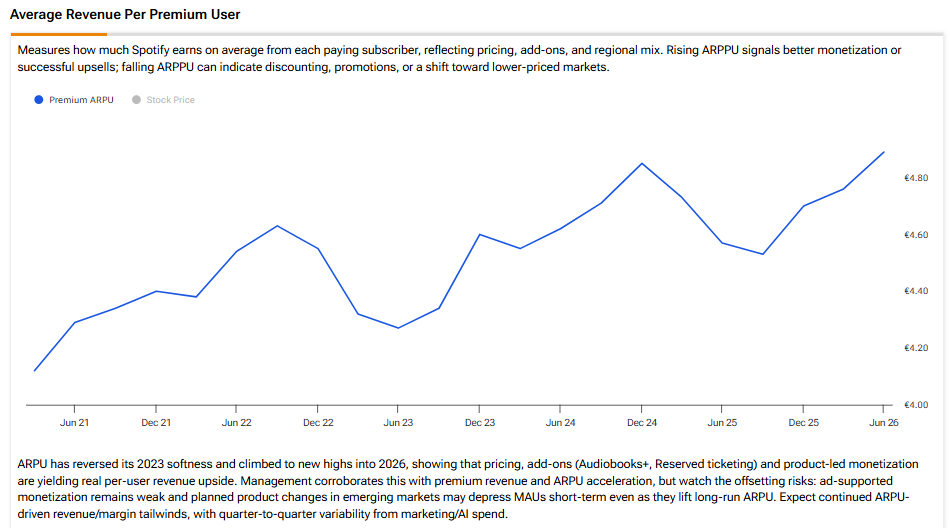
המהפך התפעולי של ספוטיפיי בארבע השנים האחרונות נשען על כמה גורמים, כאשר לתמחור ולצמיחה ב-ARPU היה תפקיד מרכזי. ברבעון השני, ה-ARPU של מנויי הפרימיום עלה ב-7% לעומת השנה הקודמת ל-4.89 אירו, כאשר העלאות מחירים תרמו באופן משמעותי לצמיחה הזו. ספוטיפיי גם מתחילה ליהנות מיתרונות לגודל, לאחר שהחברה חצתה את רף 300 מיליון מנויי הפרימיום. הגידול בהיקף הפעילות כבר משפיע לחיוב על המספרים. ברבעון השני, שיעור הרווח הגולמי המאוחד הגיע לשיא של 33.4%.
כאשר ספוטיפיי תפרסם את דוח הרבעון השלישי ב-22 באוקטובר, הביצועים של עסקי הפרסום שלה צפויים להשפיע יותר על תגובת השוק אחרי הדוח מאשר הכותרות הראשיות של התוצאות. הסיבה היא שהפרסום היה נקודת חולשה עבור החברה עד כה השנה. עם זאת, ההנהלה סיפקה תחזית למחצית שנייה חזקה בתחום הפרסום, וניתן יהיה לאמת זאת דרך ביצועי הרבעון השלישי. בנוסף, שיפור במגמות ההמרה בשווקים מתעוררים והמשך צמיחה בשכבות בעלות ערך גבוה יותר, כמו ספרי אודיו, יאשרו שמומנטום צמיחת הרווחים של ספוטיפיי הוא בר קיימא.
בהתייחסו להאצה הצפויה בעסקי הפרסום במחצית השנייה, סמנכ"ל הכספים כריסטיאן לויגה אמר:
"בנוגע לתחזית שלנו — שום דבר לא השתנה — ואנחנו ממשיכים לצפות שעסקי הפרסום שלנו יאיצו לכיוון צמיחה דו-ספרתית במחצית השנייה של 2026."
האטה בצמיחת המנויים נראית אפשרית
העמדה הניטרלית שלי לגבי ספוטיפיי נתמכת גם בנתוני מאקרו, שמצביעים על האטה בצמיחת המנויים. כפי שציינתי קודם, ברבעון השני ספוטיפיי חצתה את רף 300 מיליון מנויי הפרימיום, עלייה של 9% לעומת השנה הקודמת. ברבעון המקביל בשנה הקודמת מנויי הפרימיום צמחו ב-12% לעומת השנה הקודמת. זה מאשר שצמיחת המנויים כבר נמצאת בהאטה. נראה שספוטיפיי כבר הצליחה להמיר חלק משמעותי מצרכני המוזיקה בעלי ההכנסה הגבוהה יותר בשווקים מפותחים כמו צפון אמריקה ומערב אירופה. לפי אנליסטים של MoffettNathanson, צמיחת המנויים בשווקים המפותחים כבר הגיעה לנקודת רוויה.
מאחר שספוטיפיי מתרחבת כעת לשווקים עם ARPU נמוך יותר, כמו דרום אסיה ואמריקה הלטינית, צמיחת מנויי הפרימיום צפויה להתמודד עם אתגרים גדולים יותר. גם אם צמיחת המנויים תשמור על קצב, ה-ARPU הנמוך יותר בשווקים האלה יוביל בכל מקרה להאטה בצמיחת ההכנסות. לאור הציפיות האלה ללחץ על צמיחת מנויי הפרימיום, משקיעים צריכים לנהוג בזהירות לפני שהם משקיעים בחברה על סמך הביצועים האחרונים שלה.
לתפוס נתח שוק קל יותר לומר מאשר לעשות
בנוסף, העמדה הניטרלית שלי לגבי ספוטיפיי מתחזקת בגלל האתגרים שעומדים בפני החברה בניסיון להשיג נתח שוק גבוה יותר. אף שמשקיעים חיוביים על ספוטיפיי בנו על כך שהיא תגדיל את נתח השוק שלה, נתונים עדכניים מהתעשייה מצביעים על כך שהחברה מתפקדת בהתאם לשוק הרחב. לפי הערכות IFPI, מספר חשבונות המנוי בתשלום לשירותי הזרמת מוזיקה ברחבי העולם הגיע ל-837 מיליון ב-2025, לעומת 764 מיליון ב-2024. מדובר בצמיחה שנתית של 9.6%.
מעניין לציין שגם IFPI מציינת שההכנסות מהזרמת מוזיקה במנוי בתשלום עלו ב-8.8% ב-2025. זה תואם במידה רבה את הצמיחה של 9% במנויי הפרימיום שעליה דיווחה ספוטיפיי לאחרונה. אין ראיות שמצביעות על כך שספוטיפיי מציגה ביצועים טובים יותר מתעשיית הזרמת המוזיקה הרחבה, מה שמרמז שהחברה לא בהכרח לוקחת נתח שוק מהמתחרות שלה.
כדי להחמיר את המצב, התחרות בתעשיית הזרמת המוזיקה מתחממת. ענקיות טכנולוגיה כמו אפל (אפל), אמזון (אמזון), ו-YouTube שבבעלות אלפבית (גוגל), מנסות באופן אגרסיבי לסבסד מוזיקה דרך המערכות האקולוגיות הרחבות שלהן. זה יוצר איום על ספוטיפיי, שאין לה מערכת אקולוגית רחבה כזו, משום שהיא פלטפורמת סטרימינג ממוקדת בלבד.
התמחור לא משאיר מרווח לטעויות
למרות ההתקדמות התפעולית האחרונה והסימנים הראשונים לצמיחת רווחים בת קיימא, אני שומר על עמדה ניטרלית לגבי ספוטיפיי בגלל התמחור שלה. במכפיל רווח עתידי של 39, התמחור של ספוטיפיי כבר מגלם שנים של צמיחה עתידית. אני סבור שהתמחור הנוכחי משקף אמון מוצדק בהאצה ברווחיות של ספוטיפיי, בהתרחבות שיעורי הרווח הגולמי ובהזדמנויות צמיחה עם שיעורי רווח גבוהים בפרסום, ספרי אודיו וכלים ליוצרים.
עם זאת, התמחור משאיר מרווח מוגבל לטעויות תפעוליות, וגם לא מביא בחשבון את האתגרים שנוצרים מרוויה בשוק בצפון אמריקה, לצד פרופילי ARPU נמוכים בשווקים מתעוררים. מאחר שחלק גדול מהשיפור הצפוי ברווחים כבר מגולם בתמחור, אני סבור שמשקיעים צריכים להיזהר.
האם ספוטיפיי היא קנייה, לפי אנליסטים בוול סטריט?
בהתבסס על דירוגים של 25 אנליסטים בוול סטריט, מחיר היעד הממוצע של ספוטיפיי הוא 602.48 דולר, מה שמרמז על אפסייד של 14% לעומת מחיר השוק הנוכחי.
השורה התחתונה
מניית ספוטיפיי צברה מומנטום בכמה ימי המסחר האחרונים על רקע כמה התפתחויות חיוביות. אף שהחברה מראה סימנים ראשונים לכך שצמיחת הרווחים שלה בת קיימא, נראה שהתמחור הנוכחי שלה משאיר מעט מאוד מרווח לטעויות, בתקופה שבה התחרות מתגברת וספוטיפיי נאלצת להתרחב לשווקים עם ARPU נמוך. אני ניטרלי לגבי ספוטיפיי לקראת פרסום דוח הרבעון השלישי, משום שלדעתי פרופיל הסיכון-תשואה הנוכחי אינו אטרקטיבי למשקיעים.
גילוי נאות