
מניית רובינהוד מרקטס (HOOD) נראית יקרה מדי למרות צמיחה חזקה ברווחים
- רובינהוד מרקטס צפויה להציג צמיחה חזקה ברווחים ובהכנסות, אך המניה נסחרת במכפיל רווח עתידי גבוה של פי 39.32, ולכן פוטנציאל העלייה בטווח הקצר נראה מוגבל.
- המשך ביצועי החברה תלוי במידה רבה בחוזק שוקי המניות והקריפטו. בשל הסיכון לתיקון בשוק, דירוג המניה הוא החזק, לעומת דירוג הקונצנזוס של וול סטריט — קנייה חזקה.

מניית רובינהוד מרקטס (HOOD) נראית יקרה מדי למרות הצמיחה החזקה ברווחים. החברה צפויה להגדיל את הרווח למניה (EPS) ב-33% בשנת 2027, אך המניה נסחרת במכפיל של פי 39.32 מהרווחים הצפויים של 2027, לפי קונצנזוס האנליסטים. לדעתי, הדבר משאיר פוטנציאל עלייה מוגבל בטווח הקצר במניית רובינהוד מרקטס, ולכן דירוג המניה שלי הוא החזק. מדובר בדעה שלילית יותר במידה ניכרת מדירוג הקונצנזוס של וול סטריט, העומד על קנייה חזקה.
אני סבור שהציפיות החיוביות כבר מגולמות בשווי של רובינהוד מרקטס. לכן, תיקון בשוק, כמו זה שראינו בשנת 2022, עלול להשפיע במהירות הן על ביצועי החברה הבסיסיים והן על השווי הגבוה שלה.
גם מניות רובינהוד מרקטס התקשו בשנת 2026, לאחר שזינקו ב-195% בשנה שעברה. אף שהירידה הפכה את השווי לסביר יותר, המניה עדיין נסחרת בפרמיה שמשאירה מרווח טעות קטן.

מדוע מניית רובינהוד מרקטס יורדת בשנת 2026
קשה להצביע על סיבה אחת מדויקת לביצועים החלשים של רובינהוד מרקטס בשנת 2026. לדעתי, שילוב של גורמים טכניים ופונדמנטליים יכול לסייע להסביר את ההפסדים של רובינהוד מרקטס. העלייה המטאורית של רובינהוד מרקטס, בשיעור של 195% בשנת 2025 , הותירה את המשקיעים עם רווחים לא ממומשים משמעותיים בסוף השנה שעברה.
במצבים כאלה, סוחרים נוטים לדחות את המכירה עד תחילת השנה הקלנדרית החדשה — ובכך להעביר את חבות המס שלהם למחזור הדיווח של השנה שלאחר מכן. כתוצאה מכך, מימוש רווחים טכני שימש גורם מרכזי ללחץ המכירות במניית רובינהוד מרקטס לאורך שנת 2026. לדעתי, מימוש רווחים שמבוסס אך ורק על שיקולים טכניים הוא אחד הגורמים שתורמים ללחץ המכירות במניית רובינהוד מרקטס השנה.
מנקודת מבט פונדמנטלית, המומנטום בהכנסות של רובינהוד מרקטס נמשך. החברה דיווחה על צמיחה של 32% בהכנסות ברבעון השני של 2026, לעומת הרבעון המקביל.

אף שכל חברה הייתה שמחה להציג צמיחה כה מרשימה במכירות, העלייה החדה במניית רובינהוד מרקטס בשנת 2025 הותירה אותה יקרה יחסית לרווחים הצפויים, כפי שאסביר בחלק הבא.
תחזית הרווחים של רובינהוד מרקטס
האנליסטים צופים שרובינהוד מרקטס תציג רווח של כ-2.79 דולר למניה בשנת 2027. נתון זה משקף מכפיל רווח עתידי גבוה במיוחד של פי 39.32. נוסף על כך, תחזיות ה-EPS לשנת 2027 כבר כוללות ציפייה לעלייה של 33% ביחס ל-EPS של 2026. לכן, לדעתי, הנחות האנליסטים כבר חיוביות למדי ומשאירות מרווח קטן לטעות.
נכון שגם חברות מקבילות לרובינהוד מרקטס, כמו אינטראקטיב ברוקרס (IBKR), נסחרות במכפיל רווח עתידי גבוה למדי. באינטראקטיב ברוקרס, מכפיל הרווח לשנת 2027 עומד על פי 27.74, והוא מוצדק במידה מסוימת על ידי צמיחת EPS חזויה חלשה יותר, בשיעור של 18%. לכן, השווי הפרמיום של רובינהוד מרקטס נראה פחות קיצוני בהשוואה לקבוצת החברות המקבילות הקרובה שלה.
החולשה המרכזית בנוגע למומנטום הרווחים של רובינהוד מרקטס נותרה ביצועי שוקי המניות והקריפטו. ההכנסות המבוססות על עסקאות במניות, באופציות ובמטבעות קריפטוגרפיים היוו כמעט 74% מכלל עמלות העסקאות של רובינהוד מרקטס ברבעון השני של 2026. לכן, אף שהתחזיות של האנליסטים מסתמכות על המשך המגמות החיוביות האחרונות בשווקים, המשקיעים צריכים להביא בחשבון גם את הסיכון לתיקון בשוק.
לדוגמה, בשנת 2022, כאשר מדד S&P 500 (SPX) רשם ירידה של 18%, ההכנסות של רובינהוד מרקטס מעסקאות ירדו ב-42%. מכאן אנו רואים שבעוד שהשווי של רובינהוד מרקטס משקף ציפיות להמשך חוזק בשווקים, הביצועים הבסיסיים תלויים בסופו של דבר בכך שלא יתרחש תיקון משמעותי בשווי שוקי המניות והקריפטו.
דירוג רובינהוד מרקטס
עם מכפיל רווח עתידי גבוה כל כך, השווי של רובינהוד מרקטס משקף בבירור ציפיות לצמיחה רב-שנתית בהכנסות וברווחים. החברה אכן מוסיפה ללא הרף מוצרים ושירותים חדשים ומרחיבה את ההיצע שלה למשקיעים. בין החידושים המעניינים ביותר בפלטפורמה נמצאת אפשרות הדיבידנדים המוקדמים, שמאפשרת למשקיעים לקבל דיבידנד לאחר המועד הקובע. בדרך כלל, משקיעים צריכים להמתין כמה שבועות עד למועד התשלום כדי לקבל את חלקם בדיבידנד.
אף שרמת חדשנות זו מחזקת את מעמדה של רובינהוד מרקטס כחברת צמיחה, כפי שמעידה עלייה של 7% במספר הלקוחות הממומנים לעומת הרבעון המקביל ברבעון השני של 2026, הדירוג שלי למניה הוא החזק. לדעתי, המומנטום ברווחים בטווח הקצר כבר מגולם במחיר, ולכן פוטנציאל העלייה במניה מוגבל.
חשוב מכול, האפשרות לתיקון משמעותי בשוק עלולה לפגוע בסיפור ההשקעה של רובינהוד מרקטס בטווח הקצר. זה בדיוק מה שקרה בשנת 2022, כאשר מניית רובינהוד מרקטס איבדה 55% מערכה — תוצאה גרועה בהרבה מהירידה החד-ספרתית שנרשמה עד כה בשנת 2026.
בנימה חיובית, הנהלת החברה ממשיכה להפגין משמעת תפעולית חזקה. רובינהוד מרקטס הורידה לאחרונה את תחזית הוצאות התפעול המתואמות לשנת 2026 כולה. הדבר אפשר לחברה לספוג רכישות קטנות, כמו בורסת המסחר ומסלקת העסקאות רות'רה, מבלי להשפיע על הרווחיות. הדבר מראה שרובינהוד מרקטס ממשיכה לשמור על משמעת בצמיחה שלה, למרות ההשקפה החיובית של השוק על השווי ופוטנציאל הצמיחה של החברה.
עמדת וול סטריט בנוגע לרובינהוד מרקטס
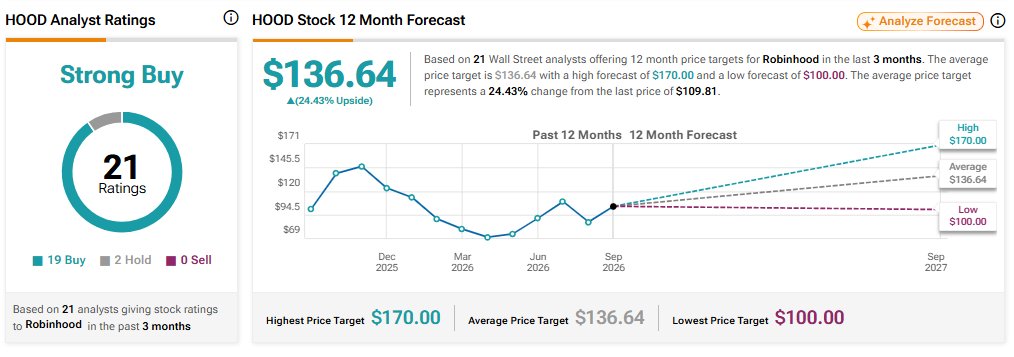
בוול סטריט, לרובינהוד מרקטס יש דירוג קונצנזוס של קנייה חזקה, המבוסס על 19 דירוגי קנייה ושני דירוגי החזק בשלושת החודשים האחרונים. ראוי לציין שאף אנליסט אינו מדרג את רובינהוד מרקטס במכירה. נכון לעכשיו, מחיר היעד הממוצע של רובינהוד מרקטס הוא 136.64 דולר, נתון שמשקף פוטנציאל עלייה של כ-24% במהלך 12 החודשים הקרובים.
סיכום
לאחר זינוק של 195% בשנת 2025, מניות רובינהוד מרקטס התקשו בשנת 2026. לדעתי, הדבר משקף הן גורמים טכניים, כמו מימוש רווחים, והן גורמים פונדמנטליים, כמו מכפיל רווח עתידי גבוה.
אף שמגמת הצמיחה בהכנסות של רובינהוד מרקטס נותרה intact, לדעתי הצמיחה ברווחים בטווח הקצר כבר מגולמת במידה רבה במחיר. הדבר תומך בדירוג החזק לרובינהוד מרקטס. מדובר בדעה שלילית יותר במידה ניכרת מדירוג הקונצנזוס של וול סטריט, העומד על קנייה חזקה.
התחזית הזהירה יותר שלי משקפת גם את האפשרות לתיקון בשוק. למעשה, המשך הצמיחה במכירות וברווחים של רובינהוד מרקטס תלוי במידה רבה בסביבת שוק תומכת. בחינת ביצועי החברה בתקופות של לחץ, לאחרונה בשנת 2022, מראה שסיכוני הירידה נותרו חריפים במיוחד עבור חברות ברוקראז' בעלות צמיחה גבוהה כמו רובינהוד מרקטס.