
החששות מדילול באקסון אנטרפרייז (AXON) נראים מוגזמים
- הנפקת האג"ח להמרה של אקסון בהיקף של מיליארד דולר צפויה ליצור דילול מוגבל יחסית, בזכות מחיר המרה גבוה והגנה מפני דילול עד לכמעט 1,050 דולר למניה.
- הצמיחה של אקסון נותרה חזקה, עם עלייה של 35% בהכנסות ברבעון השני, שיפור בהזמנות ובתחזית השנתית, ודירוג קונצנזוס של קנייה חזקה בוול סטריט.

החששות המתמשכים מדילול באקסון אנטרפרייז (AXON) נראים לי מוגזמים. המניה צנחה ב-15 בספטמבר לאחר שהחברה הודיעה על הנפקת אג"ח להמרה בהיקף של מיליארד דולר, מה שהוסיף חשש נוסף לתגמול הגבוה שלה מבוסס המניות. עם זאת, האג"ח נושאות ריבית של 0%, ניתנות להמרה בתחילה לפי מחיר של 652.06 דולר למניה, ומועד פירעונן הוא בשנת 2031. אקסון גם רכשה הגנה מפני דילול עד למחיר של 1,049.94 דולר.
במקביל, הצמיחה הבסיסית ממשיכה להאיץ, כאשר ההכנסות ברבעון השני עלו ב-35% ל-904 מיליון דולר. זהו הרבעון העשירי ברציפות שבו נרשמה צמיחה של יותר מ-30%. ה"מערכת ההפעלה לביטחון הציבור" של ההנהלה הולכת ומתגבשת. לדעתי, המימון הזה מספק הון שימושי בלי ליצור את הדילול המיידי שהמשקיעים חששו ממנו. לכן, התחזית שלי למניית AXON נותרה חיובית.
לשם ההקשר, אקסון אנטרפרייז היא חברת טכנולוגיה מבוססת ענן שמציעה פתרונות לביטחון הציבור.

המימון של אקסון נראה טוב יותר מכפי שחששו
המימון של אקסון בהיקף של מיליארד דולר אינו מדאיג כפי שהשוק תימחר אותו. אקסון צופה תמורה נטו של 986 מיליון דולר, ותוציא 99.9 מיליון דולר על עסקאות מסוג capped call, שנועדו להגביל את הדילול. מחיר ההמרה גבוה ב-47.5% ממחיר המניה ששימש כבסיס לחישוב. ללא ההגנה, המרה מלאה הייתה מייצגת כ-1.53 מיליון מניות. מדובר בפחות מ-2% ממספר המניות המדולל הנוכחי.
ההגנה נועדה לקזז את הדילול עד שמניית AXON תגיע לכמעט 1,050 דולר. מעבר לתקרה עדיין ייתכן דילול, בעוד שהקרן נותרת התחייבות אמיתית. ובכל זאת, הלוואה בריבית של 0% לחמש שנים היא ללא ספק אטרקטיבית.
אני גם סומך על אקסון שתשתמש בכסף יותר מכפי שהייתי סומך על רוב החברות שמבצעות רכישות סדרתיות. הרכישות שלה ממלאות פערים מסוימים ברשת אחת לביטחון הציבור. Fusus הוסיפה יכולות תפעול בזמן אמת. Dedrone הוסיפה אבטחת מרחב אווירי, ואילו Prepared קירבה את אקסון לשלב המקורי של קבלת שיחת 911. Carbyne חיזקה את השכבה הזו עוד יותר.
ההכנסות הרבעוניות של Dedrone כבר עברו את רף 100 מיליון הדולר. ההכנסות מפתרונות הפלטפורמה צמחו ב-123%, כאשר אקסון חתמה עם הלקוח הראשון שלה שקיבל פתרון 911 מקצה לקצה.
כפי שציינתי בעבר בכתיבה על אקסון, ראוי לבחון היטב את התגמול שלה מבוסס המניות. אקסון רשמה כ-144 מיליון דולר של תגמול כזה ברבעון השני, וצופה סכום של 590–620 מיליון דולר השנה. כ-280 מיליון דולר קשורים למענקי ביצועים התלויים במחיר המניה, וכן ביעדים תפעוליים וביעדי שירות. עם זאת, כדאי להסתכל על התוכנית המקורית שלה, שדרשה משווי השוק לעלות מ-2.5 מיליארד דולר לעד 13.5 מיליארד דולר, לצד יעדים תפעוליים שהלכו ועלו. כיום שווי אקסון קרוב ל-37 מיליארד דולר.
הדבר אינו הופך את התגמול ההוני לחינמי, אך הוא בהחלט מראה שחלק גדול ממנו הושג באמצעות יצירת ערך. אחרי הכול, שימור מהנדסים בעלי מומחיות הוא יקר. בנוסף, המבחן ההוגן ביותר הוא מה שקרה למניה. בין 2021 ל-2025, ההכנסות עלו מ-863 מיליון דולר ל-2.78 מיליארד דולר, בעוד שמספר המניות המדולל עלה מ-66 מיליון ל-82 מיליון. ההכנסות למניה מדוללת עלו בכ-159%, למרות עלייה של 24% במספר המניות.
לצמיחה של אקסון עדיין יש מרחב רב
במקביל, אני מאמין שלאקסון עדיין יש מרחב רב לצמיחה. ההכנסות מתוכנה ושירותים ברבעון השני עלו ב-36%, בעוד שההכנסות ממכשירים מחוברים צמחו ב-35%. ההכנסות החוזרות השנתיות הגיעו ל-1.64 מיליארד דולר, עלייה של 39%, ושיעור שימור ההכנסות נטו הגיע ל-126%. כלומר, הלקוחות לא רק מחדשים את ההתקשרויות שלהם, וזה כשלעצמו כבר חדשות טובות; הם גם מוציאים יותר כסף באופן משמעותי משנה לשנה.

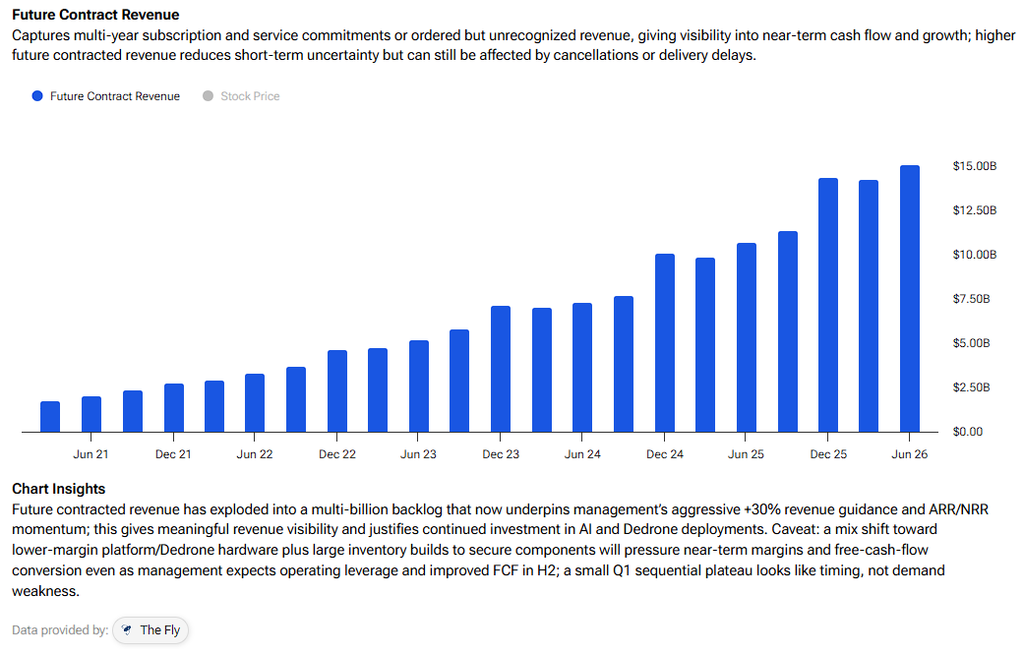
ההזמנות העתידיות שכבר נחתמו עלו ב-41% ל-15.1 מיליארד דולר, כולל שני הסכמים עירוניים בהיקף של תשע ספרות. ההנהלה העלתה את תחזית צמיחת ההכנסות השנתית ל-32%–34%. ההזמנות הבינלאומיות וההזמנות מהמגזר העסקי שילשו את עצמן בערך. הדבר מעניק לאקסון מרחב צמיחה מעבר לבסיס המסורתי שלה בקרב משטרות ארצות הברית.
חשוב לציין שהמומנטום נמשך גם לאחר סיום הרבעון. פורט פירס אישרה הסכם עם אקסון בהיקף של 10.1 מיליון דולר, הכולל מצלמות, מכשירי TASER וכלי בינה מלאכותית (AI), כגון תרגום שפות בזמן אמת. סאות' הייבן, לקוחה של אקסון מאז 2013, חתמה על הרחבה בהיקף של 1.24 מיליון דולר, הכוללת רחפנים ו-11 קוראי לוחיות רישוי. העסקה הראשונה ממחישה את רוחב מגוון המוצרים. השנייה מראה כיצד מערכת יחסים יכולה להעמיק במשך יותר מעשור, וכך גם שיעור השימור של אקסון.

אני צופה שרחפנים יהפכו את גלגל הצמיחה הזה לעוצמתי יותר. הם יכולים להגיע לזירה לפני השוטר, ולעיתים אף לטפל בקריאה בלי לשלוח צוות.
כפי שניסח זאת מפקד בברוקהייבן, "כבר יש לנו רחפן בזירה". לאחר מכן Draft One חוסכת לשוטרים זמן בדיווחים. כל הנתונים האלה חוזרים ל-Evidence, כך שמתחרה כבר לא מחליף רק מצלמה אחת. הוא צריך לפרק תהליך עבודה שלם.
מכפיל השווי של אקסון יכול להתכווץ
עד כמה שזה עשוי להישמע מפתיע בהתחשב ברמה שבה הוא נמצא כיום, מכפיל השווי של אקסון יכול להתכווץ. נכון, מכפיל של פי 59 על תחזית הקונצנזוס לשנת 2026 של 7.67 דולר ל-רווח למניה (EPS) מתואם, עדיין נראה גבוה. עם זאת, הקונצנזוס צופה גם רווח של 10.57 דולר בשנה הבאה, עלייה של 38% שמורידה את המכפיל לכ-43 לפי מחיר המניה הנוכחי. לכן קל להצדיק פרמיה כזו עבור חברה שמגדילה את הכנסותיה בכ-30%.
הנקודה המרכזית היא שהרווחים הנוכחיים כוללים השקעות חוזרות משמעותיות. הוצאות המחקר והפיתוח ברבעון השני הגיעו ל-209 מיליון דולר. עם זאת, ההכנסות מתקופת ה-AI צמחו בכמעט 700%, בעוד ששיעור הרווח הגולמי של מוצרי התוכנה בלבד נותר מעל 80%. לכן, ככל שהמוצרים האלה יהפכו חשובים יותר, הרווחים יכולים לצמוח מהר יותר מההכנסות.
הסיכון העיקרי הוא שההזמנות יאטו לפני שההוצאות יאטו, או שהמרת מזומנים חלשה תחייב מימון נוסף. כל אחת מהתוצאות האלה תפגע בחברה. למרות זאת, אני חושב שהירידה שיפרה את יחס הסיכון-תגמול.
האם אקסון היא מניית קנייה, מכירה או החזק?
לאקסון יש דירוג קונצנזוס של קנייה חזקה בוול סטריט, המבוסס על 11 דירוגי קנייה ודירוג החזק אחד. אף אנליסט אינו מדרג כיום את המניה כמכירה. מחיר היעד הממוצע למניית AXON הוא 719.55 דולר, נתון המצביע על פוטנציאל עלייה של כ-60% מהרמות הנוכחיות.

סיכום
התגמול ההוני של אקסון משמעותי, ולכן על המשקיעים להמשיך למדוד את התוצאות למניה. עד כה, המבחן הזה תומך בהנהלה. האג"ח להמרה זולה, מגודרת היטב, ותומכת בפלטפורמה שהצמיחה שלה נותרה יוצאת דופן. אני רואה בירידה הזדמנות קנייה.