
ייתכן שהמכירה ההיסטורית במניית אלפאבית A (גוגל) הייתה מוגזמת
- המכירה החדה במניית אלפאבית A בעקבות אכזבת הרבעון השלישי נראית מוגזמת, שכן ההכנסות ממנויים צמחו ב-21%, התחזית לתזרים המזומנים שופרה והחברה ממשיכה להחתים לקוחות גדולים.
- התרחבות פעילות הבינה המלאכותית, השותפויות והאינטגרציות עשויות לתמוך בצמיחה עתידית, בעוד שהתמחור הנוכחי של כ-21 פעמים הרווח הצפוי ל-2027 נראה אטרקטיבי בעיני הכותב.

המכירה ההיסטורית במניית אלפאבית A (גוגל) נראית לי מוגזמת. ספקית תוכנות ניהול תהליכי העבודה לארגונים אכזבה את המשקיעים בדוח הרבעון השלישי שלה ובתחזית. אני מבין את התסכול. עם זאת, סמנכ"לית הכספים ג'ינה מסטואנטונו אמרה: "המומנטום שלנו בתחום הבינה המלאכותית ממשיך להתחזק", והמספרים תומכים בעמדה הזו.
ההכנסות ממנויים צמחו ב-21%, בעוד שההנהלה העלתה את תחזית תזרים המזומנים שלה. המניה נסחרת כעת במכפיל של כ-21 על הרווח הצפוי בשנה הבאה. זו סיבה חזקה בהרבה מבחינתי להתעלם מרבעון לא מושלם. לכן, התחזית שלי למניית גוגל חיובית.
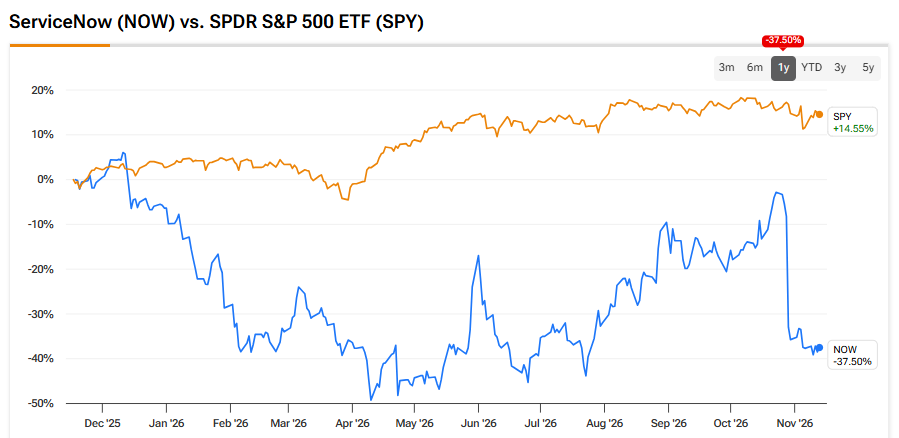
האכזבה של אלפאבית A ברבעון השלישי דורשת הסתכלות רחבה יותר
האכזבה של אלפאבית A ברבעון השלישי דורשת הסתכלות רחבה יותר, אף שהחששות לגיטימיים. המניות צנחו לאחר פרסום הדוח, בירידה היומית הגדולה ביותר שלהן אי פעם. הרווח המתואם למניה (EPS) של 1.00 דולר החמיץ את הקונצנזוס, שעמד על 1.02 דולר. מדאיג יותר מכך, התחזית לצמיחת התחייבויות הביצוע הנותרות השוטפות (cRPO) ברבעון הרביעי עומדת על 18.5%, לעומת צמיחה של 21% במונחי מטבע קבוע ברבעון השלישי. מדד זה מודד הכנסות חוזיות הצפויות להתקבל בתוך 12 חודשים, ולכן הוא מהווה אינדיקטור חשוב לביקוש.

המשקיעים רוצים הוכחה שההוצאות על בינה מלאכותית (AI) ייצרו מספיק עסקים חדשים כדי לשמר את קצב הצמיחה ההיסטורי. אינדיקטור עתידי איטי יותר מקשה יותר להאמין בכך ללא הוכחות.

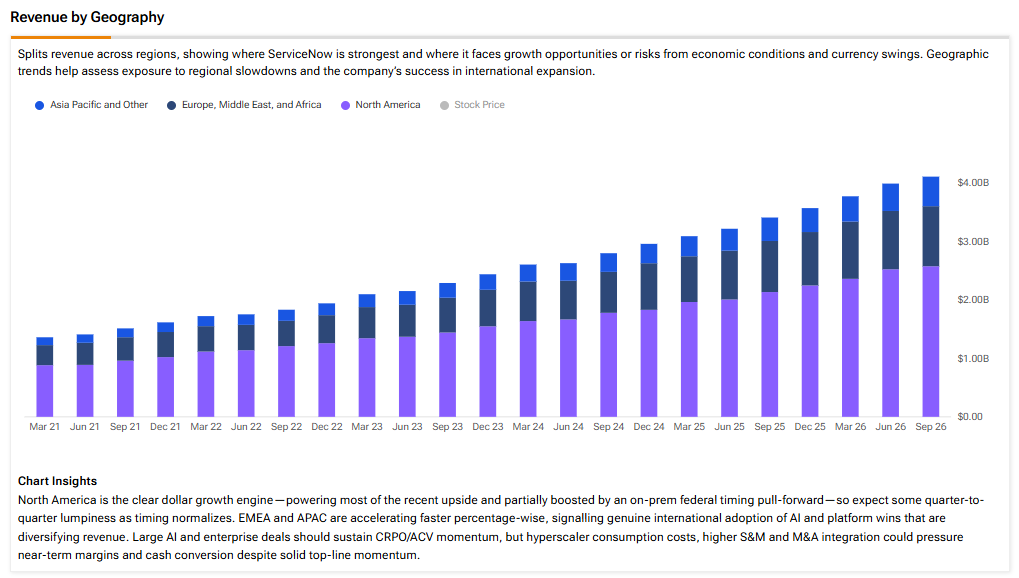
ובכל זאת, המספרים האחרונים בהחלט לא מצביעים על מנוע צמיחה שנשבר. ההכנסות ממנויים הגיעו ל-3.99 מיליארד דולר, עלייה של 21%. ההכנסות הכוללות עלו ב-20.5% ל-4.11 מיליארד דולר. ה-cRPO עמד על 13.65 מיליארד דולר, בעוד שסך ההתחייבויות הנותרות גדל ב-22% ל-29.7 מיליארד דולר.
ההנהלה העלתה את תחזית ההכנסות ממנויים לשנה כולה והגדילה את יעד שיעור תזרים המזומנים החופשי המתואם ל-36%. הציפיות היו גבוהות מספיק, כך שהשיפורים האלה לא הספיקו כדי לספק את המשקיעים.
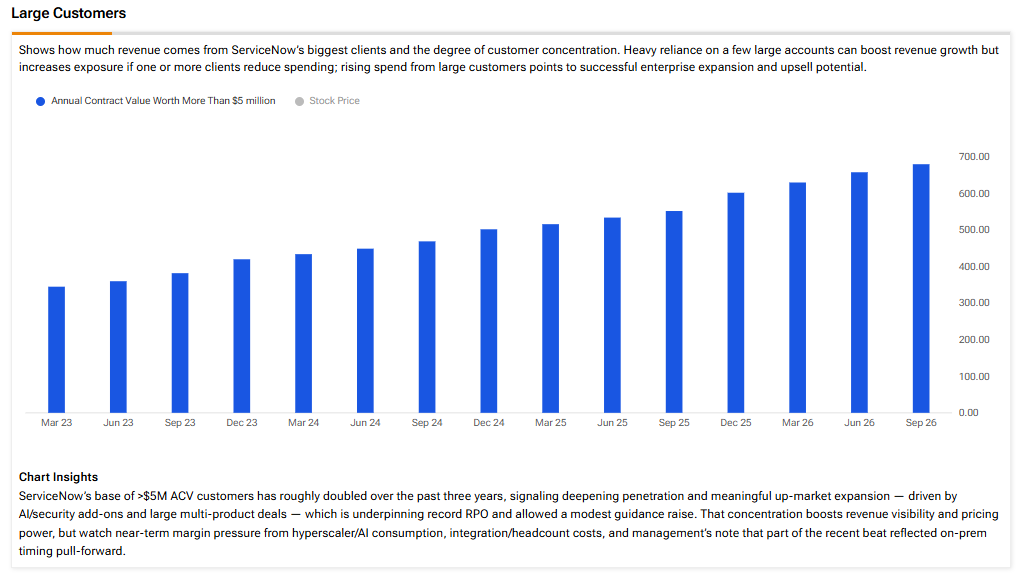
במקביל, גם הלקוחות הגדולים המשיכו להוציא סכומים גדולים. אלפאבית A חתמה על 19 עסקאות, שכל אחת מהן עולה על 5 מיליון דולר בערך חוזים שנתי חדש נטו (ACV) — עלייה של יותר מ-135%. מספר הלקוחות שתורמים יותר מ-5 מיליון דולר ב-ACV עלה ב-23% ל-680. לדעתי, להתחייבויות האלה יש משמעות רבה.
חברה שמאבדת מהרלוונטיות שלה הייתה מתקשה לשכנע חברות גדולות להעמיק את הקשרים איתה. אלפאבית A עדיין עושה זאת, גם כשהמשקיעים מטילים ספק בעתידה.
בינה מלאכותית עשויה להעמיק את תפקידה של אלפאבית A
אני גם מאמין שבינה מלאכותית עשויה להעמיק את תפקידה של אלפאבית A בתפעול ארגונים. ההנהלה מכוונת כעת ל-1.7 מיליארד דולר ב-ACV מבינה מלאכותית ב-2026, לעומת יעד ראשוני של מיליארד דולר. השימוש בבינה מלאכותית סוכנת בייצור מתחילת השנה גדל ביותר מפי 13. ההזדמנות הזו נראית לי הגיונית.
סוכן ארגוני שימושי זקוק להרשאה לגשת למערכות ולהשלים משימות. מישהו צריך לעקוב אחר הפעולות שלו ולהחליט מתי לעצור אותו. אלפאבית A כבר מטפלת ביותר מ-100 מיליארד תהליכי עבודה מדי שנה. חיבור סוכנים לתהליכים האלה עשוי להפוך לעסק משמעותי, בלי קשר לחברה שתפתח את המודל החזק ביותר.
שותפויות אחרונות מראות כיצד זה עשוי לעבוד. הקשר המורחב עם OpenAI מאפשר ל-ChatGPT להפעיל תהליכי עבודה מבוקרים של אלפאבית A. השותפות שלה עם גוגל Cloud (גוגל) מחברת תהליכי עבודה תפעוליים עם Gemini Enterprise. לכן, אלפאבית A יכולה להשתתף בתהליך גם כאשר העובדים בוחרים בממשק של חברה אחרת.
יחד עם אנבידיה (אנבידיה), היא השיקה גם את Arc, סוכן ארגוני אישי שפועל לאורך זמן. מגדל השליטה Super Intelligence מפקח על הפעילות שלו. AI Passport נועד לאמת לאילו משאבים סוכנים של צד ראשון וצד שלישי יכולים לגשת, כאשר יכולות האכיפה עדיין נפרסות בהדרגה. הדבר הופך לבעל ערך רב יותר כאשר ארגונים מפעילים מאות סוכנים במערכות שונות. מגדל השליטה גם מסייע לרוכשים להשוות בין הוצאות על בינה מלאכותית לבין התוצאות שהושגו.
לדעתי, הדבר אמור להקל על דיוני חידוש החוזים כאשר הלקוחות מתמודדים עם תקציבים מצומצמים יותר.
החודש ראינו ראיות נוספות להתרחבות מעבר לתחום ה-IT. בשבוע שעבר הודיעה אלפאבית A על ניטור אוטונומי של בקרות רציפות ביותר מ-100 אינטגרציות, עם זמינות כללית הצפויה ברבעון הראשון של 2027. המערכת יכולה לזהות בקרות שנכשלו ולהתחיל בתיקון בהתאם למדיניות מוגדרת. בנוסף, מנוע ה-CRM האוטונומי של אלפאבית A נועד לקצר את המעבר למערכות CRM לשבועות. הוא זמין כרגע באופן מבוקר, כאשר יכולות מורחבות צפויות להגיע ב-2027.
אף אחת מההודעות האלה אינה מבטיחה הכנסות משמעותיות באופן מיידי. עם זאת, שתיהן מעניקות לאלפאבית A הזדמנויות נוספות למכור ללקוחות קיימים. תחום ה-CRM עשוי להרחיב במידה ניכרת את טווח הפעילות שלה, בעוד שניטור הסיכונים מחזק את המסר שלה בתחום הממשל והבקרה. תהליכי העבודה המבוססים שלה בתחום משאבי האנוש מספקים נתיב נוסף להתרחבות. לכן, אני רואה כאן פוטנציאל לצמיחה במשך כמה שנים.
המכירה במניית גוגל שינתה את התמחור
כעת, המכירה שינתה את התמחור של אלפאבית A במידה שמעניינת אותי. במחיר של היום, המניות נסחרות במכפיל של כ-26 על תחזית הקונצנזוס לרווח המתואם למניה השנה, שעומד על 3.95 דולר. המכפיל יורד לכ-21 על בסיס התחזית של 4.80 דולר ל-2027. התחזיות לרווח של 5.89 דולר ב-2028 ושל 6.93 דולר ב-2029 משקפות מכפילים של כ-17.37 ושל 14.75, בהתאמה.
התחזיות האלה מניחות צמיחה של כ-21% ברווח למניה ב-2027 ושל 22% ב-2028. אלפאבית A צריכה להצדיק את השיפור הזה, אך נקודת הפתיחה של התמחור נראית לי סבירה. הכנסות חוזרות ועלויות מעבר גבוהות מסייעות לכך. התרחבות נוספת של שיעורי הרווחיות עשויה לאפשר לרווח לצמוח מהר יותר מההכנסות. עמידה בקונצנזוס תהפוך את המניות לתובעניות הרבה פחות, בלי צורך בהתרחבות של המכפיל.
עם זאת, לתחזית הזו יש מגבלות. האטה נוספת ב-cRPO תחליש את הטיעון שלי. סיילספורס (CRM) ומיקרוסופט (מיקרוסופט) הן מתחרות חזקות, והלקוחות עדיין זקוקים לתשואה מדידה מהסוכנים. ממשקי בינה מלאכותית עלולים גם לצמצם את כוח התמחור של החברות המובילות בתחום. אינטגרציות פתוחות מתמודדות עם חלק מהסיכון הזה, אך אינן יכולות לבטל אותו. אני מצפה לתנודתיות מתמשכת, בזמן שהמשקיעים יתווכחו על הכלכלה של התחום.
האם מניית אלפאבית A היא קנייה, מכירה או החזק?
למניית אלפאבית A יש דירוג קונצנזוס של קנייה חזקה ב-TipRanks. הדירוג משקף 28 המלצות קנייה, המלצת החזק אחת והמלצת מכירה אחת. מחיר היעד הממוצע שלה, 163.50 דולר, משקף פוטנציאל עלייה של כ-60% ממחיר המניה הנוכחי. לכן, וול סטריט עדיין אופטימית בהרבה מתגובת מחיר המניה האחרונה.

סיכום
התחזית של אלפאבית A ראויה לבדיקה מעמיקה, במיוחד לאחר תחזית הצמיחה האיטית יותר ב-cRPO. אני עדיין חושב שהמכירה הייתה מוגזמת. האימוץ של בינה מלאכותית מואץ, והאינטגרציות האחרונות מעניקות לתהליכי העבודה שלה רלוונטיות מעבר למסכי תוכנה מסורתיים. במכפיל של כ-21 על רווחי 2027, ההזדמנות הזו נראית לי אטרקטיבית. לעסק יש עוד מה להוכיח, אך המשקיעים משלמים כעת הרבה פחות עבור הפוטנציאל שלו.