
מניית אינטל (אינטל) עדיין דורשת מהמשקיעים להאמין יותר מדי
- אינטל הציגה התקדמות ברבעון השלישי, עם עלייה בהכנסות, שיפור בפעילות מרכזי הנתונים והבינה המלאכותית, וירידה בעלויות הייצור — אך התחזית לרבעון הרביעי והחולשה בפעילות הלקוחות מאכזבות.
- ההתאוששות של אינטל עדיין אינה מוכחת, בעוד שהתמחור הנוכחי מניח שיפור משמעותי ברווחיות. בשל הסיכון התפעולי, צורכי המימון והאפשרות לדילול, ההמלצה היא להמתין למחיר כניסה נמוך יותר.

מניית אינטל (אינטל) עדיין דורשת מהמשקיעים להאמין יותר מדי בהבראה של החברה. מצד אחד, יצרנית השבבים מתקדמת. המנכ"ל ליפ-בו טאן אמר כי "הביקוש למעבדים שלנו נותר איתן", וההכנסות ברבעון השלישי עלו ב-21%. אני מבין את ההתלהבות סביב ההתאוששות של פעילות הייצור שלה. מצד שני, הביקוש החזק לא פתר את הבעיות התפעוליות.
בנוסף, מימון ההתאוששות הזו עדיין יקר. לדעתי, המשקיעים כבר משלמים פרמיה על רווחים שדורשים שיפור משמעותי. לכן, אני שלילי לגבי מניית אינטל, משום שהמחיר משאיר מעט מדי מקום לנסיגות.
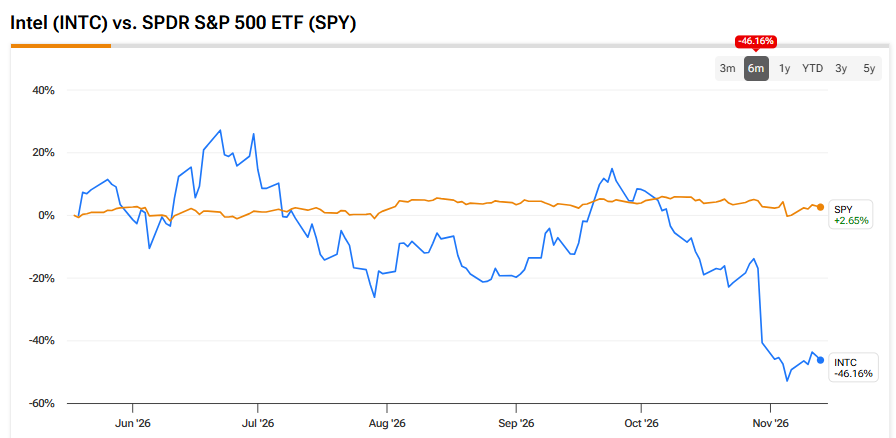
ההתקדמות של אינטל ברבעון השלישי מגיעה עם הסתייגויות
ההתקדמות של אינטל ברבעון השלישי מגיעה עם הסתייגויות שראוי לשים לב אליהן. ההכנסות הגיעו ל-16.51 מיליארד דולר, בעוד שהרווח המתואם למניה (EPS) של 0.52 דולר עלה על קונצנזוס של 0.41 דולר. ההכנסות מפעילות מרכזי הנתונים והבינה המלאכותית (DCAI) זינקו ב-78% ל-7.3 מיליארד דולר. מעבדי Xeon נהנים מכך שעומסי עבודה של בינה מלאכותית (AI) דורשים יותר מחשוב קונבנציונלי לצד מאיצים.
גם פעילות הייצור משתפרת. ההנהלה אמרה כי עלויות 18A ירדו בכ-40% מאז הרבעון הראשון, וכי הייצור של Panther Lake מתרחב. שיתוף הפעולה המורחב עם אורקל (ORCL) תומך בפלטפורמות Xeon עתידיות עבור ארגונים ובינה מלאכותית מבוססת סוכנים. במקביל, תהליך 14A הגיע לאבן הדרך 0.9 בערכת תכנון התהליך (PDK), לפני PDK 1.0 הצפויה בתחילת 2027. אלה התקדמויות אמינות.

פעילות הלקוחות מספרת סיפור מעודד פחות. ההכנסות ירדו ב-5% ל-8.1 מיליארד דולר, כאשר החולשה במחשבים האישיים (PC) צפויה להימשך לפחות עד אמצע 2027. מחירי זיכרונות גבוהים ותקציבים מוגבלים של לקוחות פוגעים בביקוש.
התחזית לרבעון הרביעי הייתה מאכזבת במיוחד. אינטל צופה הכנסות של 15–16 מיליארד דולר, לעומת כ-17.1 מיליארד דולר שנצפו קודם לכן. תחזית הרווח המתואם למניה, העומדת על 0.25 דולר, נמוכה גם היא מההערכה הקודמת של 0.43 דולר. קשה להתעלם מהפער הזה לאחר החגיגה סביב התוצאות הטובות מהצפוי ברבעון השלישי.

התאונה במפעל בקריית גת באוקטובר מחמירה את הבעיה. לפי ההערכה הראשונית של ההנהלה, אובדן ההכנסות צפוי להגיע לכ-300 מיליון דולר בכל אחד מהרבעון הרביעי וברבעון הראשון. רוב התפוקה שנפגעה כוללת שבבי שרתים. האירוע גם גורע כ-200 נקודות בסיס מהרווח הגולמי ברבעון הרביעי, שהתחזית לגביו עומדת על 38%.
לאינטל יש לקוחות שמוכנים לקנות, אך היא אינה יכולה לספק להם את מלוא הכמות. עם זאת, הדבר עדיין עולה לבעלי המניות כסף, גם אם ספר ההזמנות נראה מעודד.
ההתאוששות של חטיבת הייצור עדיין לא הוכחה
בינתיים, ההתאוששות של חטיבת הייצור עדיין לא הוכחה, למרות התקדמות טכנולוגית אמיתית. לדעתי, אינטל חייבת להחזיר את התחרותיות של יחידות העיבוד המרכזיות (CPU), ובמקביל להגדיל את הייצור של 18A באופן כלכלי. היא גם זקוקה ללקוחות חיצוניים גדולים עבור 14A. לקוחות כאלה דורשים תפוקות ייצור תחרותיות ואספקה אמינה לפני שיתחייבו לנפחים משמעותיים.
TSMC (TSM) השקיעה עשרות שנים בבניית האמון הזה. חברות שבבים אחרות ביססו יתרונות תחרותיים: איי.אם.די (AMD) מתחרה בתחום המעבדים, ואנבידיה (אנבידיה) שולטת בתחום מאיצי הבינה המלאכותית. המעבדים המותאמים אישית של ספקיות הענן הגדולות יוצרים אתגר נוסף. ההזדמנויות של אינטל משמעותיות, אך ללקוחות הפוטנציאליים שלה יש חלופות לאינטל.
המצב הכלכלי הנוכחי מסביר את הזהירות שלי. חטיבת הייצור של אינטל הפסידה 1.85 מיליארד דולר ברבעון השלישי. רוב ההכנסות של החטיבה עדיין מגיעות מאינטל עצמה. ההכנסות החיצוניות הגיעו ל-411 מיליון דולר, כאשר העלייה בהשוואה לשנה שעברה נבעה בעיקר מחוזה חד-פעמי. הדבר אינו מבסס פעילות ייצור חיצונית יציבה לאורך זמן.
ההשקעות ההוניות ברוטו נותרות השנה סביב 20 מיליארד דולר, וצפויות לעלות בחדות ב-2027. סמנכ"ל הכספים דייוויד זינסנר אינו צופה תזרים מזומנים חופשי חיובי בשנה הבאה. זו בעיה, משום שמפעלים דורשים מימון זמן רב לפני שמתברר מה תהיה התשואה העתידית שלהם.
בשלב זה, אינטל רכשה לעצמה מרחב נשימה פיננסי משמעותי. ההנפקה באוגוסט הורחבה ל-20 מיליארד דולר עוד לפני מימוש אופציית החתמים. בסופו של דבר היא גייסה 23 מיליארד דולר באמצעות כ-242 מיליון מניות חדשות. המזומן בספטמבר הסתכם ב-21.8 מיליארד דולר, בתוספת השקעות קצרות טווח בהיקף של 32.2 מיליארד דולר, לעומת חוב ארוך טווח של 46.3 מיליארד דולר. לכן, הנזילות משמעותית.
ייצור מקומי ותמיכה פיננסית מעניקים לאינטל יתרונות אסטרטגיים. אריזה מתקדמת עשויה להפוך לפעילות עסקית יקרת ערך נוספת. עם זאת, מימון מספק זמן, אך אינו מבטיח תשואות מקובלות על ההון שהושקע.
התמחור של אינטל מניח התאוששות משמעותית
כעת, התמחור של אינטל מניח התאוששות משמעותית עוד לפני שההתאוששות הזו התבססה. כיום, המניות נסחרות במכפיל של 40.13 על תחזית הקונצנזוס לרווח למניה ב-2026, העומדת על 1.49 דולר. לפי הערכת וול סטריט של 1.79 דולר ל-2027, המכפיל עומד על 33.32. זה נראה תובעני עבור יצרנית שעדיין מממנת מהפך יקר. הייתי רוצה לראות ראיות חזקות בהרבה ליצירת מזומנים בת-קיימא לפני שאשלם מחיר כזה.
ההערכות לשנים המאוחרות יותר גורמות למניה להיראות אטרקטיבית יותר. רווח למניה של 2.99 דולר ב-2028 משקף מכפיל רווח של כ-20. בנוסף, התחזית של 4.53 דולר ל-2029 מורידה את המכפיל לכ-13.18. עם זאת, הנתונים האלה משקפים צמיחה ברווחים של כ-67% ושל 51.46%, בהתאמה. מדובר בהנחה להתאוששות גדולה ברווחיות.
במקביל, התקדמות איטית יותר בחטיבת הייצור עלולה לשנות את המספרים האלה באופן משמעותי. חולשה מתמשכת בשוק המחשבים האישיים תקשה על ספיגת עלויות המפעלים. תקלות נוספות בייצור עלולות גם לדחות את ההתאוששות שהמשקיעים מצפים לה.
גם דילול המניות חשוב. גיוס ההון באוגוסט חיזק את אינטל, אך פיזר את הרווחים העתידיים על פני מספר גדול יותר של מניות. הרווח למניה בקונצנזוס אמור כבר לשקף את ההנפקה הידועה. עם זאת, צורכי מימון נוספים יוסיפו סיכון לדילול.
ביצוע מוצלח עשוי להוביל לרווחים גבוהים מהתחזיות האלה, במיוחד אם הביקוש ל-Xeon יישאר חזק. החשש שלי הוא מה יקרה אם הביצוע יאכזב. תחזיות רווח נמוכות יותר עלולות להגיע לצד מכפיל תמחור נמוך יותר, ולהותיר ירידה משמעותית למרות שיפור בפעילות העסקית.
האם מניית אינטל היא קנייה, מכירה או החזק?
למניית אינטל יש דירוג קונצנזוס של החזק מצד וול סטריט. TipRanks מציגה שבע המלצות קנייה, 25 המלצות החזק והמלצת מכירה אחת. מחיר היעד הממוצע, 90.93 דולר, משקף פוטנציאל עלייה של כ-52.42% מרמות המחיר הנוכחיות. לכן, האנליסטים רואים פוטנציאל משמעותי להתאוששות, אף שרובם נותרו זהירים בדירוגים שלהם.

סיכום
הקאמבק של אינטל עשוי להצליח. שיפור בעלויות הייצור וביקוש חזק לשרתים הופכים את האפשרות הזו לאמינה. עם זאת, בעלי המניות זקוקים לביצוע רווחי לאחר מימון תוכנית השקעות עצומה. במכפיל של 33.32 על רווחי 2027, לדעתי יותר מדי הצלחה כבר מגולמת במחיר. הייתי ממתין לשיפור בכלכלה של הפעילות או לנקודת כניסה זולה יותר.