
"יש זמן," אומר משקיע בכיר על מניית מיקרון טכנולוג'י
- מיקרון טכנולוג'י הציגה זינוק חד בתוצאותיה, עם עלייה של 379% בהכנסות הרבעון הרביעי ורווח למניה של 33.42 דולר, בעוד שמשקיע בכיר מעריך שהביקוש בשוק הזיכרון יישאר חזק לפחות בשנתיים הקרובות.
- לפי Stone Fox Capital, הסכמי לקוחות אסטרטגיים, תנאי היצע הדוקים, יתרת מזומנים גדולה ותוכנית עתידית לרכישות חוזרות של מניות עשויים לתמוך בהמשך צמיחה וברמת מחיר גבוהה יותר למניה, כשגם קונצנזוס האנליסטים הוא קנייה חזקה.

מיקרון טכנולוג'י (מיקרון) עדיין נושאת את המטען שמגיע עם היותה מניית זיכרון. לתעשייה יש היסטוריה ארוכה של מחזורי גאות ושפל חדים, וזה הופך את מיקרון טכנולוג'י למניה שקשה להחזיק כשהמחירים בשוק הזיכרון בסופו של דבר מתחילים לרדת. במקביל, התוצאות הנוכחיות והתחזית לרווחים גורמות לתמחור להיראות זול בצורה יוצאת דופן. זה יוצר תמונת מצב שונה מאוד מזו שהמשקיעים התמודדו איתה רק לפני שנה.
התוצאות האחרונות והחזקות במיוחד של מיקרון טכנולוג'י מראות עד כמה העסק השתנה. ההכנסות ברבעון הרביעי של שנת הכספים זינקו ב-379% לעומת השנה הקודמת והגיעו ל-54.23 מיליארד דולר, בעוד שהרווח למניה על בסיס Non-GAAP הגיע ל-33.42 דולר, זינוק חד לעומת 3.03 דולר בשנה שעברה. המניה נסחרה מתחת ל-100 דולר בשנה שעברה, וכעת מיקרון טכנולוג'י כבר מייצרת יותר מ-33 דולר ברווח רבעוני למניה.
במבט על מצבה הנוכחי, המשקיע הבכיר Stone Fox Capital (SFC), שנמנה עם 4% העליונים של המשקיעים ב-TipRanks, נשאר חיובי לגבי מיקרון טכנולוג'י. עם זאת, השאלה המרכזית עדיין נשארת האם המחזור הזה יכול להימשך יותר זמן מעליות קודמות בשוק הזיכרון.
חלק מרכזי מהתשובה קשור לשימוש ההולך וגדל של החברה בהסכמי לקוחות אסטרטגיים (SCAs). מיקרון טכנולוג'י נכנסה לרבעון עם 16 הסכמים, שמייצגים הכנסות מצטברות של 100 מיליארד דולר במחיר מינימום. כעת יש לה 26 הסכמים, שמכסים בערך 35% מההכנסות הצפויות עד 2030, עם התחייבויות ביצוע שנותרו בהיקף מדווח של 150 מיליארד דולר.
בהתבסס על תחזיות הקונצנזוס להכנסות, SFC מעריך שההסכמים האלה עשויים לייצג בסופו של דבר כ-433 מיליארד דולר בהכנסות. ההסכמים הרב-שנתיים, במתכונת של התחייבות לרכישה או תשלום, מעניקים ללקוחות ודאות גבוהה יותר לגבי אספקת הזיכרון לתשתיות AI, ובמקביל מספקים למיקרון טכנולוג'י נראות טובה הרבה יותר לגבי הביקוש העתידי.
הביקוש הזה עשוי גם להתרחב מעבר למרכזי נתונים מסורתיים. כלי רכב אוטונומיים ורובוטים דמויי אדם צפויים לדרוש כמויות עצומות של זיכרון ואחסון. מיקרון טכנולוג'י ציינה שמוצרי Physical AI עשויים בסופו של דבר להזדקק ליותר מ-200 גיגה-בייט זיכרון ולכמה טרה-בייטים של אחסון. אפילו המפרטים הנוכחיים של רובוטים דמויי אדם ממשיכים לעלות. זה יוצר מנוע ביקוש פוטנציאלי נוסף, בדיוק כשהצמיחה במרכזי הנתונים עשויה בסופו של דבר להתחיל להתמתן.
גם צד ההיצע נשאר גורם חשוב. מיקרון טכנולוג'י מצפה שתנאי ההיצע והביקוש בשוק הזיכרון יהיו הדוקים יותר בשנות הכספים 2027 ו-2028, בעוד שצמיחת קיבולת הביטים בתעשייה צפויה לעמוד על כ-20% בלבד. גם קיבולת ייצור חדשה מתקדמת לאט, כאשר המתקן של מיקרון טכנולוג'י בניו יורק לא צפוי להתחיל לפעול עד 2030.
באותו זמן, התמחור משקף את הספקנות של השוק. מיקרון טכנולוג'י נסחרת במכפיל של בערך 6 על הרווח למניה החזוי לשנת הכספים 2027, שעומד על 176 דולר. עם זאת, SFC טוען שייצור מזומנים משמעותי מאוד ורכישות חוזרות פוטנציאליות של מניות בהיקף גדול עשויים לדחוף את הרווח העתידי למניה גבוה משמעותית. מיקרון טכנולוג'י סיימה את שנת הכספים 2026 עם 73.5 מיליארד דולר במזומן ובהשקעות, ויצרה 62.3 מיליארד דולר בתזרים מזומנים חופשי מתואם.
היכולת של מיקרון טכנולוג'י להחזיר הון לבעלי המניות הייתה מוגבלת במסגרת ההסכמים הקשורים לחוק CHIPS, אבל המגבלות האלה יפוגו ב-9 בדצמבר 2026, ביום השנה השני להסכמי ה-CHIPS הסופיים שלה. ההנהלה אמרה שהיא מתכוונת להגדיל את החזרי ההון מאותו מועד, ובסופו של דבר להחזיר 100% מהמזומן העודף לבעלי המניות, בעיקר באמצעות רכישות חוזרות של מניות.
מאחר שהחברה כבר מחזיקה ביתרת מזומנים עצומה ומייצרת תזרים מזומנים חופשי משמעותי, SFC מאמין שמיקרון טכנולוג'י עשויה לצמצם חלק משמעותי ממספר המניות שלה בשנים הקרובות. זה יספק מקור נוסף לצמיחה ברווח למניה גם אם צמיחת ההכנסות בסופו של דבר תתמתן. "המסקנה המרכזית למשקיעים היא שלמגזר הזיכרון צפויות עוד יותר משנתיים של ביקוש חזק מאוד," סיכם המשקיע בעל 5 הכוכבים. "למיקרון טכנולוג'י יש פוטנציאל להיסחר הרבה יותר גבוה, משום שמחזורי הזיכרון כעת ארוכים יותר, ורכישות עצמיות גדולות של מניות מספקות רצפה למניה."
בהתאם לכך, Stone Fox Capital מדרג את מניית מיקרון טכנולוג'י כהמלצת קנייה חזקה. (כדי לצפות ברקורד של Stone Fox Capital, לחצו כאן)
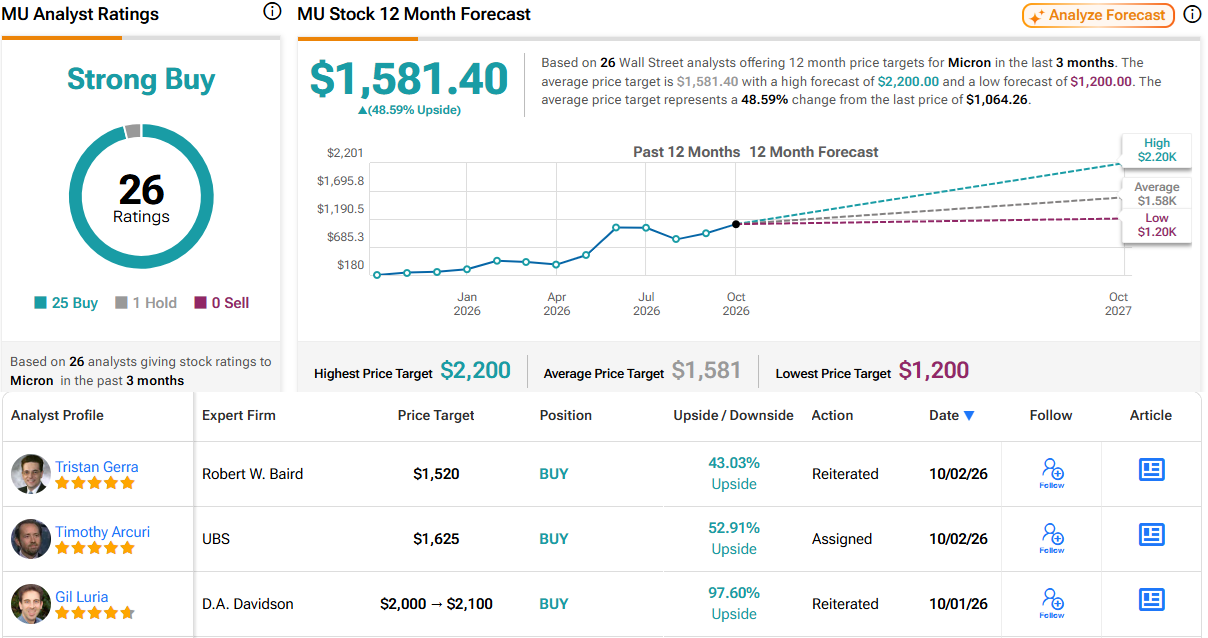
כך גם רוב האנליסטים בוול סטריט. על בסיס 25 המלצות קנייה מול המלצת החזק אחת, המניה מקבלת דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה. התחזית מצביעה על תשואה של 48.5% ב-12 החודשים הקרובים, כאשר מחיר היעד הממוצע עומד על 1,581.40 דולר. (ראו תחזית למניית מיקרון טכנולוג'י)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של המשקיע המוצג. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.