
ווסטרן דיגיטל מול Sandisk: מניית אחסון AI אחת טובה, והשנייה טובה יותר, אומר משקיע מוביל
- כריס נייגר משווה בין ווסטרן דיגיטל ל-Sandisk כמניות אחסון שנהנות מהתרחבות תשתיות AI, כאשר ווסטרן דיגיטל מציעה פעילות יציבה יותר בתחום הכוננים הקשיחים ואילו Sandisk מציעה חשיפה חזקה יותר ל-NAND עם פוטנציאל צמיחה גבוה יותר.
- שתיהן הציגו תוצאות חזקות מאוד ותחזיות חיוביות, אך נייגר סבור של-Sandisk יש כרגע יתרון בזכות פוטנציאל האפסייד, בעוד ווסטרן דיגיטל מתאימה יותר למשקיעים שמרניים יותר; בוול סטריט שתי המניות מדורגות קנייה חזקה.

אם אתם מחפשים כמה מהנהנות הגדולות ביותר מההתרחבות של תשתיות ה-AI, לא צריך לחפש הרבה מעבר ל-ווסטרן דיגיטל (NASDAQ:WDC) ול-Sandisk (NASDAQ:SNDK).
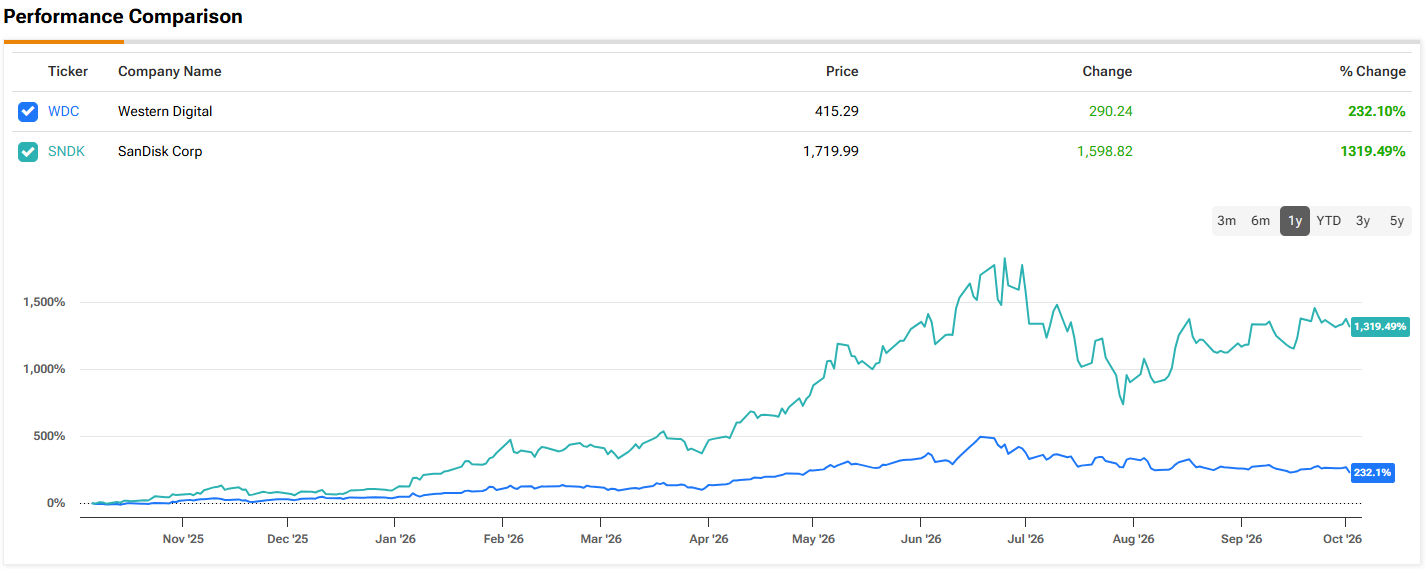
המניות האלה הניבו תשואות יוצאות דופן בשנה האחרונה. הראשונה עלתה ב-253%, בעוד השנייה זינקה ב-1,311% מרשימים.
שתיהן דומות בכך שהן פועלות בתחום אחסון המחשבים, אבל הן חשופות לחלקים שונים של שוק האחסון. כך המשקיעים מקבלים שתי דרכים שונות להיחשף לכמות האדירה של חומרת האחסון שנדרשת למרכזי נתונים של AI. ווסטרן דיגיטל היא בעיקר חברת כוננים קשיחים, בעוד Sandisk – שלמעשה הופרדה מווסטרן דיגיטל בתחילת 2025 – מתמקדת בעיקר בזיכרון פלאש NAND ובאחסון למרכזי נתונים.
המשקיע הבכיר כריס נייגר, שתורם ל-The Motley Fool ונמנה עם 1% העליונים של המשקיעים ב-TipRanks, בחן לאחרונה את שתי החברות ואת התחזיות שלהן, בזמן שהוצאות ה-AI ממשיכות לעצב מחדש את תעשיית האחסון.
ווסטרן דיגיטל מציעה השקעה ישירה ופשוטה יותר בתחום הכוננים הקשיחים. החברה וסיגייט שולטות לפי ההערכות ב-85% משוק ה-HDD, מה שנותן לווסטרן דיגיטל עמדה חזקה, בזמן שמפעילי מרכזי נתונים ממשיכים להוסיף קיבולת אחסון.
הרבעון הפיסקלי הרביעי שלה סיפק לא מעט הוכחות לכך שהביקוש נשאר חזק. ההכנסות עלו ב-44% ל-3.8 מיליארד דולר, בעוד הרווח למניה על בסיס מתואם יותר מהוכפל והגיע ל-3.56 דולר. הביקוש החזק גם נתן לחברה כוח תמחור גדול יותר. שיעור הרווח הגולמי הגיע ליותר מ-54%, עלייה של 13 נקודות אחוז לעומת אותה תקופה בשנה שעברה.
החברה גם מצפה שהמומנטום יימשך. ההנהלה צפתה לרבעון הראשון שיעור רווח גולמי מתואם של כ-55.5%, הכנסות של כ-4.1 מיליארד דולר ורווח למניה מתואם של כ-4 דולר.
מבחינת נייגר, אחת מנקודות המשיכה של ווסטרן דיגיטל היא היציבות היחסית של הפעילות שלה. מחירי הכוננים הקשיחים ושיעורי הרווח עדיין יכולים להשתנות, אבל השוק הזה נוטה להיות פחות מחזורי מזיכרון פלאש. במקביל, מרכזי נתונים של AI מייצרים כמויות עצומות של מידע שצריך לאחסן. בשלוש השנים הקרובות, ווסטרן דיגיטל מצפה שהיקף נתוני הארגונים יתרחב בלפחות 25% בשנה.
Sandisk מציעה הצעת ערך מעט שונה. הפעילות שלה חשופה מאוד לפלאש NAND, סוג של זיכרון שהפך לחשוב יותר ויותר עבור תשתיות AI. מחסור בהיצע סייע לדחוף את המחירים ואת שיעורי הרווח בחדות כלפי מעלה.
ברבעון הפיסקלי הרביעי של 2026, שיעור הרווח הגולמי של Sandisk התקרב ל-85%, לעומת כ-27% שנה קודם לכן. הרווח למניה על בסיס מתואם זינק ל-39.25 דולר לעומת 0.29 דולר בלבד, בעוד ההכנסות קפצו ב-372% ל-8.9 מיליארד דולר.
ההנהלה מצפה לעוד רבעון חזק. ההכנסות ברבעון הראשון צפויות לעמוד על כ-10.5 מיליארד דולר, מה שמייצג צמיחה של 453%, בעוד הרווח למניה על בסיס מתואם צפוי להגיע ל-45 דולר. שיעור הרווח הגולמי צפוי להישאר בטווח של 83% עד 85%.
נייגר מצביע גם על הגודל הפוטנציאלי העצום של שוק ה-NAND כסיבה נוספת לשים לב לחברה. סמנכ"ל הכספים של Sandisk מצפה שהשוק יעבור את רף 300 מיליארד הדולר השנה ויתקרב ל-500 מיליארד דולר ב-2027.
הבעיה היא ש-NAND הוא תחום מחזורי יותר. אם הביקוש שקשור ל-AI ייחלש בחדות או אם ההיצע ישיג את הביקוש, שיעורי הרווח הגבוהים במיוחד של Sandisk עלולים לרדת במהירות.
ובכל זאת, נייגר מאמין שלהתרחבות תשתיות ה-AI יש עוד כמה שנים לרוץ. לפי ההערכות, הוצאות ההון הגלובליות על מרכזי נתונים ל-AI עשויות להגיע בסופו של דבר ל-7 טריליון דולר עד 2030, וליצור ביקוש אדיר לחומרה הפיזית שנדרשת כדי לתמוך בטכנולוגיה.
לדעת נייגר, זה משאיר ל-Sandisk פוטנציאל אפסייד גדול יותר, משום שעסק ה-NAND שלה, עם שיעורי הרווח הגבוהים, עשוי ליהנות בצורה דרמטית יותר אם ההוצאות על תשתיות AI יישארו חזקות.
"אני חושב שזה נותן ל-Sandisk יתרון על פני ווסטרן דיגיטל כרגע," סיכם המשקיע בעל 5 הכוכבים. "אבל אם אתם נוטים להיות מעט יותר שמרנים בהשקעות הטכנולוגיה שלכם ומחפשים חשיפה טהורה לכוננים קשיחים, גם ווסטרן דיגיטל היא עדיין מניה מצוינת להחזקה." (כדי לצפות ברקורד של נייגר, לחצו כאן)
גם בוול סטריט אוהבים את שתי המניות האלה, ושתיהן מדורגות קנייה חזקה. מחיר היעד הממוצע של WDC עומד על 664.47 דולר, נתון שמצביע על תשואה של 50% ב-12 החודשים הקרובים. SNDK, מנגד, צפויה לעלות ב-28%, כאשר מחיר היעד הממוצע שלה עומד על 2,195.29 דולר. (ראו תחזית מניית WDC או תחזית מניית SNDK)
כתב ויתור: הדעות המובעות במאמר זה הן של המשקיע המוצג בלבד. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.