
סירברס מול CoreWeave: מניית AI אחת עדיין צריכה להוכיח הרבה, והשנייה מציעה הזדמנות, אומר משקיע בכיר
- JR Research מעניק ל-CBRS דירוג החזק, למרות טכנולוגיית הסקה מהירה מבטיחה וצמיחה חזקה בהכנסות, בשל סיכוני ביצוע, ריכוז לקוחות גבוה ותלות משמעותית ב-OpenAI.
- JR Research מעניק ל-CRWV דירוג קנייה, בזכות ביקוש עמיד לכוח מחשוב AI ופוטנציאל הרחבת קיבולת, אך מזהיר שהחברה חשופה לסיכוני מימון, חוב ועיכובים בפרויקטי תשתית.

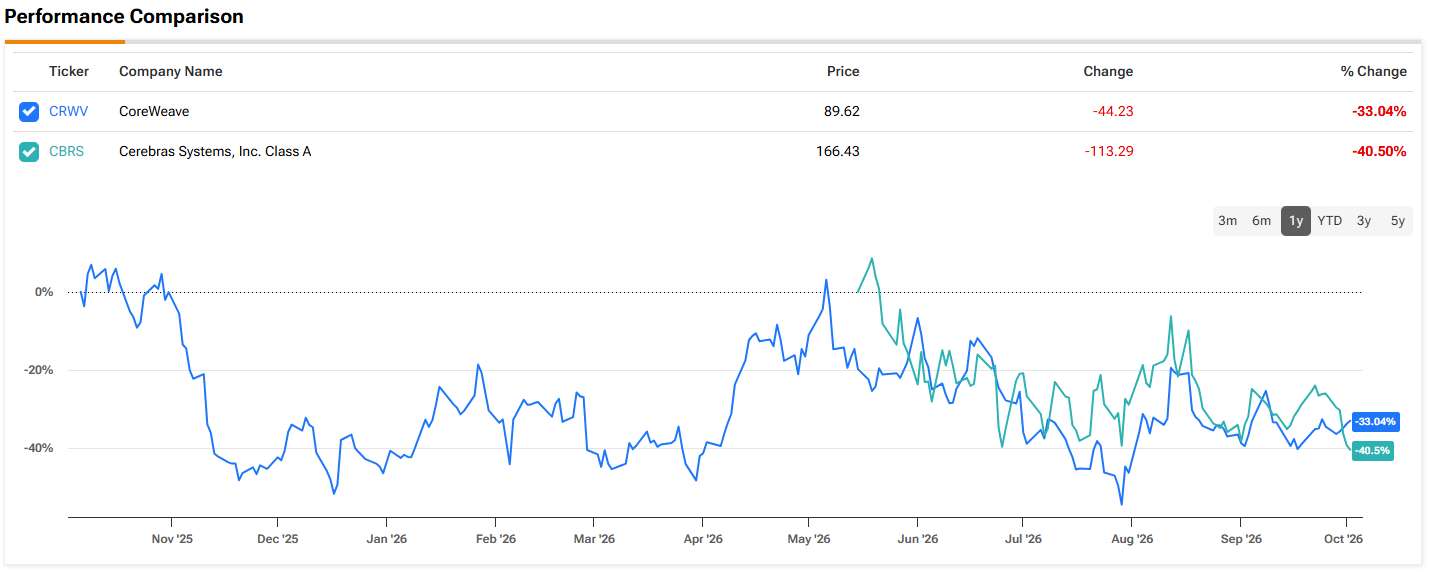
Cerebras Systems Class A (NASDAQ:CBRS) ו-CoreWeave (NASDAQ:CRWV) הן שתיהן שחקניות ציבוריות חדשות יחסית במרוץ תשתיות ה-AI, אבל הן מתמקדות בחלקים שונים של השוק. Cerebras Systems Class A מהמרת על חומרה ייעודית להסקת AI מהירה במיוחד, בעוד CoreWeave בונה את תשתית הענן שנדרשת כדי להשכיר כמויות גדולות של כוח מחשוב ל-AI. אף אחת מהן לא מתקרבת לאנבידיה מבחינת היקף הפעילות, אבל שתיהן מנסות לבסס לעצמן עמדות בעלות ערך, ככל שעומסי העבודה של AI מתרחבים מעבר לאימון מודלים.
עבור המשקיע הבכיר JR Research, שנמצא בין 2% המשקיעים המובילים ב-TipRanks, שני המקרים מגלמים סיכונים שונים. Cerebras Systems Class A מציעה פוטנציאל לצמיחה חדה אם הסקה מהירה במיוחד תהפוך לעומס עבודה מרכזי, אבל ריכוז הלקוחות שלה והערכת השווי הגבוהה משאירים מעט מאוד מקום לטעויות בביצוע. ל-CoreWeave יש פרופיל ביקוש מבוסס יותר, אבל ההתרחבות שלה שמבוססת מאוד על חוב הופכת אותה לפגיעה יותר לתנאי מימון ולכל האטה בהוצאות על תשתיות AI.
JR רואה ב-Cerebras Systems Class A אחת החלופות המעניינות יותר לאנבידיה בתחום הסקת ה-AI, בעיקר משום שהארכיטקטורה שלה בקנה מידה של וייפר מתוכננת סביב מהירות. החברה התקדמה במהירות לפלטפורמת CS-4, כשהמערכת העדכנית שלה, WSE-3T, מבטיחה שיפור משמעותי בקצב העיבוד לכל ואט.
אבל ביצועים גולמיים לבדם אינם מספיקים. אנבידיה עדיין מושרשת עמוק בשוק, והקשר שלה עם Groq נותן לה מסלול נוסף לשוק ההסקה המהירה. שאלות לגבי תפקידה של Cerebras Systems Class A עלו אחרי דיווחים שלפיהם OpenAI השתמשה ב-GPU של אנבידיה עבור מצב Ultrafast של GPT-6.1 Sol. אבל מאז סם אלטמן דחה את הרעיון ש-OpenAI מתרחקת מ-Cerebras Systems Class A, וכינה אותה "שותפה קרובה".
בכל מקרה, JR מאמין שההזדמנות בתחום ההסקה גדולה מספיק, ולכן לא צריך לפסול את Cerebras Systems Class A. הכנסות הליבה יותר מהוכפלו בשנה האחרונה והגיעו ל-210 מיליון דולר, בעוד שסך התחייבויות הביצוע שנותרו שדווחו הגיע ל-25.4 מיליארד דולר. ההנהלה מצפה שהכנסות הליבה ישלשו את עצמן ב-2027, ובוול סטריט רואים את ההכנסות מתקרבות ל-3 מיליארד דולר בשנה הבאה וליותר מ-7.5 מיליארד דולר בשנת הכספים 2028.
הדאגה הגדולה יותר היא ריכוז הלקוחות. OpenAI נשארת המקור הדומיננטי לצבר ההזמנות של Cerebras Systems Class A, וחברת ה-AI עצמה עדיין מפסידה כסף. JR סבור ש-OpenAI צריכה בסופו של דבר להפוך את פעילות ההסקה למנוע כלכלי חזק יותר, במיוחד כש-AI נכנס ליותר עומסי עבודה ארגוניים.
זה משאיר את Cerebras Systems Class A עם אפסייד משמעותי, אבל גם עם סיכון ביצועי מהותי. הטכנולוגיה אמנם משכנעת, אבל המודל העסקי והערכת השווי עדיין צריכים להוכיח את עצמם.
בשורה התחתונה, JR מעניק ל-CBRS דירוג החזק. (כדי לצפות בביצועי העבר של JR Research, לחצו כאן)
CoreWeave מציעה סיפור שונה. במקום לתכנן שבבי AI ייעודיים, היא בונה את התשתית שמאפשרת ללקוחות גישה לכוח מחשוב של AI. הביקוש לקיבולת AI מושכרת נשאר חזק, והתמחור החזיק מעמד טוב יותר מכפי שחלק מהמשקיעים חששו.
הבעיה היא המימון שנדרש כדי לתמוך בהתרחבות הזו. CoreWeave נשענת במידה רבה על חוב, מימון GPU והסדרי מימון חוזיים, מה שמשאיר את החברה חשופה יותר לעליית תשואות אג"ח ולהידוק תנאי האשראי לעומת הייפרסקיילרים עם הון חזק יותר.
JR גם עוקב אחרי עיכובים שמשפיעים על פרויקטים של מרכזי נתונים, כולל Project Jupiter של Oracle, משום ש-CoreWeave תלויה באספקה בזמן של תשתית עם חיבורי חשמל. לכן, האטה ממושכת בפיתוח מודלי AI או בבניית מרכזי נתונים עלולה לפגוע ב-CoreWeave יותר מאשר בחלק מהמתחרות שלה.
באותו זמן, JR לא חושב שהסיכונים האלה מבטלים את ההזדמנות הרחבה יותר. CoreWeave חיברה עד כה רק כ-1.5 ג'יגה-ואט של קיבולת, בעוד ששוק ענן ה-AI עשוי להגיע לכ-8 ג'יגה-ואט עד 2030. זה משאיר לחברה מרחב משמעותי להוסיף קיבולת ולהמיר ביקוש חזק להכנסות. אם שיעורי הניצול ומחירי ההשכרה יישארו בריאים, היקף פעילות גדול יותר אמור גם לספק מינוף תפעולי ככל שהעסק יתבגר.
מודל המימון נשאר המשתנה המרכזי. עלויות אשראי גבוהות יותר עלולות להפעיל לחץ על השוליים ולדחות את הרווחיות בתזרים מזומנים חופשי, שכיום לא צפויה לפני עוד זמן רב. אבל ההנהלה טענה שהסדרי המימון שלה מסייעים לצמצם חלק מסיכוני האשראי והתשלום המוקדם, תוך שמירה על עלויות גיוס תחרותיות יחסית לאלה שעומדות בפני הייפרסקיילרים.
זה הופך את CoreWeave לסיפור צמיחה תשתיתי ישיר וברור יותר מאשר Cerebras Systems Class A, אבל בוודאי לא לכזה עם סיכון נמוך. ההצלחה שלה תלויה בביצוע של פריסת תשתית עצומה, תוך שמירה על גישה להון והימנעות מהיחלשות משמעותית בביקוש ל-AI.
עם זאת, מבחינת JR, השילוב של ביקוש עמיד לכוח מחשוב, מסלול קיבולת רחב והערכת שווי סבירה הופך את CRWV ל-קנייה.
העמדה של אנליסטים בוול סטריט מעט שונה. CBRS מקבלת דירוג קונצנזוס של האנליסטים קנייה חזקה, כאשר מחיר היעד הממוצע שלה, 288.67 דולר, מצביע על תשואה של 73% ב-12 החודשים הקרובים. CRWV מדורגת קנייה מתונה, בעוד שמחיר היעד הממוצע שלה, 142.43 דולר, מציע אפסייד של 59% בשנה הקרובה. (ראו את תחזית המניה של CBRS או את תחזית המניה של CRWV)
הצהרת אחריות: הדעות שמובעות במאמר הזה הן אך ורק של המשקיע המוצג. התוכן מיועד לשימוש למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.