
אירן מציגה סימנים לכוח תמחור, אך נדרשת זהירות
- אירן מציגה כוח תמחור ראשוני, בין היתר בעקבות עליות המחירים של נביוס והעלייה במחירי החוזים שלה, בעוד ששוק הניאו-קלאוד צפוי להמשיך לצמוח.
- למרות סיכויי הצמיחה והתחזית החיובית לענף, השווי הגבוה של אירן מותיר מרווח ביטחון קטן, ולכן עמדת הכותב כלפי המניה נותרת ניטרלית.

אירן לימיטד (IREN) מציגה סימנים לכוח תמחור, בעוד שהביקוש למחשוב של בינה מלאכותית (AI) ממשיך לעלות. הסימן לכך מגיע מחברת הניאו-קלאוד המקבילה שלה, נביוס גרופ N.V. (NBIS), שהודיעה ב-17 בספטמבר על סבב נוסף של העלאות מחירים ליחידות עיבוד גרפי (GPUs), שייכנסו לתוקף ב-1 באוקטובר. הדבר מצביע על כך שלספקיות ענן AI עשוי להיות מרחב נוסף להעלות מחירים, ככל שהביקוש לכוח מחשוב עולה על ההיצע.
לפי גארטנר (IT), מגזר הניאו-קלאוד צפוי לתפוס נתח של 20% משוק ענן ה-AI עד 2030. המגזר מתחיל להציג כוח תמחור משמעותי. אירן, פלטפורמה אוסטרלית לשירותי ענן AI, מחזקת גם היא את מעמדה בשוק הניאו-קלאוד הצומח באמצעות שותפויות טכנולוגיות מרכזיות.
למרות הסיכויים המבטיחים של החברה, עמדתי כלפי אירן היא ניטרלית, מכיוון שלדעתי היא מתומחרת באופן סביר לפי מכפיל מכירות עתידי של 7. כאשר סיכויי הצמיחה החזקים כבר מגולמים בשווי, לדעתי נדרשת זהירות ברמות המחירים הנוכחיות.
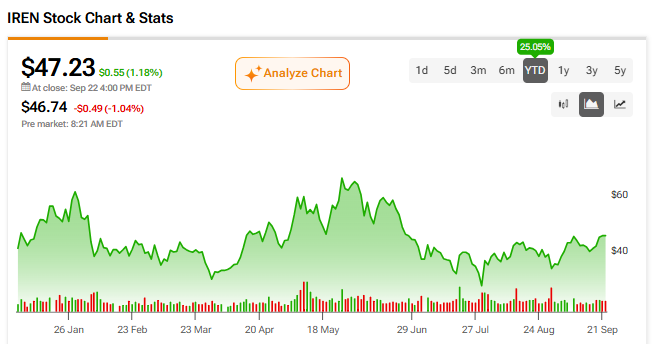
לאירן יש מרחב נוסף להעלות מחירים
אף שעמדתי כלפי הסיכויים של אירן היא ניטרלית, לדעתי החברה ממוצבת היטב להעלות את מחירי מוצרי ושירותי ענן ה-AI שלה בעתיד הנראה לעין.
כפי שנחשף ב-17 בספטמבר, נביוס מעלה את מחירי הגישה ל-GPU ב-17% עד 21%, בהתאם למוצר. מחיר ה-H100 יעודכן כלפי מעלה ב-17%, בעוד שמחיר ה-B300 יעלה ב-21% החל מ-1 באוקטובר. נביוס מעלה גם את מחירי ההקצאה של יחידות עיבוד מרכזיות (CPU) בעד 25%, וכן את מחירי הזיכרון ב-41%. זהו אירוע העלאת המחירים המשמעותי השני של נביוס השנה, לאחר שהעלתה מחירים ביוני כדי לנצל את הביקוש החזק לאשכולות AI.
עבור אירן, העלאות המחירים המוצעות של נביוס משמשות אינדיקטור מקדים למחירים הצפויים שהיא תוכל לקבל בעתיד עבור מוצרי GPU, הקצאות CPU וזיכרון דומים. לשם ההקשר, חברות ניאו-קלאוד כמו נביוס ואירן מציעות לארגונים גישה ל-GPU במחיר נמוך בהרבה מזה של ספקיות הענן הגדולות, כ-50% מהעלות.
אירן כבר מציגה סימנים לכוח תמחור
למרות עמדתי הניטרלית, לדעתי אירן מציגה סימנים ראשוניים לכוח תמחור. התוצאות הכספיות שלה לשנת הכספים 2026 מאשרות זאת. כפי שנחשף בשיחת המשקיעים לרבעון הרביעי של 2026 ב-27 באוגוסט, אירן ראתה את מחירי החוזים לשלוש שנים עולים ב-125% מאז נובמבר 2025. בעקבות זאת, חוזים לשלוש שנים שנחתמו לאחרונה תומחרו ביותר מ-20 מיליון דולר למגה-ואט. מחירי החוזים לחמש שנים עלו בכמעט 70% באותה תקופה.
הנהלת אירן הצביעה על כמה סיבות לכוח התמחור שנצפה, ובהן קיבולת אנרגיה מוגבלת בטווח הקצר בשוק מרכזי הנתונים של AI, מחסור בהיצע, ביקוש חזק ליישומי AI סוכני, וכן התקשרות לשירותים בעלי ערך גבוה יותר, כמו שירותים מנוהלים.
הנהלת אירן ציינה גם שלפחות 45% מההשקעות ההוניות הנדרשות להבטחת קיבולת GPU מכוסות באמצעות תשלומים מראש של לקוחות. זהו אינדיקטור חזק נוסף לכוח תמחור, מכיוון שלקוחות אירן עצמם מממנים את הוצאות ההון כדי להבטיח קיבולת GPU. מצב כזה מתרחש בדרך כלל בשווקים שבהם צפוי מחסור בהיצע להימשך זמן רב.
אירן נהנית מסביבה מאקרו-כלכלית חיובית
אף שעמדתי כלפי אירן היא ניטרלית, אין להתכחש לכך שהחברה פועלת בענף חיובי. כפי שציינתי בתחילת המאמר, גארטנר צופה שספקיות ניאו-קלאוד יתפסו נתח של 20% משוק ענן ה-AI, בהיקף של 267 מיליארד דולר, עד 2030.
בהתייחסו לתחזית החיובית הזו עבור מגזר הניאו-קלאוד, כתב אנריקה קסטרה, מנהל בכיר בגארטנר: "בעוד שספקיות הענן הגדולות בארה"ב משיקות הצעות ריבוניות משלהן, גל חדש של ספקיות ניאו-קלאוד מתמחות צובר תאוצה משמעותית. ספקיות הניאו-קלאוד האלה נבדלות בהתמקדות שלהן בתשתיות מותאמות ל-AI ובעומסי עבודה בעלי ביצועים גבוהים. חלקן מתמקדות גם ביכולות ענן ריבוניות, שמבטיחות שהנתונים והפעילות יישארו בתחומי שיפוט מסוימים."
הביקוש הגואה לתשתיות AI מובחנות, מגבלות הקיבולת שעמן מתמודדות ספקיות הענן הגדולות והעלייה בתשתיות AI ייעודיות הם גורמים מרכזיים המניעים את הענף. כדי לנצל את התנאים החיוביים בענף, אירן בונה קיבולת מקוררת בנוזל וגם קיבולת מקוררת באוויר. תוכנית Horizon שלה כוללת ארבעה מתקני IT מקוררים בנוזל, בהספק של 50 מגה-ואט כל אחד, בצ'ילדרס, טקסס, כשהראשון שבהם נמסר למיקרוסופט (מיקרוסופט).
אירן גם שומרת באופן אסטרטגי קיבולת מחשוב עבור חוזים קצרים יותר, במקום להקצות את כל הקיבולת שלה לחוזים ארוכי טווח, שכן חוזים כאלה נוטים להינתן ללקוחות בהנחה. החלטה אסטרטגית זו אמורה לשפר את שולי הרווח של החברה בטווח הקצר.
השווי של אירן מגלם בקושי את סיכון הירידה
למרות סיכויי הצמיחה האטרקטיביים של אירן, לדעתי על המשקיעים לנהוג בזהירות, מכיוון שהשווי הנוכחי שלה מותיר מרווח ביטחון קטן בלבד מפני תקלות תפעוליות והתפתחויות מאקרו-כלכליות שליליות. עם שווי הון עצמי של כ-18.4 מיליארד דולר ושווי חברה של 20.3 מיליארד דולר, השוק מעניק פרמיה משמעותית לצמיחה הצפויה. לשם ההקשר, אירן דיווחה על הכנסות כוללות של 707 מיליון דולר בלבד בשנת הכספים 2026.

כדי שאירן תעבור לרווחיות בשנים הקרובות, החברה צריכה לבצע ללא דופי בכמה תחומים חשובים. אירן חייבת לספק קיבולת למרכזי נתונים בהתאם ללוח הזמנים, להשיג ולשמר לקוחות איכותיים, לממן את הרחבת התשתיות שלה בלי דילול מופרז או מינוף גבוה, ולהפוך את הביקוש ל-AI שכבר הוזמן או צפוי להכנסות יציבות ובעלות שולי רווח גבוהים. עם מכפיל מכירות עתידי של 7, כמעט פי שניים ממכפיל המכירות החציוני בענף, אירן נסחרת בפרמיה שמגלמת בקושי את הסיכונים והאתגרים האלה.
נראה שיש תמיכה מוגבלת בשווי במקרה שהביקוש ל-AI יתנרמל והתחרות תתגבר. אני גם חושש מהאפשרות שאירן תחמיץ יעד חשוב של ייצור או אספקה, דבר שעלול לגרום למפולת בשוק.
האם אירן היא קנייה, לפי אנליסטים בוול סטריט?
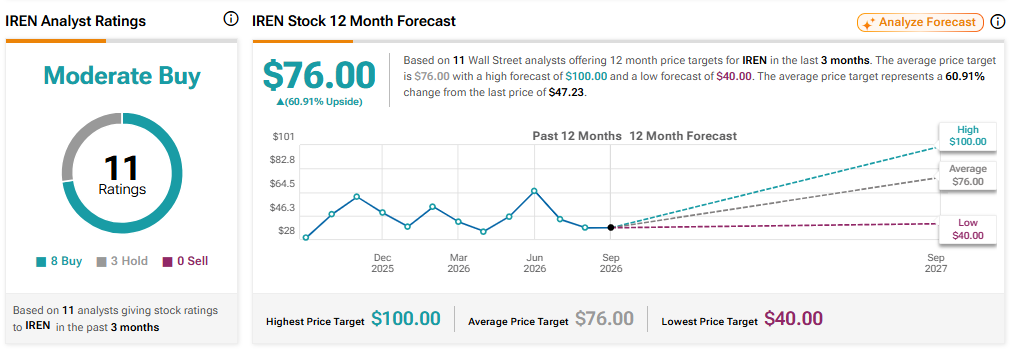
בהתבסס על הדירוגים של 11 אנליסטים בוול סטריט, מחיר היעד הממוצע של אירן לימיטד הוא 76 דולר, נתון שמשקף עלייה של כ-61% ממחיר השוק הנוכחי, לפי נתוני טיפרנקס.
בשורה התחתונה
אירן לימיטד מציגה סימנים ראשוניים לכוח תמחור. המתחרה שלה, נביוס, מעלה מחירים החל מ-1 באוקטובר, ובכך מותירה לאירן מרחב גדול יותר להעלות מחירים בלי לאבד לקוחות והיקפי פעילות. החברה גם קיבלה כמה החלטות אסטרטגיות כדי לנצל את התחזית החיובית לענף ספקיות הניאו-קלאוד. למרות ההתפתחויות המבטיחות האלה, עמדתי כלפי מניית אירן היא ניטרלית, מכיוון שלדעתי השווי שלה מותיר מרווח קטן בלבד לטעויות.