
הבום של מיקרון טכנולוג'י (מיקרון) בתחום הבינה המלאכותית עשוי להימשך מעבר למחזור הזיכרונות
- הביקוש ל-AI תומך במכירות של מיקרון טכנולוג'י הן בתחום זיכרונות HBM והן בתחום זיכרונות DRAM רגילים, כאשר מחירי הזיכרונות והביקוש ממרכזי הנתונים נותרו חזקים.
- חוזים ארוכי טווח עם לקוחות, הכוללים התחייבויות רכישה ורצפות מחיר, עשויים למתן את המחזוריות של עסקי הזיכרונות ולתמוך ברווחים לאורך זמן.

מיקרון טכנולוג'י (מיקרון) עשויה לראות את הבום שלה בתחום הבינה המלאכותית (AI) נמשך מעבר למחזור הזיכרונות. אנליסטים בוול סטריט צופים הכנסות של כ-50.59 מיליארד דולר ורווח מתואם של 31.27 דולר למניה (EPS), כאשר החברה תדווח על הרבעון הפיסקלי הרביעי ב-30 בספטמבר. הביקוש החזק ל-AI נותר המנוע המרכזי. השאלה המעניינת יותר היא האם מיקרון טכנולוג'י תוכל להמשיך להרוויח היטב גם לאחר שהיצע הזיכרונות ידביק את הביקוש.
המנכ"ל סנג'אי מהרוטרה מצפה שהסכמים חדשים עם לקוחות יחזקו את "העמידות ואת יכולת החיזוי" של ביצועי החברה. החוזים, יחד עם הביקוש לזיכרונות שרתים ייעודיים ורגילים, משאירים אותי חיובי לגבי מיקרון גם לאחר העלייה החדה במניה.
לצורך ההקשר, מיקרון טכנולוג'י היא חברת מוליכים למחצה שמייצרת מוצרי זיכרון ואחסון נתונים למחשבים, בהם זיכרון גישה אקראית דינמי (DRAM), זיכרון פלאש, זיכרון ברוחב פס גבוה (HBM) וכונני מצב מוצק (SSDs).

AI זקוקה ליותר מ-HBM
AI זקוקה ליותר מ-HBM שמחובר למעבדים גרפיים. המעבר של מיקרון טכנולוג'י לייצור HBM4 מתקדם בקצב מהיר פי שניים מהמעבר לדור הקודם, והמשלוחים כבר עברו הכנסות של מיליארד דולר. HBM4E נמצא בפיתוח, וייצור בהיקפים גדולים צפוי להתחיל בשנה הבאה.
מרכזי נתונים זקוקים גם לשרתים רגילים כדי לתאם משימות ולשמור על זמינות המידע. מכונות אלה משתמשות ב-DRAM סטנדרטי. מודול ה-DDR5 החדש בנפח 512GB שמיקרון טכנולוג'י הציגה לאחרונה עשוי להכיל הרבה יותר נתונים בזיכרון של שרת, וכך למנוע גישות איטיות יותר לאחסון. AMD (AMD) ואינטל (אינטל) מאמתות את ביצועיו. ייצור בהיקפים גדולים צפוי במחצית השנייה של 2027.
הביקוש הרחב יותר הזה כבר בא לידי ביטוי. ההכנסות מזיכרונות ענן עלו ב-78% ברבעון האחרון, בהשוואה לרבעון הקודם. בנוסף, פעילות מרכזי הנתונים המרכזית של מיקרון טכנולוג'י צמחה ב-103%. ההנהלה העלתה את התחזית שלה לצמיחת יחידות השרתים בתעשייה השנה לשיעור גבוה בעשרות האחוזים.
AI זקוקה גם לזיכרון המהיר שנמצא לצד יחידת עיבוד גרפי (GPU) וגם ל-DRAM הפחות נוצץ שנמצא בשאר השרת. מיקרון טכנולוג'י מוכרת את שניהם.
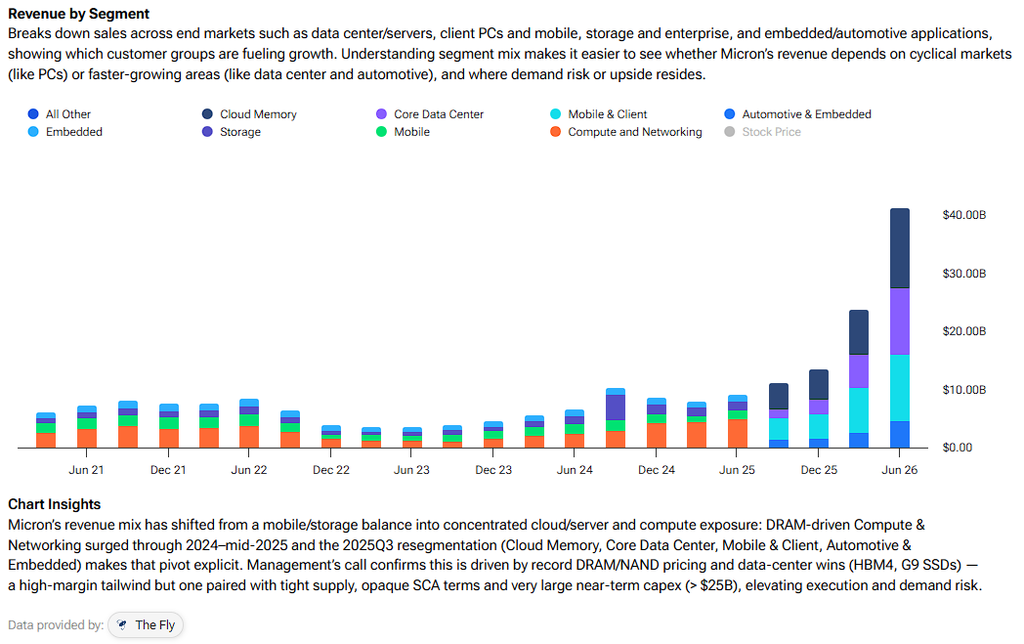
זהו גורם מרכזי לתמחור. מחירי ה-DRAM עלו בשיעור נמוך מעט מ-60% ברבעון האחרון, בהשוואה לרבעון הקודם, וסייעו להעלות את שיעור הרווח הגולמי המתואם ל-84.9%. ההנהלה צופה שהיצע ה-DRAM וה-NAND יישאר מצומצם גם אחרי 2027, אף שעליות המחירים צפויות להתמתן ברבעון הבא. לא הייתי משליך את שולי הרווח הנוכחיים אל העתיד ללא הגבלה, אבל אפשר להבין מדוע מחירי הזיכרונות לא צפויים לרדת בזמן הקרוב.
חוזים עשויים למתן את המחזור עבור מיקרון
אני מאמין שחוזים ארוכי טווח עשויים למתן את המחזוריות הנתפסת, שבמשך זמן רב שמרה על שווי נמוך של מיקרון טכנולוג'י. יצרניות הזיכרונות הגדילו את הייצור בתקופות של מחסור, ולאחר מכן ראו את המחירים יורדים כשהגיע היצע חדש. למשקיעים כדאי לזכור שמיקרון טכנולוג'י הפסידה 5.8 מיליארד דולר בשנת הכספים 2023.
עם זאת, כיום לקוחות חותמים על הסכמים שנים מראש. למיקרון טכנולוג'י יש 16 הסכמים אסטרטגיים עם לקוחות (SCAs), שבדרך כלל נמשכים עד 2030. הם מכסים כ-20% מנפח ה-DRAM הצפוי ושליש מנפח ה-NAND. הלקוחות מתחייבים להתחייבויות מחייבות מסוג "שלם או קח". 14 מתוך 16 ההסכמים מייצגים כ-100 מיליארד דולר בהכנסות חוזיות מינימליות לאורך יתרת תקופתם.
כמה עסקאות גדולות קובעות תקרות ורצפות למחירי מוצרים קיימים. מיקרון טכנולוג'י אומרת שרצפות המחיר הללו תומכות בשיעורי רווח גולמי הגבוהים משיאי המחזור הקודם שלה. התקרה גם מגבילה את היקף התועלת שמיקרון טכנולוג'י יכולה להפיק אם המחסור יחמיר. עסקאות אחרות משתמשות במחירים קבועים או במחירי שוק; ההגנה אינה אוניברסלית.
החברה צופה פיקדונות של 22 מיליארד דולר מלקוחות והתחייבויות קשורות, לעומת כ-18 מיליארד דולר במזומן. החוזים מחייבים את החברה להחזיר את הפיקדונות ללקוחות בהמשך. לכן הם מעידים על מחויבות, גם אם אינם הכנסות ישירות או תזרים מזומנים חופשי.
ב-30 בספטמבר מיקרון טכנולוג'י תדווח על הרבעון הפיסקלי הרביעי. התחזית שלה עצמה צופה הכנסות של 50 מיליארד דולר, שיעור רווח גולמי מתואם של 86% ורווח מתואם למניה של 31 דולר, קרוב לציפיות וול סטריט. אייחס חשיבות רבה יותר לתחזית לשנת הכספים 2027 מאשר להפתעה רבעונית קטנה לטובה. האם הפיקדונות ממשיכים להגיע, והאם התמחור יוכל להישמר כשהיצע חדש ייכנס לשוק? האיגודים המקצועיים בפעילות של מיקרון טכנולוג'י בטייוואן הזהירו מפני אפשרות לשביתה, מה שמוסיף סיכון לייצור.
זולה, אך עם מלכודת מחזורית
זולה, אך עם מלכודת מחזורית — כך אפשר לתאר את השווי של מיקרון. כיום מניית מיקרון נסחרת במכפיל של 14.2 על תחזית הקונצנזוס לרווח מתואם של 73.52 דולר למניה בשנת הכספים 2026. הקונצנזוס צופה רווח של 158.93 דולר למניה ב-2027 ושל 178.2 דולר ב-2028, ולכן המניות נסחרות במכפיל של כ-6.5 וכ-5.9 על הרווחים העתידיים הללו.
המכפיל של 2027 מניח שהרווחים יוכפלו ביותר מפי שניים לעומת שנה חריגה. לאחר מכן, קצב הצמיחה הצפוי מאט לכ-12% ב-2028. גם אם הרווח למניה ב-2027 יהיה נמוך ב-40% מהתחזית של 158.93 דולר, המניה תיסחר במכפיל של כ-10.8 על הנתון המופחת. עם זאת, ירידה עמוקה בשוק הזיכרונות עלולה להפחית את הרווחים עוד יותר, והשקעות הקיבולת של מיקרון טכנולוג'י עלולות בסופו של דבר ליצור עודף היצע.
עם זאת, אני מצפה שהרווחים יישארו גבוהים זמן רב יותר מכפי שהשוק התרגל לצפות מיצרניות זיכרונות. AI תומכת במגוון המוצרים, ונפחים חוזיים ורצפות מחיר מספקים הגנה מסוימת כשההיצע מדביק את הביקוש. אני מאמין שתזרימי מזומנים צפויים יותר עשויים להוביל בסופו של דבר למכפיל גבוה יותר עבור מיקרון, גם אם תחזיות הרווח למניה השאפתניות ביותר לא יתממשו.
האם מיקרון טכנולוג'י היא מניית קנייה, מכירה או החזק?
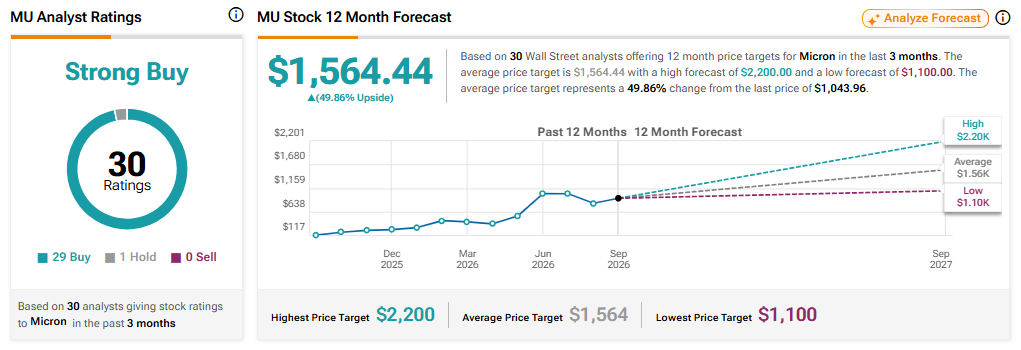
למיקרון טכנולוג'י יש דירוג קונצנזוס של קנייה חזקה ב-TipRanks. תחזית זו מבוססת על 29 דירוגי קנייה ודירוג החזק אחד. אף אנליסט אינו מדרג את המניה כמכירה. מחיר היעד הממוצע של 1,564.44 דולר מצביע על פוטנציאל עלייה של כ-50% מהרמות הנוכחיות.
סיכום
הרווחים של מיקרון טכנולוג'י משקפים שוק שנמצא במחסור חריג, אך החוזים עשויים להפוך את הירידה הבאה לכואבת פחות מהקודמת. לדעתי, תוצאות ספטמבר יעמידו במבחן את הנתונים בטווח הקצר. בכל מקרה, התגמול הגדול יותר יגיע אם הלקוחות ימשיכו להתחייב עד 2030 והמשקיעים יתחילו לסמוך על רווחי מיקרון טכנולוג'י לאורך זמן רב יותר.