
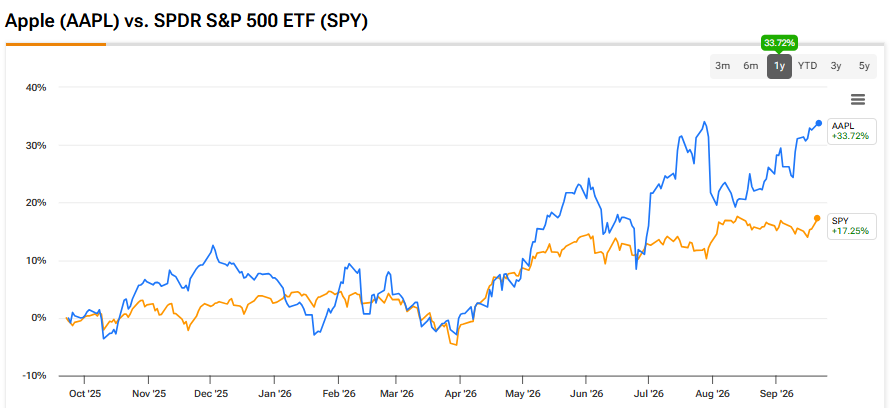
מניית אפל (אפל) מציעה הזדמנות למימוש רווחים אחרי ביצועים חזקים ב-2026
- אפל הציגה צמיחה חזקה בהכנסות וברווחים בשנת הכספים 2026, ותחזיות האנליסטים מצביעות על המשך צמיחה משמעותית במכירות גם ב-2027, בין היתר בזכות מוצרים חדשים כמו iPhone Duo והעלאת מחירי האייפון.
- למרות התחזית החיובית למכירות, צמיחת הרווח למניה ב-2027 צפויה להיות מתונה יותר בשל היעדר החזרי מכסים ועלויות זיכרון גבוהות, ובשילוב תמחור גבוה של המניה המחבר ממליץ על דירוג החזק ועל מימוש רווחים אפשרי.

מניית אפל (אפל) רשמה עליות נאות בשנת הכספים 2026, על רקע האצה בצמיחת ההכנסות אחרי כמה שנים של התרחבות בשיעור חד-ספרתי נמוך. גם הרווחים של יצרנית האייפון צמחו בהתאם, כאשר הרווח למניה (EPS) ברבעון השלישי של 2026 עמד על 2.02 דולר וכלל גם הטבה חד-פעמית מהחזרי מכסים.
במהלך פרסום הדוח לרבעון השלישי של אפל, המנכ"ל דאז טים קוק אמר: "היום אפל גאה לדווח על רבעון יוני החזק ביותר שלה אי פעם, עם צמיחת הכנסות דו-ספרתית באייפון, במק ובשירותים, ובכל אזור גיאוגרפי".
עם מוצרים חדשים כמו iPhone Duo שממשיכים לתמוך במומנטום בשורת ההכנסות של אפל, תשומת הלב עוברת כעת להערכות האנליסטים לגבי הרווח למניה ב-2027. בחזית הזו, התחזית פחות אופטימית, שכן עלויות זיכרון גבוהות והיעדר חזרה של החזרי המכסים צפויים להוביל לצמיחה מתונה יותר ברווח למניה בשנה הבאה.
כשמוסיפים לכך את העובדה שמניית אפל כבר נסחרת במכפיל של 35.35 על רווחי 2027 החזויים, שעומדים על 9.59 דולר, אני סבור שהראלי האחרון יוצר הזדמנות למימוש רווחים, ולכן הדירוג שלי לאפל הוא החזק. הדירוג שלי שלילי יותר מדירוג הקונצנזוס של וול סטריט, שעומד על קנייה מתונה.
היסודות של אפל חזקים
אפל הציגה צמיחה של 16% בהכנסות משנה לשנה ברבעון השלישי של שנת הכספים 2026, כאשר עיקר ההתרחבות במכירות הגיע מקטגוריית הכנסות המוצרים, שבה שיעורי הרווחיות נמוכים יותר. אפל ציינה צמיחה של 29% בהכנסות ממחשבי מק ושל 22% בהכנסות מאייפון כמנועים מרכזיים. לעומת זאת, המכירות בקטגוריית השירותים, שלה שיעורי רווחיות גבוהים יותר, צמחו רק ב-12% לעומת הרבעון המקביל אשתקד.
מבחינת השורה התחתונה של אפל, הרווח למניה הגיע ל-2.02 דולר, עלייה של 29% לעומת הרבעון השלישי של 2025. עם זאת, חשוב לציין שאפל נהנתה מהטבה חד-פעמית של 0.11 דולר למניה מהחזרי מכסים, מה שמרמז שצמיחת הרווח למניה בפועל הייתה חלשה יותר, סביב 22%.
לדעתי, המשמעות עבור המשקיעים היא שנראה כי אפל נמצאת במסלול חזק לשבירת דפוס הצמיחה החד-ספרתית הנמוכה בהכנסות, שאפיין אותה בין 2022 ל-2025. לדוגמה, אפל הגדילה את הכנסותיה בקצב שנתי ממוצע מצטבר של 2% בלבד בתקופה הזו.
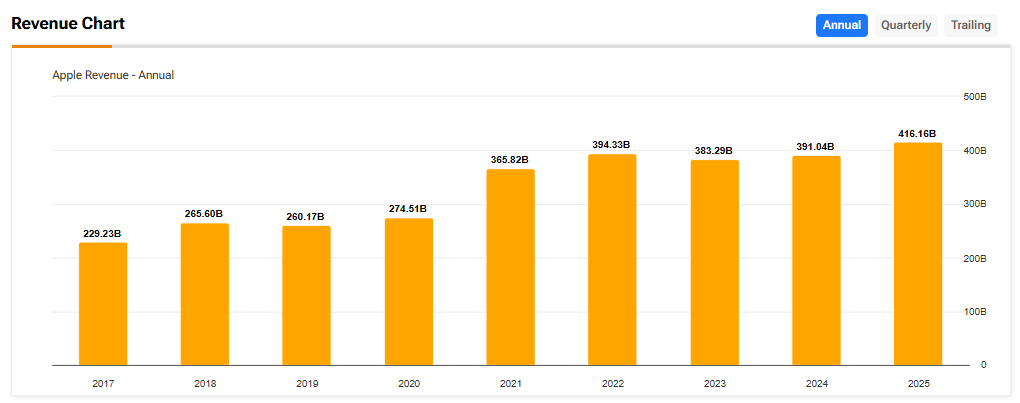
בנוסף, תחזית ההכנסות של אפל לטווח הקרוב נותרת חיובית, כפי שאפרט בחלק הבא.
מכשירי אפל חדשים תומכים בתחזית מכירות חיובית ל-2027
קו המוצרים החדש של אפל תומך בתחזית חזקה למכירות ב-2027. בתחילת ספטמבר 2026, אפל חשפה את הטלפון המתקפל הראשון שלה, iPhone Duo. מאחר שה-Duo יהיה זמין רק באוקטובר 2026, ההשפעה על התוצאות הכספיות של החברה תיראה כאשר אפל תדווח על תוצאות הרבעון הראשון של שנת הכספים 2027 בתחילת השנה הבאה.
בנוסף, אפל הודיעה על העלאת מחיר של 100 דולר בדגמי אייפון מוקדמים יותר, בעקבות זינוק בעלויות הזיכרון. זה תומך בתחזית חיובית של האנליסטים להכנסות בשנת הכספים 2027, בהיקף של כ-528 מיליארד דולר, או עלייה של כ-10.5% לעומת 2026. קצב הצמיחה הזה תואם במידה רבה את תחזית הצמיחה במכירות של אפל לרבעון הרביעי של 2026, שעומדת על כ-9% עד 11%.
לכן, אפשר לראות שהתרחבות המכירות החריגה יחסית שנחזית ל-2026 צפויה להימשך גם ב-2027. האכזבה היחסית היא שלמרות שתחזית ההכנסות נראית מעודדת מאוד, האנליסטים מעט פחות אופטימיים לגבי צמיחת הרווחים של אפל, כפי שאדגיש בחלק הבא.
צמיחת הרווחים של אפל צפויה להתמתן
האנליסטים מצפים שאפל תציג רווח למניה של כ-9.59 דולר ב-2027, מה שמשקף צמיחה של כ-9% בשנה הבאה. לדעתי, יש כמה גורמים מאחורי ההתרחבות החלשה יותר בשורה התחתונה. ראשית, סביר להניח שהחברה לא תראה שוב את החזרי המכסים של 2026, אשר תמכו ברווח למניה השנה, אם כי מדובר יותר בגורם טכני.
שנית, וחשוב יותר, נראה שהאנליסטים מצפים שצמיחת המכירות ב-2027 תגיע בעיקר מקטגוריית הכנסות המוצרים, שבה שיעורי הרווחיות נמוכים יותר, כפי שהיה ב-2026. אכן, אני סבור שמחירי הזיכרון הגבוהים צפויים להפעיל לחץ על שיעורי הרווחיות של אפל גם לאחר העלאת המחיר של 100 דולר באייפון.
החדשות הטובות הן שמכירות גבוהות של מכשירים ב-2027 עשויות לתמוך בהתרחבות חזקה יותר של הכנסות משירותים בשנים שלאחר מכן. נוסף על כך, אם מחירי הזיכרון יתחילו להתמתן ב-2028 וב-2029, אפל תוכל להגדיל את שיעורי הרווחיות במוצרים, ובכך לתמוך בצמיחה ברווח למניה גם אחרי שההשפעה של השקות המוצרים החדשים תדעך.
התמחור של אפל
על רקע זה, מניית אפל נסחרת במכפיל של 35.35 על פי קונצנזוס האנליסטים ל-2027, מה שמרמז שהמשקיעים מצפים להאצה במומנטום הרווחים לאחר 2027. זה גבוה בכמעט 30% מהממוצע של מכפיל הרווח העתידי של אפל עצמה בחמש השנים האחרונות. למרות שאני מסכים שהדינמיקה שהוזכרה קודם לכן, של הכנסות גבוהות יותר משירותים ועלויות זיכרון נמוכות יותר, אכן אמורה להוביל לשיעורי רווחיות גבוהים יותר באפל, הדירוג שלי למניה עדיין נשאר החזק.
בפשטות, אני סבור שהתשואות החזקות של 2026 הקדימו חלק גדול מהרווחים עבור בעלי המניות, ואולי מאותתות על הזדמנות למימוש רווחים במניית אפל. אני לא רואה סימני אזהרה מהותיים בסיפור ההשקעה של אפל, אך מכפיל הרווח העתידי הגבוה מוביל אותי לשמור על גישה זהירה יותר.
מהצד החיובי יותר, לאפל יש מצב של מזומן נטו לאחר שמביאים בחשבון את תיק ניירות הערך הסחירים שלה. לכן, החברה משיגה את רווחיה כמעט ללא מינוף. העלאות הריבית האחרונות עשויות להתברר כזרז רווחים בלתי צפוי, במיוחד אם הפד ימשיך להעלות ריבית בהמשך 2026 וגם לתוך 2027.
עם זאת, הייתי רואה בהכנסות ריבית גבוהות יותר הטבה חד-פעמית, משום שאני מצפה שהפד ישנה כיוון לקראת סוף 2027 ובמהלך 2028, כאשר ההשפעה של מחירי האנרגיה הגבוהים תיעלם מההשוואות השנתיות.
העמדה של וול סטריט לגבי אפל
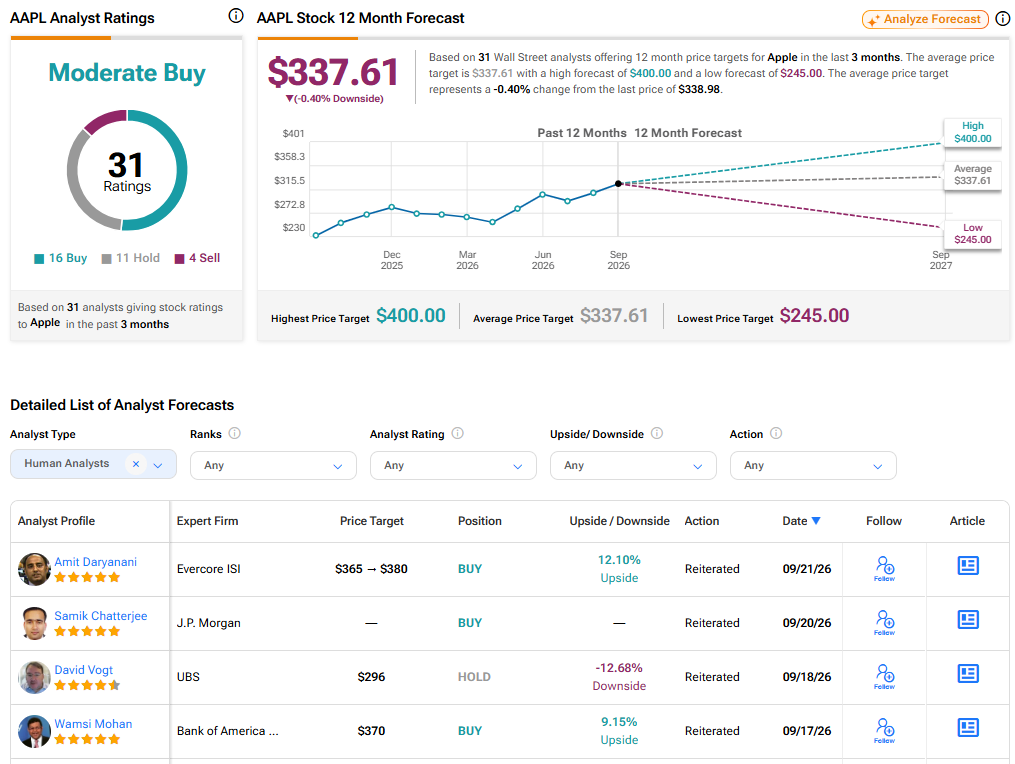
בוול סטריט, לאפל יש דירוג קונצנזוס של קנייה מתונה, על בסיס 16 דירוגי קנייה, 11 דירוגי החזק וארבעה דירוגי מכירה בשלושת החודשים האחרונים. נכון לעכשיו, מחיר היעד הממוצע של אפל הוא 337.61 דולר, מה שמרמז למעשה על היעדר אפסייד ב-12 החודשים הקרובים.
סיכום
מניית אפל רשמה עליות נאות ב-2026, כאשר המשקיעים בירכו על ההאצה בצמיחת ההכנסות לאחר כמה שנים של עליות מתונות בין 2022 ל-2025. התחזית של החברה לרבעון הרביעי של 2026 והערכות הקונצנזוס של האנליסטים ל-2027 מצביעות על כך שאפל צפויה להמשיך להציג התרחבות מכירות חריגה יחסית.
תחזית צמיחת הרווח למניה של החברה מתונה יותר, כאשר היעדר חזרה של החזרי המכסים ועלויות זיכרון גבוהות מכבידים על התרחבות הרווחים ב-2027. אם עלויות הזיכרון יתייצבו ב-2028–2029, אני מצפה ששיעורי הרווחיות של מוצרי אפל ישתפרו, מה שיחד עם האצה אפשרית בצמיחת השירותים עשוי לתמוך במומנטום חזק יותר של הרווח למניה בטווח הבינוני.
עם זאת, בטווח המיידי מאוד, מניית אפל נראית יקרה למדי במכפיל של 35.35 על רווחי 2027 החזויים. הדבר בא לידי ביטוי גם בכך שאנליסטים בוול סטריט כמעט ואינם רואים אפסייד ב-12 החודשים הקרובים. לכן, הדירוג שלי לאפל כרגע הוא החזק.