
AMD מול SpaceX: מניית AI אחת עכשיו מתנגדת לכוח המשיכה, והשנייה היא ענקית בהתהוות, אומר משקיע מוביל
- JR Research רואה הזדמנות בשתי החברות, אך מעניק ל-AMD דירוג החזק בגלל הצורך להוכיח צמיחה נוספת שתצדיק את השווי, למרות התקדמות חזקה בעסקי מרכזי הנתונים.
- JR מעניק ל-SPCX דירוג קנייה בזכות פוטנציאל ארוך טווח גדול יותר בתשתיות AI יבשתיות וחלליות, אף שהחברה ניצבת מול אי-ודאות גבוהה ויעדי קיבולת שאפתניים.

אדוונסד מיקרו דיווייסז (NASDAQ:AMD) ו-SpaceX (NASDAQ:SPCX) מציעות שתי דרכים שונות מאוד להשקיע בגל הצמיחה של תשתיות ה-AI. אדוונסד מיקרו דיווייסז היא חברת מוליכים למחצה מבוססת, עם פעילות מרכזי נתונים שמתרחבת במהירות וחשיפה לשבבי AI ולמעבדים. SpaceX, מנגד, מנסה לבנות אימפריית טכנולוגיה רחבה הרבה יותר, כאשר מחשוב AI הופך לחלק מרכזי מהשאיפות שלה.
ההבדל הוא שלאדוונסד מיקרו דיווייסז כבר יש עסק משמעותי ומוכח, בעוד SpaceX עדיין מנסה להפוך כמה תוכניות שאפתניות מאוד למציאות.
המשקיע המוביל JR Research, שמדורג בין 2% העליונים של המשקיעים ב-TipRanks, רואה הזדמנויות משמעותיות בשתיהן, אך סבור ששאלות המפתח לגבי כל חברה שונות מאוד.
לגבי אדוונסד מיקרו דיווייסז, JR מאמין שהסוגיה הגדולה ביותר היא האם החברה יכולה לספק מספיק צמיחה נוספת כדי להצדיק את השווי שלה. הנהלת אדוונסד מיקרו דיווייסז הציגה שוק יעד כולל של כ-2 טריליון דולר עד 2030, כולל כ-220 מיליארד דולר לשרתים. אבל JR טוען שכבר לא מספיק רק להצביע על גודל ההזדמנות. אדוונסד מיקרו דיווייסז צריכה להראות שהיא יכולה לתפוס נתח גדול הרבה יותר ממנה.
מעבדות AI עשויות להיות חשובות במיוחד. לאדוונסד מיקרו דיווייסז כבר יש הסכם של 2 ג'יגה-וואט עם Anthropic, בעוד שחברת ה-AI עשויה להגיע לכ-10 ג'יגה-וואט של קיבולת עד 2027. JR רואה אפשרות שאדוונסד מיקרו דיווייסז תרחיב את תפקידה מול Anthropic כאחד הזרזים הפוטנציאליים הגדולים ביותר לעסקי מרכזי הנתונים שלה. בתחום הזה, היא כבר עשתה התקדמות משמעותית. ההכנסות ממרכזי נתונים הגיעו ל-22.2 מיליארד דולר ב-12 החודשים האחרונים, לעומת 7.5 מיליארד דולר בלבד לפני שנתיים. ההזדמנות שלה במה שמכונה agentic CPUs יכולה להוסיף מקור צמיחה משמעותי נוסף.
אבל JR מאמין שהמשקיעים צריכים לראות יותר ממפת הדרכים הקיימת. אנבידיה נשארת דומיננטית ב-GPU ל-AI, בעוד Broadcom גם מתחרה על עסקים מצד מעבדות AI גדולות. OpenAI היא לקוחה בולטת נוספת, אם כי צורכי ההוצאה האדירים שלה ושריפת המזומנים שלה עשויים להשפיע על הקצב שבו תרחיב את תשתית המחשוב שלה.
"במכפיל רווח עתידי של פי 50, לחברה יש הרבה מה להוכיח, בזמן שאנחנו מתמודדים עם סיכוני ביצוע סביב עיכובים אפשריים בהקמה או אפילו אובדן נתח שוק למובילי השוק הנוכחיים," סיכם המשקיע בעל 5 הכוכבים.
בהתאם לכך, ל-JR יש דירוג החזק (כלומר, נייטרלי) עבור AMD. (כדי לצפות ברקורד של JR Research, לחצו כאן)
SpaceX היא השקעה ספקולטיבית הרבה יותר, אבל JR רואה בה פוטנציאל גדול יותר בטווח הארוך. החברה בונה מרכזי נתוני AI על הקרקע, ובמקביל מפתחת תוכניות לתשתית מחשוב בחלל.
SpaceX מכוונת לכ-100 מיליארד דולר בהכנסות שנתיות חוזרות ב-2026, ורוצה להפוך לאחד מענני ה-AI הגדולים בעולם לפי קיבולת פריסה. ההנהלה דיברה על הגעה לקיבולת AI של עד 10 ג'יגה-וואט עד 2027.
היעד הזה רחוק מלהיות מובטח. SpaceX צפויה להחזיק רק מעט יותר מ-2 ג'יגה-וואט קיבולת השנה, כלומר יהיה צורך להוסיף כמות עצומה של תשתיות. זמינות חשמל, פריסת חומרה וביקוש מצד לקוחות AI — כולם עלולים להגביל את ההתרחבות.
למרות זאת, JR מאמין ששאיפות מרכזי הנתונים מבוססי החלל של SpaceX עשויות להפוך לחשובות במיוחד אם חשמל וקיבולת רשת יהפכו למגבלות מרכזיות עבור תשתיות AI יבשתיות.
חלק קריטי מהחזון ארוך הטווח הזה הוא Starship. טיסות מסלול מוצלחות יעניקו ל-SpaceX נתיב לפריסת התשתית הנדרשת כדי להציב מחשוב AI בחלל, מה שעשוי לפתוח דרך חדשה לגמרי להתגבר על מגבלות החשמל והרשת שמולן עומדים מרכזי נתונים יבשתיים. אנבידיה כבר שותפת חומרה מרכזית, כאשר SpaceXAI משתמשת בטכנולוגיה שלה עבור תשתיות AI יבשתיות ומתכננת להשתמש בה גם במערכות המסלוליות שלה.
לכן, בעוד SpaceX מציעה אי-ודאות גדולה הרבה יותר, היא גם מציעה חשיפה להזדמנות תשתיות AI פוטנציאלית גדולה בהרבה אם התוכניות שלה למחשוב יבשתי ומסלולי יתממשו. השאלה היא יותר האם אילון מאסק יכול להפוך חזון שאפתני לתשתיות AI לעסק שפועל בקנה מידה שונה לחלוטין עד סוף העשור. נראה ש-JR בהחלט חושב שהתוכניות של מאסק יתממשו. "אלא אם אתם מתכוונים להמר נגד אילון מאסק, אני סבור ש-SPCX עדיין נמצאת בשלב מוקדם מאוד בניסיון שלה להחליף את היריבות בתחום ענן ה-AI," אמר המשקיע.
בהתאם לכך, JR מעניק למניה דירוג קנייה.
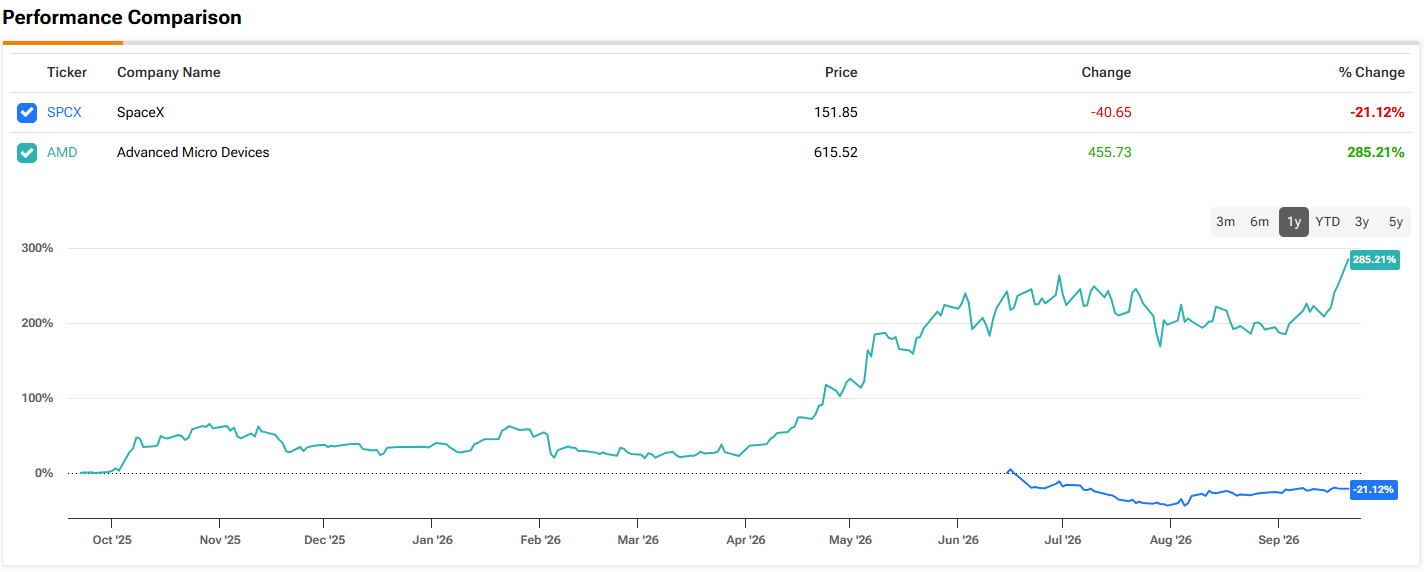
באשר לעמדת וול סטריט לגבי השמות האלה, שתיהן מקבלות תמיכה לא רעה מהאנליסטים. AMD מדורגת קנייה חזקה, אם כי העלייה החדה של המניה (188% מתחילת השנה) משמעותה שמחיר היעד הממוצע של 644.62 דולר מציע אפסייד מתון בלבד של 4%. מנגד, SPCX מחזיקה בדירוג הקונצנזוס של האנליסטים קנייה מתונה, אך היא צפויה לייצר תשואה של 51% ב-12 החודשים הקרובים על בסיס מחיר יעד ממוצע של 232.07 דולר. (ראו תחזית מניית AMD או תחזית מניית SPCX)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של המשקיע המוצג. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי משלכם לפני קבלת כל החלטת השקעה.