תחזית מניית מטא – בנק אוף אמריקה נשאר חיובי אחרי ההצלחה המוקדמת של סוכן ה-AI Muse
מניית סירקל אינטרנט גרופ קלאס א קיבלה עכשיו זרז משמעותי אחרי שבייננס רכשה החזקה של 100 מיליון דולר
תתכוננו לכך שהנפט יגיע ל-150 דולר, מזהיר בנק אוף אמריקה (BAC)
הנפט יורד מתחת ל-100 דולר לאחר שסעודיה חידשה את פעילות צינור המזרח-מערב
מניית AMD עולה בעקבות דיווחים על הגעת זיכרון GDDR7 ל-GPU מסדרת RX
מניית AMD הגיעה לשווי של טריליון דולר – מה הלאה עבור יצרנית שבבי ה-AI?
ארגו פרופרטיז מפרסמת טיוטה סופית לשטר נאמנות אג”ח א’
תחזית מניית אנבידיה: מה האנליסטים הפיננסיים מצפים כרגע (22 בספטמבר)
למה מניית ויקינג תרפיוטיקס מזנקת היום — ומה וול סטריט אומרת
S&P 500 עולה על רקע שמועות על פתיחה מחדש של מצר הורמוז
"זה יכול להכפיל את עצמו", אומר משקיע על מניית מיקרון טכנולוג'י
למה מניית ויקינג תרפיוטיקס (VKTX) עולה היום ב-32%?
מניית AMD מזנקת מעבר ל-615 דולר כששיגעון סוכני ה-AI מניע ביקוש עצום למעבדים
מניית נטפליקס (נטפליקס) יורדת אחרי הורדת דירוג של HSBC וקיצוץ של 21% במחיר היעד. הנה הסיבה
מניית Sofi Technologies מזנקת בכמעט 5% בעקבות השקת סליקה במטבע יציב עם מאסטרקארד (MA)
מניית מטא פלטפורמס עדיין יכולה לעלות יותר ככל ש-Muse AI תופסת תאוצה, אומרת מיזוהו
מניית שופיפיי (SHOP) מזנקת כשהיא מאמצת את Muse AI של מטא בזמן שאמזון חוסמת אותו
מדד דאו ג'ונס מתקדם בזמן שהנפט ממשיך במגמת הירידה
חברת תשתיות מרכזי הנתונים Accelevation דוהרת לקראת הנפקה אמריקאית בשווי של 5.37 מיליארד דולר
״זה כבר לא מה שאתם חושבים״, אומר משקיע על מניית סנדיסק
אירן מציגה סימנים לכוח תמחור, אך נדרשת זהירות
3 מניות חלל עם פוטנציאל עלייה של יותר מ-50%, לפי אנליסטים
האם בנק ישראל בדרך להפחתת ריבית נוספת?
למה פני סטוק Lakeside (QNME) מזנקת היום ב-116%?
למה מניית Sofi Technologies עולה היום — ומה וול סטריט רואה בהמשך
מניית Cantor Equity Partners II Class A מזנקת ב-24% לאחר שקנטור פיצג'רלד קבעה מחיר יעד של 21.20 דולר על רקע בום בטוקניזציה
״הנה תחזית מציאותית״, אומר משקיע מוביל על מניית אנבידיה
טיל הפלקון 9 של ספייס אקס נעשה נדיר יותר. האם מחירי השיגור עלולים לעלות?
מדוע מניית AMD יורדת היום לאחר זינוק של 10% ביום שני, ומה מצפים האנליסטים בהמשך
מיקרון או אנבידיה: לדברי משקיע, מקרה ההשקעה של מניית AI אחת חזק יותר עכשיו
הבום של מיקרון טכנולוג'י (מיקרון) בתחום הבינה המלאכותית עשוי להימשך מעבר למחזור הזיכרונות
משקיעים "שליליים מדי", אומרת BMO על מניית נטפליקס
למה כדאי לעקוב היום, 22 בספטמבר, אחר 3 מניות פני סטוק
מניות חברות הענן החדשות קורוויב, נביוס ו-IREN יורדות על רקע החששות מתמחור מעבדי GPU
החוזים העתידיים על המניות מעורבים לאחר הזינוק החזק של יום שני; מחירי הנפט יורדים
מניית אפל (אפל) מציעה הזדמנות למימוש רווחים אחרי ביצועים חזקים ב-2026
IonQ מרחיבה את פעילותה בדרום קוריאה עם Superion 256 ועסקה בתחום הזיכרון הקוונטי
מניית דורדאש (DASH) עולה למרות "טעות חמורה" בתשלום לנהגים שהסתיימה בהסדר של 131.5 מיליון דולר בניו יורק
מניית RKLB עולה במסחר המוקדם היום, 22 בספטמבר — מה צופים האנליסטים בהמשך
קיסטון אינפרא מגייסת 313 מיליון ש”ח באג”ח סדרה ג’
מדוע מניית מיקרוסופט עולה היום — ומה וול סטריט צופה בהמשך
״חמק מכדור״, אומר משקיע מוביל על מניית נטפליקס
IonQ חותמת על הסכם רב-שנתי עם SDT כדי לחזק את הנוכחות שלה בדרום קוריאה
הסיכונים בשוקי המניות עולים, אבל המשקיעים עדיין לא מתמחרים אותם
די־וייב קוונטום מצרפת את ה-CIO לשעבר של BNP Paribas בזמן שמניית (QBTS) עלתה ב-3.5%
מודל הבעלות העצמית של BIX מאתגר את חוויית כרטיסי הקריפטו המסורתית
למה קתי ווד הימרה על מניית מטא ב-38 מיליון דולר ומכרה קראודסטרייק ב-7 מיליון דולר
תנודתיות באופציות ותנועות הרווחים המשתמעות היום, 22 בספטמבר 2026
מניית CRM: מה המשמעות של רכישת המניות האחרונה של בעל עניין בסיילספורס עבור המשקיעים?
למה מניות אנבידיה, AMD ואינטל תנודתיות היום בטרום מסחר, 22 בספטמבר?
״זה מלכוד 22״, אומרת משקיעה על מניית אמזון
פידליטי בוחנת את החוזים העתידיים – כלי שונה ועשוי להיות יעיל יותר לפיזור התיק בשוק של היום
מניות IONQ, QBTS ו-RGTI מזנקות עם עליית מניות הטכנולוגיה לקראת Quantum World Congress
מימון ישיר מרחיבה את פעילות האשראי: רוכשת 85% מסיגמא סיטי ב-34 מיליון שקל
מניית רוש (RHHBY) עולה בעקבות הבטחת תרופה חדשה להשמנה להפחית חמישית ממשקל הגוף
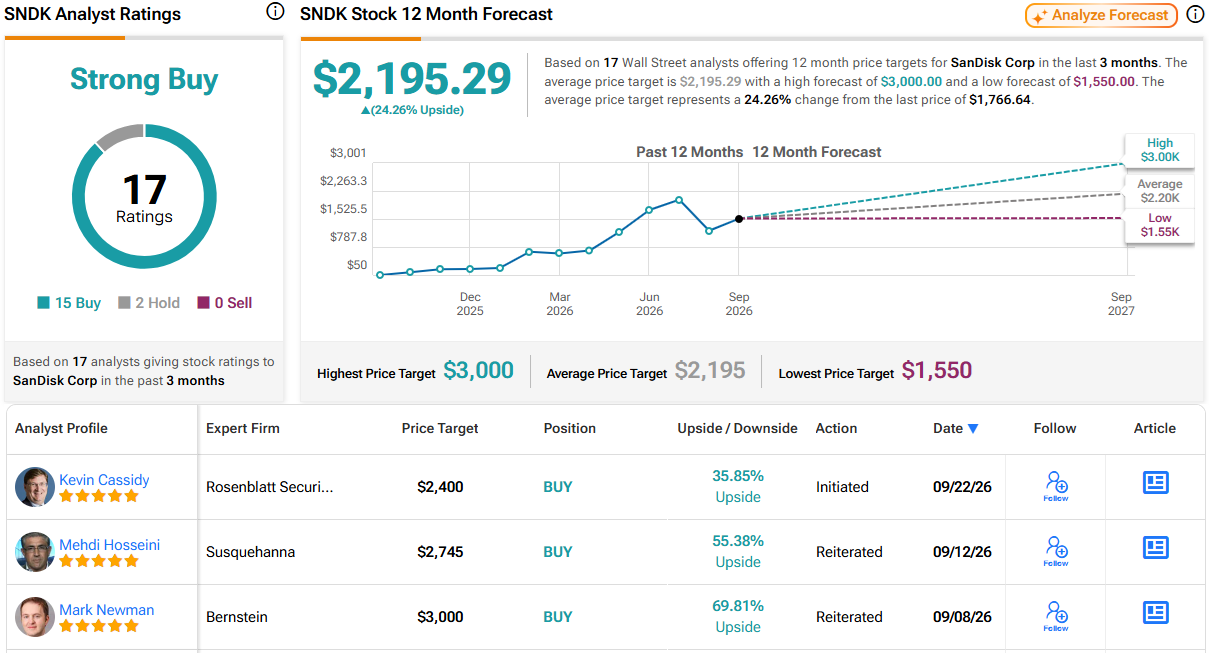
תחזית מחיר מניית סנדיסק — אנליסט רוזנבלט צופה עלייה של 36%: "AI יוצר הזדמנות חדשה עבור SNDK"
מניית לנר עולה לאחר שברקשייר האת'וויי רכשה החזקה בשווי 212.4 מיליון דולר
מניית מטא יורדת קלות היום למרות רכישה של 38 מיליון דולר מצד קתי ווד והעלאות במחירי היעד מצד אנליסטים מובילים
Planet Labs (PL) מכוונת לזינוק בהוצאות הצבאיות באירופה עם מפעל חדש בברלין
בי. ריילי חוזרת על המלצות קנייה ל-IONQ, ל-QBTS ול-RGTI לקראת Quantum World Congress
למה מניות מיקרון טכנולוג'י ו-SKHY יורדות בעוד שסןדיסק עולה בטרום מסחר היום, 22 בספטמבר?
מניית Tencent Hldgs עולה בעקבות מודל תמונות AI חדש שמאתגר את בייטדאנס ועליבאבא
מניית Reddit Class A מזנקת ביותר מ-5% אחרי ניצחון גדול בבית המשפט מול ענקית ה-AI אנתרופיק, שמקפיץ את המניה בוול סטריט
שוק המניות היום, 22 בספטמבר – החוזים העתידיים מעורבים אחרי ראלי בהובלת AI
מניית נובו (NVO): דויטשה בנק הותיר המלצת מכירה, ואומר שאסטרטגיית הצמיחה "מאכזבת בכמה חזיתות"
נופר אנרג’י מקדמת הנפקת מניות בכורה צמיתות לציבור
מניית ארצ'ר אבייישן (ארצ'ר אביאיישן) עלתה ב-3% בזמן שמניות eVTOL זינקו, ובעל עניין בחברה הגיש בקשה למכירה
מניית סאות׳רן (SO) עולה לאחר שגוגל תומכת בשדרוגים גרעיניים בג׳ורג׳יה פאוור
החוזים העתידיים על המניות בארה"ב נותרו יציבים לאחר העלייה במדד S&P 500
עליבאבא חושפת שבב AI חדש בזמן שאנבידיה מתמודדת עם תחרות גוברת בסין
מנכ״ל פאראמונט סקיידנס אומר שהמיזוג עם WBD עשוי להיסגר בתוך ״שבועיים״, והמניות מזנקות
למה מניית גיימסטופ (GME) עלתה ביותר מ-3% במסחר מאוחר ביום שני?
מטא או קראודסטרייק: קתי ווד קונה מניה אחת ב-38 מיליון דולר ומוכרת את השנייה
האנליסט הבכיר של סטיפל צופה לדוח של מיקרון טכנולוג'י (מיקרון) — זה מה שחשוב
החוזים העתידיים על המניות כמעט ללא שינוי לאחר עלייה חדה
מניית מיקרוסופט: BNP צופה צמיחה נוספת ב-Azure כשהמחירים הגבוהים נכנסים לתוקף
מניית AMD הגיעה לשווי שוק של טריליון דולר. האם הראלי שמונע על ידי AI יימשך?
שוק המניות היום: SPY ו-QQQ עלו בעקבות ירידת מחירי הנפט לקראת פגישה אפשרית בין טראמפ לפזשכיאן
למה מניית מטא זינקה ביותר מ-11% היום – 21 בספטמבר, 2026
המניות המובילות בעליות במדד S&P 500 היום, 21/9/26
"תתכוננו למה שמגיע", אומר אנליסט בכיר על מניית ברודקום
מניית פאראמונט סקיידנס (NASDAQ:PSKY) יורדת, המיזוג צפוי לצאת לפועל במסגרת הסכם פשרה
הספקולציות סביב רודסטר של טסלה גוברות לאחר שה-FAA קבעה הגבלת מרחב אווירי עד לגובה 10,000 רגל
מניית פורד (NYSE:F) מתחזקת למרות חילוץ מביך
טראמפ אומר שהוא "רק יעודד AI"
מדוע מניית מודרנה (MRNA) מזנקת היום, 21 בספטמבר?
Grok 4.7 של ספייס אקס גובר על GPT-5.6 Sol בקידוד תוך גביית מחיר נמוך יותר
מניית אינטל (אינטל) מזנקת ביותר מ-12%, ויש לה מספיק שבבים רק למחצית מהלקוחות שלה
מניית מארוול טכנולוג'י גרופ (MRVL) עולה לאחר שמורגן סטנלי העלה את מחיר היעד לקראת יום המשקיעים ב-6 באוקטובר
מניית אמר ספורטס (AS) נבחרה ל'בחירה מובילה' על ידי סיטיגרופ
מניית בואינג (NYSE:BA) עולה; ה-KC-46 עשוי להיות גדול מהצפוי
מניית SpaceX: מדוע דן אייבס חושב שהמיזוג עם טסלה סביר ביותר, עם סיכוי של יותר מ-80%
הסיכויים בפולימרקט: האם AZO ו-KBH יעקפו את תחזיות הרווח מחר?
מניית אליי לילי (LLY) עולה לאחר שהחברה מסרה עדכון על מכירות גלולת ההרזיה
3 קרנות סל מובילות עם פוטנציאל עלייה של יותר מ-10%, שנבחרו על ידי אנליסט AI
״אל תתלהבו יותר מדי״, אומר משקיע על מניית מטא
יצרנית הטבעות החכמות נאסד״ק הגישה מסמכים לקראת הנפקה ראשונית (IPO)
מניית מיקרוסופט (מיקרוסופט) מתחזקת למרות החששות לגבי ChatGPT ונשים במקום העבודה
וולמארט (WMT) מואשמת בהרג קניון הקניות האמריקאי הגדול
מיזוהו חותך את מחיר היעד של מניית קרדו טכנולוג'י גרופ הולדינג. הנה למה הוא עדיין חיובי
מניית אנבידיה (אנבידיה) עולה בעקבות דגשים חדשים בנושא בטיחות של AI פיזי
3 מניות בסיכון גבוה עם פוטנציאל תשואה גבוה של יותר מ-100%, לפי אנליסטים
אמזון (אמזון) חוסמת את Muse AI מקניות באתר שלה
דאו ג'ונס היום: DJIA עולה כשמחיר הנפט יורד מתחת ל-100 דולר; ההערכות להעלאת ריבית נרגעות
מניית טסלה (טסלה) מזנקת כשפיקדונות של 50,000 דולר על הרודסטר חוזרים
מניית מיקרוסופט (מיקרוסופט) יורדת קלות בעקבות פטנט של Xbox לפרסומות בתוך משחקי וידאו
מחיר XRP מזנק לכיוון 1.50 דולר, כאשר הפקדות גדולות של XRP מגיעות לבינאנס בלי לחץ מכירה