החוזים העתידיים על המניות עולים קלות אחרי יום מעורב בוול סטריט
מדוע מניית IonQ זינקה ביותר מ-12% במסחר המאוחר ביום שלישי?
מניית סנדיסק (SNDK) עלתה ב-695% מתחילת השנה – האם האנליסטים צופים עליות נוספות?
אנבידיה או מיקרון: מניית AI אחת נראית מוערכת בחסר, בעוד השנייה בדרך למטה, אומר משקיע מוביל
ג’נריישן קפיטל בוחנת הנפקת אג”ח חדשה מסדרה ה’
אמפא מעדכנת תחזיות לפרויקט חוות השרתים בהר-טוב
מיקרוסופט מקצצת עוד 268 משרות ב-Xbox ומעבירה את Halo לאקטיביז'ן
מיקרון טכנולוג'י (מיקרון) מול AMD: וול סטריט צופה אפסייד של יותר מ-40% במניית שבבי ה-AI הזו
מדוע מניית IonQ מזנקת במסחר המאוחר — ומה מצפה וול סטריט בהמשך
מניות הבנקים צונחות בעקבות חששות חדשים בתחום הבינה המלאכותית: JPM, BAC, C
שוק המניות היום: SPY ו-QQQ עלו אחרי שהנפט ירד מתחת ל-100 דולר; טראמפ הציב אולטימטום לאיראן בעצרת הכללית של האו"ם
אפל עשויה להשיק מתחרה ללא מסך ל-Whoop כבר ב-2028
המניות המובילות בעליות במדד S&P 500 היום, 22/9/26
מדוע מניית רויאל קריביאן קרוזס צנחה היום ומה צופה וול סטריט בהמשך
"כמו הלוויה": מניית פאראמונט סקיידנס (NASDAQ:PSKY) מטפסת מעט כשב-CNN האווירה הופכת לקודרת
העסקה המפתיעה בגרינלנד גורמת למשקיעים לחפש במקום הלא נכון
אילון מאסק מאשר שלטסלה (טסלה) עדיין אין אף גורם שמעוניין ברישוי ל-FSD
מניית פורד (NYSE:F) נחלשת כשפורד מנסה לקרוא ל-Fathom "רכב הרפתקאות"
3 תעודות סל עם פוטנציאל עלייה של 12% או יותר, לפי אנליסט הבינה המלאכותית
טראמפ מאיים ‘להשמיד’ את איראן בעצרת הכללית של האו”ם
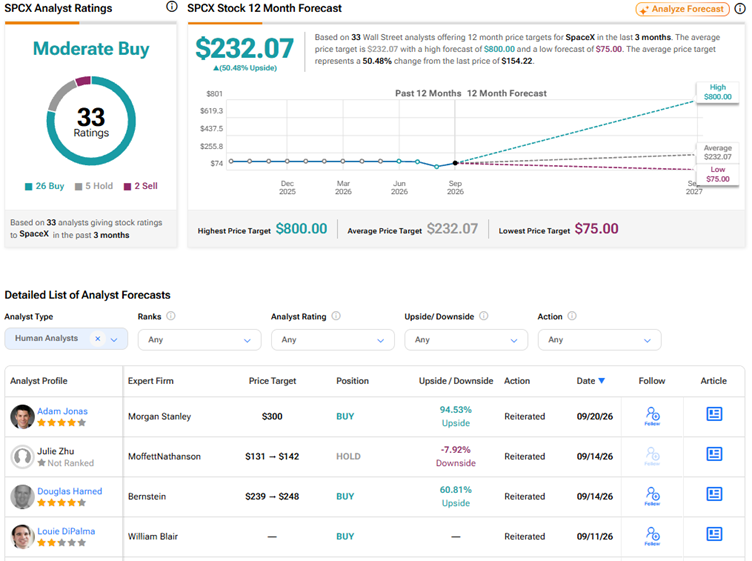
תחזית מניית ספייס אקס (SPCX) – למה האנליסטים נשארים חיוביים לקראת פקיעת החסימה ב-24 בספטמבר
מניית אינטל (אינטל) מטפסת מעט בזמן שהיריבה הגדולה שלה חוצה את רף הטריליון דולר
מניית אפל (אפל) בדרך לסגור לראשונה בשווי שוק של 5 טריליון דולר
אנתרופיק משיקה את מודל Claude Opus 5.5 הזול יותר, לקראת ההנפקה הראשונית
"תתכוננו למה שמגיע בהמשך", אומר משקיע בכיר על מניית ברודקום
מניית בואינג (NYSE:BA) יורדת למרות הזכייה במטוסי המטען 777
האם קוסטקו (COST) תכריז ביום חמישי על דיבידנד מיוחד לאחר דוחות הרבעון הרביעי שלה?
טראמפ מכר מניות אמזון (אמזון) ב-25 מיליון דולר וביצע 1,100 עסקאות נוספות ביולי
טראמפ קורא להסכם בין ארה״ב לאיראן לאחר בחירות האמצע בנובמבר
מניית פלוטון עולה אחרי השקת הליכון מתקפל חדש ב-2,195 דולר כחלק ממהלך ההתאוששות
מיקרוסופט (מיקרוסופט) וקוינבייס משתפות פעולה כדי לעצור רשת פישינג
מדוע מניית פני סטוק דיקוי תרפיוטיקס (DCOY) עולה היום ב-48%?
2 מניות במגמת עלייה עם המלצת קנייה חזקה ופוטנציאל עלייה דו-ספרתי: CIEN ו-JHX
דאו ג'ונס היום: DJIA יורד כשהנפט מוחק את הירידות; העצרת הכללית של האו"ם נפתחת
מניית טסלה (טסלה) מתחזקת בעקבות דירוג חדש של פיץ'
מניית מיקרוסופט (מיקרוסופט) יורדת בעקבות פיטורים ב-Xbox ושינויים באולפנים
מניית ספייס אקס (SPCX) עולה כש-Grok Bot מגיע ל-418,000 משתמשים שבועיים
מניית קוסטקו (COST): אוורקור תומכת בענקית הקמעונאות לקראת דוחות הרבעון הרביעי — אלה הציפיות שלה
״אל תעשו את זה״, אומר משקיע על מניית סטרטג'י
מטא בוחנת תמיכה אנושית עבור סוכן ה-AI מיוז, בזמן שחששות פרטיות מעלים שאלות בקרב משקיעים
מניות מיקרון טכנולוג'י וסאנדיסק ממשיכות לזנק — כך וול סטריט רואה את ההמשך
החששות מבועת AI גוברים: 8 סימנים לכך שהזינוק במניות ה-AI עשוי להתפוצץ בקרוב
מניית דיסני (NYSE:DIS) יורדת לאחר המחלוקת סביב הסכם המנויים באירופה
מניית מיקרון טכנולוג'י (מיקרון) מזנקת ביותר מ-3% למרות הפסקת ייצור שבבי זיכרון GDDR7 בנפח 2GB המשמשים במעבדים הגרפיים מסדרת RTX 50 של אנבידיה
מנכ״ל פלאנטיר מטיל ספק בהנפקת אנתרופיק, בעוד OpenAI ואנתרופיק דנות בבדיקות מודלים
מניית אנבידיה מתקרבת לשווי הנמוך ביותר שלה בעשור, והמנכ"ל מכנה אותה "לא מובנת בצורה קיצונית"
AMD מול SpaceX: מניית AI אחת עכשיו מתנגדת לכוח המשיכה, והשנייה היא ענקית בהתהוות, אומר משקיע מוביל
3 מניות פיננסיות שקיבלו לאחרונה המלצות קנייה ופוטנציאל עלייה של יותר מ-30%
מניית מקדונלד'ס (MCD) עולה כשהחברה מקיימת את 'יום המשקיעים' הראשון שלה זה שלוש שנים
מחיר XRP נצמד מעל רמת תמיכה מרכזית, בעוד Fairshake PAC משיק קמפיין פוליטי בהיקף 30 מיליון דולר
3 תעודות סל מובילות של Vanguard המציעות חשיפה ל-S&P 500 עם פוטנציאל עלייה של יותר מ-15%
אייר בי.אן.בי (ABNB) מרחיבה את פעילות משלוחי המצרכים דרך שותפות עם אינסטקארט
ארצ'ר אבייישן מול Rocket Lab: מניית חלל ותעופה אחת היא קנייה, והשנייה אפילו לא מתקרבת, אומרת משקיעה
נידהאם מתחילה לסקר את מניית באטרפליי נטוורק (BFLY) וצופה אפסייד של 7.18% הודות למערכת אולטרסאונד "ייחודית"
מניית אפל (אפל) עולה כאשר מחשבים ש'זולים יותר ממרכזי נתונים' מתחילים להישלח
למה שוק המניות עולה היום, 22.9.26?
ישראל קנדה מפרסמת דוח הצעת מדף למיזוג עם אקרו
למה סוכן ה-AI Muse של מטא פופולרי כל כך?
מניית קורוויב: אנליסט חמישה כוכבים רואה אפסייד של 76% על רקע התחרות בענן ה-AI
"מה שרואים זה לא מה שמקבלים", אומר אנליסט על מניית אורקל
טת'ר זוכה לתמיכה לאחר שבנקים מרכזיים באירופה מבקשים מבריסל לבטל את כלל MiCA
מניית פאלו אלטו נטוורקס (PANW) יורדת למרות שיתוף פעולה עם Anthropic ו-OpenAI עבור כלי חדש לאבטחת סייבר
מניית אוטוזון (AZO) עולה ב-5% למרות תוצאות כספיות מעורבות
3 תעודות הסל הדיבידנד הטובות ביותר עם תשואות של יותר מ-9%
תחזית מניית מטא – בנק אוף אמריקה נשאר חיובי אחרי ההצלחה המוקדמת של סוכן ה-AI Muse
מניית סירקל אינטרנט גרופ קלאס א קיבלה עכשיו זרז משמעותי אחרי שבייננס רכשה החזקה של 100 מיליון דולר
תתכוננו לכך שהנפט יגיע ל-150 דולר, מזהיר בנק אוף אמריקה (BAC)
הנפט יורד מתחת ל-100 דולר לאחר שסעודיה חידשה את פעילות צינור המזרח-מערב
מניית AMD עולה בעקבות דיווחים על הגעת זיכרון GDDR7 ל-GPU מסדרת RX
מניית AMD הגיעה לשווי של טריליון דולר – מה הלאה עבור יצרנית שבבי ה-AI?
תחזית מניית אנבידיה: מה האנליסטים הפיננסיים מצפים עכשיו (22 בספטמבר)
למה מניית ויקינג תרפיוטיקס מזנקת היום — ומה וול סטריט אומרת
S&P 500 עולה בעקבות שמועות על פתיחה מחדש של מצר הורמוז
"זה יכול להכפיל את עצמו", אומר משקיע על מניית מיקרון טכנולוג'י
למה מניית ויקינג תרפיוטיקס (VKTX) עולה היום ב-32%?
מניית AMD מזנקת מעבר ל-615 דולר כששיגעון סוכני ה-AI מניע ביקוש עצום למעבדים
מניית נטפליקס (נטפליקס) יורדת אחרי הורדת דירוג של HSBC וקיצוץ של 21% במחיר היעד. הנה הסיבה
מניית Sofi Technologies מזנקת בכמעט 5% בעקבות השקת סליקה במטבע יציב עם מאסטרקארד (MA)
מניית מטא פלטפורמס עדיין יכולה לעלות יותר ככל ש-Muse AI תופסת תאוצה, אומרת מיזוהו
מניית שופיפיי (SHOP) מזנקת כשהיא מאמצת את Muse AI של מטא בזמן שאמזון חוסמת אותו
מדד דאו ג'ונס מתקדם בזמן שהנפט ממשיך במגמת הירידה
חברת תשתיות מרכזי הנתונים Accelevation דוהרת לקראת הנפקה אמריקאית בשווי של 5.37 מיליארד דולר
״זה כבר לא מה שאתם חושבים״, אומר משקיע על מניית סנדיסק
אירן מציגה סימנים לכוח תמחור, אך נדרשת זהירות
3 מניות חלל עם פוטנציאל עלייה של יותר מ-50%, לפי אנליסטים
האם בנק ישראל בדרך להפחתת ריבית נוספת?
למה פני סטוק Lakeside (QNME) מזנקת היום ב-116%?
למה מניית Sofi Technologies עולה היום — ומה וול סטריט רואה בהמשך
מניית Cantor Equity Partners II Class A מזנקת ב-24% לאחר שקנטור פיצג'רלד קבעה מחיר יעד של 21.20 דולר על רקע בום בטוקניזציה
״הנה תחזית מציאותית״, אומר משקיע מוביל על מניית אנבידיה
טיל הפלקון 9 של ספייס אקס נעשה נדיר יותר. האם מחירי השיגור עלולים לעלות?
מדוע מניית AMD יורדת היום לאחר זינוק של 10% ביום שני, ומה מצפים האנליסטים בהמשך
מיקרון או אנבידיה: לדברי משקיע, מקרה ההשקעה של מניית AI אחת חזק יותר עכשיו
הבום של מיקרון טכנולוג'י (מיקרון) בתחום הבינה המלאכותית עשוי להימשך מעבר למחזור הזיכרונות
משקיעים "שליליים מדי", אומרת BMO על מניית נטפליקס
למה כדאי לעקוב היום, 22 בספטמבר, אחר 3 מניות פני סטוק
מניות חברות הענן החדשות קורוויב, נביוס ו-IREN יורדות על רקע החששות מתמחור מעבדי GPU
החוזים העתידיים על המניות מעורבים לאחר הזינוק החזק של יום שני; מחירי הנפט יורדים
מניית אפל (אפל) מציעה הזדמנות למימוש רווחים אחרי ביצועים חזקים ב-2026
IonQ מרחיבה את פעילותה בדרום קוריאה עם Superion 256 ועסקה בתחום הזיכרון הקוונטי
מניית דורדאש (DASH) עולה למרות "טעות חמורה" בתשלום לנהגים שהסתיימה בהסדר של 131.5 מיליון דולר בניו יורק
מניית RKLB עולה במסחר המוקדם היום, 22 בספטמבר — מה צופים האנליסטים בהמשך
מדוע מניית מיקרוסופט עולה היום — ומה וול סטריט צופה בהמשך
״חמק מכדור״, אומר משקיע מוביל על מניית נטפליקס
הסיכונים בשוקי המניות עולים, אבל המשקיעים עדיין לא מתמחרים אותם
מימון ישיר מרחיבה את פעילות האשראי: רוכשת 85% מסיגמא סיטי ב-34 מיליון שקל