
מחפשים מניות שנשארו מתחת לרדאר? האנליסטים המובילים של אופנהיימר מצביעים על 2 שמות בדירוג ‘קנייה חזקה’
- אופנהיימר סבורה שמשקיעים לא צריכים לנטוש מניות למרות התנודתיות בשוק, וממליצה להתמקד בפיזור ובמניות איכות שלא קיבלו מספיק תשומת לב, כמו Astrana Health ו-Vishay, ששתיהן נהנות מדירוג קונצנזוס של האנליסטים קנייה חזקה.
- Astrana Health הציגה צמיחה חזקה בהכנסות וברווח למניה, עם דגש על מגזר Care Partners ומחיר יעד של 53 דולר ל-ASTH, בעוד Vishay נהנית מרוח גבית מ-AI, מרכזי נתונים ותשתיות תעשייתיות, עם מחיר יעד של 42 דולר ל-VSH.

השווקים היו תנודתיים לאחרונה, כאשר כוחות שליליים וחיוביים פועלים במקביל. בצד השלילי, לחצי אינפלציה מתמשכים – כאשר מדד ה-PCE המועדף על הפד עמד על 3.7% – הובילו את הפד להעלות את הריבית ב-0.25% השבוע, העלאה ראשונה מאז 2023, גם כשחלק ממדדי האינפלציה הראו סימני הקלה בחודשים שקדמו לכך.
בצד החיובי נמצאת עונת הדוחות של הרבעון השני, שסיפקה סבב נוסף של הפתעות חיוביות: כ-86% מחברות S&P 500 עקפו את תחזיות הרווח למניה, בעוד שקצב צמיחת הרווחים השנתי עבר את 50% – הקצב החזק ביותר מאז הרבעון השני של 2021, אם כי חלק גדול מהחוזקה הזו היה מרוכז במספר מצומצם של מניות ענק.
זו סיטואציה מבלבלת, אבל אסטרטג ההשקעות הראשי של אופנהיימר, ג'ון סטולצפוס, סבור שמשקיעים עדיין לא צריכים לצאת מהמניות.
“אנחנו ממשיכים להמליץ למשקיעים לטווח הבינוני והארוך לא לקנות אוטומטית כל ירידה בזמן תנודתיות בשוק, אלא דווקא לחפש את ‘התינוקות שנזרקים עם המים’ במהלך ירידות בשוק. לדעתנו, פיזור השקעות עם דגש על איכות נשאר המפתח להשגת תוצאות חיוביות,” ציין סטולצפוס.
כמה מהאנליסטים המובילים של אופנהיימר פועלים לפי ההמלצה הזו – במיוחד בחלק של הפיזור. הם ממליצים על מניות שלעתים קרובות לא זוכות לתשומת לב, אבל גם נהנות מדירוג קונצנזוס של האנליסטים ‘קנייה חזקה’ בוול סטריט. בואו נבחן אותן מקרוב, בעזרת נתונים מפלטפורמת TipRanks, וגם סקירה של הערות האנליסטים של אופנהיימר.
Astrana Health (ASTH)
הראשונה היא Astrana Health, אחת מתוך חברות רבות שמקדמות רשתות של “טיפול מבוסס ערך”. Astrana Health משתמשת בשילוב של טכנולוגיית AI וניהול רפואי מסורתי כדי לעזור לשפר את הפרודוקטיביות של רופאים ואת תוצאות הטיפול במטופלים. החברה נבנתה מנקודת המבט של הרופאים, ופועלת בגישה שמעמידה את הרופא במרכז הניהול הרפואי, עם מחויבות להעניק טיפול איכותי וממוקד מטופל. Astrana Health משתמשת בפלטפורמה קניינית כדי לחבר בין רופאים, לתמוך בספקי שירות ולשפר את תוצאות המטופלים, במטרה לשפר את הערך לכל בעלי העניין במערכת הבריאות.
מבחינת מספרים, הפעילות של Astrana Health משמעותית. החברה מתגאה בלמעלה מ-20,000 ספקי שירות ברשתות שלה, המשרתים כ-1.5 מיליון מטופלים. הרשת הרחבה של החברה כוללת רשתות של ספקי שירות מסונפים, ארגוני שירותי ניהול ומרפאות טיפול משולב. במסגרת אלה, ובמיוחד האחרונה, מטופלים יכולים לקבל טיפול ראשוני, טיפול מומחה ושירותי טיפול נלווים.
במבט עמוק יותר על המודל העסקי של Astrana Health, ניתן לראות שהחברה פועלת דרך שלוש יחידות ליבה. אלה כוללות את Care Partners, Care Delivery ו-Care Enablement. הראשונה מטפלת בתיאום וברשתות של ספקים עצמאיים, ומאפשרת להם להרחיב שירותים בתחום הטיפול מבוסס הערך תוך לקיחת חוזים עם נשיאת סיכון פיננסי. Care Delivery כוללת הפעלת מוקדי שירות קליניים כמו מרפאות רפואה ראשונית, מרכזים רב-תחומיים ושירותי בריאות בבית. המטרה כאן היא לייעל את החוויה של כל מטופל. Care Enablement מכסה את הצד הטכנולוגי של החברה, עם תשתית מבוססת AI לניתוח נתונים ותמיכה אדמיניסטרטיבית. Astrana Health פועלת ביותר מתריסר מדינות בארה"ב, כולל שווקים גדולים כמו פלורידה, טקסס וקליפורניה, וגם שווקים בצמיחה כמו ג'ורג'יה ואריזונה.
מבט על דוח הרבעון השני של 2026 של החברה מראה ש-Care Partners, מגזר הפעילות שממוקד ברופאים, הוא בבירור הליבה של החברה. ההכנסות הכוללות, שעמדו על 972.5 מיליון דולר, עלו ב-49% לעומת השנה שעברה – אבל רכיב Care Partners לבדו הגיע ל-932.8 מיליון דולר. חשוב לציין שההכנסות הכוללות היו נמוכות ב-12.7 מיליון דולר מהצפי. בשורה התחתונה, הרווח למניה לפי GAAP עמד על 0.40 דולר, לעומת 0.19 דולר ברבעון השני של 2025, והוא עקף את התחזית ב-5 סנט למניה.
Astrana Health משכה את תשומת לבו של אנליסט 5 הכוכבים של אופנהיימר, מייקל וידרהורן, שמציג את הרקע ומסביר למה לדעתו יש כאן בסיס מוצק לצמיחה.
“כמובילה בשוק הטיפול מבוסס הערך, שצומח במהירות, Astrana Health נמצאת, לדעתנו, בעמדה טובה ליהנות מהצמיחה הזו דרך הרחבת הנוכחות שלה והתמקדות בהסדרי סיכון מלא. Astrana Health נהנית מחסמי כניסה חזקים בזכות טכנולוגיה קניינית מונעת בינה מלאכותית ועשרות שנות ניסיון שנצברו בניהול קשרים הכוללים נשיאת סיכון. לחברה יש הצעת צמיחה אטרקטיבית, שמונעת מהעמקת החדירה שלה למודל הסיכון ומהשווקים שעדיין לא נוצלו,” אמר האנליסט.
משם, וידרהורן ממשיך ומציג תמונה חיובית לגבי עתיד המניה, תוך שהוא מצביע על כמה מנועי צמיחה פוטנציאליים.
“אנחנו רואים כמה הזדמנויות צמיחה אטרקטיביות במודל: 1) העברת חברים להסדרי סיכון מלא, 2) התרחבות לאזורים גיאוגרפיים חדשים, 3) יצירת מינוף תפעולי גדול יותר, ו-4) ביצוע רכישות אסטרטגיות. סיכון מלא מהווה חלק לא פרופורציונלי מההכנסות, עם 43% מהחברים ו-81% מההכנסות. זה עלה מ-28% מהחברים ו-60% מההכנסות בשנתיים האחרונות, בעקבות מאמצי ההנהלה לקדם את מודל הסיכון המלא...”
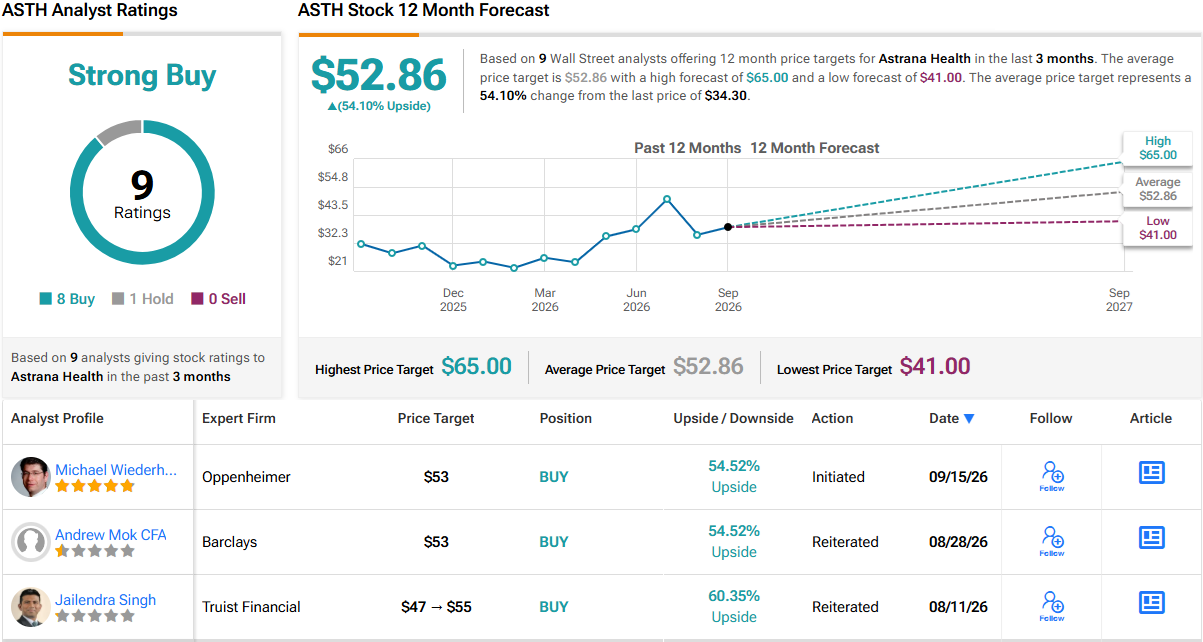
כאשר הוא מתרגם את עמדתו לגבי Astrana Health למספרים, וידרהורן נוקט עמדה חיובית ברורה. הוא מדרג את המניה כקנייה (כלומר, קניה), וקובע מחיר יעד של 53 דולר, שמצביע על פוטנציאל עלייה של 54% ב-12 החודשים הקרובים. (לצפייה בביצועי העבר של וידרהורן, לחצו כאן)
זה תואם היטב גם את התמונה הכוללת בוול סטריט לגבי מניית ASTH. למניה יש 9 סקירות אנליסטים עדכניות, והחלוקה של 8 המלצות קנייה מול החזק אחת תומכת במלואה בדירוג הקונצנזוס של האנליסטים קנייה חזקה. המניה נסחרת כעת ב-34.30 דולר, ומחיר היעד הממוצע, שעומד כעת על 52.86 דולר, כמעט זהה לזה של וידרהורן. (ראו תחזית מניית ASTH)
Vishay Intertechnology (VSH)
נעבור עכשיו לעולם הטכנולוגיה, שבו Vishay היא שחקנית מרכזית בתחומי המוליכים למחצה הדיסקרטיים והרכיבים האלקטרוניים הפסיביים. התחום הראשון כולל פריטים כמו דיודות, מיישרים, MOSFETs, אופטואלקטרוניקה ומעגלים משולבים נבחרים; התחום השני כולל נגדים, משרנים וקבלים. כל הרכיבים האלה הם חלק מחיי היומיום שלנו – הם משמשים במכשירים וציוד אלקטרוני רגיל, וגם במגוון רחב של שווקים, כולל תעשייה, ייצור, מחשוב, רכב, טלקום, ביטחון וחלל, התחום הרפואי וספקי כוח. Vishay מיצבה את עצמה גם כמובילה טכנולוגית וגם כ“חנות אחת” לחלקים ורכיבים חיוניים.
לחברה יש פריסה גלובלית, עם פעילות בארה"ב, אירופה, אסיה והמזרח התיכון. הפעילות של Vishay כוללת ייצור והפצה, ולחברה יש מקום יסודי בתחום הכללי של מעגלים אלקטרוניים. החברה פועלת כבר יותר מ-60 שנה, וממוקמת במלוורן, פנסילבניה, לא רחוק מפילדלפיה ובמרכז המסדרון של החוף המזרחי שכולל את ניו יורק וושינגטון.
עבור חברה כמו Vishay, ההתרחבות של AI ושל תשתית מרכזי הנתונים הנלווית אליו הייתה רוח גבית. קווי המוצרים של Vishay קשורים ישירות למרכזי נתונים, ומשמשים במערכות במתח גבוה ובצפיפות הספק גבוהה. בנוסף, התרחבות תעשייתית חדשה, באוטומציה של מפעלים ובתשתיות רשת חכמה, סיפקה גם היא תמיכה לחברה. ההכנסות של Vishay עלו בשנה האחרונה, והחברה סיימה את הרבעון השני האחרון עם צבר עבודה של 6.1 חודשים, לעומת 4.9 חודשים בסוף השנה שעברה.
ברבעון השני של השנה דיווחה Vishay על הכנסות לפי GAAP של 888.6 מיליון דולר. למרות עלייה של יותר מ-16% לעומת השנה שעברה, הנתון הזה היה גם נמוך ב-6.47 מיליון דולר מהציפיות. הרווח למניה non-GAAP של יצרנית הטכנולוגיה עמד על 19 סנט, ועקף את התחזית ב-5 סנט למניה.
כריסטופר גלין, עוד אחד מהאנליסטים המובילים של אופנהיימר – שמדורג בין 2% העליונים מבין עמיתיו – רואה ב-AI אחד ממנועי הצמיחה המבניים המרכזיים שתומכים בסיפור של Vishay.
“אנחנו חושבים שמגמות מבניות מרכזיות בצפיפות הספק, מתח גבוה, השקעות ב-AI ובמרכזי נתונים, A&D, וחשמול ואלקטרוניזציה תומכות בצמיחה אורגנית ארוכת טווח צפויה של יותר מאחוזים חד-ספרתיים גבוהים... אנחנו מאמינים שהתחזית שלנו ל-2028 מאזנת בין סיכון מחזורי פחות צפוי לבין הסתברויות לעלייה, ביחס למומנטום הביצוע האסטרטגי של VSH, אם המגמות המאקרו-כלכליות הרחבות ימשיכו לתמוך גם בממדים הטרנספורמטיביים האלה וגם במנועים המבניים סביב הפונקציונליות של מוצרי VSH. עם מכירות חזויות ל-2026 של 3.71 מיליארד דולר, עלייה של 21% (כולן מפעילות הליבה), אנחנו מאמינים של-VSH יש את אחד הפורטפוליואים הרחבים ביותר בשילוב של רכיבים פסיביים (52% ממכירות המחצית הראשונה של 2026) ומוליכים למחצה דיסקרטיים (48%), דרך שישה מגזרי מוצרים. באמצעות Vishay 3.0, שנבנתה וטופחה תחת המנכ"ל ג'ואל סמג'קל וסמנכ"ל הכספים דייב מקונל, החברה ממשיכה ליישם ולהפיק יותר ויותר תועלת מאסטרטגיות והשקעות טרנספורמטיביות,” ציין גלין.
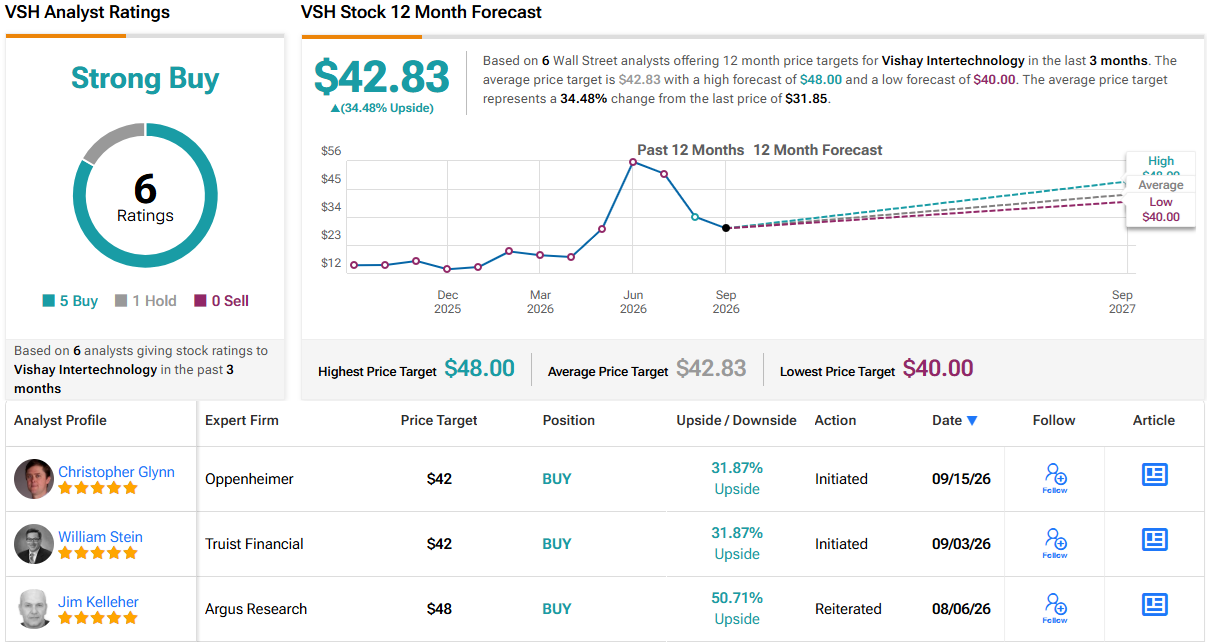
ביחד, הגורמים האלה תומכים בדירוג קנייה של גלין על מניית VSH. מחיר היעד שלו, 42 דולר, מצביע על פוטנציאל עלייה של 32% בשנה הקרובה. (לצפייה בביצועי העבר של גלין, לחצו כאן)
מאחורי דירוג הקונצנזוס של האנליסטים קנייה חזקה עומדות 6 סקירות אנליסטים, כולל 5 המלצות קנייה והמלצת החזק אחת. המניה נסחרת כעת ב-31.85 דולר, בעוד שמחיר היעד הממוצע של 42.83 דולר משקף פוטנציאל עלייה של 34.5% בשנה הקרובה. (ראו תחזית מניית VSH)
הצהרת אחריות: הדעות המובעות במאמר זה הן אך ורק של האנליסטים המצוטטים. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.