
מניית ברודקום (AVGO) יורדת למרות הצמיחה ב-AI. אני חיובי
- הכנסות ה-AI של ברודקום זינקו ב-221% ל-16.7 מיליארד דולר ברבעון האחרון, והחברה ממשיכה ליהנות מביקוש חזק לשבבי AI מותאמים אישית ולפתרונות תקשורת, לצד תחזית ל-230 מיליארד דולר בהכנסות AI עד שנת הכספים 2028.
- לצד הצמיחה, ברודקום מתמודדת עם ריכוז סיכון גבוה אצל מספר קטן של לקוחות ולחץ על שיעור הרווח הגולמי, אך בוול סטריט היא עדיין זוכה לדירוג קנייה חזקה עם פוטנציאל עלייה של 52.93% ב-12 החודשים הקרובים.

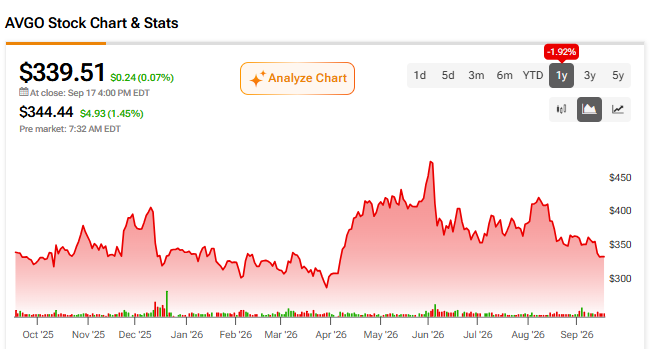
מניית ברודקום (AVGO) ירדה ב-1.92% במהלך השנה האחרונה, למרות עלייה בהכנסות המדווחות מבינה מלאכותית (AI). זאת, בזמן שתעשיית המוליכים למחצה רשמה צמיחה חסרת תקדים באותה תקופה. ברודקום היא אחת מחברות המוליכים למחצה הגדולות בעולם. היא מספקת שבבי AI מותאמים אישית, שבבי תקשורת, פתרונות תשתית ארגוניים ותוכנות סייבר.
אני חיובי לגבי ברודקום, משום שהכנסות ה-AI שלה צמחו ב-221% לעומת השנה הקודמת ברבעון האחרון והגיעו ל-16.7 מיליארד דולר. נוסף על כך, הוק טאן, נשיא ומנכ"ל ברודקום, צופה 230 מיליארד דולר בהכנסות מ-AI עד שנת הכספים 2028.
ברודקום נותנת עדיפות לחוב ולתשלומי דיבידנד
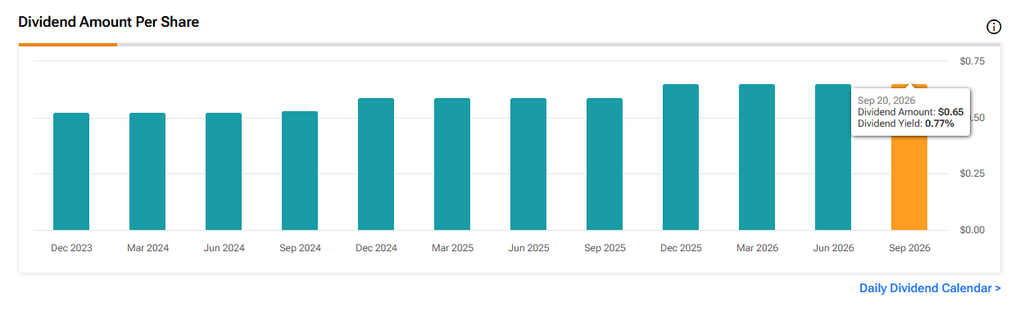
ברבעון השלישי של שנת הכספים 2026, ברודקום דיווחה על הכנסות כוללות של 29.6 מיליארד דולר. מתוך הסכום הזה, 13.7 מיליארד דולר הפכו לתזרים מזומנים חופשי, שכיסה תשלום דיבידנד של 3.1 מיליארד דולר והפחתת חוב של 5.6 מיליארד דולר באותו רבעון. ההתמקדות בתשלומי דיבידנד ובהפחתת חוב, בזמן שמתחרות משקיעות באופן כבד בתחומים אחרים, מצביעה על כך שההנהלה נותנת עדיפות לתשואת בעלי המניות ולמאזן בריא, לצד ניצול ההזדמנות ב-AI.
הצמיחה של XPU בברודקום
הצמיחה של ברודקום קשורה בחלקה ל-XPUs שלה, שהם שבבי AI מותאמים אישית שהחברה מתכננת סביב הצרכים של לקוח מסוים. באפריל 2026, ברודקום חתמה על הסכם ארוך טווח לאספקת דורות עתידיים של יחידות עיבוד Tensor (TPUs) ושבבי תקשורת ל-AI עבור גוגל (גוגל) עד 2031.
בשיחת המשקיעים האחרונה, טאן אמר: “Anthropic בדרך להפוך ללקוח ה-XPU הגדול ביותר שלנו ב-2027”, כאשר OpenAI צפויה להיות השנייה בגודלה עד 2028. XPUs מהווים 73% מהכנסות ה-AI וכ-41% מסך ההכנסות. זה מצביע על כך שהצמיחה של ברודקום בטווח הקרוב תלויה במהירות שבה הלקוחות שלה יוכלו לפרוס יכולות מחשוב.
לעומת זאת, הכנסות מתקשורת AI צמחו גם הן ביותר מ-150% (פי 2.5) לעומת השנה הקודמת. מכיוון שהחברה רושמת הכנסות ממוליכים למחצה בתוך אותו סגמנט כמו XPUs, היא לא באמת מגוונת את ההכנסות הרחק מהתחום הזה. עם זאת, היא כן מגוונת את בסיס הלקוחות שלה. שבבי מיתוג כמו Tomahawk ומוצרי תקשורת אופטית יכולים לשמש בכל מרכז נתונים של AI, כולל כאלה שנבנו סביב יחידות עיבוד גרפי של אנבידיה (אנבידיה), ולא סביב המאיצים של ברודקום עצמה. כך נוצר לחברה מקור הכנסה נוסף, שלא תלוי באותן שש מעבדות חזית שעליהן נשען עסק ה-XPU.

הסיכונים המרוכזים של ברודקום
למרות שהשותפויות עם חברות hyperscalers הן מנוע מרכזי להכנסות, הן גם מרכזות את הסיכון של ברודקום סביב מספר קטן של לקוחות. חמשת הלקוחות הגדולים ביותר היוו 55% מהכנסות הרבעון השלישי, לעומת כ-40% בתקופה המקבילה בשנה הקודמת. גם מכירות ישירות ללקוח אחד היוו 50% מההכנסות נטו ברבעון. המשמעות היא שהצמיחה, המשא ומתן על המחירים ולוחות הזמנים של הפריסה תלויים בכמה לקוחות בודדים. אם אחד מהם ייסוג, זה עלול לפגוע בהכנסות בטווח הקצר.
לא פחות חשוב, סמנכ"לית הכספים איימי תיונר אמרה בשיחת המשקיעים: “אנו מצפים ששיעור הרווח הגולמי המאוחד שלנו ברבעון הרביעי יהיה כ-73%, ירידה מ-78% לפני שנה.” מכיוון ש-XPUs, שנושאים שיעור רווח גולמי נמוך יותר מתוכנות תשתית, הפכו לחלק גדול יותר מסך ההכנסות, התמהיל הזה לוחץ כלפי מטה על שיעור הרווח הגולמי המאוחד. לאור העובדה שזה צפוי להימשך עד שנת הכספים 2028, ייתכן ששיעור הרווח הגולמי יירד עוד יותר. זה עלול להשפיע על המניה אם המשקיעים יתמקדו יותר ברווח הגולמי מאשר ברווח התפעולי.
לבסוף, יש ויכוח מתמשך לגבי האטת קצב הפיתוח של AI במעבדות החזית. בספטמבר 2026, מנכ"ל Anthropic, דריו אמודיי, פרסם פוסט בבלוג שבו קרא להאט את קצב הפיתוח של AI, תוך ציון סיכונים הקשורים לבטיחות ולשליטה. אמנם זו הייתה רק דעה, אבל מניות השבבים הגיבו בשלילה, והוסיפו אי-ודאות לסיפור ה-AI. ברודקום אינה חברת מרכזי נתונים, אבל לקוחות שבבי ה-AI שלה צריכים שמרכזי הנתונים ייבנו ויפעלו כדי לפרוס את ה-XPUs שהם קונים. האטה רחבה יותר בתעשייה עלולה להשפיע על הכנסותיה, אם תוכניות הפריסה של hyperscalers יתעכבו או יצומצמו.
הסיכונים עבור ברודקום בהחלט מעוררי דאגה. עם זאת, אני נשאר חיובי. לחברה יש הסכם מתמשך לאספקת סיליקון מותאם אישית עם אפל (אפל) עד 2031, שלפי הערכות אנליסטים מהווה כ-20% מההכנסות השנתיות. ברודקום גם רשמה בממוצע תשואה על ההון המושקע (ROIC) של 14.8% בשלוש השנים האחרונות, לעומת ROIC שלילי של 0.27%- אצל Marvell (MRVL). זה מרמז שלחברה יש רקורד של יצירת ערך על כל דולר שמושקע בה.
בנוסף, בעוד שמכפיל הרווח העתידי לפי GAAP של ברודקום נראה גבוה יותר, סביב פי 36, בגלל הפחתה חשבונאית שאינה במזומן הקשורה לרכישת VMware, מכפיל הרווח העתידי non-GAAP שלה עומד על 29.12 בלבד. זה מייצג הנחת שווי משמעותית לעומת המכפיל המתואם העתידי של Marvell, שעומד על 54.53, ומציע למשקיעים צמיחה במחיר סביר לאור היקף הכנסות ה-AI הגדול של ברודקום.
ברודקום בוול סטריט
מבחינת וול סטריט, לברודקום יש דירוג קונצנזוס של האנליסטים של קנייה חזקה, המבוסס על 27 המלצות קנייה, שלוש המלצות החזק, ואפס המלצות מכירה. מחיר היעד הממוצע של ברודקום, 519.21 דולר, משקף פוטנציאל עלייה של 52.93% לעומת המחיר הנוכחי של 339.51 דולר ב-12 החודשים הקרובים.

השורה התחתונה
תעשיית המוליכים למחצה ידועה כמחזורית ותנודתית, אבל ברודקום היא אחת הנהנות המרכזיות מהביקוש לכוח מחשוב עבור AI. בהתחשב במצבה הפיננסי, אני נשאר חיובי לגבי התחזית העתידית שלה, ואני מאמין שמחיר היעד שקבעו האנליסטים בוול סטריט מצביע על הכיוון הנכון.