
המהלך הבא של אלפאבית A תלוי בהוצאות ה-AI שלה
- אלפאבית A מציגה צמיחה חזקה בפרסום ובענן, אבל המניה ירדה מהשיאים בגלל הוצאות הון עצומות של 195–205 מיליארד דולר, תזרים מזומנים חופשי שלילי, והיעדר נראות ברורה לגבי התשואה מהשקעות ה-AI.
- הכותב נשאר חיובי על גוגל עם דירוג קנייה, משום שסימנים מוקדמים כמו צמיחה חזקה בענן, שיפור בשולי הרווח וצבר הזמנות גדול עשויים בהמשך להפוך לתזרים מזומנים ולתמוך בחזרה לשיאים.

המהלך הבא של אלפאבית A (גוגל) תלוי בהוצאות של ענקית הטכנולוגיה על בינה מלאכותית (AI). התזה סביב אלפאבית A נמצאת עכשיו בין שני כוחות. מצד אחד, הביקוש ל-AI בבירור נמצא בצמיחה חזקה. מצד שני, הרבה יותר קשה לראות מה תהיה התמורה הכלכלית. החברה האם של גוגל צריכה עכשיו להראות, בפירוט רב יותר, מה כמעט 200 מיליארד דולר של הוצאות יכולים באמת לייצר.
גם עם צמיחה דו-ספרתית בפרסום וזינוק של 82% בפעילות הענן, גוגל עדיין נמוכה בשיעור דו-ספרתי מהשיאים של מאי. השוק מתקשה לעכל הוצאות הון עצומות, תזרים מזומנים חופשי שלילי, ונראות מוגבלת לגבי מה כל ההוצאות על AI באמת יניבו.
למרות שהגורמים האלה משאירים אותי מעט זהיר כרגע, החדשות הטובות יותר הן שיש כמה סימנים מוקדמים, במיוחד בצמיחת הענן, בשולי הרווח ובצבר ההזמנות. אם השיפורים האלה יתחילו להופיע בתזרים המזומנים, ייתכן ש-גוגל לא תצטרך תרחיש מושלם כדי לחזור לשיאים שלה. זה משאיר אותי חיובי ותומך בדירוג קנייה.
למה גוגל ירדה מהשיאים שלה
אלפאבית A כבר אינה החברה השנייה בגודלה בעולם לפי שווי שוק, כפי שהייתה כאשר המניה הגיעה לשיא כל הזמנים של 408.61 דולר באמצע מאי. נכון לכתיבת שורות אלה, המניה ירדה בכ-15%.
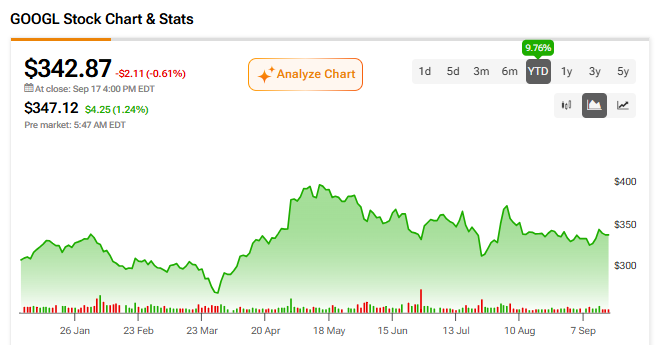
עם זאת, לירידה הזו כמעט אין קשר לחולשה בנתוני הפעילות. למעשה, המצב כמעט הפוך. ברבעון השני, אלפאבית A דיווחה על צמיחה של 14.4% בהכנסות הכוללות מפרסום לעומת השנה שעברה, בעוד שהכנסות הענן זינקו ב-82%. הירידה האחרונה מהשיאים קשורה הרבה יותר לכך שהשוק מטיל ספק בעלות של הצמיחה הזאת.
אלפאבית A העלתה שוב את תחזית הוצאות ההון שלה ל-2026, וכעת מצפה להוציא בין 195 מיליארד דולר ל-205 מיליארד דולר. במקביל, החברה דיווחה על תזרים מזומנים חופשי שלילי של 5.9 מיליארד דולר, לראשונה בתולדותיה. הנתון הזה לבדו הוריד את מניית גוגל ב-7% ביום המסחר שלאחר הפרסום.

וכאילו זה לא הספיק, אלפאבית A גם הודיעה על הנפקת מניות בהיקף של כ-84.75 מיליארד דולר בין שיא כל הזמנים שלה לבין היום. עיכובים בפיתוח ה-AI של Gemini ושינויים משמעותיים בהנהלה ב-DeepMind לא ממש עזרו לסנטימנט. במקום זאת, הם העלו חששות לגבי הביצוע דווקא בזמן שההוצאות מזנקות.
צמיחה לבדה כבר לא מספיקה ל-גוגל
כדי ש-גוגל תוכל לעשות ניסיון נוסף לחזור לשיאי כל הזמנים שלה, כבר לא מספיק בעיניי שהחיפוש והענן ימשיכו לצמוח. השוק צריך להתחיל לראות תשואות אמיתיות על כמעט 200 מיליארד דולר של הוצאות הון. חשוב עוד יותר, המשקיעים צריכים נראות טובה יותר לגבי מה כל ההוצאות האלה על AI באמת מייצרות.
כרגע, אלפאבית A בעיקר נותנת למשקיעים אינדיקציות עקיפות ל-תשואה על ההשקעה. היא לא חושפת מדדים כמו הכנסות מ-AI, תשואה על ההון המושקע ב-AI, תקופות החזר, או תשואה לכל דולר של הוצאות הון. במקום זאת, המשקיעים צריכים להסתמך על סימנים כמו צמיחת הכנסות הענן של יותר מ-80% לעומת השנה שעברה, ל-24.8 מיליארד דולר. גם שולי הרווח התפעוליים של הענן קפצו מ-20.7% ל-35.6%. בתיאוריה, זה סימן חזק לכך שהצמיחה הקשורה ל-AI מגיעה עם מינוף תפעולי, ולא רק עם הכנסות שנקנו באמצעות הוצאות כבדות.

אינדיקציה שימושית נוספת היא צבר ההזמנות של הענן. הוא הגיע לכ-514 מיליארד דולר, עלייה של יותר מ-50 מיליארד דולר לעומת הרבעון הקודם. אלפאבית A מצפה להכיר במעט יותר ממחצית הסכום הזה במהלך 24 החודשים הקרובים.
בעיניי, זה כנראה ה-KPI שתומך בצורה הטובה ביותר בתוכנית הוצאות ההון העצומה. הוא מראה שכבר יש ביקוש משמעותי בחוזים, שיכול לספוג חלק מהקיבולת שנבנית עכשיו.
הביקוש ל-AI הוכח, אבל התשואות עדיין לא
עד כה, אלפאבית A עשתה עבודה הרבה יותר טובה בהוכחת העובדה שהביקוש ל-AI אמיתי, מאשר בהצגת כך שהביקוש הזה ייצר תשואות מספיק חזקות על ההון המושקע.
מבחינתי, הסימן הראשון לשינוי צריך להופיע בדוח תזרים המזומנים. ברבעון השני, תזרים המזומנים התפעולי גדל בכ-11.3 מיליארד דולר לעומת השנה שעברה, בעוד שהוצאות ההון עלו בכ-22.5 מיליארד דולר. אלפאבית A צריכה להראות שיצירת המזומנים מתחילה להדביק את קצב ההשקעות ולתמוך בהתאוששות בתזרים המזומנים החופשי, לאו דווקא להוציא פחות.
הגורם השני הוא הכלכלה של פעילות הענן. עם צמיחה של 82% בהכנסות הענן והתרחבות בשולי הרווח, אלפאבית A חייבת עכשיו לנהל את הפחת והוצאות התשתית שנכנסים, בלי לפגוע ברווחיות הזאת.
מה יידרש כדי ש-גוגל תחזור לשיאים שלה
גוגל נסחרת כיום סביב 342.87 דולר. חזרה לשיא כל הזמנים של 408.61 דולר משמעה אפסייד של כ-19.13% נכון ל-17 בספטמבר. קונצנזוס הרווח למניה (EPS) לשנת 2027 עומד על כ-14.84 דולר, מה שמציב את המניה במכפיל רווח עתידי של כ-23.11. בשיא כל הזמנים, לפי אותה תחזית EPS, גוגל הייתה נסחרת במכפיל של כ-27.5.
זה משאיר שלושה מסלולים אפשריים. הראשון הוא תמחור מחדש בלי שינויים בתחזיות הרווח. זה ידרוש שהשוק יקבל שוב מכפיל של כ-27.5. אם אלפאבית A תספק במקום זאת EPS גבוה בכ-10% מהקונצנזוס, או בערך 16.31 דולר, אז אותו מחיר מניה של 408.61 דולר ישקף מכפיל מתון יותר של 25.1. לבסוף, בלי שום התרחבות במכפיל בכלל, ה-EPS יצטרך להגיע לכ-17.56 דולר, כלומר אלפאבית A תצטרך להכות את תחזיות הקונצנזוס בצורה מהותית.
עם זאת, אני לא חושב שאלפאבית A צריכה אחד משני התרחישים הקיצוניים כדי לחזור לשיאים שלה. מסלול ריאלי יותר כנראה נמצא איפשהו באמצע: עדכוני רווח כלפי מעלה, בזמן שהשקעות ה-AI מתחילות להפוך לתזרים מזומנים, יחד עם נרמול מסוים במכפיל.
האם גוגל היא קנייה, לפי אנליסטים בוול סטריט?
הקונצנזוס על מניית אלפאבית A נשאר חיובי מאוד, עם דירוג כולל של קנייה חזקה. הדירוג הזה מבוסס על 28 המלצות אנליסטים, כולל 24 המלצות קנייה וארבע המלצות החזק. מחיר היעד הממוצע של גוגל עומד על 427.08 דולר, מה שמרמז על אפסייד של כ-24.56% מהרמות הנוכחיות.

הדרך חזרה לשיאים חדשים
חלק גדול ממה שיכול להחזיר את אלפאבית A לשיאים חדשים תלוי בנראות לגבי השאלה אם כמעט 200 מיליארד הדולר שלה בהוצאות הון יכולים לייצר תשואות שמצדיקות את ההוצאה. למרות שהראיות עדיין לא משכנעות לגמרי, יש כמה סימנים מוקדמים, במיוחד מצד הביקוש, עם צמיחה חזקה בהכנסות הענן, התרחבות בשולי הרווח וצבר הזמנות גדול.
במכפיל של כ-23.11 על רווחי 2027, אני גם לא חושב ש-גוגל צריכה תוצאה מושלמת. שיפור מסוים ברווח, יחד עם נראות טובה יותר בתזרים המזומנים החופשי, יכולים להספיק כדי לתמוך בתמחור מחדש מתון ולהחזיר את השיאים להישג יד. זה מספיק מבחינתי כדי להישאר חיובי ולדרג את גוגל כ-קנייה.