מניית פורד (NYSE:F) יורדת כשדגם ה-F-150 של 2027 נחשף
3 מניות צמיחה עם פוטנציאל עלייה של יותר מ-30% שכדאי לקנות השבוע, לפי אנליסטים
לפי נתון זה, הפד כמעט בוודאות יעלה מחר את הריבית
למה מניית וולג'יסטיקס הלת' (MEDS) מזנקת היום בכמעט 200%?
מניית אמזון (אמזון) יורדת ביום שלישי – הנה הסיבה
מניית אינטל (אינטל) עולה כחלק מפלטפורמות ה-Edge AI של ASRock Industrial
טארגט (TGT) תאתגר את אירוע מבצעי הסתיו של אמזון
מניית אינסטקארט (CART) צונחת בעקבות שמועות על שותפות בין DoorDash ל-Costco
מניית בואינג (NYSE:BA) עולה בעקבות מספר חוזי הגנה
מניית רובינהוד מרקטס (HOOD) יורדת ב-4% לאחר ששני עובדים הואשמו בהונאה
הסיכויים בפולימרקט: האם לנר (LEN) ו-FedEx (FDX) יעקפו את תחזיות הדוחות מחר?
מניית קרניבל (CCL) יורדת ב-2% לקראת דוח הרבעון השלישי של 2026
מניית ג'נרל מוטורס (GM) יורדת לאחר שיצרנית הרכב מזהירה מפני מכירות חלשות יותר
ריביאן מול לוסיד: מניית רכב חשמלי אחת נראית יותר כמו הטסלה הבאה, לדברי משקיע
בלקברי תדווח על תוצאות הרבעון השני בשבוע הבא – מי מחזיק במניית [BB]?
מניית קוקה קולה (KO) יורדת למרות תוכנית להשקיע 10 מיליארד דולר בארה"ב עד 2030
ג’נריישן קפיטל מפרסמת דוח רבעוני בפורמט iXBRL בפיילוט
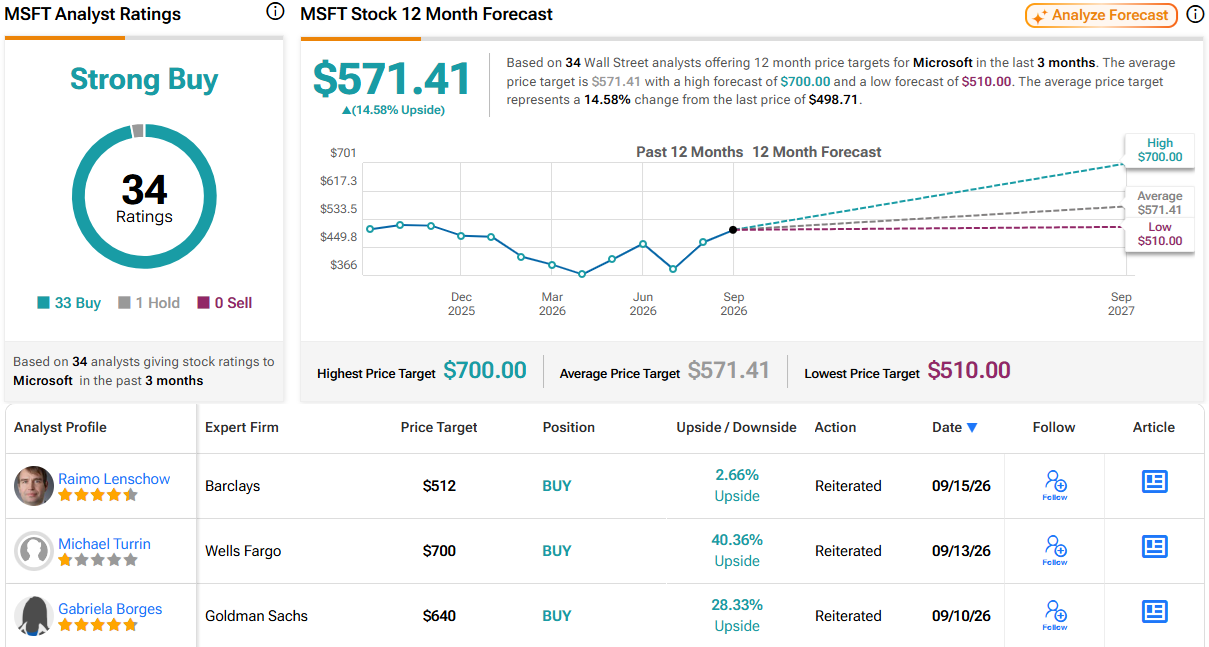
מניית מיקרוסופט (מיקרוסופט) יורדת כשהיא מתקנת תיקונים
דאו ג'ונס היום: מדד DJIA נחלש כש תשואת אג"ח האוצר ל-10 שנים מגיעה ל-5%; הנפט עולה
מניית מיקרון טכנולוג'י (מיקרון) עולה לאחר חשיפת מודול DDR5 חדש בנפח 512GB למרכזי נתונים של AI
מניית טסלה (טסלה) עולה לאחר שמתברר שסייברקאבים הם סביבה ללא ילדים
וולמארט מציגה תוכנית בתי מרקחת חדשה לשיפור הבריאות באזורים הכפריים בארה״ב
מניית ווסטרן דיגיטל (WDC) ירדה למרות התוכניות להדגיש את צורכי אחסון הנתונים של AI בפסגת תשתיות ה-AI
מניית קוואלקום (QCOM) מזנקת לאחר ש-StoneX חזרה על דירוג קנייה, כש"החשיפה למרכזי נתונים מתרחבת"
החשיפה ל-SpaceX (SPCX) הופכת לנגישה יותר עם בחירת המניה החדשה של מורגן סטנלי
מטא פלטפורמס (מטא) משיקה שירות מנוי ל-AI כשהיא מבקשת להפיק רווח מהטכנולוגיה
מניית קומקאסט (NASDAQ:CMCSA) יורדת לאחר ש-UBS הפחית את מחיר היעד
מחבר 'אבא עשיר אבא עני' רוברט קיוסאקי אומר שהמפולת הגדולה ביותר בהיסטוריה של שוק המניות כבר החלה
למה מניית דל טכנולוג'יז עולה היום, 15 בספטמבר?
OpenAI משתפת פעולה עם Anthropic ו-DeepMind של גוגל בצעדי בטיחות לבינה מלאכותית
3 המניות הטובות ביותר לקנייה השבוע עם אפסייד של יותר מ-140%, לפי אנליסטים
כדאי לקנות את מניית קוקה קולה (KO) כדי להתגונן מתנודתיות בשוק, אומר UBS
סיילספורס מרחיבה את מהלך ה-AI עם סימנס בתחומי המכירות והשירות התעשייתי
מניית אנבידיה (אנבידיה) עולה בעקבות אימוץ טכנולוגיית AI בבתי חולים
תחזית ETF VTI להיום — מה הניתוח הטכני אומר עכשיו (15 בספטמבר)
"נכנסת לשלב הקריטי," אומר משקיע על מניית אינטל
יצרנית שבבי מרכזי הנתונים אלטרה מציגה תוכניות להנפקה של 2 מיליארד דולר
מניית צ'ארלס שוואב (SCHW) עולה לאחר שהנכסים החדשים נטו הגיעו לשיא חודשי
3 קרנות סל דיבידנד שנבנו כדי לספק תשואה של יותר מ-10% וצמיחה של יותר מ-20%
למה שוק המניות יורד היום, 15/9/26?
קיסטון אינפרא מפרסמת טיוטת שטר נאמנות לאג”ח סדרה ג’
מניית Enova International (ENVA) צנחה כמעט ב-25% בעקבות רכישה שלא יצאה לפועל
מניית אליי לילי (LLY) קיבלה דירוג קנייה חדש לאחר שמכירות תרופת ההרזיה מאיצות
3 מניות טכנולוגיה בדירוג קנייה חזקה עם אפסייד של יותר מ-60%, לפי אנליסטים
מטא מתכוננת לשבבי AI מתוצרת עצמית למרכזי נתונים כדי להפחית את התלות בחומרה של אנבידיה ולהוזיל את עלויות האנרגיה
3 קרנות סל להכנסה מאופציות שמציעות תשואות חלוקה של יותר מ-96%
האם הפד יעלה מחר את הריבית?
מניית SoundHound AI Class A יורדת ב-10% בחודש: למה אנליסטים רואים אפסייד של 90% בהמשך
״לא השאלה אם, אלא מתי״, אומר משקיע בכיר על מניית מיקרוסופט
הפנטגון מדווח על חשבון מלחמה מול איראן של 33.4 מיליארד דולר, בזמן שזינוק במחירי הדלק עולה למשקי בית אמריקאיים יותר מ-800 דולר לכל אחד
תחזית מחיר מניית מיקרון טכנולוג'י — מה האנליסטים מצפים לקראת הדוחות ב-30 בספטמבר
החשיפה ל-SpaceX (SPCX) הופכת לנגישה יותר עם בחירת המניה החדשה של מורגן סטנלי
קרסו מוטורס: סמנכ”ל הכספים מממש אופציות למניות
אורקל מול אדובי: מניית תוכנה אחת בתחום ה-AI היא קנייה, והשנייה בעייתית מדי, אומרת גולדמן זאקס
מניית סקולר רוק (SRRK) ירדה ביותר מ-7% בעקבות עדכון בטיחות של ה-FDA
חדשות מיזוגים ורכישות: גראב רוכשת נתח שליטה במלווה האסייתית מבוססת ה-AI אטום פייננשל ב-1.49 מיליארד דולר
דאו ג'ונס יורד כשהתשואה ל-10 שנים מטפסת לשיא של 19 שנה
וולס פארגו מורידה את תחזית S&P 500 ל-7,700 כשהסיכונים הפוליטיים והלחץ על מניות הטכנולוגיה מעיבים על תחזית הצמיחה
מניית Rocket Lab Usa (RKLB) עולה היום, 15 בספטמבר — אלה הגורמים לכך
"מצאו את האיזון", אומר משקיע על מניית נטפליקס
תחזית מניית אורקל – הפיטורים מתרחבים בזמן שהאנליסטים נשארים חיוביים
למה מניית פני סטוק Veea זינקה היום ב-90%?
ב-IBI מתחילים לסקר את מניות הגז: למי יש אפסייד של יותר מ-23%?
"יותר תמורה לכסף", אומר משקיע על מניית אלפאבית C
3 פני סטוק עם מחזורי מסחר גבוהים, 15 בספטמבר
הישראלים הוציאו 1.46 מיליארד שקל בערב החג: יותר לחופשות, פחות בסופר
עסקת ה-AI של Crusoe ו-Perplexity מדגישה את הביקוש לשבבי GB300 של אנבידיה
מניית בלקברי (BB) ערוכה לתזוזה של כמעט 14% אחרי דוחות הרבעון השני בשבוע הבא
אנבידיה ומיקרון: האטה בבינה המלאכותית תעניש מניית AI אחת יותר מהשנייה, אומר משקיע
מחיר XRP יורד ל-1.40 דולר למרות שמנכ"ל ריפל ושר האוצר האמריקאי מאחדים כוחות כדי לדרוש מהסנאט להעביר את חוק Clarity
למה מניות הקריפטו HOOD ו-COIN יורדות היום בטרום מסחר, ומי מחזיק בהן?
מניית נובו נורדיסק (NVO) יורדת למרות המיתוג מחדש ל'נובו' — הנה הסיבה
ג׳יי פי מורגן נהנית מריביות גבוהות יותר, אבל צמיחת הרווחים מאטה
מאסק משאיר את הדלת פתוחה למיזוג בין טסלה ל-SpaceX בזמן שמניות טסלה ו-SPCX יורדות
למה מניות הטכנולוגיה גוגל, מיקרוסופט, אמזון יורדות היום בטרום מסחר, 15 בספטמבר?
"פודה את הצ'קים", אומר משקיע על מניית אנבידיה
הנשיא טראמפ התקשר למנכ"ל אנבידיה ג'נסן הואנג בשידור חי על הבמה כדי לדחות את החששות מבטיחות בינה מלאכותית כתרמית; מניית אנבידיה ירדה ב-3.4%
סיטיגרופ מזהירה: סיכוני בטיחות ב-AI עלולים לאיים על הראלי במניות; מסמנת את אמזון, גוגל, מטא, מיקרוסופט
מניות השבבים ל-AI אנבידיה, AMD, אינטל וברודקום מתאוששות היום בטרום מסחר. מה מניע את ההתאוששות?
הצניחה ב-IPO של Unitree בשווי 30 מיליארד דולר מובילה את סין להדק את הרגולציה על יצרניות רובוטים דמויי אדם
כך השקיע הציבור בתשפ”ו: המיליארדים שזרמו למדדים והפספוס הגדול
הרבעון הראשון של אורקל (ORCL) עדיין לא הוכיח את הערך של מסע ההוצאות שלה
קריאות ההאטה של OpenAI ו-Anthropic מציבות את ההוצאות העצומות על AI במוקד
מניית מיקרון טכנולוג'י עולה אף שעובדים בטייוואן דחו שכר בשווי 68 חודשי עבודה ודורשים חלוקת רווחים
תנודתיות באופציות ומהלכי הרווחים המשתמעים היום, 15 בספטמבר 2026
HOOD, MSTR, COIN: מניות הקריפטו יורדות לקראת ההצבעה בסנאט על חוק CLARITY
סיטיגרופ בוחרת את '5 מניות הזיכרון המובילות' שלה לגל ה-AI הבא
'הופכת לחיונית למשימה,' אומר משקיע על מניית דל
סטארט-אפ שבבי ה-AI יוקליד מכוון להדיח את אנבידיה כשהוא מגייס 200 מיליון אירו במימון חדש
מניית קוואלקום (QCOM) יורדת לאחר שהמתחרה MediaTek הקדימה אותה עם שבב הסמארטפונים הראשון ב-2 ננומטר
מנכ"ל AMC תוקף את טוקני המניות כ"הון מזויף". מנכ"ל רובינהוד משיב בהצעת הטבות
למה מניות שבבי הזיכרון מיקרון טכנולוג'י, SanDisk, SK Hynix ו-WDC מתאוששות היום אחרי המימוש של יום שני, 15 בספטמבר
קתי ווד מוכרת ב-34.5 מיליון דולר מניות של גוגל, AMD, פלנטיר ו-אמזון; וקונה שוב את מטא פלטפורמס
מיזוהו רואה הזדמנות קנייה ב-5 מניות שבבים. למי יש את פוטנציאל העלייה הגבוה ביותר?
למה מניית אורקל נופלת בטרום מסחר היום, 15 בספטמבר?
המרוץ לחלל מתחמם — ואנליסט אחד אומר לקנות את 2 המניות האלה
מניית בלום אנרג'י (BE) יכולה להתגבר על החששות מהאטה ב-AI
הוויכוח על האטה ב-AI הקפיץ את מניות התוכנה, כש-(MNDY) זינקה ב-10.7%
שוק המניות היום, 15 בספטמבר – החוזים העתידיים יורדים כשהתשואה על אג"ח האוצר חוצה את 5%, והעלאת ריבית מתקרבת
OpenAI רוכשת את סטארטאפ הדימות Glass Imaging ב-300 מיליון דולר, כשהדחיפה שלה לחומרת AI מתרחבת
מניית גוגל יורדת לאחר שגם חוקר לשעבר ב-DeepMind מזהיר כי 'ל-AI יש פוטנציאל להרוג את כולנו'
טראמפ דוחה רגולציית AI מחמירה יותר, בזמן שאנבידיה וביג טק ניצבות מול סיכון להאטה ב-AI
מניית בנק אוף אמריקה (BAC) יורדת בעקבות תחזית חלשה לרבעון השלישי — האם מגיעה האטה רחבה יותר?
חוזים עתידיים על המניות יורדים כשההימורים על העלאת ריבית של הפד עולים, ומחירי הנפט מטפסים
מניית ברודקום (AVGO) עלתה במסחר מאוחר לאחר שהמנכ״ל דחה חששות מהאטה בבינה מלאכותית
וויימו מכוונת להשקה בטוקיו ב-2027 במסגרת התרחבות גדולה של שירות הרובוטקסי
XRP מזנק ב-4.7% ל-1.40 דולר לאחר שהנשיא טראמפ תומך בהעברת חוק Clarity ההיסטורי בסנאט
ממקור מוסמך או הסטרי: נבואת יום הדין של ה-AI