
המרוץ לחלל מתחמם — ואנליסט אחד אומר לקנות את 2 המניות האלה
- אנליסט Berenberg מייקל פילאטוב ממליץ על קנייה של שתי מניות חלל, RKLB ו-ASTS, על רקע צמיחת כלכלת החלל, ירידת עלויות השיגור והתרחבות הביקוש מצד ממשלות ושווקים מסחריים.
- Rocket Lab Usa מציגה צבר הזמנות והכנסות ברמות שיא עם דירוג קנייה וקונצנזוס של קנייה חזקה, בעוד AST SpaceMobile בונה רשת סלולרית מבוססת חלל עם צבר הכנסות משמעותי, שותפויות רחבות ודירוג קונצנזוס של קנייה מתונה.

פעם, "המרוץ לחלל" היה התחרות האסטרטגית הגדולה בין ארה"ב לברית המועצות על השליטה בשמיים. המעצמות תכננו ובנו לוויינים, קפסולות מאוישות, חלליות מסלול ותחנות חלל לשהייה ממושכת, ונאס"א אף שלחה את נחתות אפולו כדי להנחית בני אדם על הירח.
היום המרוץ לחלל מתחמם שוב, אבל בצורה שונה מאוד. כן, הממשלות עדיין מעורבות — תוכנית Artemis של נאס"א מכוונת לירח, לרוסים יש חללית מילוט מסוג Soyuz שעוגנת בתחנת החלל הבינלאומית, ולכוחות נוספים כמו האיחוד האירופי, סין והודו יש תוכניות חלל רחבות היקף. אבל ההבדל האמיתי — וחלק גדול מהחדשנות — מגיע משחקנים מסחריים שפועלים לצד סוכנויות החלל הממשלתיות.
בקיץ האחרון, SpaceX של אילון מאסק הפכה לציבורית בהנפקה הראשונית הגדולה ביותר אי פעם בוול סטריט. החברה פורצת דרך בתחום הטילים הגדולים הרב-פעמיים, וכבר עשתה היסטוריה עם משימות של טיל Falcon 9 וקפסולת Crew Dragon, ששוגרו באופן פרטי ו/או מומנו ציבורית.
עם זאת, SpaceX היא רק הגדולה ביותר בקבוצה הולכת וגדלה של חברות שיגור חלל פרטיות. חברות קטנות יותר משגרות לוויינים, מפתחות טכנולוגיות טילים חדשות, ובאופן כללי מטלטלות את התעשייה. כפי שאמר מוקדם יותר החודש אנליסט Berenberg מייקל פילאטוב: "ירידת עלויות השיגור אפשרה יקום השקעות שצומח במהירות, שבו אנחנו רוצים להחזיק בצווארי הבקבוק וביישומי הדאון-סטרים המבודלים. קריסת עלויות השיגור דחפה את כלכלת החלל מעבר ל-500 מיליארד דולר ב-2025, והיא בדרך לעבור את רף טריליון הדולר עד 2030. בטווח הקרוב, תקציבי הביטחון והריבונות מספקים ביקוש עם סיכון מופחת בזמן שהשווקים המסחריים מתרחבים, ואנחנו מאמינים שכוח התמחור נמצא אצל מעט ספקי השיגור המוכחים ובעלי קצב השיגור הגבוה, אם כי בטווח הארוך יותר הערך עובר לדאון-סטרים, ליישומים שיכולים להתרחב כמעט ללא עלות שולית. אנחנו מעדיפים יכולות שיגור משולבות אנכית ויכולות קונסטלציה מבודלות/ריבוניות שלא ניתן לשכפל בקלות."
פילאטוב ממשיך וממליץ למשקיעים לקנות שתי מניות חלל — חברות שייהנו ממרוץ חלל חם יותר. פתחנו את מאגרי הנתונים ב-TipRanks כדי לבחון אותן מקרוב; הנה הפרטים וההערות של פילאטוב.
Rocket Lab Usa (RKLB)
Rocket Lab Usa, המניה הראשונה ברשימת הבחירות של Berenberg, היא חברת שיגור חלל בשווי של כ-37.5 מיליארד דולר, עם טיל מוכח, רב-פעמי, למטענים קטנים שזמין ללקוחות, צבר עבודות עמוק ומעמד מוביל בקרב חברות השיגור המסחריות בנישה של מסלול לווייני נמוך (LEO). החברה מתמחה, נכון לעכשיו, בהפעלת רכבי שיגור רב-פעמיים כדי להכניס מטענים קטנים למסלול — יכולת מפתח, משום שהיא מסייעת להרחיב את קונסטלציות הלוויינים ההולכות וגדלות שמקיפות את כדור הארץ.
כמו כל חברה מצליחה, Rocket Lab Usa בנתה את הפעילות שלה סביב הצרכים של בסיס הלקוחות שלה. היא מספקת שירותי שיגור חיוניים לחברות בתחומים כמו תקשורת לוויינית, תקשורת ודימות, והפכה גם לקבלנית חשובה עבור סוכנויות ממשלתיות שונות. לכל הלקוחות האלה יש צרכים ייחודיים משלהם — אבל טכנולוגיית הטילים של Rocket Lab Usa יכולה לתת מענה למטענים השונים שלהם.
הכלי המרכזי של החברה כיום הוא הטיל Electron, אחד מכלי השיגור הנפוצים ביותר בתעשיית החלל בשוק האמריקאי. Electron, שיכול לשאת מטען של עד 300 קילוגרם, ביצע עד היום 95 שיגורים, כולל 16 בשנת 2026. Rocket Lab Usa מפעילה 3 אתרי שיגור, ומתגאה בכך שטיסות Electron הציבו יותר מ-265 לוויינים בבטחה במסלול.
כלי הרכב האחרים של החברה כוללים פרויקט פלטפורמת ניסוי בשם HASTE, קיצור של Hypersonic Accelerator Suborbital Test Electron. HASTE מיועד לבדיקת מערכות תת-מסלוליות מהירות, ויכול לשאת מטען של 700 קילוגרם. לחברה יש גם פרויקט נוסף בשלבי פיתוח מתקדמים, טיל Neutron, שנועד לשאת מטענים גדולים, עד 13,000 קילוגרם, למסלול לווייני נמוך. המפרט של הטיל כולל אפילו יכולת שיגור בין-פלנטרית, לשיגור מטענים של 1,500 קילוגרם למאדים או לנוגה. עם זאת, צריך לציין ש-Rocket Lab Usa דחתה לאחרונה את השיגור הראשון המתוכנן של Neutron; בעוד שבעבר הוא תוכנן להמשך השנה, החברה אומרת כעת שה-Neutron הראשון יימסר לאתר השיגור במהלך הרבעון הרביעי של 2026, כשהשיגור נקבע לתחילת השנה הבאה. כמו Electron, גם Neutron מתוכנן להיות כלי רב-פעמי.
נקודה נוספת שראויה לציון לגבי Rocket Lab Usa היא שהחברה דיווחה על צבר עבודות ברמת שיא בסוף הרבעון השני של 2026 — בסך 2.36 מיליארד דולר, עלייה של 137% לעומת השנה הקודמת. זו אינדיקציה ברורה גם להצעת השירותים החזקה של Rocket Lab Usa וגם להתרחבות הכללית של תעשיית שיגורי החלל הפרטית.
באותו דוח לרבעון השני, גם ההכנסות של Rocket Lab Usa דווחו ברמת שיא — 234 מיליון דולר. השורה העליונה עלתה ב-62% לעומת השנה הקודמת והכתה את התחזית ביותר מ-3 מיליון דולר. בשורה התחתונה, Rocket Lab Usa מציגה הפסד נקי — דבר שאינו חריג בקרב חברות מובילות הקשורות לטכנולוגיה מתקדמת — אבל ה-EPS לפי GAAP של (0.08-) דולר ייצג שיפור לעומת הפסד של 13 סנט למניה שדווח ברבעון השני של 2025. השורה התחתונה ברבעון השני של 2026 הייתה בהתאם לציפיות.
האנליסט פילאטוב, בסקירה שלו כאן עבור Berenberg, מציין של-Rocket Lab Usa יש מודל עסקי חזק, צבר משמעותי להישען עליו וקטליזטור איכותי בטווח הקרוב. הוא כותב: "אנחנו רואים באינטגרציה אנכית בין שיגור, ייצור ויישומים את השילוב בעל הערך הרב ביותר בחלל, עם אופציונליות שאינה משתקפת במכפיל הכותרתי. כאשר השיגור הוא בבירור צוואר בקבוק בתעשייה, כפי שניתן לראות בהזמנות הייעודיות המוקדמות ל-Neutron ובצבר של Electron, יחד עם פוטנציאל לעלייה בהערכות תחום מערכות החלל מהצנרת התוכניתית, מגוון רחב של אפיקי צמיחה ביישומים וצוות בהובלת המייסד שהוכיח שוב ושוב את יכולתו לבצע ולהרחיב את השוק הפוטנציאלי שלו, אנחנו מאמינים ש-Rocket Lab Usa היא אולי הנכס ארוך הטווח המשכנע והמבודל ביותר להחזקה בסקטור החלל, במיוחד כאשר המתחרה הציבורית הקרובה ביותר שלה, SpaceX, מזדהה יותר ויותר עם נושא ה-AI. אנחנו מכירים בסיכון הביצועי ובמכפיל הגבוה מאוד, והיינו קונים/מוסיפים בעת תנודתיות."
העמדה של מומחה Berenberg לגבי Rocket Lab Usa היא בבירור חיובית, וההערות שלו תומכות בדירוג קנייה, בעוד שמחיר היעד של 83 דולר משקף פוטנציאל עלייה של 33% למניה בשנה הקרובה. (לצפייה ברקורד של פילאטוב, לחצו כאן.)
למניית RKLB יש דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה בוול סטריט, על בסיס 17 סקירות עדכניות שכוללות 14 המלצות קנייה מול 3 המלצות החזק. מחיר המניה הוא 62.55 דולר, ומחיר היעד הממוצע של 110.13 דולר מצביע על פוטנציאל עלייה חיובי אף יותר מזה שפילאטוב מציע, בשיעור של 76%. (ראו תחזית מניית RKLB.)

AST SpaceMobile (ASTS)
אזורי קליטה סלולרית מתים הם כאב ראש גדול בעולם של היום, והמניה הבאה שנבחן, AST SpaceMobile, פועלת כדי לשנות את זה. החברה בונה רשת סלולרית בפס רחב מבוססת חלל, שנועדה להיות נגישה דרך סמארטפונים רגילים ומסוגלת לענות על הצרכים של לקוחות מסחריים וממשלתיים כאחד.
הליבה של הרשת של AST היא קונסטלציית לווייני BlueBird שלה, עם אלפי אנטנות שמסוגלות לספק גם קישוריות 4G וגם 5G. המטרה היא לחבר יותר מ-6 מיליארד מנויי מובייל ברחבי העולם. כדי להשיג זאת, AST יצרה שותפויות גלובליות עם יותר מ-60 ספקיות רשת סלולרית, ומשלבת את הטכנולוגיה שלה כדי לאפשר מעבר חלק בין אנטנות קרקעיות לבין לווייני BlueBird בחלל.
הגרסה הנוכחית של רשת הלוויינים של AST היא Next-Generation BlueBird, לוויין עם מבנה אנטנה בשטח של 2,400 רגל רבועה, שתומך ברוחב פס עיבוד של עד 10 Ghz ובמהירויות שיא של יותר מ-150 Mbps לכל תא כיסוי. זה מספיק כדי לתמוך במיליוני חיבורים יומיים, כולל שיחות קול ווידאו, יחד עם הודעות טקסט וסטרימינג.
בדוח הרבעון השני של 2026, AST ציינה כי BlueBird 17 עד BlueBird 46 נמצאים בבנייה — "בשלבים שונים של ייצור והרכבה", כפי שהחברה ניסחה זאת — וכי צבר ההכנסות הגיע ל-1.3 מיליארד דולר, על בסיס הכנסות חוזיות עם לקוחות מסחריים ועם ממשלת ארה"ב.
לצד הצבר הזה, החברה דיווחה על הכנסות של 31.5 מיליון דולר, סכום שסימן עלייה עצומה לעומת התקופה המקבילה אשתקד, על בסיס עמידה באבני דרך של הממשל הפדרלי וביצוע מסירות של שערי גישה. כמו Rocket Lab Usa לעיל, גם AST מציגה הפסד נקי — אבל ה-EPS לפי GAAP של (0.77-) דולר ברבעון סימן הידרדרות חדה לעומת (0.41-) דולר שדווחו ברבעון השני של 2025, והיה החמצה של התחזיות ב-0.48 דולר. ראוי לציין של-AST היו 2.7 מיליארד דולר במזומן ובנכסים נזילים שווי מזומן נכון ל-30 ביוני השנה.
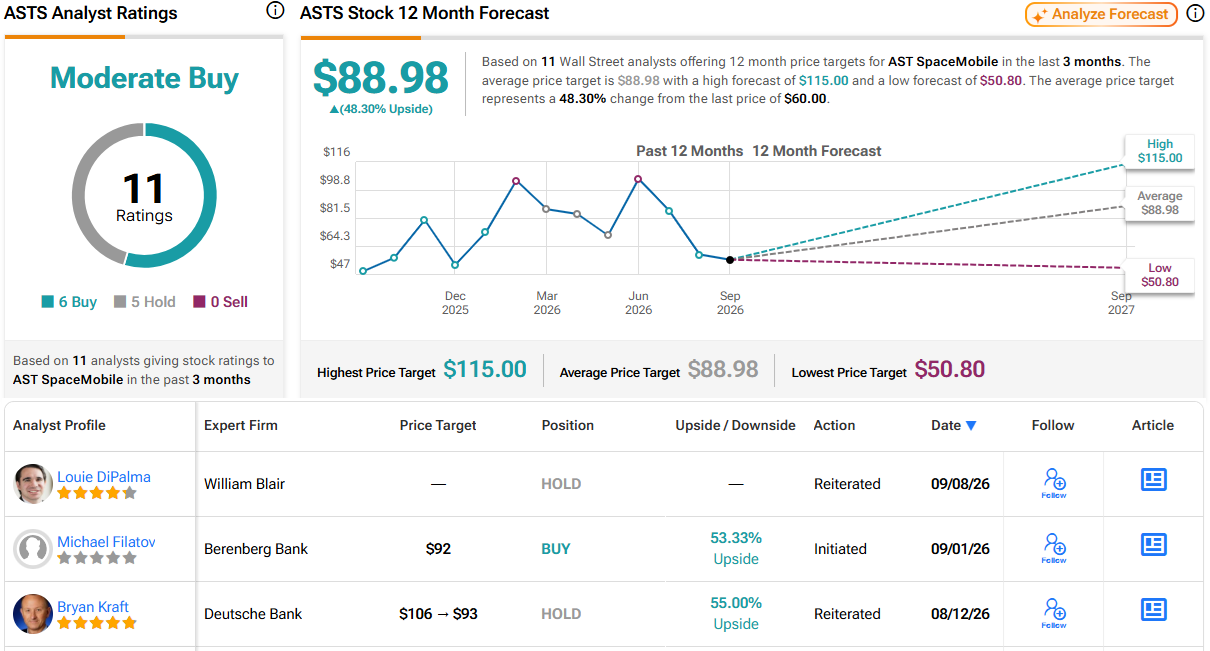
המעמד החזק של החברה מול ספקיות הרשת, והסיכויים לעלייה משמעותית בהכנסות בהמשך, גורמים לפילאטוב להיות חיובי לגבי מניית AST. הוא כותב על המניה: "ASTS היא החברה היחידה שהדגימה פס רחב סלולרי אמיתי מהחלל לטלפונים לא מותאמים, בגיבוי של יותר מ-60 שותפויות עם מפעילי רשת סלולרית המכסות כ-3 מיליארד מנויים, כולל הסכמים סופיים עם AT&T, Verizon ו-Vodafone. באופן קריטי, החברה משלימה את פעילות הספקיות במקום לעקוף אותן, ולכן הן תורמות בלעדיות, תשתית קרקעית וספקטרום נמוך-פס פרימיום שלהן. אנחנו מצפים לנקודת מפנה חדה בהכנסות ובשולי הרווח החל מ-2027, ברגע ששירות רציף יתאפשר בשווקים מרכזיים באמצעות יותר מ-45 לווייני BlueBird. ההכנסות המשמעותיות האלה אמורות להגיע בשולי רווח גבוהים מאוד, ודורשות אימוץ בתשלום מצד פחות מ-2% מהמנויים של השותפים. אנחנו מאמינים ש-AST SpaceMobile מציעה מסלול עשיר בקטליזטורים, כולל שיגורי לוויינים חדשים, הרחבת שותפויות, זכיות ממשלתיות והתפתחויות בתחום הספקטרום."
כשפילאטוב מכמת את עמדתו לגבי ASTS, הוא מעניק למניה דירוג קנייה. זה תומך במחיר היעד שלו, 92 דולר, שמצביע על פוטנציאל עלייה של 53% בשנה הקרובה.
בסך הכול, למניות AST יש דירוג קונצנזוס של האנליסטים מסוג קנייה מתונה, על בסיס 11 סקירות, בחלוקה של 6 המלצות קנייה מול 5 המלצות החזק. המניה נסחרת כעת ב-60.00 דולר, עם מחיר יעד ממוצע של 88.98 דולר שמצביע על פוטנציאל לעלייה של 48% ב-12 החודשים הקרובים. (ראו תחזית מניית ASTS.)
הצהרת אחריות: הדעות המובעות במאמר זה הן אך ורק של האנליסט המוצג. התוכן נועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.