
אנבידיה ומיקרון: האטה בבינה המלאכותית תעניש מניית AI אחת יותר מהשנייה, אומר משקיע
- החשש מהאטה בפיתוח מודלי בינה מלאכותית מתקדמים פוגע במיוחד באנבידיה, משום שהחברה תלויה יותר במחזורי שדרוג מהירים של מאיצים וביכולת לגבות מחירי פרימיום עבור החומרה החדשה ביותר.
- לפי Summit Research, מיקרון עשויה להיות עמידה יותר בזכות חשיפה רחבה יותר לזיכרון ואחסון עבור עומסי אינפרנס, ולכן אנבידיה הורדה ל'החזק' בעוד שמיקרון נותרה בדירוג 'קנייה'.

קריאות להאט את קצב הפיתוח של בינה מלאכותית מתקדמת החזירו את מגזר המוליכים למחצה למצב של חוסר נוחות ביום שני. מנכ"ל Anthropic, דריו אמודיי, טען לאחרונה כי התעשייה צריכה "להאט את הקצה" כדי לתת לחברות יותר זמן לבדיקות בטיחות, פיקוח וממשל. מנכ"ל OpenAI, סם אלטמן, ומובילים נוספים בתחום הבינה המלאכותית הביעו בדרך כלל תמיכה ברעיון. תגובת השוק הייתה מיידית, וכמה מניות שבבים ירדו בחדות, כאשר משקיעים תהו אם פיתוח איטי יותר של מודלים עלול בסופו של דבר להביא לפחות הוצאות על תשתיות בינה מלאכותית.
אבל האטה בפיתוח של מודלים חזקים יותר ויותר לא בהכרח אומרת האטה בביקוש לתשתיות בינה מלאכותית. השינוי הגדול יותר עשוי להיות מעבר מאימון מודל הקצה הבא להפעלת בינה מלאכותית בקנה מידה עצום. ככל שעלויות האינפרנס יורדות, חברות יכולות להרשות לעצמן להשתמש בבינה מלאכותית ליותר משימות, בעוד שמערכות אייג'נטיות יכולות לייצר כמויות עצומות של טוקנים דרך תהליכים חוזרים של חשיבה, תכנון וביצוע. זה משנה את מה שחשוב בשרשרת האספקה של המוליכים למחצה.
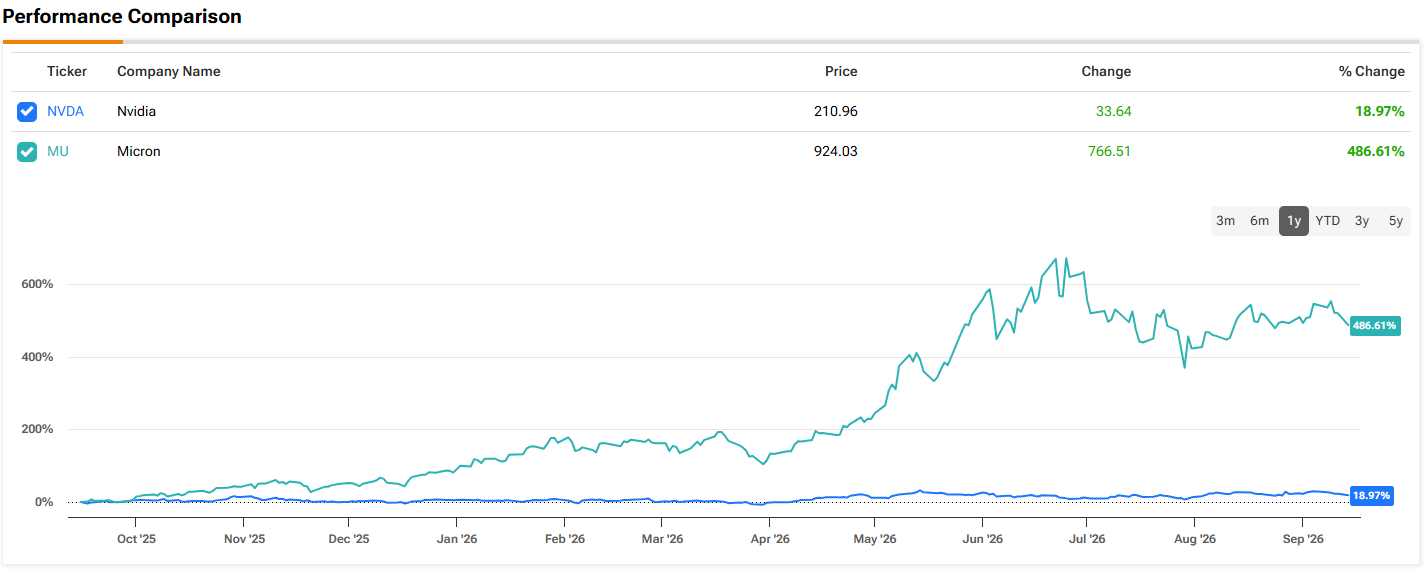
משקיע שפועל תחת הכינוי Summit Research (SR) טוען שההבחנה הזאת חשובה במיוחד כשמשווים בין אנבידיה (אנבידיה) לבין מיקרון (מיקרון). שתיהן נהנות מהוצאות על בינה מלאכותית, אבל החשיפה שלהן שונה, מה שהופך את אנבידיה לפגיעה יותר אם התעשייה תשים פחות דגש על שדרוגים מהירים בקצה הטכנולוגי.
עבור אנבידיה, הבעיה אינה שהביקוש לכוח מחשוב נעלם. אינפרנס צפוי להישאר מקור ביקוש גדול. הבעיה היא שהאטה בקצה הטכנולוגי עשויה להפחית את הדחיפות לרכוש את המאיצים החדשים והחזקים ביותר של אנבידיה. אם מעבדות בינה מלאכותית ימתינו עוד שנה או שנתיים בין קפיצות גדולות במודלים, ללקוחות עשויה להיות פחות סיבה למהר לכל דור חדש של חומרה.
זה חשוב כי אנבידיה בנתה את העסק שלה סביב מחזור שדרוגים מהיר. כל דור מבטיח שיפורים משמעותיים בביצועים וביעילות, מה שמאפשר לחברה למכור ללקוחות מערכות חזקות יותר ולתמוך בתמחור פרימיום. אבל אם ההתקדמות בקצה הטכנולוגי תאט, היכולת להפיק הכנסות מהקצב השנתי הזה עלולה להיות פחות צפויה. לקוחות עשויים להמשיך לקנות חומרה של אנבידיה, אבל הם עלולים לשים דגש גדול יותר על אינפרנס חסכוני בעלויות במקום לשלם יותר עבור ביצועים מקסימליים.
יש גם סוגיה פוטנציאלית של מרווחים. אנבידיה טענה שהובלה טכנולוגית ושיפורים משמעותיים בביצועים לכל דולר הם גורמים מרכזיים בשמירה על שיעור הרווח הגולמי שלה. לכן, מעבר למערכות זולות יותר שמתמקדות באינפרנס עלול ליצור תמהיל מוצרים פחות נוח, במיוחד אם לקוחות יהיו פחות מוכנים לשלם עבור החומרה החדשה ביותר.
למיקרון יש חשיפה שונה. ה-HBM שלה קשור באופן הדוק לאנבידיה ולמאיצי בינה מלאכותית אחרים, כך שהאטה בשדרוגים בקצה הטכנולוגי עדיין תיצור סיכון מסוים. אבל מיקרון גם מספקת DRAM לשרתים ואחסון NAND, תחומים שיכולים ליהנות ישירות מהיקף העומסים העצום של משימות בינה מלאכותית.
בינה מלאכותית אייג'נטית דורשת כמויות גדולות של זיכרון ואחסון כדי להתמודד עם חלונות הקשר מתרחבים, מטמוני KV ונתונים מתמשכים. המשמעות היא שמיקרון יכולה ליהנות גם כשהתעשייה מפעילה יותר עומסים על מאיצים קיימים או פחות מתקדמים. לכן, ההזדמנות שלה קשורה יותר למספר הטוקנים שמעובדים מאשר למהירות שבה מודל הקצה עצמו מתקדם.
SR גם מצביע על מגבלת היצע חשובה. מיקרון ציינה שקיבולת ה-HBM שלה כבר מוקצית עמוק לתוך 2028, בעוד שגם היצע ה-DRAM הרגיל נמצא בלחץ. אם הביקוש בקצה הטכנולוגי ייחלש, ייתכן שאפשר יהיה להפנות קיבולת למוצרי זיכרון אחרים שנדרשים לאינפרנס בקנה מידה גדול.
זה נותן למיקרון כרית ביטחון רחבה יותר. אנבידיה נותרת חשופה מאוד לקצב מחזור השדרוגים של המאיצים שלה, בעוד שמיקרון יכולה להשתתף בכמה שכבות של היררכיית הזיכרון של הבינה המלאכותית.
בהתאם לכך, SR הוריד את הדירוג של אנבידיה להחזק (כלומר, ניטרלי), בעוד שהמשקיע שמר על דירוג קנייה למיקרון. (כדי לצפות ברקורד של Summit Research, לחצו כאן)
מנגד, בוול סטריט יש עמדה חיובית לגבי שתי המניות, עם דירוג קונצנזוס של האנליסטים מסוג קנייה חזקה לשתיהן. במחיר של 324.30 דולר, מחיר היעד הממוצע של אנבידיה מצביע על תשואה של 54% ב-12 החודשים הקרובים. מחיר היעד הממוצע של מיקרון עומד על 1,563.93 דולר, נתון שמגלם אפסייד של 69% בשנה הקרובה. (ראו תחזית מניית אנבידיה או תחזית מניית מיקרון)
כתב ויתור: הדעות המובעות במאמר זה הן אך ורק של המשקיע שמוצג בו. התוכן מיועד למטרות מידע בלבד. חשוב מאוד לבצע ניתוח עצמאי לפני קבלת כל החלטת השקעה.